
🔸 С 1 октября ставка зависит от числа детей: 10% для одного ребёнка, 8% для двух, 6% для трёх, 4% для четырёх, 2% для пяти и более. Льготный период — 15 лет.
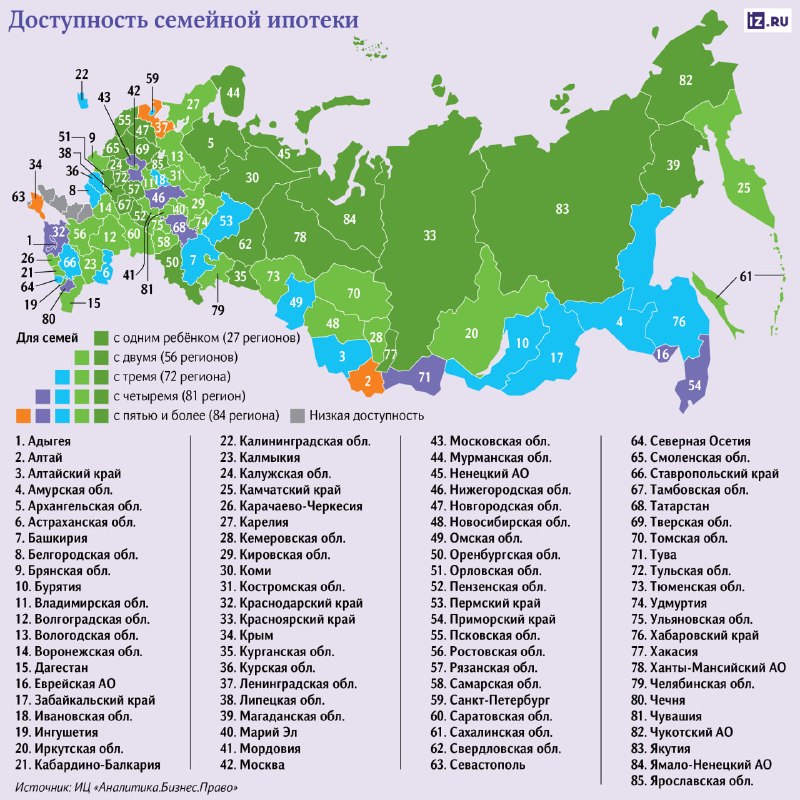
🔸 География доступности меняется: для одного ребёнка число регионов с платежом до 30% дохода сокращается с 70 до 27, для двух — до 56. Для трёх детей — 72 региона, для четырёх — 81, для пяти — 84 из 85.
🔸 Реформа снижает привлекательность программы для инвестиционных покупок (их доля уже упала до 6-7%) и может переток покупателей на вторичный рынок. Сделки с готовым жильём выросли на 28% за 8 месяцев.
Для семей с одним и двумя детьми, которые покупают недвижимость для собственного проживания, доступность программы заметно снизится. Главные выгодоприобретатели реформы — многодетные: рост лимитов позволяет отказаться от рыночной части кредита, — Венера Шайдуллина, «Аналитика. Бизнес. Право».
Семейная ипотека становится адресной: поддержка смещается в сторону многодетных, а семьям с одним-двумя детьми сложнее. Это может замедлить рост цен на новостройки, но подтолкнуть вверх вторичный рынок.
🎥 ProБанки