TGViewer
Channel Public Channel
ProБанки

ProБанки

@breakingbtc

Новости банковской сферы, экономики и финансов, кредиты, займы, . Курсы валют: банки, Мосбиржа, Форекс, ЦБ РФ.
Subscribers
12K
Photos
3.2K
Videos
22
Links
2.8K

Showing posts older than #43688 · Back to latest

Older Posts 20 shown
Post #43687 39
💵 Наличные за наличные: где и как менять доллары, евро, юани и дирхамы без посещения отделения?

🔹 Сбер запустил обмен валюты в банкоматах по принципу «наличные за наличные» — ранее это было возможно только в отделениях. Доступны доллары, евро, юани, дирхамы и рубли.

🔹 Банкоматы уже работают в аэропортах Шереметьево, Домодедово и Внуково, а также более чем в 30 городах — от Москвы и Петербурга до Владивостока и Хабаровска. К августу сеть расширится до 255 устройств, к концу года — до 500.

🔹 Услуга доступна без банковской карты. Лимит на одну операцию — 40 тыс. рублей (эквивалент). Для обмена большей суммы потребуется обращение в офис.

Новый сервис снимает ключевое ограничение для путешественников и бизнеса — больше не нужно искать работающее отделение с кассой.


При этом лимит в 40 тыс. рублей за операцию подходит для большинства бытовых сценариев, а для крупных сумм сохраняется офлайн-формат.


🎥 ProБанки
  • ❤ 1
  • 👍 1
Post #43686 32
💵🤔 Спрос на розничные кредиты резко вырос: почему заявки растут быстрее одобрений?

👉 Активность россиян выросла во всех сегментах розничного кредитования. Ипотека: +21% за квартал, +100% за год (низкая база + адаптация к новым условиям семейной программы). Автокредиты: +24% за квартал, +208% за год (но фактический рост выдач — скромнее, 18%). Кредиты наличными: +17% за квартал, +60% за год.

👉 Парадокс: заявки растут быстрее одобрений. Доля одобренных заявок по ипотеке выросла на 1,8 п.п. (до 64,8%), по кредитам наличными — на 8,7 п.п. (до 26,9%), а по автокредитам — сократилась на 2,4 п.п. (до 40%). Банки сохраняют жесткие требования к долговой нагрузке.

👉 Спрос на микрозаймы снизился на 16% за квартал — клиенты переориентируются на более длинные займы с отсрочкой платежа и уходят от «до зарплаты». Однако годовой рост все еще 160%, что говорит о коррекции после рекордов.

На фоне усиления требований к оценке долговой нагрузки, круг клиентов, которым банки готовы одобрить заявки, расширяется значительно медленнее спроса — аналитики «Банки.ру».


Во II полугодии тренд сохранится: ставки продолжат снижаться, но доступность кредитов будет ограничена макропруденциальными лимитами и требованиями к кредитным историям.

🎥 ProБанки
  • 🤷‍♀ 1
  • 🥴 1
Post #43685 24
💳📉 Лимиты по кредитным картам продолжают снижаться: почему банки ужесточают условия?

▪️ Средний лимит по новой кредитной карте в июне составил 107,4 тыс. рублей — на 7,2% меньше, чем год назад, и на 5,3% ниже мая.

▪️ Самые высокие лимиты — в Москве (137,8 тыс.), Московской области (127,3 тыс.) и Петербурге (124,9 тыс.).

▪️ За месяц лимиты сильнее всего сократились в Москве (-8,2%), Татарстане (-8%), Самарской (-8%) и Ленинградской (-7,5%) областях.

В последнее время средний размер лимитов по новым выданным кредитным картам стабилизировался на уровне 105-115 тыс. рублей на фоне некоторого снижения их выдачи, — Алексей Волков, директор по маркетингу НБКИ.


Банки готовы тратить оставшиеся лимиты на заемщиков с хорошей кредитной историей, а для остальных доступ к «пластику» становится все более ограниченным.

🎥 ProБанки
  • 😱 1
  • 😨 1
Post #43684 29
🎁🤔 ЦБ распродает золото: почему Россия идет против мирового тренда?

🔸 За I полугодие 2026 года Банк России сократил золотые резервы на 1,4 млн тройских унций (43,5 т) — до 73,4 млн унций, минимального уровня с 2020 года.

🔸 Основная причина — покрытие дефицита бюджета (5,7 трлн руб. за полугодие, план на год увеличен с 3,8 до 4,8 трлн). Снижение нефтегазовых доходов заставляет Минфин продавать активы ФНБ, включая золото.


🔸 Глобальный тренд — противоположный: мировые ЦБ наращивают запасы. За четыре года накоплено 1000 т золота (вдвое больше, чем за предыдущее десятилетие). 89% центробанков уверены в дальнейшем росте золотых резервов.

Золото продается не потому, что регулятор в него не верит, а потому что бюджету нужны рубли. Продажи идут на внутреннем рынке, покупатели — крупные банки, госкомпании и инвестструктуры — Денис Дегтярь, персональный финансовый советник ГК «Гбиг Холдингс».


Для частных инвесторов наиболее доступные инструменты — биржевые ПИФы и ОМС, хотя эксперты предупреждают: золото — инструмент на длинный горизонт, на коротких отрезках оно увеличивает волатильность портфеля.

🎥 ProБанки
  • ✍ 1
  • 🤨 1
Post #43683 26
❗️🏠 Комбоипотека набирает обороты: почему заемщики комбинируют госпрограммы с рыночными ставками?

👉 ВТБ нарастил число сделок по комбинированным программам в 5 раз (до 1,1 тыс. на 11 млрд руб.), «Уралсиб» — с 1,9 до 5,7 млрд руб., Совкомбанк — в 6 раз. Доля комбоипотеки в госпрограммах ВТБ выросла с 1% до 10% за год.

👉 Основной драйвер — рост цен на новостройки. В Москве средняя цена 1 кв. м достигла 557,6 тыс. руб., льготного семейного лимита (12 млн руб.) хватает лишь на 21,5 кв. м. Комбинация позволяет покрыть недостающую сумму по рыночной ставке.

👉 Более 90% комбоипотеки приходится на «Семейную ипотеку».

Под действующие лимиты в столице подпадают только самые малогабаритные квартиры-студии или однокомнатные квартиры минимальной площади — Наталия Богомолова, директор рейтингов финансовых институтов НРА.


Если с 1 октября запретят сочетание госпрограмм с рыночными ставками, спрос на комбоипотеку может резко вырасти накануне, а затем рынок перестроится в сторону либо увеличения лимитов, либо новых схем субсидирования.

🎥 ProБанки
  • 👍 1
  • 🔥 1
  • 🤔 1
Post #43682 32
❗️📊 Как россияне реагируют на ключевую ставку: опрос.

🔹 41% россиян узнают об изменении ключевой ставки, когда меняются условия по кредитам или ипотеке. Еще 29% ориентируются на доходность вкладов и накопительных счетов. Только 15% следят за новостями в СМИ.

🔹 43% опрошенных признались, что корректировали финансовые планы после изменения ставки, но 57% не меняют стратегию независимо от решений ЦБ. 38% реагируют через кредиты, 26% — через вклады, 17% — через ипотеку.

🔹 После новостей о ставке 36% начинают сравнивать условия по вкладам, 24% проверяют кредитные предложения, 17% откладывают крупные покупки. 46% считают, что ставка сильнее всего влияет на стоимость кредитов.

Только 27% опрошенных россиян следят за решениями ЦБ в день заседания регулятора. Еще 34% узнают о них в течение нескольких дней, 22% интересуются лишь при необходимости оформить кредит или вклад — исследование финансового маркетплейса «Выберу.ру».


Для тех, кто хочет управлять личными финансами эффективнее, стоит сместить фокус с моментальных реакций на системное планирование: сравнивать предложения заранее, а не постфактум, и закладывать в стратегию несколько сценариев в зависимости от решений ЦБ.

🎥 ProБанки
  • 🤔 1
  • 🤨 1
Post #43681 32
🚫🤔 Минфин остановил размещение ОФЗ: третья отмена за месяц.

👉 Минфин отменил аукцион ОФЗ 22 июля. Предыдущие срывы — 24 июня и 8 июля. Последний раз ведомство останавливало размещения на неопределенный срок в марте 2020 года.

👉 Причина — падение спроса после осторожного шага ЦБ 19 июня (снижение ставки на 0,25 п.п., до 14,25%). Инвесторы ждали более быстрого смягчения и не готовы вкладываться в долгосрочные бумаги по текущим ценам. 15 июля аукцион по ОФЗ с плавающей доходностью сорвался — заявок не нашлось.

👉 С начала года индекс гособлигаций RGBI потерял около 6%, но после новости о паузе подскочил на 1,9%. Индекс Мосбиржи на старте торгов 21 июля прибавил 4,1%, отскочив от минимумов ниже 1900 пунктов.

Минфин взял паузу, поскольку больше не может занимать на приемлемых для себя условиях. Продолжать аукционы означало бы либо регулярно отменять их, либо соглашаться на слишком дорогие займы — Владимир Чернов, аналитик Freedom Global.


Пауза продлится как минимум до заседания ЦБ 24 июля. Если регулятор сохранит ставку, но даст мягкий сигнал о дальнейшем снижении, спрос на ОФЗ может вернуться. В противном случае Минфину придется либо повышать доходность (увеличивая расходы бюджета), либо переносить заимствования на IV квартал.

🎥 ProБанки
  • 😱 1
  • 🥴 1
Post #43680 31
📊🚗 Автокредиты в июне: рост год к году, но падение к маю.

▪️ В июне выдано 100,2 тыс. автокредитов — на 12,7% больше, чем год назад, но на 3% ниже мая. К июню 2024 года падение составляет 1,5 раза (тогда было 150 тыс.).

▪️ Лидеры по числу выдач — Москва (6,86 тыс.), Московская область (6,32 тыс.) и Татарстан (4,83 тыс.).

▪️ Рост за месяц зафиксирован в Вологодской (+7%) и Тюменской (+6,8%) областях, Удмуртии (+6,5%) и Башкортостане (+3,4%).

Рынок автокредитования застрял между двух трендов: годовое улучшение дает надежду, но двукратный разрыв с показателями двухлетней давности указывает на структурный спад, — Алексей Волков, директор по маркетингу НБКИ.


Высокие ставки и дорожающие автомобили сдерживают спрос, а банки не спешат смягчать требования к заемщикам. Во II полугодии восстановление маловероятно без снижения ключевой ставки или новых госпрограмм поддержки автопрома.

🎥 ProБанки
  • 🤷‍♂ 1
  • 🤨 1
Post #43679 27
📈🏠 Льготная ипотека рванула вверх: почему доля госпрограмм снова растет?

🔸 В июне выдано 51,1 тыс. льготных ипотечных кредитов на 310,8 млрд рублей — рост на 67% к маю и на 18% к июню 2025 года. Доля госпрограмм подскочила с 37% до 48% по количеству и с 54% до 64% по объему.

🔸 Средняя сумма льготной ипотеки достигла пиковых 6,08 млн рублей (+1,3% к маю). Средний срок — 326 месяцев (более 27 лет), что на 8 месяцев больше, чем в мае.

🔸 Лидеры по объемам — Москва (3,89 тыс. кредитов на 35,5 млрд), Московская область (3 тыс. на 24,7 млрд) и Петербург (2,68 тыс. на 20,2 млрд). Самый крупный средний чек — в Москве (9,14 млн руб.), Подмосковье (8,25 млн) и Петербурге (7,56 млн).

Резкий рост льготной ипотеки в июне — следствие как сезонного фактора, так и адаптации рынка к новым условиям, — данные Объединенного кредитного бюро.


Во II полугодии тренд будет зависеть от решения ЦБ по ставке и возможных корректировок условий льготных программ. Для заемщиков это означает, что окно доступной ипотеки остается открытым, но сроки кредитов удлиняются, а средний чек приближается к историческим максимумам.

🎥 ProБанки
  • 👍 1
  • 🔥 1
Post #43678 33
📈🚨 Дефицит ликвидности банков достиг максимума с 2022 года.

👉 Дефицит ликвидности банковского сектора 20 июля достиг 2,414 трлн рублей. К 21 июля показатель снизился до 2,355 трлн, без учета корсчетов — 3,248 трлн. Дефицит сохраняется непрерывно с февраля.

👉 Основные причины: падение доходности депозитов (отток средств населения — 280,5 млрд руб. в мае), рост спроса на наличные (свыше 0,5 трлн руб. за последние месяцы) и абсорбция ликвидности через размещение ОФЗ (вложения банков в госбумаги выросли на 2,9 трлн руб. за год).

👉 Банки компенсируют нехватку через инструменты ЦБ: в начале июля на аукционах РЕПО был установлен рекорд — 6,2 трлн рублей привлечения. Ставка — 14,5%.

Рынок полноценно переходит в режим структурного дефицита. Этот процесс ускорился из-за оттока в наличные и сокращения инвестиций из ФНБ, а также ослабления рубля — Егор Сусин, начальник центра разработки стратегий Газпромбанка.


Ситуация не несет системных рисков — ЦБ располагает инструментарием для предоставления ликвидности. Однако банкам придется перестраиваться: повышать депозитные ставки для удержания клиентов, сдерживать темпы кредитования и снижать ожидания по маржинальности.

🎥 ProБанки
  • 🤨 1
  • 😨 1
Post #43677 36
📉💵 Снижение спроса на вклады — закономерная реакция на смягчение ДКП.

👉 Спрос на онлайн-вклады во II квартале снизился на 13% к I кварталу и вдвое — к прошлому году. Однако доля вкладов, оформленных через маркетплейсы, сохраняется выше 63% — за счет удобства и скорости удаленной идентификации.

👉 Резко выросла популярность вкладов с капитализацией — их доля достигла 45% (+27 п.п. за год). Продукты с ежемесячной выплатой процентов — на втором месте (24%).

👉 Сроки смещаются в сторону длинных: доля трехмесячных вкладов упала с 38% до 28%, шестимесячных выросла до 30% (+4 п.п.), годовых — до 24% (+4 п.п.). Средняя сумма депозита — 744 тыс. рублей.

Вкладчики меняют стратегию: фиксируют доходность на длинных сроках через капитализацию и комбинируют депозиты в «лестничной» схеме (среднее число вкладов на клиента выросло до 1,52), — аналитики Банки.ру.


Тем, кто ищет максимальную эффективность, стоит обратить внимание на долгосрочные продукты с капитализацией.


🎥 ProБанки
  • 🤔 1
  • 🤨 1
Post #43676 34
🏠 Рынок возвращается к балансу: льготные программы теряют доминирование, рыночная ипотека становится доступнее.

🔹 Доля ипотечных сделок в сегменте многоквартирного жилья за год выросла на 10 п.п. — до 43%. Доля покупок за наличные снизилась до 57%.

🔹 Количество сделок с ипотекой за полугодие выросло на 60% (до 478 тыс.), тогда как покупки за наличные сократились на 10% (до 600 тыс.). Средний размер ипотечного кредита — 4,6 млн рублей (-6% к прошлому году).

🔹 Основной драйвер — снижение рыночных ставок вслед за ключевой (в ВТБ — на 4,8 п.п. за полгода).

Спрос смещается на вторичное жилье: там фиксируется основной рост выдач по рыночным программам на фоне ценового разрыва с новостройками.


По прогнозам М2, к концу года доля сделок без заемных средств снизится до 50%, при этом основной спрос сохранится на вторичном рынке. Для покупателей это означает расширение выбора между инструментами, но ценовой разрыв между первичкой и вторичкой пока сохраняется.

🎥 ProБанки
  • ❤ 1
  • 👍 1
Post #43675 28
💳 На что берут микрозаймы: ремонт и техника вытесняют бытовые нужды?

• Срочные бытовые нужды остаются главной целью займов в МФО — 35,3% от всех выдач в первом полугодии 2026 года.

• Вырос спрос на ремонт недвижимости (с 12,7% до 15,4%), крупные покупки (с 10,4% до 12,7%) и содержание авто (с 6,3% до 8,3%).

• Стабильными остались доли займов на здоровье (9,2%), праздники (6,3%), рефинансирование (4,5%), образование (3,9%) и поездки (3,2%) — колебания в пределах 1 п.п.

Структура займов меняется в сторону более крупных и долгосрочных трат — ремонт, техника, автомобиль, — исследование Webbankir.


Это коррелирует с общим трендом рынка: МФО постепенно переходят от коротких займов «до зарплаты» к продуктам с более высокими лимитами и сроками.


🎥 ProБанки
  • 👍 1
  • 😁 1
Post #43674 30
🚨🤔 Микрокредитки вместо займов. Почему МФО меняют модель и чем это грозит заемщикам?

🔸 Объем открытых лимитов по кредитным линиям в МФО вырос с 7% до 38% от общих выдач за полгода.

🔸 Средний лимит — около 50 тыс. рублей, ставки — 0,5-0,7% в день (до 292% годовых), срок действия — от 3 до 5 лет. Деньги перечисляются на банковскую карту, проценты начисляются только на использованную сумму.

🔸 Рост связан с подготовкой к новым ограничениям ЦБ: с октября 2026 года — не более двух займов со ставкой выше 200% годовых, с апреля 2027-го — принцип «один заем в одни руки» для ссуд выше 100%. Кредитные линии позволяют МФО удерживать клиентов, не нарушая лимиты.

Однако риски сохраняются: даже при фактическом использовании 12-15 тыс. рублей из 50 тыс. лимита банки при оценке долговой нагрузки учитывают максимальную сумму, что может закрыть доступ к ипотеке или потребкредиту.


Кроме того, полная стоимость займа по-прежнему близка к предельным 292% годовых. Рынок ждет консолидация: мелкие МФО могут не выдержать регуляторного давления, а их клиенты рискуют уйти в серую зону.

🎥 ProБанки
  • 🥴 1
  • 🤨 1
Post #43673 31
🚫💰 Подросткам закроют доступ к электронным кошелькам без родителей.

👉 ЦБ предлагает обязать подростков 14-18 лет получать согласие родителей для оформления электронных средств платежа — кошельков, предоплаченных карт, платежных функций в маркетплейсах и играх. Сейчас это можно делать самостоятельно.

👉 За три года число случаев вовлечения подростков в дропперство выросло в 70 раз. Электронные кошельки — самый уязвимый канал из-за мягкого регулирования по сравнению с банковскими счетами.

👉 Согласие, скорее всего, будут оформлять через «Госуслуги» — аналогично действующему порядку для открытия счетов. Инициатива пока на стадии проработки, финальной версии документа нет.

Это одна из возможных мер, направленных на минимизацию риска вовлечения несовершеннолетних в высокорисковые финансовые операции в качестве подставных физических лиц, дропов — из комментария ЦБ.


Однако закону предстоит четко определить, какие сервисы подпадают под ограничение (транспортные карты вроде «Тройки» явно не должны пострадать).

🎥 ProБанки
  • 👨‍💻 1
  • 😨 1
Post #43672 33
❗️💵 Банки поднимают ставки по краткосрочным вкладам.

🔹 Средняя ставка по трехмесячным вкладам в топ-20 банков достигла 13,5% годовых — незначительный рост с 13,44% в середине июня. При этом доходность по шестимесячным и годовым депозитам, напротив, снижается.

🔹 Причина повышения — рост кредитного спроса. Банкам нужны средства для расширения портфеля, и они привлекают их через краткосрочные депозиты. Избытка капитала на рынке нет.

🔹 Ставки по коротким вкладам растут на фоне падения доходности по длинным — классический признак того, что банкам нужна срочная ликвидность, а не долгосрочное фондирование.

Чтобы выдавать больше кредитов, банку требуется привлекать средства вкладчиков. Если банки повышают ставки по депозитам, значит у них есть спрос на кредиты — Илья Иванинский, директор Центра бизнес-образования и аналитики Центрального университета.


Для вкладчиков рост ставок по коротким депозитам — возможность получить повышенную доходность без блокировки средств на длительный срок. Риски минимальны: вклады застрахованы АСВ в пределах 1,4 млн рублей. Однако стоит учитывать, что банки поднимают ставки точечно и на короткие сроки — это реакция на текущий спрос, а не смена тренда на рынке.

🎥 ProБанки
  • 👍 1
  • 🤔 1
Post #43671 29
📉💳 Кредитные карты: выдачи падают третий месяц подряд.

👉 В июне выдано 1,22 млн новых кредитных карт — на 19,9% больше, чем год назад, но на 4,2% ниже мая. Снижение идет третий месяц подряд.

👉 Во II квартале 2026 года выдано 3,83 млн карт — рост на 20,2% к II кварталу 2025-го, но падение на 44,6% к аналогичному периоду 2024 года (тогда было 6,91 млн).

👉 Лидеры по числу выдач — Москва (98,5 тыс.), Московская область (71 тыс.) и Краснодарский край (51,9 тыс.).

Трехмесячное снижение выдач и двукратный разрыв с показателями двухлетней давности подтверждают: банки сознательно сжимают кредитный портфель в сегменте карт.


В условиях жесткой ДКП и ограничений по долговой нагрузке одобрение получают только заемщики с безупречной историей. Во II полугодии тренд, вероятно, сохранится.

🎥 ProБанки
  • 🤯 1
  • 🤨 1
Post #43670 26
📈🏠 Ипотека бьет рекорды 2026 года, но доля первичного жилья падает.

▪️ В июне выдано 107,12 тыс. ипотечных кредитов на 487 млрд рублей — максимум за 2026 год. Рост к маю — 30% по количеству и 44% по объему, к июню 2025-го — 49% и 56% соответственно.

▪️ Доля новостроек упала до 19% от количества и 28% от объема — минимальные значения за пять лет. В мае было 23% и 35%, год назад — 44% и 57%. Вторичка заняла 81% и 72% соответственно.

▪️ Средний чек ипотеки — 4,55 млн рублей. Разница между новостройкой и вторичкой — 2,5 млн: 6,07 млн против 3,57 млн. Самые крупные кредиты — в Москве (7,15 млн), Московской области (5,97 млн) и Петербурге (5,81 млн).

Рост ипотечных выдач на фоне снижения доли новостроек указывает на переток спроса на вторичный рынок. Основная причина — сворачивание льготных программ и ужесточение условий по первичке.


Во II полугодии тренд, вероятно, сохранится: застройщикам придется активнее предлагать рассрочки и субсидированные ставки, чтобы вернуть покупателей.

🎥 ProБанки
  • 👍 1
  • 🤷 1
Post #43669 26
🤔 Мультибанкинг без закона: почему банки просят ЦБ ускорить принятие правил?

🔸 Мультибанкинг уже работает: 700 тыс. человек видят счета Сбера, ВТБ, Альфы и Т-Банка в одном интерфейсе. 78% пользователей — за пределами Москвы и области.

🔸 Но правила обмена данными пока добровольные. Подключение одного счета занимает до 15 шагов — большинство клиентов отваливаются на этом этапе.

🔸 АФТ и крупнейшие банки просят ЦБ ускорить принятие закона об открытых API. Инвестиции в пилоты уже превысили значительные суммы, но без обязательных стандартов они рискуют не окупиться.

Данные передаются только с согласия пользователя, доступ защищен криптографией, а согласия будут храниться на платформе ЦБ и Минцифры.


Базовые данные (балансы, история операций) на старте останутся бесплатными — иначе технология не масштабируется. Главный бенефициар — банк, чье приложение станет единым окном для всех финансов пользователя.


🎥 ProБанки
  • 🤔 1
  • 👨‍💻 1
Post #43668 41
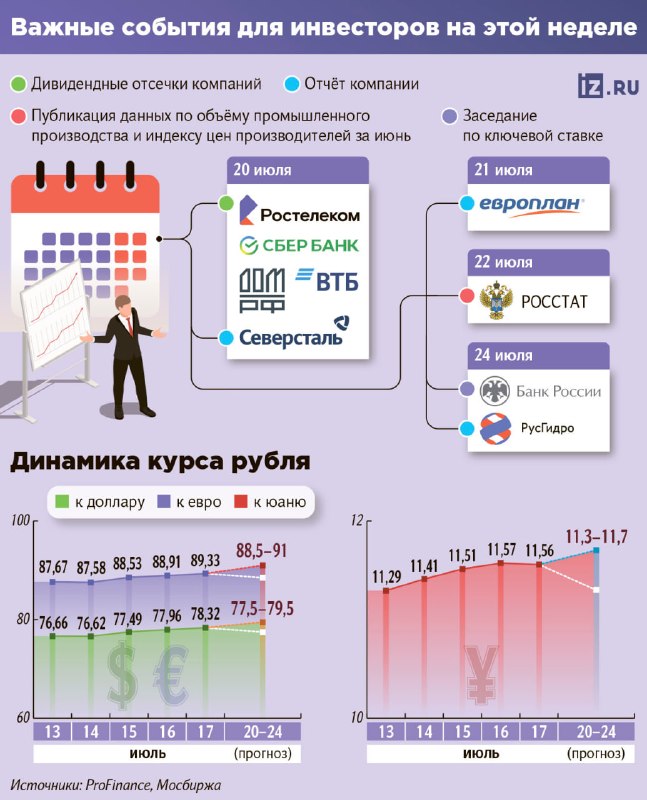
📊 Неделя ставки: рынок ждет сигнала от ЦБ и дивидендных гэпов.

👉 Главное событие недели — заседание ЦБ 24 июля. Ожидается сохранение ставки на уровне 14,25%, но ключевым станет макропрогноз: он покажет, как долго продлится пауза в смягчении ДКП.

👉 Дивидендные отсечки «Сбера», ВТБ, «Ростелекома» и «Дом.РФ» окажут давление на индекс Мосбиржи в 2,32% (около 47 пунктов). Это техническое снижение, выплаты вернутся акционерам на счета через несколько недель.

👉 Индекс Мосбиржи снижается уже 19 недель подряд. Геополитика, дефицит бюджета, инфляционные ожидания и санкционные риски — факторов для разворота пока нет.

Индекс может опуститься до 1950-2050 пунктов. Если риторика ЦБ окажется менее жесткой, чем ожидается, вероятен локальный отскок, но устойчивого разворота ждать не стоит.


Рубль на неделе прогнозируется стабильным: доллар — 77,5-79,5 руб., евро — 88,5-91, юань — 11,3-11,7. Инвесторам стоит готовиться к волатильности и не путать дивидендные гэпы с реальными убытками.

🎥 ProБанки
  • ❤ 1
  • 👍 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →