TGViewer
Channel Public Channel
СМАРТЛАБ ОБЛИГАЦИИ

СМАРТЛАБ ОБЛИГАЦИИ

@bondsmartlab

Записная книжка смартлаба и команды Mozgovik Research по облигациям.

РКН: https://clck.ru/3M6EQ7

По всем вопросам: @prsmartlab

Контент не является инвестиционной рекомендацией!
Subscribers
19.4K
Photos
1K
Videos
15
Links
2.1K

Showing posts older than #3778 · Back to latest

Older Posts 20 shown
Post #3777 3.38K
АСГ Трансформаторен — промышленный выпуск с доходностью до 24,36%

На рынке бондов появляется небольшой выпуск от АСГ Трансформаторен — российского производителя сухих силовых трансформаторов. Компания работает в понятном промышленном сегменте: выпускает серийное и нестандартное оборудование для энергетики, промышленности, нефтегазового и горнодобывающего секторов.

Это нишевый производственный бизнес, где основную часть выручки обеспечивает собственное производство, а перепродажа оборудования, доставка и ремонт дополняют основную модель. Для облигационного инвестора здесь важна именно понятность бизнеса: компания производит оборудование для отраслей, где спрос связан с инфраструктурой, энергетикой и промышленными проектами.

👉Параметры выпуска
• Эмитент: ООО «АСГ ТРАНСФОРМАТОРЕН»
• Планируемый объем выпуска: 100 млн рублей
• Срок обращения: 3 года
• Предусмотрен call-опцион через 1,5 года
• Купонный период: 30 дней
• Купон: не выше 22% годовых
• YTM доходность: не выше 24,36%
• Сбор заявок: 18 августа 2026 года, 11:00–15:00 мск
• Предварительная дата размещения: 21 августа 2026 года
• Рейтинг эмитента: ruBB, прогноз «стабильный» от Эксперт РА


Средства компания планирует направить на рефинансирование текущих обязательств перед банками. Это достаточно понятная цель: эмитент не заявляет агрессивную инвестпрограмму, а работает со структурой долга.

По итогам 6м2026 LTM выручка составила 1,395 млрд рублей, EBITDA после учета арендных платежей — 163 млн рублей, чистая прибыль — 34 млн рублей. Долг — 396 млн рублей, капитал — 202 млн рублей.

Долговая нагрузка выглядит умеренной, т.к. Чистый долг/EBITDA — 2,4х, а покрытие процентных расходов составляет 2,7х. Это важный момент для эмитента с рейтингом BB — высокая доходность здесь идет не на фоне чрезмерной долговой нагрузки, а скорее как премия за небольшой размер компании, рейтинг и отраслевую специфику.

Для инвесторов, которые готовы рассматривать сегмент BB и брать повышенную премию, кейс может быть интересен, но требует дальнейшего мониторинга финансовых показателей.

Источник: https://smart-lab.ru/mobile/topic/1340852

Мы в MAX
  • 👍 21
  • 🔥 4
  • ❤ 2
  • 🌭 1
Post #3776 3.9K
Биннофарм Групп выходит к инвесторам – новый выпуск Алиума с доходностью до 20,15%

На рынке бондов готовится новый выпуск от АО “Алиум”, входящего в Биннофарм Групп. Компания планирует разместить облигации объемом 1 млрд рублей сроком на 2 года с фиксированным ежемесячным купоном.

История интересна тем, что эмитент работает в защитном сегменте – фармацевтике, где спрос на лекарства менее чувствителен к экономическому циклу, а сама группа входит в число крупных российских фармпроизводителей с широким портфелем препаратов и 6 производственными площадками, а также R&D центром

Отдельно стоит отметить, что перед размещением компания не ограничилась только публикацией параметров. С учетом текущей конъюнктуры рынка, когда инвесторы особенно внимательно смотрят на долг, процентные расходы и денежный поток, Биннофарм Групп провела прямой эфир для инвесторов и подробно ответила на вопросы по бизнесу, финансовым результатам, долговой нагрузке и целям нового выпуска, что доказывает открытость перед инвесторами.

👉Параметры выпуска
▪️Объем: 1 млрд рублей
▪️Номинал: 1000 рублей
▪️Срок обращения: 2 года
▪️Купон: фиксированный, не выше 18,50% годовых
▪️YTM доходность: не выше 20,15% годовых
▪️Купонный период: 30 дней
▪️Сбор книги заявок: 19 августа 2026 года, с 11:00 до 15:00 по мск
▪️Дата размещения: 21 августа 2026 года
▪️Рейтинг эмитента: ruA, прогноз “стабильный” от Эксперт РА
▪️Организатор и агент по размещению: Совкомбанк


👉Что за бизнес?
Алиум – один из ключевых производственных активов Биннофарм Групп. В периметре находятся современные фармацевтические площадки, включая производство высокотехнологичных препаратов.

Логика выпуска через Алиум понятна – группа постепенно размещает долг ближе к тем активам, которые используют средства и генерируют денежный поток для обслуживания обязательств. Средства компания планирует направить на оборотный капитал и текущий капекс. Для бондхолдеров это выглядит более прозрачной конструкцией, чем концентрация всего долга только на уровне холдинга.

👉Финансовый профиль
По итогам 2025 года операционная динамика у Биннофарм Групп выглядела неплохо за счет роста выручки на 4,7%, до 36,91 млрд рублей, роста EBITDA на 16,7%, до 9 млрд рублей, а также маржи по EBITDA до 24,4%. То есть прибыльность росла быстрее продаж– для кредитного профиля это важный плюс.

Но не все так гладко, т.к чистый убыток составил 2,62 млрд рублей, выплаченные проценты – 8,74 млрд рублей, операционный денежный поток был отрицательным  (-4,91 млрд рублей). На конец года чистый долг составлял около 30,45 млрд рублей, или 3,4х EBITDA.

Важно, что менеджмент объясняет 2025 год как пик инвестиционной программы и перестройки оборотного капитала. Капекс составил 5,92 млрд рублей, а сокращение факторинга примерно на 13 млрд рублей сделало часть долга более заметной в отчетности.

👉 Восстановление в 1-ом полугодии важный сигнал
По 1-ому полугодию 2026 года компания уже показывает улучшение – вторичные продажи выросли примерно на 18%, валовая маржа поднялась с 51% до 55%, маржа EBITDA прибавила около 5 п.п., процентные расходы снизились более чем на 1,2 млрд рублей, а чистый убыток сократился более чем в 2,5 раза

Для облигационера здесь ключевой момент – разворот денежного потока. Компания сокращает запасы у дистрибьюторов примерно со 120 до 70 дней, а капекс после активной фазы должен снизиться до 2–3 млрд рублей в год. Если этот тренд сохранится, долговая нагрузка может приблизиться к 3х EBITDA по итогам года, что уже выглядит достойно на фоне предлагаемой доходности.

👉Подводим итоги
Новый выпуск выглядит как компактный двухлетний бонд с ежемесячным купоном и внушаемой доходностью. Здесь есть понятный защитный сектор, производственная база, небольшой объем займа и фокус менеджмента на повышении эффективности. Интерес в выпуске во многом зависит от того, насколько компания подтвердит улучшение финансового профиля уже в следующих отчетах.

Источник: https://smart-lab.ru/mobile/topic/1340822

Мы в MAX
  • 👍 45
  • ❤ 6
  • 👀 3
Post #3775 4.63K
Провели #smartlabonline с ООО «Биннофарм Групп»!

«Биннофарм Групп» планирует новый выпуск облигаций. В эфире обсудили его параметры, финансовое положение компании и перспективы бизнеса, а также разобрались, какую доходность может предложить выпуск и на какие риски следует обратить внимание инвесторам.

В эфире обсудили:
👉 Какими будут объём, срок и купон нового выпуска?
👉 На что планируется направить полученные средства?
👉 Новый выпуск увеличит долговую нагрузку или позволит рефинансировать текущие обязательства?
👉 За счёт каких направлений «Биннофарм Групп» планирует наращивать выручку?
👉 Чем новый выпуск может быть интереснее уже обращающихся облигаций компании?

Гостями #smartlabonline стали:
Анна Гарманова — Финансовый директор «Биннофарм Групп»
Игорь Бахметьев — Коммерческий директор «Биннофарм Групп»

Смотрите в записи
👉 YOUTUBE ▎📱 VK VIDEO

🌐 ДЗЕН ▎🎬 РУТУБ
  • 👍 14
  • 😁 6
  • ❤ 5
Post #3774 4.66K
❗️Группа "Продовольствие" впервые допустило техдефолт при выплате 35-го купона облигаций серии 001Р-03 на 3,945 млн руб. - Rusbonds

Причина неисполнения - недостаточность денежных средств в результате задержки поступления оплаты покупателей.

ООО "Группа "Продовольствие" (Алтайский кр., Барнаул) с 2014 г. закупает у сельхозтоваропроизводителей сахар, зерновые, масличные культуры и продукцию их переработки (мука, комбикорма, крупы) и продает их конечным покупателям в различных регионах РФ и на экспорт.

Мы в MAX
  • 👀 18
  • 👍 10
  • ❤ 1
  • 👎 1
Post #3773 4.96K
Собрали для вас каналы, где нет инфо-шума и «быстрых денег», а есть реальная аналитика, идеи и системный подход к рынку. Сохраняйте, подписывайтесь и формируйте своё инфополе правильно:

🔹Sid // Инвестиции — в 1-ю очередь! Пожалуй, САМЫЙ нужный и яркий канал про финансы, фондовый рынок и инвест-трэш. Качественная аналитика приправлена юмором и личными историями от Сида (автора знаменитых "Слёз Пульса"). У него лучшие фирменные "прожарки" облигаций и акций, присоединяйтесь!

🔹Академия Биржевика — практический канал об инвестициях и трейдинге. Пошаговые гайды, разборы стратегий и системный подход команды «Биржевика» помогают лучше понимать рынок и не терять деньги на типичных ошибках.
Подписывайтесь, здесь учат зарабатывать на своих знаниях: @BirzhevikAcademy

🔹Ирина Ахмадуллина — кандидат экономических наук, инвестор с большим опытом, ведет канал про инвестиции на фондовом рынке и в крипту. Делится аналитикой и мыслями по рынку. Ведущая крупнейшего инвестшоу «Деньги не спят». Проводит интервью с компаниями, которые идут на IPO, и дает незавимую оценку.
Подписывайся!

🔹"БУНКЕР ОБЛИГАЦИЙ" — полезный источник информации по всем российским компаниям. На канале вы найдете полные параметры новых выпусков облигаций. Доходность, срок погашения, рейтинг компании и другие важные характеристики. Подпишитесь!

📌 Продвижение в ТГ/MAX @angel_crystal
  • 👍 6
  • 👎 6
  • 🔥 2
  • ❤ 1
Post #3772 4.12K

Forwarded from СМАРТЛАБ КОНФЕРЕНЦИИ

Деньги в банке

На Smart-Lab Conf всегда есть несколько выступлений, которые собирают полный зал почти автоматически. И дело не только в теме или харизме спикеров, а в том, какой опыт стоит за их словами.

Банковский сектор — это всегда отдельный интерес для частных инвесторов. Банки видят рынок изнутри за счет ликвидности, поведения клиентов, спроса на кредиты, долгового рынка и настроения бизнеса. Поэтому такие сессии обычно оказываются одними из самых полезных.

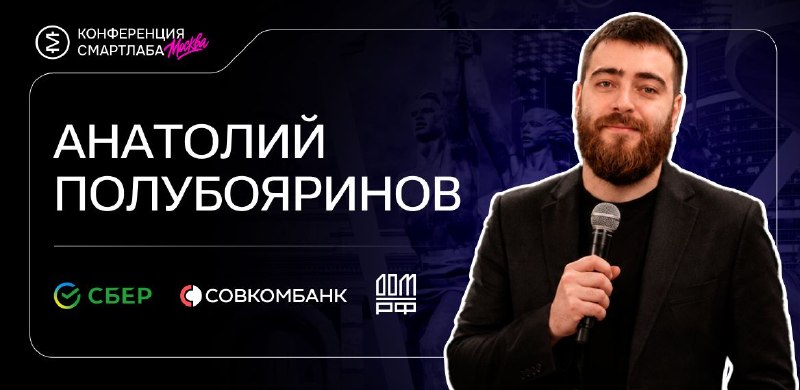
На конференции Смартлаба пройдёт панель с топ-менеджерами банковского сектора, которую будет модерировать Анатолий Полубояринов, аналитик Mozgovik Research.

На его вопросы будут отвечать:
▪️ Анастасия Белянина, Старший управляющий директор, СБЕР
▪️ Андрей Оснос, Управляющий директор, Совкомбанк
▪️ Алексей Пудовкин, Управляющий директор, член правления ДОМ.PФ

Уверены – вопросы из зала будут не менее интересными.

С промокодом CONFMSK ещё успеваете взять билет на 20% дешевле:
conf.smart-lab.ru
  • 👍 6
  • 👎 4
  • ❤ 1
Post #3771 4.67K
Почта России приняло решение 27.08.2026 досрочно погасить выпуск облигаций серии БО-001Р-06 (ISIN: RU000A100SZ3) объемом 5 млрд руб. - Rusbonds

По выпуску на 01.09.2026 была запланирована оферта на приобретение, которую эмитент заменил Call-опционом.

Мы в MAX
  • 👍 14
  • 🤔 8
  • 👎 3
Post #3770 4.91K

Forwarded from Mozgovik Research | Анализ акций

Облигации с Call-опционами: как избежать рисков убытков

Во 2-ом эшелоне и сегменте ВДО немало облигаций с Call-опционами (право досрочного погашения эмитента в определенную дату). Если эмитент решит досрочно выкупить такую бумагу, то в итоге можно получить заметно более низкую, а то и отрицательную, доходность. О рисках таких бондов и как их избежать – в данной статье.

💎 Продолжение: https://smart-lab.ru/mobile/topic/1339811/

Наша аналитика в MAX
  • 🤔 10
  • ❤ 6
  • 👍 3
Post #3769 4.6K
РА АКРА понизило рейтинг ПАО "Росинтер Ресторантс Холдинг" на 3 ступени, до B(RU) с "развивающимся" прогнозом

Понижение кредитного рейтинга <...> обусловлено снижением оценок рентабельности и покрытия при неизменно высокой долговой нагрузке на фоне сокращения операционного денежного потока с учетом арендных платежей как по итогам фактических данных 2025 года (в частности, ввиду снижения количества транзакций сопоставимых ресторанов), так и исходя из ожиданий АКРА относительно результатов последующих периодов. Свободный денежный поток (FCF) остается отрицательным, что сказывается в том числе на слабой ликвидности.

АКРА также отмечает замедление темпов роста рынка и бизнеса «Росинтера» на фоне высокой инфляции, сложностей на рынке труда и высоких процентных ставок по кредитам, что было учтено в очень высоком риске отрасли.

Мы в MAX
  • 🤔 19
  • 👍 7
  • ❤ 2
Post #3768 4.28K

Forwarded from Mozgovik Research | Анализ акций

Добавил себе новую облигацию в портфель, в чём идея?

Добавил себе новую облигацию в портфель, ради такого дела даже пришлось написать пост из отпуска)

Автор: Роман Ранний

💎https://smart-lab.ru/company/mozgovik/blog/1339506.php

Наша аналитика в MAX💬
MAX Mozgovik Research | Анализ акций Лучшая аналитика фондового рынка, равных которой вы не найдете! Экономьте своё время и доверьте анализ рынка профессионалам своего дела! По всем вопросам htt…
  • 👎 17
  • 🌭 2
  • 🍾 2
Post #3767 4.41K
Рыночные размещения рублевых облигаций

Источники: Rusbonds.ru и собственные расчеты.
*Курсивом выделены Call-опционы.
**Приводится наименьший рейтинг от российских РА.


Мы в MAX
  • 👍 21
Post #3766 4.21K
Изменение рейтингов эмитентов облигаций 12.08.2026

👉ООО «Воксис»: Эксперт РА отозвало рейтинг ruBBB+ с "развивающимся" прогнозом.
👉Челябинская обл.: АКРА понизило рейтинг на 1 ступень, до AA-(RU), прогноз "негативный".
👉АО "Почта России": АКРА понизило рейтинг на 1 ступень, до AA-(RU), прогноз "стабильный".

Мы в MAX
  • 👍 14
  • 🤔 11
Post #3765 4.51K
Пресс-служба КЛВЗ Кристалл: Даже в случае неблагоприятного исхода судебного процесса производственные планы и финансовая модель компаний КЛВЗ Кристалл и ПАО АГК не претерпят изменений

Действительно, в настоящее время в Хамовническом районном суде г. Москвы слушается дело о дополнительных налоговых претензиях к Павлу Победкину в размере 107 млн. рублей.

Предмет разбирательства никак не связан с «КЛВЗ Кристалл» или ее материнской компанией ПАО АГК и относится исключительно к периоду предыдущей предпринимательской деятельности Павла Победкина – до его вхождения в капитал «КЛВЗ Кристалл» и до государственной регистрации ПАО «АГК».

Таким образом, даже в случае неблагоприятного исхода процесса производственные планы и финансовая модель компаний «КЛВЗ Кристалл» и ПАО «АГК» не претерпят изменений.


Подробнее см.: https://smart-lab.ru/mobile/topic/1339332/

Мы в MAX
  • 🤔 16
  • 🤝 6
  • ❤ 4
  • 😁 4
  • 🔥 1
Post #3764 4.69K
Владелец КЛВЗ обвиняется по статье об уклонении от уплаты налогов в особо крупном размере

В Хамовническом суде Москвы было зарегистрировано уголовное дело против генерального директора и собственника компании Павла Победкина по статье об уклонении от уплаты налогов в особо крупном размере.

Как следует из материалов суда, Победкин обвиняется в том, что в период 2018-2020 годов являлся фактическим бенефициаром ООО “ТД Кристалл” и использовал подконтрольные юридические лица для уклонения от уплаты налогов группой лиц по предварительному сговору.

Подробнее см.: Владелец КЛВЗ обвиняется по статье об уклонении от уплаты налогов в особо крупном размере

Мы в MAX
  • 🤔 25
  • 👏 3
Post #3763 3.8K
РА АКРА понизило рейтинг АО "Почта России" на 1 ступень, до AA-(RU), прогноз "стабильный"

Понижение кредитного рейтинга <...> обусловлено пересмотром величины ожидаемого положительного эффекта от Федерального закона от 26.07.2026 N 271-ФЗ "О внесении изменений в Федеральный закон "О почтовой связи" и отдельные законодательные акты Российской Федерации".

Мы в MAX
  • 👀 22
  • 👍 7
  • 😁 6
  • ❤ 4
Post #3762 3.49K

Forwarded from MOEX - Московская биржа

В ваших планах есть покупка паев ПИФ? Не забудьте сделать еще один шаг

Присоединяйтесь к нашему Биржевому марафону и получите шанс выиграть смартфон.

Как участвовать

🙂Зарегистрироваться в акции до 12 октября 2026 года;
🙂Приобретать любые паи БПИФ на сумму от 10 000 ₽ каждый месяц, начиная с момента регистрации;
🙂За каждые 10 000 ₽ положительного сальдо по сделкам — получаете билет для участия в розыгрыше.

Чем больше билетов, тем выше шанс выиграть.

Читайте нас в 🔹
  • 👎 13
  • ❤ 3
  • 👍 3
  • 🔥 1
Post #3760 5.44K
Рыночные размещения рублевых облигаций

Источники: Rusbonds.ru и собственные расчеты.
*Курсивом выделены Call-опционы.
**Приводится наименьший рейтинг от российских РА.
***Дисконтные облигации с ценой размещения 50% от номинала.


Мы в MAX
  • 👍 25
  • 🤔 1
Post #3759 5.34K
Акционер Первоуральскбанка заявил о возможном обращении в суд с иском, в рамках которого может быть рассмотрен вопрос о законности эмиссии облигаций банка на общую сумму ₽830 млн — CBonds

Акционер Первоуральскбанка заявил о возможном обращении в суд с иском, в рамках которого может быть рассмотрен вопрос о законности эмиссии трех выпусков облигаций банка на общую сумму ₽830 млн, сообщает CBonds.

По его словам, с 2015 года между акционерами действует соглашение, которое предусматривает необходимость его согласия на привлечение финансирования через размещение облигаций. Юрьев утверждает, что согласие на выпуски серий 001P-01, 001P-02 и 001P-03, размещенные в 2024 и 2026 годах, он не предоставлял.

См.: https://smart-lab.ru/mobile/topic/1337804/

Мы в MAX
  • 🔥 15
  • 😁 5
  • 🫡 5
  • ❤ 2
Post #3758 5.11K

Forwarded from Mozgovik Research | Анализ акций

Спреды рублевых облигаций: какой стратегии можно придерживаться в текущих условиях

Отслеживание G-спредов (корпоративных облигаций к ОФЗ) важно для понимания общей динамики доходностей долговых инструментов, отражающей текущую оценку премий за корпоративный риск.

С 20-х чисел июля доходности рублевых облигаций стали снижаться. Неожиданное решение ЦБ РФ 24 июля понизить ключевую ставку на 25 б. п., до 14,00% (ожидалось ее сохранение) поддержало этот тренд. G-спреды (к ОФЗ 2Y) по корпоративным бондам продолжают сужаться. Чего можно ожидать по спредам в дальнейшем – в данной статье.

Продолжение: https://smart-lab.ru/mobile/topic/1337606/

Наша аналитика в MAX
  • 👍 11
  • 🤔 5
  • ❤ 1
Post #3757 5.23K
Изменение рейтингов эмитентов облигаций 06.08.2026

👉ООО «Элит Строй» : НКР присвоило рейтинг BBB.ru, прогноз "стабильный".

Мы в MAX
  • 👍 23
  • 🤔 4
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →