💣 Финансовая устойчивость развитых стран 🌎
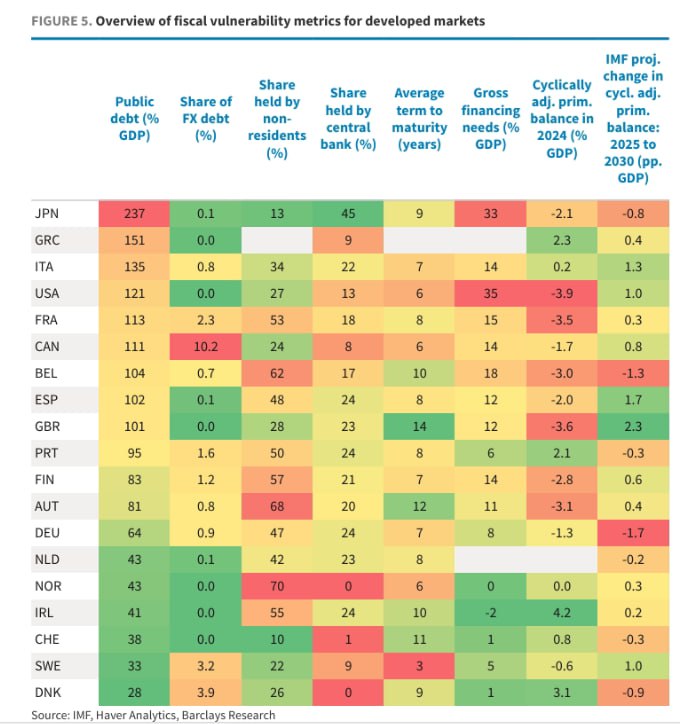
🔻 Barclays подготовил оценку устойчивости развитых стран в контексте высоких дефицитов бюджета и растущих инфляционных ожиданий
🔻 Всего используется 8 параметров:
1️⃣ Public debt (% GDP) — Государственный долг
Лидеры по риску: 🇯🇵 Япония (237%), 🇬🇷 Греция (151%), 🇮🇹 Италия (135%)
2️⃣ Share of FX debt (%) — Доля долга в иностранной валюте
Наиболее уязвима: 🇨🇦 Канада (10.2%)
3️⃣ Share held by non-residents (%) — Доля долга у нерезидентов
Максимальные значения: 🇳🇴 Норвегия (70%), 🇦🇹 Австрия (68%), 🇧🇪 Бельгия (62%)
4️⃣ Share held by central bank (%) — Сколько долга держит ЦБ
Явные «реципиенты QE»: 🇯🇵 Япония (45%) + страны ЕС со средним значением около 20%, у 🇺🇸 США (13%) — есть еще потенциал «навешивать» долг на баланс ФРС
5️⃣ Average term to maturity (years) — Средний срок погашения
Преимущество у: 🇬🇧 Великобритания (14 лет), 🇦🇹 Австрия (12),🇨🇭 Швейцария (11),
Аутсайдеры: 🇸🇪 Швеция (3), 🇺🇸 США (6), 🇨🇦 Канада (6), 🇳🇴 Норвегия (6)
6️⃣ Gross financing needs (% GDP) — Потребность в финансировании в 2024
Критически высокие значения: 🇺🇸 США (35%), 🇯🇵 Япония (33%),
7️⃣ Cyclically adj. primary balance in 2024 (% GDP) — Скорректированный первичный баланс
Наибольшие дефициты: 🇺🇸 США (–3.9%), 🇬🇧 Великобритания (–3.6%), 🇫🇷 Франция (–3.5%),
8️⃣ IMF proj. change in prim. balance (2025–2030) — Прогноз улучшения от МВФ
Лидеры по улучшению: 🇬🇧 Великобритания (+2.3 п.п.), Испания (+1.7 п.п.), 🇮🇹 Италия (+1.3 п.п.)
🔻 Из таблицы следует, что наиболее затрудненное положение среди развитых стран сейчас у Японии 🇯🇵 , что делает недавний рост долгосрочных гос. доходностей особенно болезненным.
🔻 Инвесторам теперь необходимо внимательно отслеживать динамику устойчивости, т.к. у большинства крупнейших развитых стран положение достаточно шаткое, а на примере США можно убедиться, что кредитные рейтинги являются запаздывающим индикатором.
Post #1034
1.26K
- 👍 8