TGViewer
Channel Public Channel
Banks_inside

Banks_inside

@banks_inside

Hi, my name is Olya @Olga_Blednova1.
I am the Director of Financial Consulting. I’ll tell you about the best cases of banking business development
Subscribers
336
Photos
162
Videos
8
Links
120
Recent Posts 16 shown
Post #334 120
Сегодня радую вас подкастом «Современный PR и его влияние на бизнес»

Тема интересная и очень актуальная для всех компаний. И вот почему:

Сегодня PR действительно стал критически важным инструментом для компаний, и на это есть несколько ключевых причин:

1. Доверие стало главным конкурентным преимуществом
В условиях информационного перегруза и высокой конкуренции люди всё чаще полагаются на рекомендации, отзывы и экспертные мнения, а не на рекламу. PR помогает формировать и укреплять доверие к бренду, что напрямую влияет на решение о покупке.

2. Медиапотребление изменилось: повестку формируют пользователи
Социальные сети и пользовательский контент изменили правила игры. Бренд больше не контролирует все каналы коммуникации — повестку формируют сами люди. В такой ситуации критически важно оперативно и прозрачно реагировать на обратную связь, чтобы не допустить разрастания негатива

3. Бизнес стал прагматичнее и требует измеримых результатов
От PR теперь ждут не просто «создания имиджа», а конкретного вклада в бизнес-показатели: рост продаж, снижение рисков, привлечение инвестиций или квалифицированных кадров. Владельцы и инвесторы хотят видеть отчёты в цифрах, связывая PR-активности с финансовыми результатами. 

4. PR стал инструментом антикризисного управления
В нестабильные времена умение грамотно и своевременно коммуницировать становится решающим фактором. PR-команда помогает минимизировать репутационные риски, оперативно разъясняя позицию компании в кризисной ситуации и демонстрируя ответственность

5. Смыслы и ценности стали важнее формальных публикаций
Сегодня PR-стратегия строится не вокруг фактов о компании, а вокруг смыслов: как её деятельность решает реальные проблемы аудитории, какие ценности она транслирует.


В самом эфире мы обсудили ключевые вопросы:
 
1. Чем отличается PR от маркетинга и можно ли через PR приводить клиентов?
2. Что нового в PR? И как AI меняет подход?
3. Без чего PR сегодня не сработает?
4. Антикризисный PR. Что и кто говорит в самые кризисные моменты для Компании. И почему тишина может убить репутацию? 

Слушать эфир:

Яндекс.Подкаст
ТГ подкаст


Гость эфира: Маргарита Широкова, PR эксперт, управляющий партнер Kottler
https://t.me/silainfopolya
Telegram Сила Инфополя | Маргарита Широкова Как через инфополе растить доверие к бренду и помогать продажам. PR и MarComm эксперт, управляющий партнер Kottler, ex-PRD OPPO Клиенты: Microsoft, Xbox, Qualcomm, Skyscanner, Nokia, HP, Банк ДОМ.РФ, Газпром-Медиа Консультирую тут 🤙🏻 @doyouknowmargo
  • ❤ 3
  • 👍 3
  • 🔥 2
Post #330 208
Совсем скоро я приступлю к тестированию цифрового кошелька и поделюсь обратной связью 🤓

А пока напоминаем основные правила по ЦР, которые вступят в силу с 1 сентября 2026 года.
  • ❤ 2
  • 🔥 2
  • 👀 2
  • 👍 1
Post #329 250
⚡️По состоянию на август 2026 года массовый перевод зарплат в цифровые рубли (ЦР) остается нишевой историей, но его экономическая логика начинает выкристаллизовываться.

⚡️В первую очередь этот инструмент интересен крупным корпорациям с разветвленной филиальной сетью и штатом от 500 человек (ритейл, логистика, IT-холдинги), а также компаниям с высокой долей удаленных сотрудников.
Зачем? Чтобы сократить издержки на межбанковский клиринг и зарплатное казначейство.

⚡️Однако для рядового сотрудника, привыкшего к классическому счету, ЦР пока несет больше транзакционных удобств, чем финансовой выгоды, особенно в условиях высокой ключевой ставки.


⚡️Затратная часть - основной драйвер для бизнеса.
Если банки тратят на адаптацию своей инфраструктуры к платформе ЦБ РФ от 80 до 120 млн рублей (интеграция AС/У, фронтальные системы и модули DWH), то для самого работодателя входной порог кратно ниже. Стоимость доработки корпоративных корпоративных систем, например, для формирования зарплатных реестров в новом формате оценивается рынком в 1,5–3 млн рублей.

⚡️Основные затраты для компаний-работодателей сейчас лежат не в софте, а в юридическо-административной плоскости. Те согласно поправкам в ТК РФ, работодатель обязан получить письменное согласие каждого сотрудника и внести изменения в Положение об оплате труда. И здесь возникают трудозатраты на еще один процесс.

⚡️Выгоды для бизнеса - это экономия на комиссиях. При традиционной зарплатной схеме банки взимают за ведение зарплатного проекта в среднем 0,8–1,2% от фонда оплаты труда (ФОТ) в месяц (либо фикс 150–250 рублей за сотрудника). При ФОТе в 500 млн рублей в месяц экономия на комиссионных при переходе на ЦР (где комиссия за B2B-переводы стремится к нулю или символическим 0,1%) составит около 48–60 млн рублей в год.

Это делает ЦР экономически безальтернативным для крупных федеральных сетей, которые сейчас платят сотни миллионов рублей банкам за «воздух» — межбанковское прохождение платежей.


⚡️Для физического лица преимущества выглядят скромнее. Тк плюсом можно выделить мгновенные P2P-переводы внутри платформы абсолютно бесплатны (экономия ~30–50 рублей за каждый перевод по СБП сверх лимита), а главное — полная сохранность номинала, так как риск банкротства коммерческого банка здесь отсутствует (в отличие от классических счетов, где АСВ страхует только 1,4 млн рублей).

⚡️Однако ключевой минус, который перевешивает все плюсы для консервативных сберегателей, — нулевая доходность на остаток. При текущей ключевой ставке ЦБ хранение на цифровом кошельке вместо размещения на накопительном счете не выгодно.

⚡️Кроме того, цифровые рубли нельзя разместить на депозит или использовать как залоговое обеспечение по кредиту — это делает их исключительно «транзакционными деньгами», а не средством накопления.

❗️Риски и стратегический вывод❗️

Главный системный риск — это операционная ошибка при заполнении реестра (неверный идентификатор кошелька). В классической схеме банк может перепроверить ФИО и счет, в экосистеме ЦР платеж проходит строго по цифровому коду, и возврат ошибочно зачисленных сумм существенно усложнен.

Тем не менее, для целевых социальных выплат (например, «детские» или субсидированные обеды), где государству важен контроль целевого использования средств, ЦР будет внедряться принудительно уже с 2027 года.
  • 🔥 4
  • 👍 3
  • 💯 1
Post #327 171
С 1 сентября 2026 года цифровой рубль вступает в новую фазу: крупнейшие российские банки обязаны предоставить клиентам возможность открывать цифровые кошельки и проводить операции с новой формой национальной валюты. Цифровой рубль удобен для быстрых расчетов, но не приносит дохода на депозите — его стоит использовать тем, кто сразу тратит средства. Бизнес же выиграет за счет экономии на комиссиях.

РИА НОВОСТИ

«Переводить зарплату в «цифру» имеет смысл исключительно тем, кто тратит деньги в день получения», — отметила Ольга Бледнова. Эксперт подчеркнула, что в текущих условиях этот формат не подходит для долгосрочного накопления капитала.


Вышел мой полный комментарии, я бы даже сказала разлетелся 🗞️


Читайте здесь все мнения экспертов:

⚡️ Выгода для граждан и бизнеса
⚡️ Готовность банков и поэтапный запуск
⚡️Как пользоваться и технические особенности?

Что думаете сами, пишите в комментариях, давайте обсудим эту горячую тему 🔥
  • 🔥 3
  • ❤ 2
  • 👍 2
  • 💯 1
Post #325 189
Наконец-то вышла долгожданная полноформатная статья на тему:

«Банки против ретейла: новая борьба за кошелек потребителя» или это новая модель синергии ?

Синергия индустрий, где 1 + 1 = 3

Главный вывод: синергия ретейла и финансов — не просто сумма возможностей, это создание нового качества рынка.


Постаралась раскрыть влияние одной индустрии на другую.

• КОГДА БАНКИ СТАНОВЯТСЯ КОНКУРЕНТОМ МАГАЗИНА?

• КОРРЕЛЯЦИЯ И ПАТТЕРНЫ

• ОБЩИЕ ТРЕНДЫ И СПЕЦИФИЧНЫЕ ДЛЯ КАЖДОЙ ИНДУСТРИИ

• НОВЫЕ ПРОДУКТЫ ДЛЯ РОССИЙСКОГО РЫНКА И ОБРАЗ БУДУЩЕГО

Процентная ставка как главный драйвер потребительского поведения

Первое и самое важное наблюдение: эластичность потребительского спроса по ставке рефинансирования выросла в несколько раз. В 2010-е годы корреляция была слабой — люди покупали независимо от ставок. Сегодня каждый процентный пункт ставки ЦБ оттягивает из ретейла миллиарды рублей. 2025 год — время «идеального шторма»: высокие ключевые ставки, нестабильность валютных рынков, удорожание логистики и сокращение потребительского спроса. Мы вернулись к сберегательной модели потребления, когда граждане размещают средства на вкладах, инвестируют в финансовые инструменты и ведут себя сдержанно в покупках.


Высокая ключевая ставка снижает не только потребительский спрос, но и как следствие инфляцию (что и является целью ДКП), а это, в свою очередь, вдвойне невыгодно ретейлерам — падают спрос в штуках и средняя цена товара.

Несмотря на то что потребитель несет деньги на депозит в банк, который, в свою очередь, формирует свой основной доход за счет последующей выдачи кредитов, банки все же теряют доход при снижении потребительской активности, а именно за счет снижения транзакционной активности клиента. Комиссии за транзакции — это стабильный (безрисковый) источник дохода.


Читайте полную статью на
Банковское обозрение
  • ❤ 4
  • ✍ 1
  • 🔥 1
  • 😐 1
Post #323 221
Post #322 244
Криптовалюта и легализация

Установленный Банком России диапазон капитала для цифровых депозитариев — от 50 млн до 250 млн рублей — в целом соответствует масштабам и рискам формируемого рынка криптовалют, но имеет ограничения. Об этом «Клерку» рассказала независимый эксперт по стратегическому развитию и цифровой трансформации финансового сектора и ритейла Ольга Бледнова.


Если оценивать риски, то они смещены в операционную плоскость (кибербезопасность, управление ключами, разделение активов). Фиксированный капитал может стать недостаточным при резком росте объемов

Предложенная ЦБ модель цифрового депозитария — это гибридный аналог классического депозитария, но с существенными техническими отличиями.Помимо учета прав на активы и фиксации перехода между владельцами, цифровой депозитарий должен обеспечивать постоянную синхронизацию внутренних записей с блокчейном и безопасное хранение криптографических ключей — задачи, которых нет в традиционной инфраструктуре


Читайте полный комментарий в Клерк.ру
  • 🔥 5
  • 👍 2
  • 👀 1
Post #321 207
IMG_9605.PNG694.2 KB
Российская газета опубликована комментарии на тему «Обмен валют в банкоматах»

Банки активно развивают функциональность банкоматной сети, как для целей улучшения клиентского опыта, так и для целей роста комиссионного дохода самого банка:

Для банков это еще и дополнительная возможность повысить утилизацию самого банкомата, а значит, повысить доход от наличных, которые в них загружены.


Такую практику уже давно реализовала и в Узбекистане и Казахстане - обмен валюты прямо в банкомате (в Узбекистане без идентификации пользователя 100$). Также Т-банк запустил ранее, но для непосредственных клиентов банка.

В России эта практика набирает обороты вслед за развитием банкоматной сети. Не каждый банкомат оборудован данным купюроприемником.

❗️Важно, что банкомат должен быть оснащен:
• Кассетный механизм с поддержкой нескольких валют
• Купюроприёмник с функцией распознавания
• Система расчёта курса
• Програмное обеспечение

Сбер сделал максимально доступным для все.

При этом Российское законодательство (закон о противодействии отмыванию доходов) разрешает банкам проводить обмен наличной валюты без идентификации клиента, но только если сумма одной операции не превышает 40 000 рублей (или эквивалент в другой валюте).


Обмен в банкоматах для клиентов это более простой и доступный клиентский опыт. Тк банкоматы работают ночью, а отделения по дневному графику и требует вовлечения операционистов-кассиров. В то время как банкоматная сеть обслуживается в рамках стандартных процессов инкассации.
  • 👍 3
  • 🔥 2
  • 🤝 1
Post #320 208
Приветствую 👋
Вышло две публикации на актуальные темы.

А что думаете вы?

Klerk.ru
  • ❤ 2
  • 👍 2
Post #318 703
Приветствую всех!

Тему которую хочу поднять сегодня «ФАКТОРИНГ»

2026 год становится переломным моментом для российского финансового сектора.

Сегодня компании сталкиваются с давлением на оборотный капитал -  финансирование дебиторской задолженности превращается из вспомогательного инструмента в фундамент выживания и роста. 

По данным Ассоциации факторинговых компаний по итогам 1 квартала 2026 года совокупный факторинговый портфель в России достиг 2,61 трлн рублей (рост на 6% год к году).
Объем выплаченного финансирования превысил 2,45 трлн рублей. Рынок уверенно адаптируется к макроэкономическим условиям, смещая фокус на крупный бизнес и цифровизацию

 
Ключевые показатели:

Структура портфеля.  Основным драйвером выступает финансирование цепочек поставок (Supply Chain Finance — SCF), на которое теперь приходится 52% рынка.

Сегмент МСБ. Впервые за пять лет количество активных клиентов на рынке снизилось на 3% (до 13,9 тыс. компаний), из которых 9,8 тыс. — представители малого и среднего бизнеса.

Ставки. На фоне макроэкономических ограничений маржа факторов (финансовых агентов) снижается до 1,5–3%, что отражает усилия платформ по повышению операционной эффективности
 

На рынок факторинга 2026 оказывает влияние комплекс внешних и внутренних факторов.

1️⃣Главным драйвером выступает острая потребность бизнеса в ликвидности для замещения дорогостоящих классических кредитов.

2️⃣Денежно-кредитная политика остается определяющей, однако не менее важным становится фактор санкций и ограничений во внешнеторговых операциях.
Рост внутреннего факторинга обусловлен импортозамещением и развитием новых производственных кластеров внутри страны.

3️⃣Параллельно с этим растет спрос на увеличение B2B-отсрочек. Поставщики, зажатые в тиски высокой себестоимости, требуют ускорения платежей, что делает цифровой факторинг безальтернативным способом балансировки интересов. Факторинг окончательно перестает
 
Главные тренды рынка факторинга в 2026 году

🚀Масштабирование Reverse Factoring (SCF): Фокус смещается с поставщика на покупателя, позволяя оптимизировать оборотный капитал всей цепочки.

🚀Демократизация МСБ: благодаря автоматизации скоринга, факторинг становится массово доступным для малого бизнеса через маркетплейсы.

🚀 ESG-факторинг: Появление льготных ставок для компаний, соблюдающих стандарты экологической и социальной ответственности.

🚀 Автоматизация Compliance: Роботизированная проверка контрагентов сводит риск мошенничества к минимуму.
Главным трендом стал AI и скоринг нового поколения.

🚀Искусственный интеллект теперь оценивает дебиторку в реальном времени, анализируя не только финансовую отчетность, но и поведенческие паттерны платежной дисциплины по тысячам косвенных признаков. Это позволяет снизить риск дефолта и, как следствие, уменьшить комиссию для добросовестных клиентов.
 
Обсудили в эфире нашего подкаста самые вкусные детали бизнеса

Яндекс подкаст
ТГ подкаст


☝️Полезно послушать как бизнесу так и участникам финансового сектора.

Гость:  Марина Стешина @project_profi, Эксперт в области технологических сервисов для корпоративного сегмента
Yandex Music Business inside Это уникальный подкаст, в котором мы говорим об ежедневных проблемах бизнеса и ищем практические... • Podcast • 105 subscribers
  • 👍 5
  • ❤ 3
  • 🔥 3
  • 🥰 1
  • 🤡 1
Post #313 436

Forwarded from FINNEXT – форум финансовых инноваций

🏆Друзья, стали известны лауреаты Премии FINNEXT в основных и специальных номинациях! Сегодня наградами отмечены команды:

– В номинации FINNEXT Кибербезопасность:
ВТБ за кейс «AI Antifraud система».

– В номинации FINNEXT Цифровой бэк-офис:
АО «Альфа-Банк» за кейс «xCom — универсальная коммуникационная платформа для встраивания банковских сервисов в экосистему партнеров».

– В номинации FINNEXT ЦФА и криптовалюты:
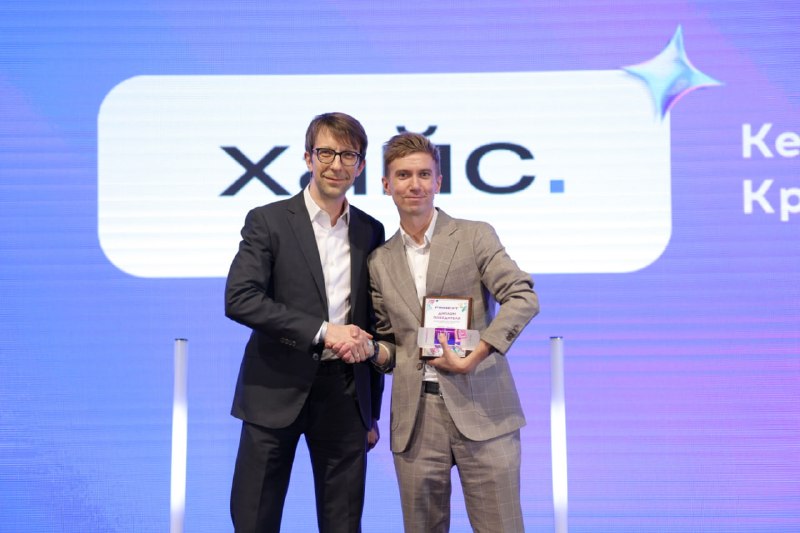
ООО «Хайс» за кейс «КриптоХаб».

– В номинации FINNEXT Маркетинг:
АО «Альфа-Банк» за кейс «AI-платежный прорыв: автоматизация обязательных платежей с динамическим ML-кешбэком».

– В номинации FINNEXT Большие данные:
СберСтрахование и ИТ-интегратора GlowByte за кейс «Платформа графовой аналитики окружения клиента для СберСтрахования».

– В номинации FINNEXT Платежные решения:
ПАО «Банк ПСБ» за кейс «Сервис “Волна” — оплата по Bluetooth».

– В номинации FINNEXT Клиентский сервис:
Т-Бизнес за кейс «Выездной выпуск КЭП от Т-Банка. Первый в России выездной сервис выпуска квалифицированной электронной подписи».

– В номинации FINNEXT Человеческий капитал:
Фиалка ЭАЙ за кейс «Fialka AI — ИИ-тренер по переговорам и убеждению».

– В номинации FINNEXT Партнерство:
АО КБ «Юнистрим» за кейс «Платформа микрозаймов для трудовых мигрантов: партнерская модель финансовой инклюзии».

👉 Также в спецноминациях награды были вручены командам:

–
ООО «Пэй Энджин» в номинации «Инновации в платежной инфраструктуре»;

– Банка «ВБРР» (АО) в номинации «Надежный сервис оплаты ЖКУ»;

– СДМ-Банка и BSS в номинации «Драйвер цифровой трансформации: база знаний»;

– УК «Альфа-Капитал» в номинации «Инновация года в инвестиционной управляющей компании»;

– АО «НПФ ГАЗФОНД пенсионные накопления» за проект «Личный кабинет клиента НПФ ГАЗФОНД пенсионные накопления» в номинации «Инновационный IT-продукт в сфере НПФ»;

– ПАО СК «Росгосстрах» и компании «Синимекс» в номинации «Инновационная Data-платформа для AI и аналитики»;

– А7 в номинации «Финансовая логистика будущего — лидер скорости трансграничных переводов»;

– «Плати по Миру» в номинации «Финтех-прорыв в B2C 2026»;

– «Платформа ТРАНСФЕРМАТИКА» в номинации «Технологическое лидерство в банковских решениях для нового опыта ВЭД-расчетов»;

Поздравляем победителей и с нетерпением ждем, кто станет обладателем Гран-При!
  • ❤ 4
  • 🔥 4
  • 👏 3
Post #312 599
Дорогие друзья, приветствую всех в новом году!

Хочу начать этот год с интересной для меня самой темы – это дебиторская задолженность.
И рассматриваю ее сегодня не в классической бизнес-модели работы коллекторных агентств, а как инвестиционный инструмент и новую бизнес-модели с хорошим капасити рынка.

Когда доходность депозитов падает, а маржинальность бизнеса снижается, то самое время посмотреть на рынок под другим углом.

Тема эфира: «Новые бизнес-модели на старых рынках в 2026»

Гость эфира: Светлана Васина, Генеральный директор компании Кономика, conomica.ru

В эфире подкаста мы детально разобрали основы бизнес-модели:

1️⃣ Модель монетизации

2️⃣Платформенные решения

3️⃣ Подходы к оценке дебиторской задолженности

4️⃣ Взаимодействие с частными инвесторами и юридическими лицами

5️⃣ Выпуск ЦФА на дебиторку - Кономика сдала первый в рынке выпуск

Исторически выкупали просроченную дебиторку, но сейчас все чаще клиенты просят выкупить текущие долги для пополнения оборотных средств

Это то самое движение бизнеса в пользу привлечения новых источников финансирования. Где выгоднее продать текущую дебиторскую задолженность с дисконтом, чем привлечь кредитные деньги банков.


Отсутствие НДС в сделках.
А также по потенциал рынка в почти 170 трлн рублей открывает большие перспективы новых бизнес-моделей.


Как игроки рынка могут переиспользовать эту модель или начать сотрудничать с аналогичными платформами?

🚀Снижение темпов кредитования в 2026 году очевидный факт. Перемещение фокуса кредитных организаций на новые бизнес-модели может стать ключевым факторов диверсификации кредитного бизнеса

🚀 Также, модель актуальна для КА, Факторов и инвестиционных платформ. Например использовать платформу, как новый канал для быстрого привлечения фондирования или цессии долгов ЮЛ.

🚀 А для частных инвесторов портфель дебиторской задолженности может стать инструментом роста доходности на фоне снижения ставки по депозитам

Продолжу серию постов про новые и кросс-индустриальные бизнес-модели 🙌
____

Всем высокой доходности и берегите себя!
  • 👍 6
  • 🔥 3
  • ❤ 2
  • 👏 2
Older posts →

About this channel

How can I read @banks_inside without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Banks_inside: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Banks_inside have?
Banks_inside (@banks_inside) has 336 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Banks_inside know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →