TGViewer
Channel Public Channel
A.LIST

A.LIST

@alcorating

Рейтинги продаж алкогольных напитков, аналитика рынка и данные о производителях.

Сайт A-LIST.ru

Автор проекта A.LIST
Андрей Московский

Контакт:
am@a-list.ru
Subscribers
3.16K
Photos
375
Videos
11
Links
648

Showing posts older than #1013 · Back to latest

Older Posts 20 shown
Post #1012 1.83K
Прежде чем открывать ссылку на новый материал — маленький эксперимент.
Какую долю алкоголя в России вы навскидку считаете нелегальной? Не гуглите, просто напишите число в комментариях. Подозреваю, у большинства получится цифра, начинающаяся с тройки или даже с пятёрки. Потом сверим.

А теперь про то, как это считал я. В начале была идея для заметки в Telegram. В итоге получился самый сложный по подготовке материал A.LIST. «Клуб миллионеров» со своей сотней брендов и то легче шёл.
Началось с чата: официальное потребление падает, значит объём уходит в тень.

Взял оценку Минздрава и продажи РАТК, поставил рядом. Разница нашлась за пять минут. Следующие пять полных рабочих дней я объяснял сам себе, что она значит.
Половину времени съели поиски и перепроверка данных. Находишь цифру, радуешься, а потом выясняется, что есть более свежая версия или изменился метод расчёта.

Ещё часть времени ушла на методику Минздрава: в 2025 году её поменяли, и надо было понять, что именно изменилось. В упрощённом виде логика такая: к зарегистрированным продажам, как минимальной планке потребления добавляют оценку неучтённого потребления, которую выводят через косвенные показатели — смертность, заболеваемость, продолжительность жизни и другие последствия употребления.

А дальше самое интересное. Как сложить в один разрыв самогон, нелегальное пиво, подпольную водку, дьюти-фри и погрешность модели? И можно ли всё это называть одним словом «нелегальный рынок»?

Это не исследование неучтенного в ЕГАИС рынка и не попытка угадать точную долю нелегала. Это проверка масштаба: что должна означать каждая большая цифра, если перевести её из процентов в бутылки, покупателей, сырьё и инфраструктуру.
Вывод у меня получился. Но сначала — ваше число.

Разрыв ещё не рынок — новый материал A.LIST.
  • 👍 16
  • 👏 4
  • ❤ 3
  • ❤‍🔥 1
  • ✍ 1
  • 🕊 1
Post #1011 1.6K
ЛВИ теряют темп.

Первый сигнал был в июне. Рост продаж ЛВИ замедлился до 4,4% к прошлому году после 13,4% в первом квартале.

Теперь пришли данные производства за июль.

После пяти месяцев роста производство ЛВИ снова ушло в минус — на 3,1% к июлю прошлого года. В июне оно ещё росло на 8,9%.

Само по себе производство о спросе ничего не говорит. Компании могут сокращать выпуск, распродажу запасов никто не отменял. Поэтому делать вывод, что рост ЛВИ закончился, пока рано.

Но последовательность уже интересная: в июне замедлились продажи, в июле вслед за ними снизилось производство.

Именно ЛВИ до сих пор оставались главным растущим сегментом крепкого алкоголя.

На следующей неделе ждём продажи за июль. Они покажут, продолжилось ли торможение.
  • 👍 11
  • ✍ 4
  • ❤ 3
Post #1009 1.61K

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 👍 20
  • ❤ 5
  • 🤔 1
Post #1008 1.53K
Пьём меньше, выбираем иначе
Сегодня вышли два материала, которые стоит читать вместе.

«РБК Вино» разбирает причины снижения потребления алкоголя в России. В 2025 году показатель снизился до 8,06 л чистого спирта на человека. Оценка на 2026-й — 7,77 л, минимум с конца 1990-х.
Нынешнее снижение началось не вчера. Это долгосрочный тренд, внутри которого в 2023–2024 годах произошёл скачок продаж. В 2025-м и первой половине 2026 года рынок дополнительно прижали рост акцизов и МРЦ, региональные ограничения продаж и общее повышение цен.
Но общий объём — только часть картины. Внутри рынка быстро меняется соотношение категорий.
Об этом наш новый материал: «Самые продаваемые настойки России в 2026 году: что покупают вместо водки, виски и рома».

Ликёро-водочные изделия стали единственной растущей категорией крепкого алкоголя: плюс 10,1% за полугодие. Сладкие настойки прибавили 20,2%, напитки на основе виски — 26,8%. Водка, коньяк и классический виски при этом снижаются.

Но складывать все ЛВИ в один тренд нельзя. Сладкие настойки — это интерес к выраженному вкусу. У напитков на основе виски и рома другая экономика: 35% крепости, меньшие акциз и МРЦ, знакомый образ на этикетке, место рядом с традиционными категориями и собственные марки сетей.
Рост к тому же выборочный. Горькие настойки уже перестали расти, а в ликёрах прибавляют лишь отдельные виды и бренды.

Дальше будем разбираться, что оказалось временной реакцией покупателей на рост цен и смену ассортимента, а что связано с изменением вкусов. Дело не только в цене. У каждой категории своя история и своё место в потреблении. Меняется и мировой рынок: растёт интерес к ярким вкусам, меньшей крепости и коктейлям. Всё это влияет и на выбор российского покупателя.
  • 👍 10
  • 🔥 5
  • 🤝 4
  • 🕊 1
Post #1007 1.58K
К статье «Коммерсантъ»: Выдержанный ответ.

Речь не об уходе армянских напитков из России. Товары продаются. Но уже можно оценить, что рынок почти не заметит, а что заменить будет сложнее.
Министр экономического развития России Максим Решетников считает, что Россия без труда заместит армянские товары, если их поставки сократятся. Для экономики в целом это, вероятно, так. Но на алкогольном рынке картина сложнее.

В 2025 году российская розница продала 3,31 млн декалитров армянских напитков — 443 бренда и более 2 500 товарных позиций от 169 поставщиков и производителей. Почти весь этот объём, 95,3%, приходится на коньяк. Доля Армении в категории коньяк более 21%.  То есть примерно каждая пятая бутылка. Плюс были поставки сырья для розлива в России.

Армянские виски и ром действительно заменить нетрудно: они занимают всего 0,4% и 1,4% своих категорий. Фруктовые дистилляты заметнее — 13,5%, но рынок у них небольшой.

С коньяком всё интереснее, особенно с выдержкой от семи лет. Дело не в нехватке выдержанных спиртов: они есть в России, Грузии или Франции. Просто «Ной» и «Арарат» покупают не как абстрактный коньяк, а за знакомый и понятный вкус.
В 2025 году напитки под общим названием «Армянский коньяк» потеряли 47,7% продаж. При этом «Ной» вырос на 16,6%, а «Арарат» — на 11,8%. Покупатель выбирает марку, а не только страну происхождения.

За армянским коньяком тянется и неприятный шлейф лабораторных проверок. Ассоциация «Союзконьяк», в рамках исследования продукции отдельно проверила 71 образец армянского коньяка от восьми производителей. В 35 из них — то есть почти в каждом втором — нашли спирты невиноградного происхождения. Это не повод обвинять все армянские марки, но вопросы к качеству возникли не на пустом месте.

Если поставки из Армении действительно сократятся, полка не опустеет. Но заменить популярные выдержанные коньяки будет сложнее, чем просто найти новый товар по той же цене.
  • 👍 19
  • 🕊 1
  • 🙈 1
Post #1006 1.71K
A.LIST Cognac AOC: одна стена, четыре разные вмятины Мировые отгрузки коньяка в 2025 году упали на 15,1%, выручка - на 25,3%. Отскок в начале 2026-го на этом фоне пока не разворот, а один удачный квартал. Большая четвёрка переживает один и тот же обвал по-разному.…
В дополнение к материалу о текущих продажах Cognac AOC в мире уточним "вес" коньячных домов из «большой четвёрки» в общем объёме рынка. На Hennessy приходится ориентировочно 53%, на Martell — 16%, на Rémy Martin — 11%, на Courvoisier — 6%; вместе они занимают около 86% мирового объёма и почти 91% рынка в денежном выражении.

BNIC не публикует единой актуальной разбивки по домам, поэтому часть долей — оценка A.LIST на основе отраслевых данных и открытой отчётности компаний.
  • 👍 19
  • ❤ 2
  • 👌 1
Post #1005 1.75K
Трубка, скрипка, безупречная логика — привычный образ Шерлока Холмса. Уже в первом рассказе о Шерлоке Холмсе Конан Дойл упоминает стоящие в гостиной на Бейкер-стрит погребец со спиртным и газоген — домашний аппарат для приготовления содовой. В русских переводах эта выразительная деталь почти исчезла, а позже была изменена до неузнаваемости. Между тем именно она помогает понять, что пили на Бейкер-стрит.

Обычно для исторических материалов мы ищем подтверждение в документах; здесь таким документом стала литература.

Новый материал A.LIST: «Газоген в углу».
  • 👍 23
  • ❤ 2
Post #1004 1.81K
Cognac AOC: одна стена, четыре разные вмятины

Мировые отгрузки коньяка в 2025 году упали на 15,1%, выручка - на 25,3%. Отскок в начале 2026-го на этом фоне пока не разворот, а один удачный квартал.

Большая четвёрка переживает один и тот же обвал по-разному. Новый материал - о том, как падение влияет на продажи Rémy, Hennessy, Martell и Courvoisier, почему индустрия ищет выход в новых продуктах для новой аудитории и почему российский рынок коньяка идёт в противоход миру - с рейтингом топ-5 брендов по продажам в первой половине 2026 года в России.
Читать на A.LIST
  • 👍 24
  • ❤ 4
  • 🕊 3
Post #1002 2.03K
На рынке крепкого алкоголя достаточно и статистики, и рейтингов. A.LIST свою нишу занял и будет стараться её удержать: фокус остаётся на анализе перспектив развития, а не только на подведении итогов. Формат проекта меняться не будет.
В сети много проектов, составляющих рейтинги лучших напитков. За одними стоит методическая работа, другие решают рекламную задачу. Разница между ними для читателя не всегда очевидна.

Поэтому есть вопрос, который заслуживает отдельного разговора: что именно сегодня имеет смысл оценивать — сам напиток или отношение к нему?

A.LIST начинал с дегустаций в 2023 году. За два года мы провели независимую оценку более 200 популярных напитков в ключевых категориях. В работе участвовали более 80 специалистов индустрии.
Весной 2025 года дегустации остановились. Методика, разработанная совместно с коллегами из Гильдии АЛКОПРО, требовала серьёзного бюджета. Продолжение означало бы переход от личной инициативы к коммерческому формату, который пришлось бы окупать и обосновывать. Кроме того, органолептические оценки неизбежно вызывали споры — и среди специалистов, и среди потребителей.

Поэтому сейчас рассматриваю не возвращение к дегустациям, а другой объект оценки: не вкус как таковой, а отношение человека к продукту. Купит ли он его повторно? Считает ли цену оправданной? Выберет ли среди альтернатив? По сути, речь идёт о потребительских исследованиях.

Первый небольшой шаг —отчёт о продажах водки за первое полугодие 2026 года в новом формате. Это ещё не потребительское исследование, а рыночные данные, представленные так, чтобы человек мог соотнести с ними собственные покупки.

Рейтинг водки по продажам в России за первое полугодие 2026 года. ТОП 10 марок.
  • 👍 15
  • ❤ 4
  • 🔥 3
  • ✍ 2
Post #1001 1.65K
Иностранные компании ушли из России. Их виски — нет.
Без прежнего маркетинга и привычной системы поставок продажи семи крупнейших импортных марок выросли на 29,3%. Российские сети ничего нового не изобрели. Покупатель тоже.
Почему знакомые марки продолжают расти почти без участия своих владельцев и есть ли шанс у российского виски — в расширенном комментарии A.LIST к материалу «Коммерсанта»:
Новый импорт, старый выбор
  • 👍 19
  • ❤ 5
  • 🔥 3
Post #1000 1.73K
Компании любят рейтинги. Особенно рейтинги про «успешный успех», а не про то, как компания скатилась из первой десятки. Место в списке превращается в пресс-релиз, слайд для партнёров и законный повод напомнить рынку о себе. Ничего предосудительного: хороший результат нуждается во внешнем подтверждении.

Именно поэтому даю ссылку на новый рейтинг крупнейших производителей алкоголя Forbes. Данные «Клуба миллионеров A.LIST» использованы в нём для подтверждения положения и результатов нескольких брендов.

Приятно. «Клуб миллионеров» постепенно становится справочной базой, к которой обращаются при подготовке материалов. Это сообщение можно считать маленьким пресс-релизом о том, как помогли подготовить большой рейтинг.

Впрочем, работать ещё и работать. Рейтингов, исследований и аналитики становится всё больше. Одни помогают понять рынок, другие оставляют после себя больше вопросов, чем ответов. У пива производство и розница расходятся на 2 млрд литров, и никто толком не объясняет, куда они делись. Сидр в июне вырос на 37% - хотя спрос на настоящий сидр в это же время падал.
Хочется, чтобы A.LIST относился к тем источникам, что помогают понять. Поэтому празднование завершено, возвращаемся к таблицам. Сами они, увы, себя пока не проверяют.
  • 👍 15
Post #999 1.67K
Рынок разбирает первую десятку

Пока рынок рос, слабые результаты терялись на фоне общего подъёма.

Сейчас рынок падает, кредиты дорогие, а сети хотят от поставщика всё и сразу: промо, бесперебойные поставки и маржу. Полка, как выяснилось, не благотворительная организация и отечественного производителя поддерживать не нанималась.

По итогам первого полугодия 2026 года сопоставимый рынок крепкого алкоголя просел на 0,9% год к году. В первой десятке появились отстающие: розничные продажи АСГ упали на 9,4%, Стеллар - на 5,2%, Руст - на 4,5%. АСГ потеряла около 490 тыс. дал и 0,88 п.п. доли рынка. Руст недосчитался 132 тыс. дал, Стеллар - 109 тыс. дал.

Само по себе падение ничего не доказывает. Всегда можно сослаться на изменения в портфеле, отказ от невыгодных контрактов или защиту маржи. Иногда плохие цифры и правда часть плана. По крайней мере, так это обычно выглядит в пресс-релизе.

На другом полюсе - те, кто прибавил и объём, и долю. Татспиртпром увеличил продажи на 981 тыс. дал, а долю рынка - с 9,16% до 10,71%. «Группа Ладога» прибавила 338 тыс. дал и нарастила долю рынка.

Рынок уже перераспределяет позиции внутри первой десятки. АСГ обещает наверстать потери во втором полугодии, а «Татспиртпром» и «Группа Ладога» ждать конца года не стали: объём и долю они забирают уже сейчас.
На падающем рынке отставание стоит денег. Меньше объём - труднее удерживать полку и ещё что-то зарабатывать самому. А сеть, которая ищет, на ком заработать больше, такое отставание замечает быстро.
«Башспирт» закончил полугодие с небольшим ростом, но опустился с десятого места на одиннадцатое и уже обзавёлся слухами о возможной покупке «Росспиртпромом».

Консолидация не всегда начинается со сделки. Иногда компания ещё самостоятельна, но рынок уже обсуждает её в другом качестве.
  • 👍 11
  • ❤ 7
  • ✍ 4
Post #998 1.46K
  • 👍 8
  • 🔥 2
Post #997 1.67K
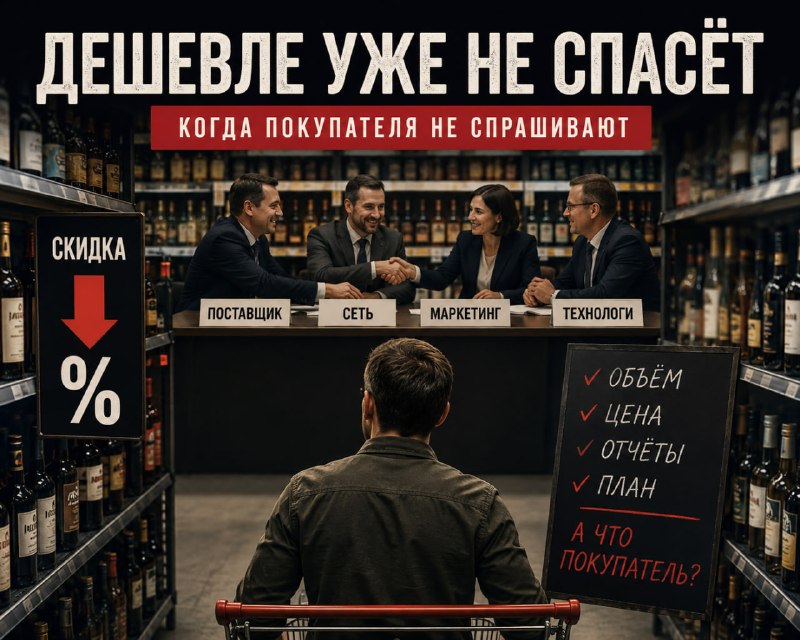
Сети и производители в итоге договорятся - деваться им друг от друга особо некуда, слишком многое завязано на обе стороны. Поставщик подвинется по цене, сеть даст объём, маркетологи придумают новую этикетку, а технологи впишут напиток в нужную цену.
А вот про покупателя, кажется, забыли.
По расчётам бизнеса он образцовый: берёт то, что осталось на сократившейся полке, и с радостью покупает подешевевшее. Не потянул виски или ром - возьмёт напиток на их основе. Не купил без скидки - дождётся жёлтого ценника.
При всех накопленных данных о покупателе у сетей в ходу остаётся один главный инструмент - старый как сама торговля: снизить цену. Но цена поможет при первой покупке. Повторные обеспечивает сам продукт.
Новый материал A.LIST — «Дешевле уже не спасёт» — о том, что теряет покупатель, пока сети и производители договариваются между собой.
  • 👍 13
  • 👏 3
  • 🔥 2
Post #996 1.84K
Плюс 1,5%, которого нет: крепкий алкоголь по итогам полугодия 2026

Розничные продажи крепкого алкоголя свыше 9% за январь–июнь 2026 года формально выросли на 1,5%. Напомним, что этот плюс существует в отчётности, потому что добавлены четыре новых региона, которых не было в базе прошлого года. На сопоставимой по статистике продаж территории рынок сократился на 0,9%.
Разница между опубликованной и сопоставимой динамикой составила 2,44 процентного пункта — практически ровно столько, как A.LIST оценивал после итогов пяти месяцев.

Полугодие подтвердило направление прогноза: водка ушла в минус на 2,4%, коньяк потерял 6%, другие спиртные — 2,8%. Но средняя цифра уже скрывает главное. В июне сопоставимый рынок сократился на 4,9%: водка — на 6,3%, коньяк — на 9,2%, другие спиртные — на 6,2%.

Плюс 1,5% — статистический. Минус 4,9% в июне — потребительский. На бумаге рынок ещё растёт, в магазинах он уже отступает.

ЛВИ остаются единственной растущей группой, но динамика снизилась с 11,3% за январь–май до 10,1% за полугодие и 4,4% в июне. Это уже не локомотив рынка, а последняя подпорка. И она начинает сдавать.
Кто именно потерял объём, покажет статистика по брендам. В июле на A.LIST разберём победителей и проигравших внутри водки, коньяка, других напитков.
Следующая контрольная точка — итоги января–августа, перед высоким сезоном. Пока июнь показывает не стабилизацию, а дальнейшее ухудшение траектории.
  • 👍 7
  • 😱 6
  • ❤ 5
  • 🕊 3
  • 👎 1
Post #995 1.67K
Спецпроект A.LIST

Невидимый хозяин скотча

История компании Distillers Company Limited (D.C.L.)

О шотландском виски принято рассказывать однотипные истории: винокурня, семья, торф, традиции. Это не вся правда.
Современная индустрия скотча выросла не из культа винокурен. Она выросла из контроля - над зерном, складами, солодом, брендами и экспортом.
Держателем этого контроля была компания, которая почти никогда не говорила с покупателем от своего имени. На бутылках стояли Johnnie Walker, Haig, White Horse, Dewar's, Buchanan's - но не Distillers Company Limited. К 1927 году под её крышей собралась знаменитая пятёрка купажных домов, а за фасадом - винокурни, которые сегодня знает весь мир: Talisker, Lagavulin, Cardhu, Mortlach и многие другие. Отсюда и название материала: компания держала рынок, но никогда не показывалась на этикетке.
Компания ушла. Бренды, которые она построила, остаются великими и сегодня.
В короткий формат уместилась едва ли половина того, что хотелось рассказать про DCL - за кадром остались становление компании, работа во времена Сухого закона и войн, золотой век шотландского виски после Второй мировой и кризис Whisky Loch (тем более что у нас, кажется, своё озеро образовалось). Теперь понимаю, почему у авторов книг работа растягивается на годы. Это не претензия на исчерпывающую историю - скорее отраслевая история, собранная под мою собственную оценку событий.

История DCL - от зернового картеля 1877 года до сделки с Guinness и рождения Diageo - в новом материале A.LIST:

Невидимый хозяин скотча
  • 👍 15
  • ❤ 5
  • 👏 4
  • 🔥 2
Post #994 1.53K
Если у соседа получилось - почему бы не сделать так же.
Логика настолько понятная, что ей следуют многие: похожий вкус, похожая бутылка. Сегодня это продаётся. Завтра сеть выберет того, кто дешевле, а покупатель разницы не увидит.

Новая колонка A.LIST - о том, почему очевидная стратегия не такая уж безопасная, если у соседа она тоже была очевидной.

Сделаю как у соседа - это не стратегия
  • 👍 22
Post #993 1.75K
Интересно.
https://www.kommersant.ru/doc/8782191

Update:
У WineRetail на эту историю свой взгляд - про алкоголь в ритейле. Дыма без огня не бывает и раз эту сделку обсуждают, значит она зачем-то нужна крупнейшему игроку ритейла. Зачем?
  • 🤔 8
  • 🤷‍♂ 3
  • 🤝 2
  • 🤨 1
Post #992 1.9K
Клуб миллионеров: правка, которую лучше было не делать

По просьбам производителей, не попавших в список, рейтинг миллионеров Drinks International 2026 года обновили.

Добавили бренды Татспиртпром - четыре марки, с одной цифрой за 2025 год, без истории и динамики с общим объемом 9,3 млн кейсов, хотя конечно же данные у них были.
Появились бренды Global Spirits: Khortytsa - 11,7 млн 9-литровых кейсов, Morosha - 11,2 млн, Pshenychna Slyoza - 6,1 млн, Pervak - 2,6 млн. Четыре бренда - 31,6 млн кейсов, 284,4 млн литров водки, исторический максимум для холдинга.

Как редактор похожего рейтинга прекрасно понимаю, что идеальной базы данных не бывает. Но с обновлением Millionaires' Club 2026 у Drinks International получилась история, которую лучше было бы не трогать вовсе.

Khortytsa и Morosha - не новички, годами держались в мировых лидерах, и дело здесь не в самих брендах, а в конкретных цифрах. В 2021 году эти два бренда занимали около 10% российского водочного рынка - первое и второе место. В июне 2024 года суд обратил в доход государства 100% долей российских предприятий Global Spirits. Весь 2025 год, за который отчитывается обновлённый рейтинг, оба бренда идут уже без российского рынка. По грубой оценке, одна эта потеря должна была дать суммарное снижение около 2 млн кейсов год к году. В таблице DI - рост: Хортица +3,9% до 11,7 млн, Мороша +8,3% до 11,2 млн. За счёт какого рынка случился этот рост, если крупный рынок у компании в этот же период исчез?

DI работает на данных производителей и, возможно, базе IWSR - никто не заявляет, что цифры проверяются независимо.

Итоги при этом никто не пересчитал: категория водки в тексте рейтинга - всё ещё 36 брендов и 142,7 млн кейсов, хотя по факту их уже 45. Данные просто добавили в общий список, а аналитику и категорийные показатели не меняли.

Для рейтинга, на цифры которого ссылаются деловые издания по всему миру, корректнее было бы обновить данные полностью - список, категории и аналитику вместе, - чем вносить часть информации и оставлять остальное как было.
  • 👍 16
  • ❤ 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →