
Post #147
439
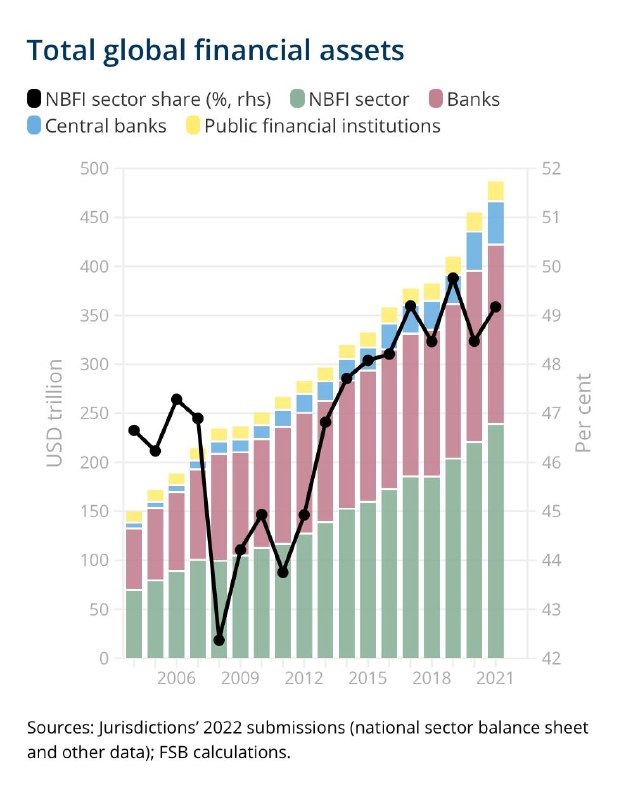
В продолжение темы про риски технического дефолта по казначейским бумагам США. Про что очень часто забывают, говоря об «устойчивости» финансовой системы и пресловутой «стойкости» (resilience) экономики - это о растущем «айсберге» сектора т.н. «теневого банкинга» или NBFI - небанковских финансовых посредников (это частные инвестфонды, включая хедж-фонды, фонды прямых инвестиций, венчурные компании, поставщики ликвидности на биржах, SIVы и т.д.). На низких процентных ставках этот сектор рос опережающими темпами, и если после финансового кризиса 2008 года для банков ввели крайне жесткие ограничения в плане их аппетита к риску, небанковские финансовые организации по-прежнему регулируются минимально. Не случайно они постепенно заменяют банки в качестве основного источника финансирования для LBO - поглощений на занятые деньги, в особенности в сегменте технологических компаний «роста» (которые не генерят и еще какое-то время не будут генерить позитивные финансовые потоки). Так, например, сегодня FT сообщила, что Apollo, Ares и Blackstone намерены выдать самый большой в истории LBO кредит на $5,5 миллиардов на выкуп 50% Cotiviti, финтех компании, ориентированной на сектор здравоохранения. Неизбежное замедление роста экономики (даже если верить в то, что ФРС удастся обеспечить «мягкую посадку», и рецессии не будет) в сочетании с высокой ценой денег повышает вероятность дефолтов в разы. По оценкам FSB, в 2021 году доля теневого банкинга в мировой финансовой системе вплотную приблизилась к 50% (почти $250 триллионов), у жестко регулируемых банков - лишь треть.
- 👍 4