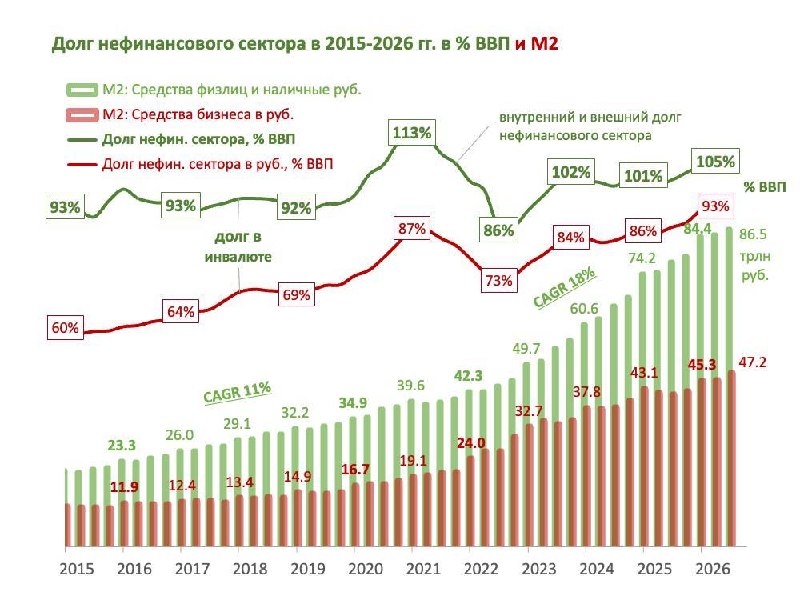

Общий долг, включая внешний и валютный, превысил 100% ВВП (225/214 трлн). Повышение ставки до 21% не смогло его сдержать - в 2024 ускорило динамику ВВП и долга, дальше ВВП замедлился, а долг продолжает расти ускоренным темпом. В том числе за счет процентов.
С 2014 идет сокращение внешнего и валютного долга при увеличении доли рублевого (202 трлн). Процесс ускорился после 2022 г. Внутренние сбережения активно замещали внешние.
Сейчас основная часть - это банковский кредит в рублях и деньги М2 с другой стороны.
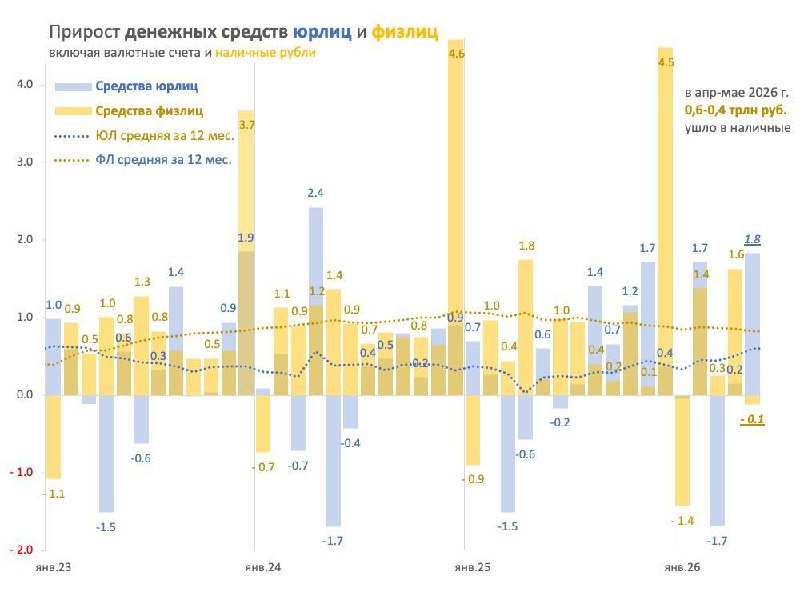
▶️ В структуре М2 прирост средств населения замедляется вслед за ставкой. Бизнес наоборот начал восстанавливать денежные запасы, наращивая долг. Компании могут брать кредиты или авансы бюджета про запас и оставлять средства на счетах.
Текущее ускорение роста М2/M2X до 13% г/г естественно при таких ставках, а минимальный рост 10,6% в 2025 оказался случайным. Компании тратили и остатки на счетах, и полученные проценты на обслуживание долга и инвестиции, решения о которых были приняты ранее.
ФАКТОР ПСБ. По открытым данным в росте М2 и кредита бизнесу в 2026 г. поучаствовал Банк ПСБ - его активы, взвешенные с учетом риска (RWA), выросли с 6,7 до 7,8 трлн в марте-апреле. В 2026 до 50% кредита бизнесу (+2 трлн) и до 40% М2 (+2,4) за счет одного банка.
Рост М2 в мае на 1,8 трлн ушел в средства бизнеса. На фоне нулевой динамики кредитов и депозитов в Сбере, он, скорее всего, также из не совсем рыночных кредитов и выполнения ГОЗ.
Но самое важное сейчас в
▶️ ДЕФИЦИТ И ПРОЦЕНТНЫЕ РАСХОДЫ БЮДЖЕТА. Обеспокоенность Банка России и участников рынка бюджетной политикой выливается в падение цен и рост доходности облигаций. 15% годовых на 5-15 лет - слишком высокая премия и к ожидаемой инфляции 4%, и к нейтральной ставке 8%.
Два года мы пытались снизить дефицит за счет повышения налогов и тарифов - проинфляционно. Теперь принято разумное решение допустить повышенный дефицит бюджета до 2029 г. при умеренных расходах.
Осталось не угодить в капкан из двух частей - практической и теоретической:
1️⃣ Инструменты. Минфин пытается выстроить прогнозируемые расходы на обслуживание долга на 15 лет равномерно по 2-3 трлн руб. в год, размещая длинные ОФЗ-ПД.
Если добавить проценты по госдолгу из принятой в законе логики (размещения ОФЗ только для обслуживания долга), равномерность окажется бессмысленной. В 2041 при средней стоимости госдолга 10-12-14% нужно будет заплатить 12-17-24 трлн против <4 трлн сейчас.
Минфину и Банку России нужно совместно думать о стоимости, структуре и срочности госдолга. В любом случае эти решения за эмитентом, а не кем-либо.
Увеличение доли флоатеров, коротких ОФЗ, участие ФНБ или ЦБ на вторичном рынке - возможные решения. Без этого регулятор может снизить прогноз по нейтральной ставке, чтобы компенсировать избыточное влияние стоимости госдолга. Я уже снизил нейтральную ставку в макроопросе ЦБ с 8% до 7%.
2️⃣ Отношение к дефициту бюджета и ставка.
Алексей Заботкин прекрасно выступил на завтраке Сбера ПМЭФ, защищая позицию Банка России. Мем "капкан Заботкина" понравился всем. ЦБ будет считать сравнение с "шоком Волкера" образцом успешной независимой ДКП. Визави продолжат винить во всех бедах ЦБ.
Без персоналий важнее, чтобы ДКП и бюджетная политика были согласованы в борьбе с инфляцией и не угодили в капкан: выше дефицит - выше ставка - выше проценты по госдолгу и дефицит.
В интервью Ведомостям Алексей повторил тезис "повышенный структурный дефицит означает более высокий вклад бюджета в совокупный спрос". Поэтому траектория ставки должна заранее быть уточнена (читаем - повышена). Тогда надо признать, чем выше ставка и стоимость госдолга, тем также выше вклад бюджета в совокупный спрос.
💡На самом деле, теоретическое допущение, что деньги из дефицита или кредита создаются только для спроса, устарело. Значительная часть новых денег обеспечивает необходимые финансовые сбережения, а они тем больше, чем выше ставка. Можно посчитать, какое должно быть кредитное предложение (MMT по-русски) #MMT
Продолжение о ставке...
@truevalue