РОСТ КОРПОРАТИВНОГО КРЕДИТОВАНИЯ или М2 ≠ РОСТ СПРОСА
Банк России в Трендах делает поспешный вывод:
💬 "При этом внутренний спрос продолжает расти, на что в том числе указывают высокие корпоративное кредитование и потребление домохозяйств в июле – августе". И дальше связывает повышенную динамику М2 со "значимыми проинфляционными рисками".
"Накачивать экономику денежной массой" можно не только за счет роста реального спроса, но и высоких ставок. Процентные доходы и расходы возникают по начислению, сразу увеличивают и обязательства, и деньги в М2, а уже потом в системе кто-то идет за кредитом, рестрактом, в бюджет для закрытия денежного дефицита и исполнения начисленных обязательств.
Эту историю сложно понять без SFC-моделей на макроуровне, но есть другая история, которую можно проверить по микроданным:
💡КОМПАНИИ ЧАСТО БЕРУТ КРЕДИТЫ И ОДНОВРЕМЕННО НАКАПЛИВАЮТ ОСТАТКИ НА СЧЕТАХ. Понятно, что эффект на спрос в экономике от таких операций нулевой.
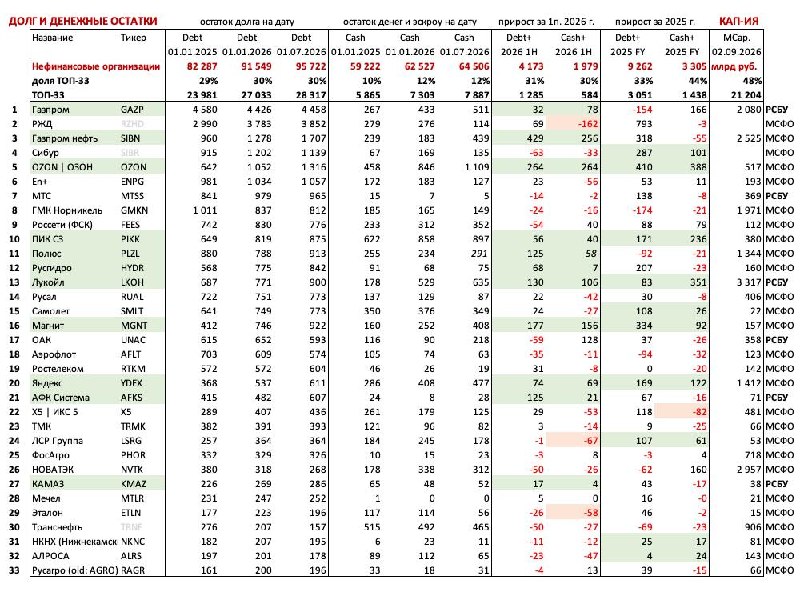
Посмотрим на динамику долга и денежных остатков по отчетности крупнейших компаний за 1п. 2026 и 2025 г. В рейтинге Смартлаба возьмем компании с долгом от 200 млрд руб. по МСФО и сравним с макроданными по банковской системе.
ТОП-33 компании держат 30% всего долга нефинансовых компаний (28 из 96 трлн руб.) и лишь 12% остатков на счетах (8 из 65 трлн с эскроу). При этом увеличивают и долг, и деньги на сопоставимую величину - 30% прироста в системе.
Подавляющая часть прироста долга и денег приходится на более узкий сегмент - каждая третья компания одновременно привлекает долг и оставляет средства на счетах. Это также следствие высокой ставки и потенциальных ограничений на кредитование крупнейших заемщиков. Спред между ставками по кредитам и депозитам для крупных компаний относительно невелик. Гораздо больше риск остаться без ликвидности в трудный момент.
ТОП-33 представляют до 50% российского рынка акций по капитализации (21 из 43 трлн). Посмотрим на отдельные компании:
• Застройщики обычно увеличивают проектное финансирование (ПФ) и остатки на эскроу. Здесь драйвером спроса выступает не корпоративное кредитование, а ипотека и сбережения населения.
• ОЗОН и Яндекс увеличивают и рыночный долг, и остатки свободных денежных средств на балансах своих банков.
• Магнит второй год накапливает и долг, и деньги. Цели компания не разъясняет, поэтому его акции упали в разы и стоят в 4 раза меньше остатков на счетах (104 млрд за вычетом 1/3 казначейских акций против 408 в деньгах). За 1п. 2026 получили убыток за счет нетто-процентов на 48 млрд. Много ~19% годовых на чистый долг 500 млрд при средней КС 15% (раньше было не более КС+1). При нормализации ставок компания начнет зарабатывать не только для своих кредиторов.
• Полюс скрыл в отчетности много расходов и остатки денег (они выросли вместе с долгом при 1,1 ND/EBITDA). Прибыль сократилась при росте цены продажи золота на 40%.
Разбор от Усиленных инвестиций дополню предположением - в отчетности скрыты безвозмездные пожертвования в бюджет. Всего ФБ получил 294 млрд в 1п. 2026 (191 за весь 2025 г.), из них до 100 мог заплатить Полюс.
• Вместо МСФО использована отчетность по РСБУ по Газпрому, Системе и МТС - для исключения двойного счета в холдингах. Также по Лукойлу, где в 2025 потерян внешний контур с 272 млрд и 654 млрд ушло на выкуп акций. АФК Система в МСФО на 100 млрд увеличила средства, ограниченные к использованию (обеспечение под РЕПО с акциями ОЗОН).
За пределами рейтинга остался ряд крупных компаний:
• Роснефть (скрытые данные в отчетности);
• банки, ДОМ.PФ и Мосбиржа как финансовые компании;
• держатели ликвидности - Сургут (6 трлн), ИнтерРАО (354 млрд), Татнефть (144), ММК (136), НЛМК (80);
• компании с долгом 100-200 млрд - Черкизово, Селигдар, М.Видео, ЧМК, Совкомфлот, Акрон, Европлан, ВК, Лента, Северсталь, Русснефть. #аналитика
@truevalue
Post #1516
4.82K
- 👍 34
- 👎 1