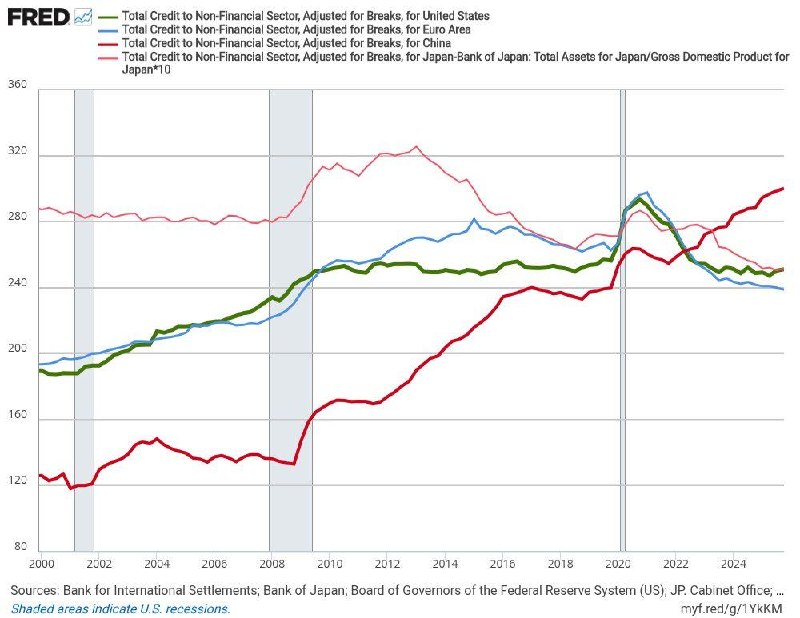
ОБЩИЙ ДОЛГ, ГОСДОЛГ И СТАВКИ. Общий долг нефинансового сектора в США, Еврозоне и Японии стабилен на уровне ~250% ВВП. Несмотря на все разговоры о кризисе госдолга и росте его стоимости, относительно ВВП госдолг не растет:
🇺🇸 В США госдолг ступеньками поднялся до ~120% ВВП после 2020 г. (~60% в 1991-2007, ~100% в 2012-2019)
🇪🇺 В Еврозоне частный долг снижается, а госдолг стабилизировался на уровне ~85% ВВП после ~100% ВВП в 2014-2021 гг.
🇯🇵 В Японии госдолг сокращается с >200% ВВП. Поскольку до половины госдолга принадлежит Банку Японии, на графике показан долг за вычетом баланса БЯ.
🇨🇳 В Китае рост экономики поддерживается уверенным ростом госдолга, при этом общий долг достиг максимальных 300% ВВП. С 2016 г. частный долг стабилен на уровне <200% ВВП, а госдолг вырос с 40% до 100% ВВП.
💡При таком уровне долга повышенные ставки ЦБ будут поддерживать номинальный рост долга и совокупный спрос за счет процентных расходов, нежели ограничивать динамику долга и инфляцию.
🇷🇺 В России общий долг менее 100% ВВП, госдолг ~16% ВВП, но ставки в 3-5 раз выше. То есть имеем тот же эффект от процентных расходов на рост долга и спрос, как и в более емких финансовых системах.
Повышенная инфляция и ставки в мире оказывают давление на дальний конец кривых госдолга. В этих условиях многие регуляторы (на уровне ЦБ или Минфина как эмитента) будут пытаться управлять стоимостью госдолга, чтобы минимизировать процентные расходы бюджета.
▪️В США Минфин увеличивает выкуп гособлигаций сроком от 10 лет до $4-6 млрд за операцию. Тенденция замещения длинного долга более коротким продолжится.
▪️В Китае все под контролем НБК - и ставки, и курс. Инфляция минимальная несмотря на безудержный рост госдолга.
▪️В России вместо короткого долга размещают флоатеры ОФЗ-ПК в пользу банков с 2020 г. На макроуровне это также сокращает дюрацию в условиях недостаточного спроса на долгосрочные активы. Вместо ОФЗ-ПД на 10 лет под 16% годовых в системе будут депозиты в М2 до 1 года под "плавающую" ставку ниже 14%. А банки заработают дополнительную маржу.
Возврат Минфина к аукционом ОФЗ-ПД сейчас ограничит снижение доходностей вслед за ставкой.
Тезис "рыночек порешает" не работает при таком уровне долга в мире (и ставок в России). Нужно убедить рынки, что рынок госдолга под контролем, чтобы уменьшить премию за риск в долгосрочных ставках.
В современной денежной системе стоимость финансового капитала определяется политикой ЦБ, эмитента национальной валюты и госдолга, а не теоретическими моделями из прошлого века. В последних ставка отражает виртуальный баланс сбережений и инвестиций, в котором смешаны финансовые и реальные переменные (межвременные предпочтения и производительность капитала). А емкий финансовый рынок с множеством инструментов отсутствует как класс. #аналитика
PS.
Надеюсь, что 11 сентября Банк России снова примет взвешенное решение вне консенсуса и снизит ставку на 25 б.п. Таким темпом 2% в год реальные ставки останутся высокими долго, ДКП жесткой - и продолжат ограничивать спрос и инфляцию.
Объяснял свою позицию на РБК (vk) #сми
При паузе на 14% будет тяжело вернуться к циклу снижения в 2026 г. Это приведет нас из базового в проинфляционный сценарий из ОНЕГДКП, в том числе из-за проинфляционных последствий высокой ставки.
Кроме ослабления рубля ничего не изменилось с прошлого заседания ЦБ. Инфляция 6,3% г/г идет в соответствие с прогнозом ЦБ на 3 кв. и 6-7% на 2026 г. Временные факторы топливной инфляции затухают, явного всплеска устойчивых компонентов не происходит, инфляционные ожидания нормализуются.
Повышенная динамика кредита и М2 сосредоточена в корпоративном секторе и обязана не спросу, а высоким ставкам, ужесточению условий на рынке облигаций и восстановлению денежных балансов бизнеса.
Продолжение цикла смягчения ДКП поддержит рынок капитала и даже курс рубля. Снижение спроса физлиц на облигации уже вылилось в перераспределение сбережений в наличные, потребление и отток капитала. Мегарегулятор должен учитывать эти тенденции. В итоге они влияют и на доверие к финансовой системе, и на инфляцию.
@truevalue
Post #1517
4.59K
- 👍 42
- 👎 8