
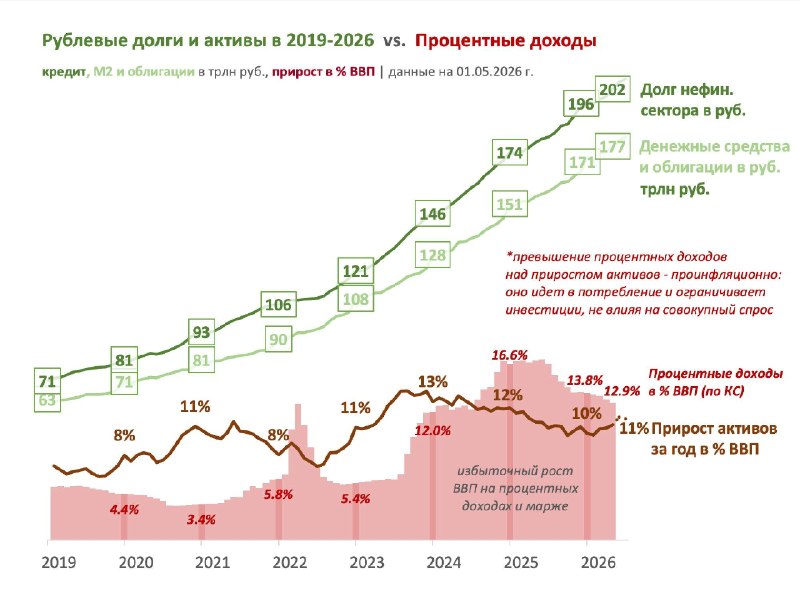
Макроэкономический анализ в условиях высоких ставок не должен исключать процентные доходы-расходы, их влияние на монетарные агрегаты (запасы), ВВП, реальные доходы и расходы (потоки).
Пока никто не готов к такому анализу. Возможно из-за выводов, которые войдут в противоречие с текущей ДКП, бюджетной политикой и их согласованностью в борьбе с инфляцией.
▶️ В обзоре финстабильности есть поверхностный анализ по совокупному показателю покрытия процентов ICR из МСФО крупнейших компаний за 2024-2025 гг. Почему-то не приведен 2023 г. с более умеренными ставками и II п. 2025 с наихудшими показателями.
Несмотря на явное ухудшение ICR<3 в 2025 у 75% компаний по доле в долге, делается вывод: "отдельным компаниям может потребоваться реструктуризация долга, однако большинство из них останутся устойчивыми". Другими словами можно сказать "до половины компаний останутся финансово неустойчивыми".
▶️ Свежая записка ДИП ЦБ РФ снова пытается нивелировать влияние процентных расходов бизнеса на инфляцию, но теперь совсем неудачно. В 2026 аналитики пишут о росте процентных расходов лишь на 12,7% г/г по опросу предприятий от 2024 г.
На основе этого делается вывод, что "проинфляционный эффект так называемого канала
издержек при повышении ставок значимо меньше дезинфляционного эффекта
процентного канала, который является основным в трансмиссионном механизме".
Кажется, не нужно проводить опрос, чтобы оценить 2х-кратный рост процентных расходов после 3-х лет сверхвысокой номинальной и реальной ставки.
▶️ Совокупный долг в рублях удвоился с 2021 г. до 202 трлн руб. Он включает 130 трлн кредитов и облигаций у некредитных организаций, 32 трлн госдолга в ОФЗ и 40 трлн кредитов физлицам. Основной рост пришелся на бизнес, при этом прибыли нефинансовых компаний остались на одном уровне 25-30 трлн с 2021 г. Отношение процентных расходов к прибыли могло вырасти до 4-х раз.
Кроме канала издержек есть канал доходов. Доходы физлиц росли ускоренном темпом в том числе из-за процентов по депозитам. Сейчас проценты превышают прирост активов, то есть часть процентов уже тратится в реальной экономике, а не сберегается/капитализируется в росте долговых активов.
💡ПРОЦЕНТНЫЕ ДОХОДЫ ПРЕВЫШАЮТ ПРИРОСТ ДОЛГА, ЧТО ПРОИНФЛЯЦИОННО. Сейчас процентные доходы* составляют ~13% ВВП (28 трлн) против роста долга/активов на 10-11% ВВП. В результате часть процентов создает дополнительный спрос в экономике от получателей процентов и недостаток спроса/инвестиций у плательщиков, которые не могут компенсировать уплату процентов сопоставимым увеличением долга.
*Процентные доходы оценены грубо по ключевой ставке (КС) относительно ВВП. В реальности средняя ставка по долгу выше КС, по денежным активам ниже КС, а фактическая ставка приходит к КС позже - график смещен вправо. Фактическая процентная нагрузка сейчас ещё на максимуме. Но решения о сбережениях и инвестициях принимаются из текущей ставки, а не средней в прошлом.
В моменте проинфляционность проявляется через канал издержек, незаметно, потому что совокупный спрос не меняется при любом превышении процентов над приростом активов.
Дальше будет хуже из-за изменения структуры спроса от инвестиций к потреблению и увеличения рисков финстабильности закредитованного бизнеса.
Ставка, при которой сравняется прирост долга и процентов по нему, сейчас ~12%. Всё что выше уже не ограничивает спрос, но создает дисбалансы и проинфляционно (MMT по-русски).
Нормальная ситуация, когда экономика сберегает не только начисленные проценты, но и часть доходов из реальной экономики (зарплаты, прибыли). До 2022 г. долги/активы прирастали на 8-11% ВВП, в том числе на 4-5% за счет процентов. Тогда вклад монетарных факторов в спрос был положительным. #MMT
При ставке 12-14,5% и росте долга в рублях на 11% ВВП в год общее влияние ДКП и процентных доходов в экономике проинфляционно.
Продолжение о долге, М2, процентных расходах бюджета и ставке...
@truevalue