
Чтобы разбавить теорию практикой, есть два примера из текущей реальной политики:
1️⃣ Сам глава государства озаботился высокими ставками по долгосрочным кредитам и дал поручение Правительству представить предложения. К тому, что увлекательно пишет Бла-бла-номика, можно добавить разве что - все в руках Минфина и его политике размещения госдолга. Размещайте короткий долг или флоатеры - давно об этом пишу. Об этом пишет и Егор Сусин, но зря считает, что это помешает занимать бизнесу на 2-3 года. Когда уже мы осознаем, что кредиты и госдолг не вытесняют что-либо, а создают деньги.
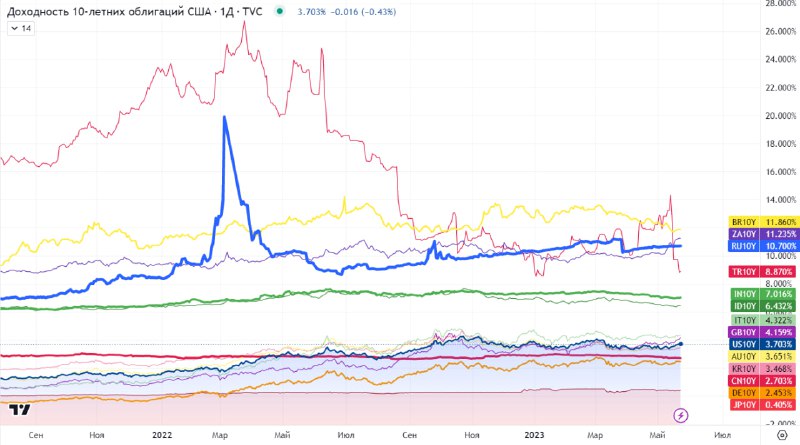
Впрочем, лучше бы проблемой озаботился Банк России. Примеров в мире много, когда самостоятельные, без указки сверху действия Центробанка стабилизировали ситуацию на рынке госдолга (Индонезия). На картинке ☝🏻 ставки по 10-летним гособлигациям: Россия среди худших с 10.7%. Даже в Турции ниже - 8.9%, в Индонезии - всего 6.4%, ну а в Китае стабильные 2.7%.
2️⃣ Банк России решил повысить нормативы обязательных резервов, видимо, считая, что это должно охладить спрос и кредитование. Но в современной системе это не более чем пережиток. Банки всегда могут занять деньги у ЦБ или на межбанке для выполнения требований по обязательным резервам.
В условиях достаточного капитала и высокой конкуренции среди банков ставки по кредитам вряд ли вырастут, а вот ставки по депозитам могут снизиться. Для банка стоимость привлечения депозита станет выше (ведь его большую часть придется бесплатно хранить на корсчетах в ЦБ). Меньше ставка по депозитам - меньше сбережений, больше спрос. Вот так все неоднозначно.
@truevalue
Post #1070
5.36K
- 👍 37