TGViewer
Channel Public Channel
TruEcon

TruEcon

@truecon

Егор Сусин. Мысли об экономике, процессах, финансовых рынках. Все остальны каналы-фейк.

Все написанное отражает личное мнение автора, носит общеинформационный характер, не может ассоциироваться с мнением, или позицией каких-либо организаций.
@ug_fx
Subscribers
26.5K
Photos
3.2K
Videos
14
Links
3.4K

Showing posts older than #5587 · Back to latest

Older Posts 14 shown
Post #5586 7.54K
#БанкРоссии #рубль #банки #fx #Минфин #нефть

Май закончился - страстей вокруг курса рубля много, но все же март-май - это период когда были качели, во многом связанные с бюджетным правилом: в марте покупки были остановлены, а в мае покупали меньше.

При этом, средний курс за три месяца c конца февраля особо не изменился:
🔸USD/RUB 77.6 → 76.7;
🔸CNY/RUB 11.1 → 11.2;


Понятно, что есть и другие факторы влияния, но думается, что амплитуда локальных колебаний в значительной мере связана именно с приостановками бюджетного правила (БП): в марте рубль ослабился 3.6 рубля к доллару (80.5) по сравнению с феврале (76.9), в апреле (76.9) был там же где и в феврале, в мае (72.8) был на 4.1 рубля крепче. Эти изменения вполне соответствуют по масштабу изменения операций по БП.

В июне сглаживающий эффект БП заработает в обычном режиме, 3 июня Минфин опубликует точные цифры - оценочно выходит ₽200-250 млрд в месяц при оценке цен на нефть Urals за май $86.5 за баррель и курса 72.8 рубля за доллар, а с 5 июня начнет покупать. В июле должны сократиться продажи валюты в рамках зеркалирования ФНБ (сейчас ₽4.6 млрд в день).

В целом эффект бюджетных операций на курс доллара +2..3 рубля (БП) в июне и еще +2…3 рубля (ФНБ) в июле относительно майского курса при прочих равных. Будут и встречные потоки, которые влияют на курс – это рост поступлений выручки от более высоких экспортных цен в апреле-мае (не только на нефть) и необходимость платить НДД в июле уже от высоких цен 2 квартала (до ₽0.5 трлн), но будет и сезонный рост импорта услуг летом.

Пока картина скорее выглядит больше в пользу возврата в сторону более привычных 75 + в июне-июле, хотя конечно, это при прочих равных, если достаточно упорное удержание цен на нефть в пределах $100-120 продолжится и нас не вынесет куда-нибудь в $150 по Brent, хотя даже если вынесет - то это уже история скорее притока выручки после июля...

Иран объявил о немедленном прекращении переговоров с США ... Трамп заявил, что ничего об этом не слышал...


@truecon
  • 👍 73
  • 🤔 27
  • ❤ 11
  • 👎 2
  • 🥴 2
Post #5585 6.37K

Forwarded from Банк России

⚖️ Компании и банки сохраняют устойчивость
 
🔘 Корпоративный сектор остается стабильным, однако прибыль компаний реального сектора немного снизилась, что в большей степени было связано с неблагоприятной конъюнктурой на сырьевых рынках. Снижение ставки и процентных расходов по кредитам способствует поддержанию устойчивости компаний.

🔘 В банковском секторе ситуация также устойчивая. У банков имеется достаточный запас капитала для покрытия возможных потерь по корпоративным кредитам и продолжения кредитования экономики.

🔘 Долговая нагрузка граждан продолжает снижаться в условиях роста доходов населения и умеренного спроса на кредиты. При этом благодаря мерам Банка России качество обслуживания кредитов постепенно стабилизируется после роста проблемных ссуд в 2024-2025 годах.
 
Подробнее читайте в Обзоре финансовой стабильности ↘️
  • 🤡 21
  • 👍 16
  • 🤣 6
  • 🤔 4
  • ❤ 3
  • 👎 1
Post #5584 9.17K
global-family-office-report-en-2026.pdf7.1 MB
#США #Минфин #долг #доллар #дефицит

"Большие деньги" задвигались

UBS опубликовал результаты очередного "опроса миллиардеров" Global Family Office Report 2026, какие ключевые выводы:

1️⃣ Подготовка к длительной неопределённости
64% обеспокоены геополитическими конфликтами в краткосрочной перспективе, 61% - в долгосрочной; растёт опасение долгового кризиса (56% на 5-летнем горизонте);

2️⃣ Рекордная активность в пересмотре аллокации
60% планируют изменить стратегическую аллокацию активов в ближайшие 12 месяцев - максимум за всю историю отчёта и вдвое выше, чем в последние 5 лет.

3️⃣Скепсис к доллару США: 65% ожидают ослабления доверия к доллару как резервной валюте; 47% считают свою экспозицию к USD избыточной, 29% уже сокращают или планируют сократить активы в долларах, а 30% увеличивают диверсификацию по валютам. Есть склонность к наращиванию доли золота с 2% до 3%, склонны хранить капитал ближе "к дому".

‼️ Более половины на пятилетнем горизонте опасаются долгового или финансового кризиса, 40% - инфляции, причем долгосрочные инфляционные опасения выше краткосрочных.

Безусловно, капиталы достаточно инерционны по своей природе - изменения не происходят быстро, ключевой момент пожалуй в том, что рекордное количество планируют пересматривать стратегическую аллокацию между рынками/валютами/регионами.

Трамп Ко, конечно, сильно подрезал доверие к доллару, усилив в т.ч. страхи долговых кризисов.

P.S.: Сам отчет тоже прикрепил, если кому интересно.

@truecon
  • 👍 133
  • 🔥 16
  • ❤ 15
  • 🙏 10
  • 💯 7
  • 😱 3
  • 🤔 2
  • 👎 1
  • 😁 1
  • 😢 1
Post #5581 7.83K
  • 👍 24
  • ❤ 1
  • ❤‍🔥 1
  • 👎 1
  • 🔥 1
Post #5579 8.73K
#США #инфляция #ставки #экономика #доходы #расходы #бюджет

США: норма сбережения и реальные доходы падают...

Отчеты США по доходам населения продолжают фиксировать падение реальных располагаемых доходов населения - в апреле -0.5% и падение за год -1.4% г/г. Падают они третий месяц подряд из-за ускорения инфляции. Рост реальных расходов на душу населения деградирует, но все же +0.1% м/м и +1.8% г/г - отказываться от потребления американцы пока не готовы, но дорогой бензин бьет по бюджетам.

❗️В итоге норма сбережения населения в США упала до 2.6%, стремясь к многолетним минимумам, учитывая методологические особенности, текущие цифры говорят о том, что фактические денежные сбережения американцев стали отрицательными, т.е. они тратили больше, чем зарабатывали.

📊 Инфляция в апреле составила 0.4% м/м и 3.8% г/г, основным драйвером, конечно стали цены на бензин в США +5.5% м/м и +28.2% г/г. Но не только это - рост цен на товары долгосрочного пользования резко ускорился до +0.7% м/м и 4.4% г/г - привет пошлины. Базовая инфляция была 0.2% м/м и 3.3% г/г, отчасти помогло снижение в медицине, но это локальные эффекты.

Любимый индикатор Пауэлла - услуги без энергии и жилья вырос скромно 0.1% м/м, но годовая динамика роста цен здесь осталась 3.6% г/г. Если смотреть в целом - то ситуация выглядит так, что инфляция услугах остается около 3.5%, по товарам ускорилась из-за тарифов и роста цен на ресурсы.

Но новый глава ФРС К.Уорш любит показатели усеченной инфляции и медианной инфляции, которые держатся в районе 2.4-2.8% г/г, проблема в том, что тот же Trimmed Mean PCE отсекает половину корзины, что приводит к сильному запаздыванию в инфляционных шоках. Так что пока он будет делать вид, что не видит инфляцию, хотя удастся ли ему продвинуть эту тему остальным - большой вопрос.

@truecon
  • 👍 59
  • 🤔 15
  • ❤ 7
  • 🔥 5
  • 😁 2
  • 👎 1
Post #5577 7.16K

Forwarded from Банк России

🌱 Денежная масса и кредит экономике в апреле выросли

⏺ Широкая денежная масса М2Х увеличилась на 1,2% главным образом за счет роста средств на рублевых депозитах людей.

⏺ Годовой рост М2Х ускорился до 12,5% после 12,2% в марте, а кредита экономике — до 9,4% после 9%.

⏺ Кредитование экономики остается ключевым источником увеличения денежного предложения. Сохраняется положительный вклад бюджетного сектора в рост денежной массы.

Подробнее — в материале «Денежные агрегаты и кредит экономике» ➡
  • 👍 17
  • 🤔 11
  • 👎 2
  • ❤ 1
  • 🥱 1
Post #5574 7.3K
#БанкРоссии #ставка #инфляция #экономика

Обзор "О развитии банковского сектора" зафиксировал достаточно бурный рост корпкредита в апреле

✔️Кредит компаниям прибавил ₽1.8 трлн (+1.9% м/м и 12.8% г/г), причем рос по широкому кругу компаний, локальный разовый это всплеск после четырехмесячной "диеты", или какая-то более устойчивая история оценить пока вряд ли возможно, но факт роста есть и это будет требовать дополнительно внимания.

✔️Средства компаний росли слабо на +₽0.2 трлн за месяц (+0.3% м/м и 10.5% г/г), динамика была слабой отчасти из-за высоких квартальных налогов.

✔️Кредит населению остался умеренным - рост на ₽0.2 трлн (0.5% м/м и 8% г/г), в основном за счет льготной ипотеки и автокредита, но и кредит наличными немного ожил.

✔️Средства населения выросли на ₽1.1 трлн (1.7% мм 12.6% г/г), в основном за счет социальных выплат в конце апреля, поэтому в основном росли остатки на счетах. Но еще ₽0.6 трлн ушло в наличные, причем в мае отток продолжался хоть и менее интенсивно.

Основная история апреля - это рост активный корпкредита в апреле, в среднем за полгода с поправкой на сезонность динамика корпкредита была ближе к верхней границе прогноза Банка России.

❗️ Недельные данные дали прирост цен на 0.07% н/н, всего 0.11% н/н с начала мая и 3.22% с начала года. Годовая динамика роста цен идет в сторону 5.3.% г/г, майская картина пока по-прежнему говорит в пользу <2% (SAAR). Бензин и поездки на Черное море добавили немного в инфляцию, овощи опять минусуют. Основная траектория смещается ближе 4% в мае, что в общем-то неплохо.

P.S.: Бюджет по расходам в мае пока выглядит скромным ~₽2.1 трлн за 25 дней, т.е. менее ₽100 млрд в день
  • 👍 40
  • 🔥 6
  • 🤔 6
  • ❤ 3
  • 👎 2
  • 🌚 2
  • 😁 1
  • 🤣 1
Post #5573 7.77K

Forwarded from Банк России

#БанковскийСектор
🪙 В апреле рост корпоративного портфеля значительно ускорился

🔵 Кредитование банками компаний с учетом облигаций увеличилось в апреле на 1,9% (+0,4% в марте). Банки активно выдавали рублевые кредиты компаниям из различных отраслей. В годовом выражении показатель вырос на 12,1 триллиона рублей, или 12,8% (+11,5 триллиона рублей, +12,4% в марте).

🔵 По предварительным данным, задолженность населения по ипотеке выросла на умеренные 0,4% (+0,3% в марте). Доля ипотеки с господдержкой сохранилась на уровне февраля-марта: около 60% от общего объема выдач. Прирост в годовом выражении составил 2,3 триллиона рублей, или 10,5%, как и месяцем ранее. Портфель потребительских кредитов в апреле практически не изменился (+0,1% после +0,4% в марте), а в годовом выражении сократился на 0,3 триллиона рублей, или 2,3% (-0,4 триллиона рублей, -3,1% месяцем ранее).

🔵 Средства населения на счетах в банках увеличились на существенные 1,7% (-0,01% в марте). Такая динамика связана в том числе с досрочной выплатой пенсий, а также индексацией социальных выплат. Средства юридических лиц выросли на умеренные 0,3% после сокращения на 3,3% в марте, когда компании заплатили много налогов.

🔵 Прибыль банковского сектора составила 348 миллиардов рублей, что на 22% ниже, чем в марте. Общий финансовый результат был немного выше прибыли — 369 миллиардов рублей — за счет положительной переоценки долговых ценных бумаг, отражаемой напрямую в капитале.

Подробнее — в материале «О развитии банковского сектора Российской Федерации в апреле 2026» ⤵️
  • 👍 15
  • 🤔 8
  • ❤ 1
  • 👎 1
Post #5572 6.9K
#нефть #инфляция #Кризис

"Ещё несколько дней"... "Еще пару недель" и будет сделка Ирана и США - который месяц. Но пока вполне удаётся удерживать цены на относительно комфортных уровнях.

За последнюю неделю в среднем через Ормуз выпускали ~2 mb/d, отдельные танкеры с СПГ тоже выскакивали,  что вернуло поставки на уровни, которые были до блокады США. В основном через "иранский коридор", но и тихо по краям тоже просачивается.

В целом все пока выглядит так, что, не смотря на всю риторику, участники процесса пытаются его модериновать цены так, чтобы +/- оставались в сложившемуся диапазоне. При этом, нефтетрейдер может получать под $30 с барреля, если "выводит" танкер из пролива.

У нас, бюджетная цена Urals пока формируется $85-90 за баррель, исходя из неё покупки в июне по бюджетному правилу могут быть примерно вдвое больше, чем в мае.

P. S.: до экспирации Бессент дотянул похоже ...

@truecon
  • 👍 58
  • 😁 13
  • ❤ 4
  • 🤔 4
  • 👎 1
Post #5570 6.22K
#БанкРоссии #ставка #инфляция #экономика

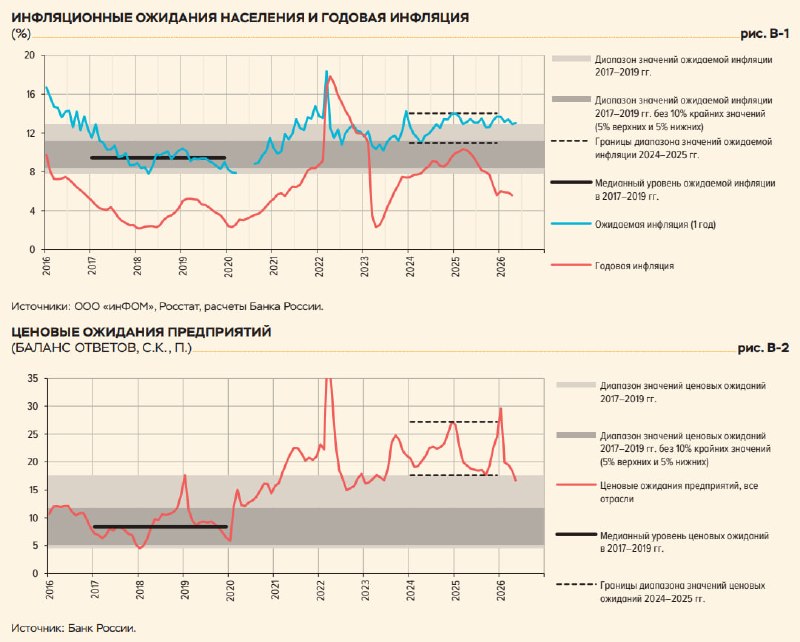
Банк России опубликовал обзор инфляционных ожиданий за май:

✔️ИО населения изменились незначительно 12.9% → 13% и в целом остаются повышенными. Чтобы двигаться в сторону менее жесткой политики регулятор хотел бы видеть:

" ...в качестве ориентира умеренных инфляционных
ожиданий можно принять медиану (9,5%) и усеченный диапазон (от 8,4 до 11,2%) значений за период
2017–2019 годов...."

Честно говоря, даже устойчивое возвращение ниже 12% было бы сильным сигналом в сторону меньшей жесткости... но не нейтральности.

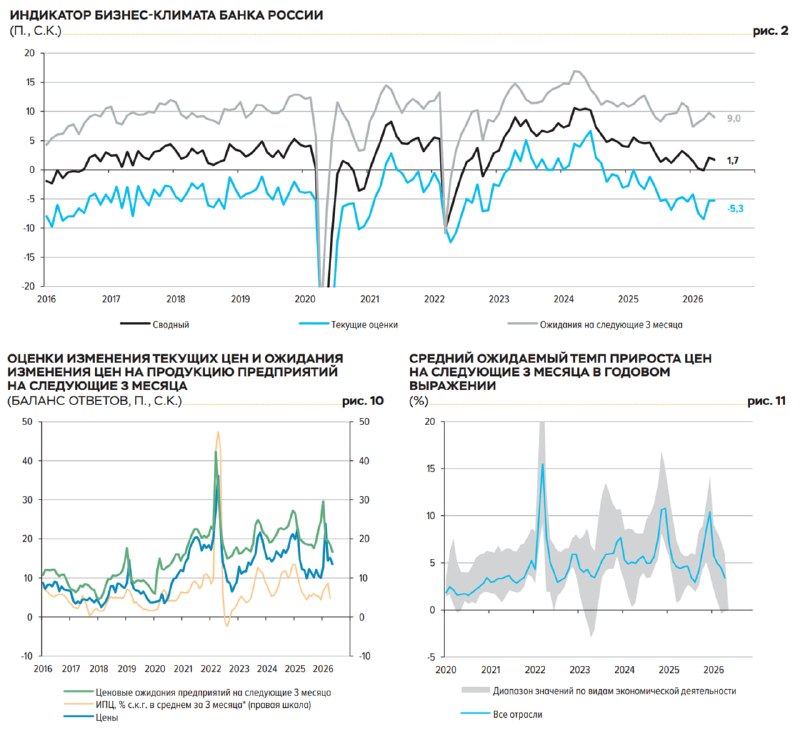
✔️Ценовые ожидания предприятий снова снизились: средний ожидаемый темп прироста цен на следующие 3 месяца по экономике в целом упал 4.5% → 3.4% в годовом выражении, по розничной торговле снижение 7.6% → 5.9%. По рознице это самый низкий показатель за последние 5 лет.

✔️Индекс бизнес климата в мае изменился незначительно 2.1 → 1.7. Ожидания немного ухудшились, текущая ситуация сильно не изменилась. Что стоит отметить - это резкое падение оценки текущей ситуации крупными добывающими предприятиями -4.5 → -12.2 и такой же сильный рост их ожиданий 4.9 → 13.9 э то отражает падение выручки в моменте на фоне ожиданий ее сильного роста в ближайшем будущем. Ну и настроения явно ходили за курсом, укрепление явно добавило немного грусти.

В целом данные говорят о сохранении динамики умеренного роста - слабые оценки текущей ситуации компенсируются достаточно высоким уровнем ожиданий. Приток экспортной выручки поддержит экономику в середине года. Ценовые ожидания предприятий устойчиво снижаются, что в в пользу продолжения цикла снижения ставок.

@truecon
  • 👍 44
  • 🤔 16
  • ❤ 6
  • 👎 1
  • 🤩 1
Post #5569 6.57K
#БанкРоссии #ставка #инфляция #экономика

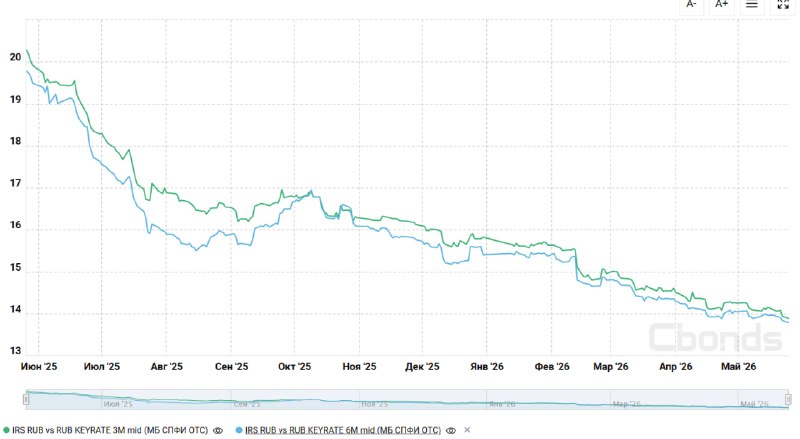
Чуть менее, чем за месяц до решения по ставке рынок свопов на ключевую ставку остается оптимистичным- своп на три месяца 13.88%, что означает ожидания понижения ставки ~1.25 п.п. за два заседания в июне и июле. Скорее смещаясь в более оптимистичную траекторию снижения сейчас, но с завершением года на уровне ~13-13.25% в декабре.

Фактически рынок закладывает достаточно активное снижение ставки на фоне летнего снижения инфляции и практически остановку осенью и до конца года на фоне тарифного ценового всплеска. Вроде бы логика понятна и линейна - лето сильное снижение инфляции, осенью - всплеск на тарифах [и прочих факторах] - остановились и ждем.

Но, как мне думается, учитывая лаги ДКП, летом нет никакого смысла ускоряться с точки зрения политики (если мы знаем про осень), чтобы не усиливать осенние эффекты. В конце концов, важен не столько сам рост цен в результате повышения тарифов, сколько вторичные эффекты от него, если их не будет - то и в остановках нет необходимости... а если они будут - то летнее ускорение только усугубит ситуацию.
@truecon
  • 👍 60
  • 👎 10
  • 🤔 8
  • ❤ 6
  • 😁 6
  • 💯 2
  • 👌 1
Post #5568 7.37K

Forwarded from Банк России

❗️ Банк России оспаривает нормативный акт ЕС, рассматривающий суверенные активы Банка России как элемент финансовой поддержки третьего государства

Банк России 22.05.2026 подал в Общий суд Европейского союза (г. Люксембург) заявление об оспаривании Регламента Европейского парламента и Совета Европейского союза от 24 февраля 2026 года № 2026/467.

Обжалование касается правового и финансового механизма, созданного указанным актом Европейского союза для предоставления Украине поддержки в 2026–2027 годах.

Регламент допускает трактовку о том, что погашение Украиной предоставленного ей займа будет осуществляться за счет активов Банка России, что является незаконной и скрытой формой использования активов как обеспечения займа и/или последующей легализации экспроприации суверенных активов.

Оспариваемый Регламент ЕС по своему содержанию и правовым последствиям выходит за пределы обычных мер финансово-экономического сотрудничества с третьей страной. Спорный механизм рассматривает суверенные активы Банка России как элемент финансовой поддержки третьего государства, изменяя правовой и экономический режим суверенных активов, и тем самым нарушает нормы права Европейского союза, фундаментальные права и применимые принципы международного права, включая иммунитет государств и их центральных банков.

Заявление подано в порядке статьи 263 Договора о функционировании Европейского союза и является продолжением работы по защите прав и законных интересов Банка России в связи с неправомерными мерами Европейского союза в отношении его активов. Банк России сохраняет за собой все права, требования, возражения и средства правовой защиты во всех юрисдикциях, доступные ему для обжалования любых незаконных мер, принятых Европейским союзом либо отдельными государствами-членами Европейского союза в отношении Банка России или его активов.
  • 👍 76
  • 🤣 30
  • 🔥 10
  • ❤ 5
  • 👎 2
  • 🎉 1
Post #5567 7.78K
#нефть #инфляция #Кризис

Похоже у Трампа особая красная линия, когда десятилетки вылетают за 4.5% - он сразу начинает "танцевать TACO", пытаясь как-то выправить ситуацию ... в прошлом году именно это заставило "дать задний ход" по тарифам

«Соглашение в значительной степени достигнуто путем переговоров, но его окончательное оформление зависит от отношений между Соединенными Штатами Америки, Исламской Республикой Иран и другими странами», — написал Трамп в субботу

Речь пока идет только о рамочном 30-дневном меморандуме, который скорее дает отсрочку для дальнейшего обсуждения. возможно выпуске какого-то объема загруженной в танкеры нефти из залива, чтобы купить время, т.к. в июне-июле, при текущей динамике мировых запасов, есть уже все риски увидеть их на таком уровне, когда рынок по ценам начнет разрывать.

Но посмотрим чем продолжится ...

@truecon
  • 👍 67
  • 😁 36
  • 🤔 17
  • ❤ 6
  • 👎 2
  • 🔥 2
  • 😢 1
Post #5565 7.25K
#БанкРоссии #кредит #банки #ставки #инфляция

Кредит в апреле разогнался

Итоговая оценка прироста денежной массы М2 за апрель была немного ниже предварительной +₽1.77 трлн (+1.4% м/м и +12.3% г/г), основной прирост реализовался в виде роста наличных (+₽0.61 трлн) и переводных депозитов населения (+₽0.99 трлн).

📌 С начала года М2 выросла на 1.8% - это близко к уровню 2018 года, но все же выше среднего диапазона значений 2016 -2019 годов, когда инфляция была близка к 4%. С другой стороны, бюджетный импульс сейчас сильно смещен на начало года (+₽1.4 трлн относительно 2025 года).

Непосредственно в апреле ускорение прироста М2 было связано с ростом требований банков к компаниям +₽2.3 трлн, рублевый кредит +₽1.9 трлн. Не очень понятно откуда такой рост, учитывая, что Сбер выдал всего ₽0.4 трлн, но скорее всего истории связаны с экспортерами и бюджетными потоками.

Данные по денежной массе не учитывают операции с нерезидентами (а судя по сильным движениям иностранных активов/обязательств они были), чуть более понятной ситуация будет после отчета по банковскому сектору.

А целом апрельский всплеск кредитования скорее компенсирует просадку последних месяцев: годовой прирост кредита вернулся к уровням января-февраля ~₽12 трлн в год. Денежная масса М2 растет на 12.3% г/г - быстрее диапазона прогноза Банка России 5-10%, но все же сам прогноз крайне консервативен [в 2016-2019 мы росли на 9-11%].

Ситуация смешанная - инфляция низкая, бюджет агрессивный, определяющими, видимо, должны быть майские цифры по бюджету и кредиту,

P.S.: Майские расходы бюджета пока идут достаточно скромно ₽1.9 трлн за 21 день, но в апреле тоже "накидали" много именно в последние дни, так что нужно ждать итоговых цифр.
@truecon
  • 👍 52
  • 🤔 9
  • ❤ 7
  • 🌚 2
  • 🥱 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →