
Федеральный инвестиционный налоговый вычет (ФИНВ): почему механизм буксует и чему нас учит мировой опыт
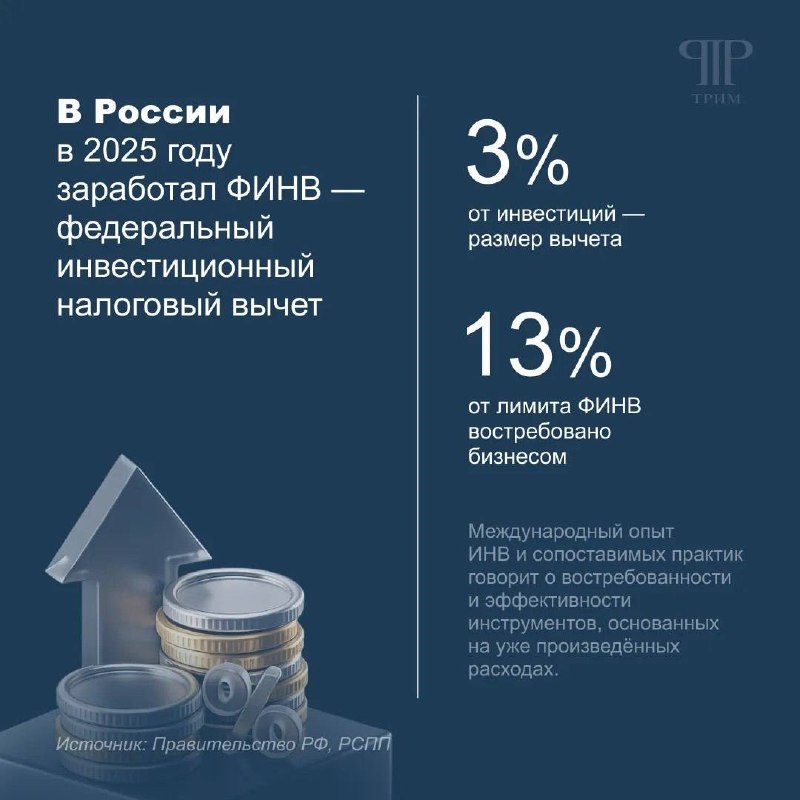
В 2025 г. в России заработал ФИНВ. Суть инструмента — снижение федеральной части налога на прибыль на 3% от объема вложенных инвестиций. Механизм может применяться в целом ряде отраслей: от добычи полезных ископаемых и обрабатывающих производств до гостиниц, ИТ и научных исследований.
❌ Однако за год, по оценкам РСПП, бизнес освоил лишь 20 млрд руб. при лимите в 150 млрд руб.
🌎 Мировой опыт
Макроэкономические исследования и практика говорят о востребованности и эффективности инструментов, основанных на уже произведенных расходах.
🇺🇾 Уругвай
ИНВ. Размер вычета — от 30% до 100% от суммы инвестиций. Механизм уникален жесткой привязкой к целям развития государства, которые оцифрованы в виде балльной матрицы из шести показателей. Дополнительные проценты вычета даются за инвестиции в отстающие регионы. При этом с 2026 г. для проектов от 30 млн долл. США количество показателей для получения 100%-ного вычета снижено до двух (новые рабочие места и НИОКР) вне зависимости от региона реализации. Механизм дал прирост инвестиций компаний в среднем на 11,5%. Вычет не носит одномоментный характер и растянут на срок от 4 до 25 лет, что эффективно для госбюджета.
🇺🇸 США
ИНВ. Мера работает под конкретные задачи. Для зеленой энергетики базовая ставка вычета — 6%, при дополнительных условиях — 30%. В 2024–2025 гг. бизнес выбрал все лимиты — 10 млрд долл. США. Для микроэлектроники ставка вычета — 35%. Ускоренная амортизация снижает налог на прибыль, так как позволяет быстрее включать инвестиции в расходы. Для обрабатывающей промышленности, химии и АПК действует механизм мгновенного списания затрат на оборудование. В производственном секторе это дало прирост новых инвестиций на 18%.
🇬🇧 Великобритания
Ускоренная амортизация (списание до 50% в первый год) дала прирост инвестиций на 11%. Для обновления фондов государство ввело 100%-ное единовременное списание стоимости оборудования. А в 2021–2023 гг. действовал супервычет — списание до 130% капитальных затрат из налогооблагаемой базы.
🇷🇺 А что в России?
Низкая востребованность ФИНВ в России связана с высокими административными издержками, ограничениями и более низкой по сравнению с мировыми практиками ставкой вычета. Более того, снижение фискальной нагрузки лишь на 3% в условиях высокой ключевой ставки не становится реальным стимулом для инвестиций.
🔔 Мы в МАХ | Мы в Телеграм
Post #97
283


- 👍 8
- 🔥 6
- 🤔 1