TGViewer
Channel Public Channel
Proeconomics-Realty

Proeconomics-Realty

@sq_metre

Доступно о недвижимости. Реклама @Kursistka обратная связь @netovetz
Subscribers
4.87K
Photos
1.3K
Videos
48
Links
1.2K
Recent Posts 20 shown
Post #2176 338
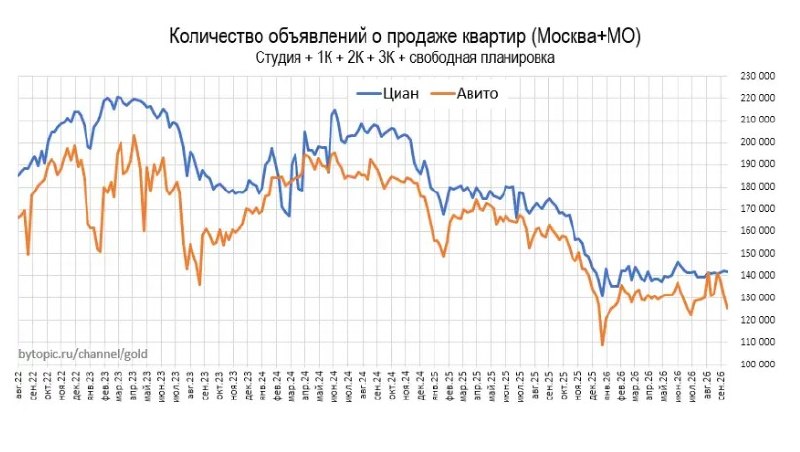
Весь последний год предложение квартир на продажу на вторичном рынке Московской агломерации держится на плато – предварительно упав в 1,5 раза по сравнению с пиком в 2022-24 годах. Это тоже одна из причин, почему в 2026 году пошёл нормализованный рост цен на вторичку (напомню, что он усреднённо на среднесрочной перспективе определяется как «уровень годовой инфляции +2-3%»; для сегодняшнего дня это будет +8-9% за год).

Многие аналитики сетуют на проседание вторички из-за высоких ставок ипотеки. Но мне думается, что это не единственная причина. Вторая – очень большое её предложение в 2022-24 годах. Это связано с релокацией сотен тысяч москвичей. Попросту говоря, многие уезжающие за границу рвали «последний якорь» - выставляли на продажу свою квартиру.
Post #2175 1.49K
Я не раз указывал, что льготная семейная ипотека сработала в противоположном направлении, чем она предполагалась как часть демографической политики. Воспользоваться ей смогли только высокодоходные группы россиян, которых изначально не надо было материально стимулировать для роста деторождения.
Вторые выигравшие от программы – девелоперы, нарастившие прибыли на искусственно возросшем спросе.
Об этом же говорит глава Ассоциации российских банков Гарегин Тосунян на семинаре АРБ «Жилая недвижимость»:

«Банки как коммерческие предприятия зарабатывают на ипотеке. В том числе и на ипотеке по льготным ставкам. Они выдают льготную ипотеку, конечно, не в ущерб себе. Разницу между рыночной льготной ставкой компенсирует государство. Госрасходы на это достаточно существенные.

Госбюджет – а фактически все налогоплательщики – расплачивается за тех, кто взял ипотеку по льготным ставкам. В том числе некоторые – в чисто спекулятивных целях. Возникают вопросы о необходимости большей избирательности. Большей адресности ипотечных программ. Кого мы поддерживаем? Получилась следующая картина. Налоги большинства граждан, в том числе не самых обеспеченных граждан, граждан, которые вообще не могут себе позволить ипотеку... Их налоги фактически перераспределяются в пользу людей с большими доходами.

Ипотеку могут себе позволить только обеспеченные россияне. Мы в банковской среде прекрасно знаем об этом. Многие люди с солидными сбережениями отправляли кредиты не на покупку жилья, а (в жильё) как инвестиции. При этом они пользовались льготными программами ипотеки по низкой ставке. Всё это, с учётом роста цен, никак не приближает, а даже в некотором смысле отдаляет от покупки жилья, тех, кто действительно в нем нуждается. Непонятна адресность этой поддержки».
Post #2174 1.69K
Банки лучше застройщиков понимают, почему для банковской системы очень опасен сложившийся диспаритет между ценами на новостройки и вторичку. Другое дело, почему при таком понимании банки допустили такой диспаритет.
Увидел реплику на этот счёт у главы Ассоциации российских банков Гарегина Тосуняна:

«Разрыв цен между первичкой и вторичкой достигает 40%. Это существенный дисбаланс. И в нём содержатся риски. В том числе для банков. Что происходит в момент покупки квартиры? Квартира в новостройке переходит в категорию вторички. И в случае дефолта заёмщика банк рискует не покрыть убытки за счёт реализации залога. Одно дело, когда вы в качестве залога предоставили квартиру как первичку. И совсем другая цена будет при реализации. При падении цен на недвижимость обесценивается залог».

Можно вспомнить финансовый кризис в Штатах в 2007–2008 годах. Он известен как кризис субстандартного ипотечного кредитования. Тогда рынок жилья насытился. И цены начали резко снижаться. Ипотечные ценные бумаги также стали падать в цене. Это привело к убыткам многих банков. Привело к убыткам пенсионных фондов».
Post #2173 7.21K
В январе-июне 2026 года на досрочное погашение ипотечных кредитов заёмщики направили 748,6 млрд рублей. Это на 34% больше, чем в январе-июне 2025 года (559,6 млрд). Среднемесячный объём выплат превысил 124 млрд рублей против 93 млрд годом ранее, по данным «Долгового консультанта».

По итогам же 2025 года совокупный объём досрочного погашения ипотеки рухнул по сравнению с 2024-м на 17%. Тренд изменился в начале 2026 года, когда по итогам первого квартала объём досрочного погашения по сравнению с январём-мартом 2025-го вырос на 18% (+55,3 млрд).

В чём причина такого резкого изменения поведения заёмщиков? Главный ответ – снижаются ставки по депозитам.
Мотив ипотечников по льготной семейной ипотеке (и другим льготным) был такой: деньги есть, ими можно погасить часть или даже весь кредит, но они пока лежат в банке под 18-22% (как было в предыдущие два года), и проценты по вкладу не просто покрывают платежи по ипотеке, но и дают дополнительный доход.
После же снижения ставок по вкладам до 12% эта схема может ещё и покрывает ежемесячный взнос, но уже не даёт дополнительной прибыли.

Вторая причина – всё бОльшая доля коммерческой ипотеки под высокие ставки (сейчас в среднем 18-19%). И покупатели жилья берут коммерческую ипотеку на небольшой срок (при формально длинном сроке ипотеки) в ожидании прихода больших денег – например, от продажи вторичной квартиры (у топ-менеджеров – от бонусов по итогам года).
Post #2172 1.24K
В Москве по сравнению с городами остальной России остаётся повышенная динамика роста цен на новостройки, показывает мониторинг ДОМ-РФ.
С начала года, за январь-август московские новостройки выросли в цене на 7,2%, тогда как в среднем по России – на 4,9%.
Но и рост цен в Москве уже – чуть выше уровня инфляции, которая накопленным итогом с начала года составила около 5%.

Сильнее всего в цене традиционно растут 1-комнатные квартиры.
Но я так понимаю, что в этой статистике ДОМ-РФ сгрёб в одну кучу данные и по Москве в старых границах, и в Новой Москве.
Post #2171 1.3K
Цены на новостройки комфорт-класса в Московской области последние четыре месяца стоят на месте, по данным «Метриум».
Я не так давно приводил два возможных варианта, как будет сдуваться пузырь на рынке новостроек, главный признак которого – всё бОльшая разница цен на двух субрынках. Если до 2018-2019 года средние цены на новостройки и вторичные квартиры схожего качества были равны, то сегодня разница между ними в Московском регионе составляет 20-30% в польщу новостроек.

Первый вариант: цены на новостройки падают, на вторичку – стоят. Снизить цены на новостройки не дадут банки, так как после этого рухнут все их регламенты, главный из которых залог под ипотеку (та самая квартира) не должен уменьшаться в цене.

Второй вариант: цены на новостройки стоят или очень слабо растут, а цены на вторичные квартиры растут более сильным темпом.
И вот этот вариант мы скорее все и увидим. Уже видим на начальном его этапе.

Разрыв цен в 20-30% можно почти незаметно и относительно безболезненно пробежать за 3-5 лет. Например, новостройки за год будет расти на 2-3%, а вторичный рынок – на 8-10%.
И чем ниже будет ключевая ставка по ипотеке и вслед за ней – ставки по коммерческой ипотеке, тем больше это будет работать на стороне вторички.
Post #2170 1.19K
По данным «Миэль», по итогам августа вторичные квартиры в Москве по объявлениям прибавили в цене 1,5%. Напомню, что по данным «Индикаторов рынка недвижимости» рост цен на вторичку в границах старой Москвы был 0,8%.

По объявлениям всегда надо делать поправку на дисконт, который в среднем составляет 1-2%.
Но тем не менее общий тренд на удорожание вторички в Москве выше уровня инфляции в этом году уже чётко выражен.
Post #2169 19.4K
(к предыдущему посту)
Ещё один вывод из исследования:
Подавляющая часть респондентов (11%) не готова жить в социальном жилье малой площади.
Т.е. принцип бесплатности (или малой оплаты) жилья – не главный для россиян.
И даже в возрасте 18-24 года жить в малогабаритном социальном жилье готовы только 14,7% респондентов, а среди самых бедных россиян – лишь 15%

«Для подавляющего большинства респондентов комфорт играет важную роль. Не наблюдается готовности жертвовать комфортом ради сокращения трат на жильё», - резюмируют исследователи.

Результаты исследования говорят нам о том, что у значительной части россиян существует огромный отложенный спрос на жильё большой площади. Сам Росстат определяет приемлемой для нормальной жизни площадь 23 кв.м на человека, т.е. на семью даже из 2-х человек (молодая пара или мать-одиночка) по госстандартам это будет не менее 46 кв. м, что сильно больше средней площади однушек, чья доля на рынке превышает половину.
Скорее же всего стандартом для россиян станут 35 кв.м или более на человека, примерно как в странах Европы со схожим уровнем жизни или как в Китае - средняя жилая площадь на душу населения в городах Китая составляет уже более 40 кв.м.
Post #2168 1.32K
В 2023 году социологи из Финансового университета при правительстве РФ опросили россиян об их требованиях к новому жилью («Вестник СПбГУ. Социология», №4, 2025).

Один из выводов: семьям с детьми важнее число комнат, чем площадь жилья.
Post #2167 1.42K
По итогам августа количество сделок на вторичном рынке жилья Москвы на 11% больше, чем в августе прошлого года, а средний срок экспозиции объектов за рассматриваемый период сократился на 30,6% - с 61 дня до 42 дней. Медианная цена квадратного метра составляет 309,4 тыс. руб. (за год она увеличилась на 8,3%), квартира в среднем стоит 16,27 млн руб. (+8,9% за год) – данные «Инком».

Вторичка в Москве вышла на нормализованный (усреднённый на долговременном периоде) рост цен «уровень инфляции +2-3%» (сейчас инфляция составляет около 6%). Но, правда, два-три года до этого рынок рос ниже нормы, и предполагаю, что несколько лет ещё он будет расти чуть более высоким темпом, компенсируя это отставание.
Post #2166 1.42K
(продолжение предыдущего поста)

Старший аналитик инвесткомпании «Риком-Траст» Валерия Попова:

Почему застройщики повышают цены при падении продаж? Во-первых, из-за эскроу‑модели: стройка идёт за счет банковского кредита, деньги дольщиков лежат на эскроу — срочной распродажи ради финансирования не нужно.
Во-вторых, банковские ковенанты: цена «зашита» в финансовую модель проекта; её снижение ухудшает наполняемость эскроу и нарушает условия кредита.
В-третьих, рост издержек: дорожают стройматериалы, рабочая сила, соцобъекты — снижение цен грозит убытками.
В-четвертых, налицо сокращение предложения: девелоперы запускают меньше новых проектов и сознательно продают меньше лотов по более высокой цене.

Покупателям не стоит рассчитывать на падение цен на новостройки: вероятна лишь незначительная корректировка темпов роста, а номинальные цены, скорее всего, останутся на прежнем уровне или продолжат понемногу увеличиваться.
В качестве разумной альтернативы можно рассматривать вторичный рынок — особенно сегмент «свежей вторички» (дома, сданные 1–3 года назад). При этом есть риск, что если ключевая ставка снизится, отложенный спрос может резко вырасти — и цены на жильё ощутимо подтянутся вверх.

Аналитик ФГ «Финам» Кристина Гудым:

Парадокс московского рынка новостроек действительно объясняется не столько реальным ростом спроса, сколько сочетанием высокой себестоимости строительства, дорогого проектного финансирования и стратегии застройщиков по удержанию маржинальности: при падении продаж девелоперы не готовы массово снижать номинальные цены, поэтому конкуренция за покупателя проявляется через скидки, субсидированные ставки и другие условия сделки. При этом после ажиотажного спроса июня–июля рынок закономерно столкнулся с просадкой продаж, а разрыв между первичным и вторичным жильем усиливает интерес покупателей к «вторичке».

Генеральный директор, управляющий партнер Umbrella Consulting Group Кирилл Агапов:

Повышение цен при падающем спросе — не признак уверенности, а попытка застройщиков сохранить экономику проектов. Девелоперы понимают, что прямое снижение прайса моментально бьет по восприятию рынка и по уже проданным лотам, поэтому чаще удерживают цены, а продажи стимулируют скидками, рассрочками и субсидированными ставками. Но у этой стратегии есть предел: если спрос остаётся слабым долго, рынок начинает не снижаться в лоб, а «съедаться» скидками и точечными корректировками, особенно в менее удачных проектах.

Для покупателей это значит, что ждать обвального падения цен, скорее всего, не стоит. Но и бесконечный рост тоже не выглядит неизбежным: рынок может перейти в фазу стагнации, когда формальные цены стоят на месте, а реальные условия покупки становятся мягче. Часть спроса в такой ситуации действительно уходит на вторичный рынок — туда, где ниже цена входа и проще найти готовый объект.
Post #2165 1.11K
В августе 2026 года продажи жилья по договорам долевого участия (ДДУ) в новостройках Москвы и Подмосковья упали на 31% по сравнению с августом прошлого года (7,2 тыс. сделок), отдельно в границах старой Москвы – на 45% меньше. При этом цены на новостройки в августе, год к году, в границах старой Москвы выросли на 28%, в Новой Москве – на 29%. Почему застройщики выбрали такую стратегию – при падении продаж увеличивать цены, ведь это порождает спираль ещё большего падения продаж? Потребители могут дождаться не то что падения, а хотя бы остановки роста цен на новостройки, или это бесполезные ожидания, и многим из них придётся уходить на вторичный рынок? Ответы экспертов в рубрике #опросы

Заместитель председателя комитета ГосДумы по строительству и ЖКХ Александр Аксёненко:

Снижение числа сделок при одновременном росте средней цены не обязательно означает, что застройщики сознательно повышают стоимость жилья. На итоговую статистику влияют структура предложения, себестоимость строительства, условия проектного финансирования и доля более дорогих проектов на рынке. Поэтому рост средней цены не всегда означает сопоставимое подорожание каждой конкретной квартиры.
При этом возможности для дальнейшего роста цен ограничены платёжеспособным спросом. Если продажи снижаются, рынок будет искать баланс — через более умеренную ценовую динамику, скидки, рассрочки и другие инструменты.

Часть покупателей может перейти на вторичный рынок, но главным ограничением сегодня остаётся дорогой кредит. Даже стабилизация цен сама по себе не решит вопрос доступности жилья. Поэтому важны дальнейшее снижение ставок и сохранение адресных льготных ипотечных программ.
 
Генеральный директор ГК «Садовое кольцо» Илья Колунов:
 
Повышение средней цены лота не всегда обусловлено реальным ростом цен на квартиры. В текущих макроэкономических условиях девелоперы менее охотно стали запускать новые проекты. Как следствие, на рынке сократились объёмы недорогих квартир на ранних этапах строительства, и среднеарифметическая цена лота выросла. Кроме того, на среднюю цену оказывают давление объективные инфляционные факторы –дорожают стройматериалы и рабочая сила. Застройщикам сегодня приходится искать баланс цены, которая бы компенсировала рост себестоимости строительства и при этом обеспечивала достаточный платежеспособный спрос покупателей.

Падения цен на первичном рынке вряд ли стоит ждать. На сокращение спроса рынок отреагировал сокращением предложения. В перовом полугодии 2026 года в Москве число новых запусков уменьшилось на 16%, с 112 до 94 комплексов, в Санкт-Петербурге — на 2,5%, с 40 до 39, а в Екатеринбурге — на 8,7%, с 46 до 42.Скроее всего, квартиры будут дорожать примерно на уровне инфляции, а вот объём предложения будет уменьшаться в пропорции, коррелирующей с уменьшением платежеспособного спроса.
 
Член правления Гильдии риэлторов Москвы Андрей Банников:
 
Такую модель, связанную с повышением цен, выбрали не застройщики, а их кредиторы, в данном случае - банки, которые кредитуют их. В любой финансовый план в любой новостройке заложено постепенное повышение стоимости. Поэтому в данном случае стоимость растёт не совсем зависимо от спроса.
Цены продолжат расти, и, скорее всего, в этой битве между потребителем и строителями будут выигрывать последние. То есть потребители будут вынуждены брать эти квартиры с учётом того, что идёт рост не только на первичном рынке, но и на вторичном. На вторичке сейчас мы фиксируем достаточно серьёзный спрос и в летние месяцы, думаю, что осенью он ещё более усилится.

(продолжение в следующем посте)
Post #2164 1.29K
Всё же методологически неправильный пример считать доходность от инвестирования в жильё только от роста цены, без дополнительной доходности от сдачи квартиры в аренду.
https://t.me/ria_realty/19294

«Условная квартира в 60 кв м в средней массовой корзине стоила летом 2021 года около 11,9 млн руб. К июлю 2026 года ее цена выросла примерно до 16,4 млн. Номинальная прибыль выглядит внушительно - около 4,5 млн рублей. Но для одного лишь сохранения покупательной способности стоимость должна была подняться примерно до 17,9 млн. А пассивная депозитная альтернатива дала бы около 21,8 млн. Разрыв между квартирой и депозитом – около 5,4 млн. руб.»

Нормальные инвесторы – именно инвесторы, кто покупает квартиру, чтобы не заселиться туда, а дождаться её роста стоимости и перепродать – так не делают.
Далеко ходить не надо. Я сам купил новостройку в феврале 2022 года с прицелом через 6-7-8 лет перепродать её и купить новое жильё (побольше и в другой локации Москвы). Квартиру покупал уже с ремонтом (да, были такие времена в Московской агломерации), так что только немного потратил на обустройство. И после получения ключей весной 2023 года я квартиру сдаю (с уплатой налога 4% по самозанятости).
И если инвестор не полный дурак, он делает так же – сдаёт квартиру, пока дожидается времени перепродажи.

У меня доходность от сдачи составляет около 5%. Но для теоретических подсчётов предлагаю взять по самой нижней планке 3,5℅ – с учётом уплаты налога, небольших амортизационных отчислений на будущий ремонт, на время возможных простоев при смене арендатора.

В примере РИА сдача квартиры в течение пяти лет принесёт дополнительно примерно 2,5 млн руб., если же все эти деньги класть на депозит – то 3 млн руб.
В их примере получается уже 16,4 млн + 3 млн = 19,4 млн руб., и это перекрывает «покупательную способность» в 17,9 млн (т.е. удалось превзойти инфляцию).
Про пример с депозитом жаль они не расшифровали, учитывали ли они налог с процента по вкладам – например, с процентов в 1,5 млн руб. он составит 167 тыс. руб. в год.
Если же заняться сдачей квартиры посуточно, то можно выйти на доходность и 6-7%, и в этом случае достичь той суммы, что получится при «передержке» денег на депозите вместо покупки квартиры.

Также добавлю, снова исходя из примера в РИА, что инвесторы в 2021 году покупали квартиру, не предполагая ни «приоритетной задачи», ни судорог финансовой системы.
Post #2163 2.32K
Только 11% новостроек Москвы и 18% новостроек Московской области в 2026 году строятся без отставания от графика, подсчитали в «Метриум». В Новой Москве за первые два квартала 2026 года в срок не сдан вообще ни один корпус из 55 намеченных в соответствии с проектной документацией застройщиков.

С 2026 года правительство не стало продлевать мораторий на уплату неустойки за срыв сроков сдачи квартир. Для граждан по закону компенсация составляет 1/150 ключевой ставки Центрального банка за каждый день просрочки от цены квартиры. Сегодня это 0,093% в день (ставка ЦБ 14% / 150) от стоимости квартиры, за 30 дней месяца – 2,79%. Получается, от стоимости квартиры в 15 млн руб. неустойка будет составлять 418 тыс. руб. за месяц.

Также суд может присудить штраф 5% от общей суммы компенсации и компенсацию убытков - это те затраты, которые владелец квартиры понёс из-за задержки: расходы на аренду временного жилья и затраты на различные технические экспертизы по делу, которые оплачены из своего кармана, а также моральный вред. Самой крупной тратой в этом перечне выглядит аренда квартиры.

Для застройщиков срыв сроков сдачи домой выглядит огромной проблемой. Например, компания «Самолёт» в первой половине 2024 года выплатила покупателям квартир почти 8 млрд рублей штрафов за срыв сроков сдачи новостроек.
Post #2162 20.9K
Жильё мечты россиян. Его параметры приводит коллектив авторов из Финансового университета («Вестник Санкт-Петербургского университета. Социология», №4, 2025).

- Почти 85% россиян, планирующих приобрести жильё в ближайшие 5 лет, отдают предпочтение 2- или 3-комнатным квартирам общей площадью от 55 до 70 кв. м.
- Жильё со статусом «апартаменты» не выберут 60% опрошенных, даже если оно понравится им по расположению, стоимости, площади, и других приемлемых вариантов в этом районе нет.
- Более 60% россиян положительно относятся к тому, что на первых этажах жилых многоквартирных домов размещаются коммерческие организации (магазины, аптеки и т. д.).

- Жильё мечты для опрошенных - многокомнатная квартира, в которой расположено несколько ванных и гардеробных комнат, панорамные окна и вид на зеленую зону.
- Больше половины россиян хотели бы переехать в свой дом в пригороде, доля таких граждан - 72%.

И теперь сравните, что предлагает им рынок новостроек, где доля студий и «однушек» составляет около 60%. Но это предложение логично, потому что одно дело – мечты, другое – деньги на эту мечту, которых с трудом, под огромные проценты по ипотке, хватает для медианного покупателя как раз на «однушку».
Post #2161 1.68K
Увидел новость про «самую дешёвую квартиру в аренду в Москве»: «В августе 2026 года студия площадью 13 кв.м в районе Хорошево-Мневники сдавалась за 35 тысяч рублей».

Ну да, цифра 35 тыс. руб. выглядит маленькой, но – за 13 кв.м. В итоге аренда 1 кв.м в этом случае обойдётся в 2,7 тыс. руб. Если сдавать стандартную однушку в доме советского периода 33-35 кв.м, то исходя из такой цены кв.м в 2,7 тыс. руб. аренда квартиры будет стоить 89-94 тыс. руб. – совсем не дёшево.

Думается, аналитику рынка аренды в России надо переводить на западную методологию, когда указывается стоимость аренды за 1 кв.м. На мой скромный взгляд, это наиболее точная оценка.
Post #2160 2.71K
Покупка жилья сегодня воспринимается многими россиянами как вид «антидепрессанта». Об этом говорится в «Квартальном прогнозе, №71, сентябрь 2026» ИНП РАН и Института психологии РАН.

«На экономическом поведении россиян сказывается не только оценка текущей ситуации в стране и мире, но и коллективная травма - массовые негативные переживания при мысли о катастрофических событиях исторического прошлого и настоящего, которые воспринимаются как угроза для привычного социального порядка. Такие травмы могут быть кумулятивными, то есть формироваться под влиянием не одного, а нескольких следующих друг за другом кризисов - экономических, эпидемических, военных, политических, природных.

Для таких травм характерно сочетание
1) психологической травматизации (переживания страха, гнева, вины, безнадёжности при мыслях о произошедшем в стране);
2) признания травмирующего характера исторического опыта (оценка событий как трагических и затрагивающих несколько поколений);
а также 3) «тёмного воображения» (низкое доверие социальным институтам и ожидание того, что ужасы прошлого могут вернуться, что ситуация в стране в любой момент может резко ухудшиться).

По данным опроса, проведённого в июле 2026 г. ИП РАН совместно с ВЦИОМ, выраженность этих показателей характерна для каждого второго респондента. При ответе на вопрос о том, как участники исследования потратили бы крупную сумму денег в ближайшие 3 месяца, психологическая травматизация повышает вероятность выбора иностранной валюты, а признание травматичности исторического опыта повышает вероятность выбора жилой недвижимости и снижает вероятность инвестирования в собственное дело. Этот эффект можно рассматривать как проявление ценностей выживания, характерных для обществ, переживающих трудноконтролируемую угрозу».

Так что возвращение к нормализации в России не обязательно повысит продажи жилья, как верят застройщики. Они уже обожглись в подобной вере, что снижение ставок по ипотеке увеличит покупки новостроек – а люди выбирают скорее вторичные квартиры (далее, при дальнейшем снижении ставки, вероятно, будет рост покупок и стройки ИЖС, а вовсе не новостроек МКД).

При возвращении к нормализации люди скорее направят деньги в свой бизнес, в рынок акций – который может взлететь до 4500-5000 Индекса Мосбиржи, в покупку зарубежных активов и т.п.
Рынку новостроек нынешнее время ещё может показаться лучшим по сравнению с тем, что с ним может стать в будущем.
Post #2159 2.5K
Увидел статистику:
«По итогам августа в Москве средний бюджет покупки лота в новостройке достиг 38,65 млн рублей. По сравнению с июлем показатель увеличился на 1,1% с 38,24 млн рублей, а за год — на 23,6% с 31,27 млн рублей».

Можно посчитать, сколько среднему москвичу со средней зарплатой (раз уж всё этой статистике среднее) надо работать на средний лот в московской новостройке.
Средняя зарплата в середине года составила 183 тыс. руб., за вычетом НДФЛ она получится 160 тыс. руб.
Получается, на средний лот надо работать 241 месяц, или 20 лет. При этом ничего не тратить из этой зарплаты.
(Не учитываем ещё затраты на ремонт, так как теперь у нас принято сдавать квартиры с голым бетоном – это ещё 2-3 года работы)

Давайте говорить честно, среднему москвичу со средней зарплатой средняя новостройка недоступна.
(А доступна лишь высшим 3-5% москвичей – хотя в масштабах города с официальным населением 13,3 млн человек это будет большая величина: 400-700 тыс. человек, или 150-300 тыс. домохозяйств, и это не считая других обеспеченных россиян, покупающих жильё в столице. Рынок московских новостроек работает только на эту прослойку)
Post #2158 1.9K
По итогам августа динамика удорожания вторичных квартир в Новой Москве (+0,8%) и Подмосковье (+0,7%) сблизилась с Москвой (+0,8%), по данным «Индикаторов рынка недвижимости».
«При этом, спрос за МКАД по-прежнему сосредоточен, прежде всего, в ближнем поясе. Так готовое жильё в ближнем Подмосковье прибавило в цене за август более 1%, ощутимо обогнав как среднее, так и дальнее Подмосковье (+0,4% и +0,5% соответственно), причём такая же картина наблюдалась и месяцем ранее», - отмечают в ИРН.

Тренд этот логичен. «Доступное» жильё теперь сосредоточено в городах ближнего Подмосковья, вроде Химок, Люберец, Одинцово, Видное и т.п. Наибольшим спросом (и соответственно, наибольшим удорожанием) отмечены города, в которых есть станции МЦД. В этом отношении они выигрывают даже у Новой Москвы (затраты времени до центра Москвы будут примерно одинаковые).
Post #2157 1.8K
«В условиях дефицита предложения массового сегмента на первичном рынке старой Москвы все больше клиентов рассматривают доступные варианты в Подмосковье: в этом году 40% потенциального спроса перемещается из столицы в область против 20% в прошлом году, по данным «Инком». Общий контингент покупателей областных новостроек формируют локалы (их 60%), жители регионов РФ и стран СНГ (30%), а также москвичи (10%)».

Смотрю, что в среднесрочной перспективе на самом деле мало что изменилось в региональной представленности покупателей жилья в Москве. В начале 2000-х была та же треть регионалов.
С тех пор прирост населения в Московской области так и идёт около 100 тыс. человек в год.

Вообще же для владельцев жилья в Московском регионе это хорошие цифры: спрос на ту же аренду квартир продолжит оставаться высоким. В целом же деловая активность в Московском регионе тоже будет на высоком уровне: сюда едут не пенсионеры и не мигранты-вэлферщики (как в Европе), а активная молодёжь, сразу включающаяся в работу – часто привносящая и денежный капитал из своего региона (например, деньги на первый взнос на ипотеку от продажи жилья на своей малой родине).

Так что я бы отметал все стенания публицистов от недвижки «ах, кто же будет покупать жильё в Московской области, мы все вымираем…» Когда же произойдёт возвращение к нормализации на внешнем треке, мы ещё дополнительно получим и внешнюю миграцию в Московский регион. И не только гастарбайтеров: те же растущие Азербайджан, Казахстан, Узбекистан – это резервуар состоятельных людей, кто выберет Россию. При нормальном современном руководстве мы ещё и уловим спрос многих европейцев на переезд из их локаций, где теряется привычная им среда обитания (вроде Брюсселя, в котором уже больше половины жителей – мигранты). Кто-то из них едет в Дубай, а кто-то поедет и в Москву.
Так что будущее Московского региона выглядит нормальным.
Older posts →

About this channel

How can I read @sq_metre without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Proeconomics-Realty: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Proeconomics-Realty have?
Proeconomics-Realty (@sq_metre) has 4.87K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Proeconomics-Realty know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →