TGViewer
Channel Public Channel
РИКОМ-ТРАСТ Инвестиции

РИКОМ-ТРАСТ Инвестиции

@ricom_trast

РИКОМ-ТРАСТ
- аналитика рынков
- идеи для инвестирования*
- обзоры компаний
- интервью с экспертами

* Не является индивидуальной инвестиционной рекомендацией

Обратная связь: client@ricom.ru
Subscribers
4.16K
Photos
1.9K
Videos
473
Links
3K
Recent Posts 20 shown
Post #5728 157
🎥 Новое видео.

Олег Абелев - о новой дивидендной политике МТС, «адских» санкциях и других новостях.

🌍 Посмотреть в VK Видео.
🎬 Посмотреть в YouTube.

#риком #риком_аналитика
  • 👍 2
Post #5727 167
🌎 Инвесторы сокращают позиции в мировых акциях

Reuters сообщает, что отток средств из глобальных фондов акций достиг максимума за 9 мес. Главная причина — вновь усилившиеся опасения по поводу инфляции.

Рост инфляционных рисков означает, что центральные банки могут дольше сохранять жесткие денежно-кредитные условия. Для рынка акций это двойное давление: высокая стоимость капитала снижает привлекательность рискованных активов, а повышенные ставки делают облигации более конкурентной альтернативой.

📌 Сам по себе отток еще не говорит о развороте рынка, но показывает изменение настроений: после периода повышенного аппетита к риску инвесторы становятся осторожнее и фиксируют часть позиций.

#риком_глобал
  • 🤔 1
Post #5726 180
40 бумаг в портфеле — это диверсификация или страх принять решение?

У знаменитой и всем рекомендуемой диверсификации, как и у всего, есть своя обратная сторона. В чем нюанс?

1️⃣ Количество бумаг ≠ качество диверсификации
Например, портфель из банков, девелоперов и компаний с высокой долговой нагрузкой может выглядеть разнообразным по названиям, но одновременно зависеть от одного фактора — стоимости денег. Разнообразие должно быть в рисках, которые стоят за каждым активом.

2️⃣ Можно случайно собрать «индекс», только дороже
Чем больше позиций в активном портфеле, тем сложнее каждой из них заметно влиять на результат.
А ведь остаются спреды, комиссии, необходимость следить за эмитентами и потенциальные налоговые последствия операций.
Слишком много ресурсов инвестора на активное управление, а портфель всё сильнее напоминает рынок.

3️⃣ Маленькая позиция тоже требует инвестиционного тезиса
«Пусть будет 1%, много не потеряю». Небольшой вес позиции не превращает ее в хорошую инвестицию. Он лишь делает последствия ошибки менее заметными.

Баффетт критиковал диверсификацию? Не совсем. Но большинству непрофессиональных инвесторов сам Баффетт рекомендовал дешёвый индексный фонд.

Хороший вопрос к своему портфелю: сможете ли вы объяснить, от каких именно рисков вас защищают эти 20–30 позиций?

#риком_околорынка
  • 👎 1
Post #5725 186
🎥 Новое видео.

Олег Абелев - о влиянии санкций США на нефтяников и банки, падении акций Самолета и других новостях.

Посмотреть можно на ресурсах РБК:
🌍 VK Видео
🎬 YouTube
🌐 Дзен

#риком #риком_аналитика
  • 👍 1
Post #5724 192
📱Карманный календарь инвестора.

Дивиденды, выплаты и нужные даты.

Обновляем каждый день.

#риком_календарьинвестора
  • 👍 2
Post #5723 208
🔼 Статистика о внебиржевых сделках с ПФИ — на сайте ЦБ

Раньше доступны были только агрегированные показатели количества и объема заключенных договоров. Теперь информация о каждой сделке включает все основные условия.

Стороны договоров раскрываться не будут. Сначала обезличенная статистика будет охватывать процентные и валютно-процентные свопы, а также форварды на долевые и долговые инструменты и индекса.

Это должно повысить прозрачность сегмента и поможет участникам эффективнее управлять прогнозами и рисками. Показатели будут обновляться еженедельно
по вторникам с лагом в 7 календарных дней.

#риком_новости
  • 👍 3
Post #5722 205
📱Карманный календарь инвестора.

Дивиденды, выплаты и нужные даты.

Обновляем каждый день.

#риком_календарьинвестора
  • 👍 1
Post #5721 209
🎥 Новое видео.

Олег Абелев - о состоянии нефтяного рынка России, мировых тенденциях в энергетике и других новостях.

Ведущий радиостанции «Серебряный дождь» - Виктор Набутов.

🌍 Посмотреть в VK Видео.

#риком #риком_аналитика
  • 👍 3
  • ❤ 1
Post #5720 197
Сколько стоит слабая коммуникация с инвесторами?

МосБиржа и агентство ЕМ провели исследование: 58% опрошенных эмитентов считают свои акции сильно недооцененными.

75% институциональных инвесторов убеждены, что на оценку компании влияет прозрачность её коммуникаций с рынком.

🔵83% управляющих закладывают премию или дисконт к оценке компании по качеству её IR-функции 🔵1/2 управляющих прямо штрафует оценку компании за слабую IR-работу
🔵1/3 управляющих готовы платить премию за сильную коммуникацию с инвесторами

63% эмитентов считают, что диалог с инвесторами (особенно розничными) стал сложнее. Инвесторы хотят прогнозов и ответственности за публичные обещания, а меньше всего, как оказалось, их интересуют данные по ESG.

Кстати, 100% опрошенных институциональных инвесторов скорее НЕ готовы инвестировать в компанию, которая ранее не выполнила публичные прогнозы или скрыла негативную информацию.
  • 👍 1
Post #5719 185
💡 Инвестидея

Вчера стало известно об увеличении инвестиционной программы ПАО «Россети» до 1 трлн руб.

По словам главы компании Михаила Рюмина, сумма приблизительно на треть превышает инвестпрограмму 2025 г.

Объем ремонтной программы «Россетей» в 2026 г. вышел в 135 млрд руб. (+12% г/г). За 1П2026 выручка «Россетей» составила 980 млрд руб. Компания ожидает, что показатель за 2026 г. может стать рекордным и превысить 2 трлн руб.

Напомним, что выручка «Россетей» за 1П26 по РСБУ составила 196,8 млрд руб. (+12% г/г). Чистая прибыль: 64,7 млрд руб. (-19% к 1П25). Заметно выросла статья «Прочие расходы» — до 54 млрд руб. (х2,7).

19 августа АКРА рейтинг компании на уровне ESG‑2 (AA+) со «стабильным» прогнозом. Речь идет о «зеленых» биржевых облигациях серии 001Р-21R и биржевых облигациях серии 001Р-22R. Их планируемый объем выпуска — у каждого не менее 15 млрд руб. Ежемесячный купон будет определяться как сумма доходов за каждый день купонного периода исходя из ключевой ставки ЦБ плюс спред. Ориентир по спреду — не выше 140 б. п.

Мы рекомендуем накапливать бумаги «Россетей» в портфеле в среднесрочном периоде.

Ожидаем роста доходов от индексации тарифов уже в октябре. В 2025 году тарифы на передачу электроэнергии уже выросли в среднем на 11,6%. В 2026 году ожидается более значительная индексация — повышение на 15,2% (по сравнению с первоначально ожидавшимися 12–16%). Эта индексация напрямую увеличивает выручку и чистую прибыль дочерних компаний.

Только за 2К2026 некоторые дочерние компании продемонстрировали впечатляющий рост выручки. Например, «Россети Волга» увеличила выручку на 25%, а чистая прибыль выросла на 134,9%. «Россети Урал» показала рост чистой прибыли на 96,2%.

🔓Информация не является индивидуальной инвестиционной рекомендацией. А что, если нужен персональный совет?

✅ «Инвестиционное консультирование» — лучший способ сэкономить время на анализе рынка, советник сделает всё за вас. Оставить заявку и подробнее узнать об услуге можно здесь.
  • 👍 2
  • ❤ 1
Post #5718 194
📱Карманный календарь инвестора.

Дивиденды, выплаты и нужные даты.

Обновляем каждый день.

#риком_календарьинвестора
Post #5717 208
Крипто-обзор.pdf1.3 MB
💻Криптообзор для квалифицированных инвесторов.

Что нового?

🌐Движения валюты
Движение BTC и ETC, а также результаты топ-25 и топ-100.

📍Новости индустрии
Финальная версия CLARITY Act и сигнал от рынка деривативов.

Инвестируйте разнообразно.

#риком_крипто
  • 👍 1
Post #5716 202

Forwarded from РИКОМ – онлайн

⚡️Уважаемые инвесторы!
Сообщаем, что завтра, 16 сентября,
с 11:00 до 15:00 будет ОТКРЫТА КНИГА ЗАЯВОК на покупку биржевых облигаций ЛК ДиректЛизинг серии БО-002Р-07.

ФАКТОРЫ ИНВЕСТИЦИОННОЙ ПРИВЛЕКАТЕЛЬНОСТИ

Чтобы принять участие в размещении вам достаточно просто подать заявку на участие вашему брокеру 16 сентября 2026 г. с 11:00 до 15:00 МСК.

Более подробно о компании и выпусках можно посмотреть в интервью с представителями копании:
🌍 VK Видео
📺 RUTUBE
🌐 YOUTUBE

По вопросам обращайтесь:
✈️@Lpystynnikova

#риком_новостиэмитентов #ДиректЛизинг #риком_выпуски
Post #5715 207

Forwarded from РИКОМ – онлайн

Еженедельная_аналитика_по_долговому_рынку.pdf5.4 MB
Ставка ЦБ "на паузе", дорогая нефть и крепкий рубль: итоги недели на рынках.

Читать здесь

Актуальные тренды и интересные идеи для инвестиций в разных секторах долгового рынка:
🟢Ситуация на финансовых рынках
🟢Качественный корпоративный долг
🟢Второй эшелон и высокодоходные облигации
🟢Валютные облигации (номинированные в USD, EUR и CNY)

ℹ️ Наш бот для участия в размещениях.
Post #5714 222
✅ ТОП-10 облигаций недели.

Советует Евгений Русаков, эксперт по управлению активами.

ООО «ДелоПортс»
⬆️18,31%
Выручка по МСФО за 1П2026:
13,46 млрд руб. (+29,74% к аппг). Чистая прибыль: 6,43 млрд руб. (+35,96% к аппг)

АО «АЛЬФА-БАНК»
⬆️13,24%
Чистая прибыль по РСБУ за 1П2026: 174,05 млрд руб. (+26% к аналогичному периоду прошлого года).

ПАО «РусГидро»
⬆️15,37%
Выручка по МСФО за 1П2026 — 387,1 млрд руб. (+19% к аппг). Чистая прибыль: 60,06 млрд руб. (х1,9 к аппг).

Группа «Аэрофлот»
⬆️15,71%
Выручка по РСБУ за 1П2026: 365,56 млрд руб.(+4,4% к аппг).

АО «ГТЛК»
⬆️15,95%
Выручка по РСБУ за 1П2026: 57,2 млрд руб. (+1,4% к аппг).

ПАО «Газпром нефть»
⬆️14,81%
Выручка по РСБУ за 1П2026: 1,498 трлн руб. (+5% к аппг). Чистая прибыль: 255,8 млрд руб. (+12,2% к аппг).

АО «Селектел»
⬆️16,23%
Выручка по МСФО за 1П2026: 10,2 млрд руб. (+14% к аппг). Чистая прибыль: 1,9 млрд руб.

ГК «Автодор»
⬆️14,49%
Выручка по МСФО за 1П2026: 2,18 млрд руб. (+5,9 к аппг). Чистая прибыль: 0,05 млрд руб.

ПАО «СИБУР Холдинг»
⬆️14,59%
Выручка по РСБУ за 1П2026: 585 млрд руб. Чистая прибыль: 38,88 млрд руб.

ПАО «НоваБев Групп»
⬆️15,55%
Выручка по РСБУ за 1П2026: 1 млрд руб. Чистая прибыль: 690 млн руб.

🔓Информация не является индивидуальной инвестиционной рекомендацией.

Хотите портфель «как у эксперта»? Следуйте за ним с услугой «Инвестиционное консультирование».
Подробнее — здесь

#риком_аналитика
  • 👍 1
Post #5713 224
📱Карманный календарь инвестора.

Дивиденды, выплаты и нужные даты.

Обновляем каждый день.

#риком_календарьинвестора
  • 👍 1
Post #5712 226
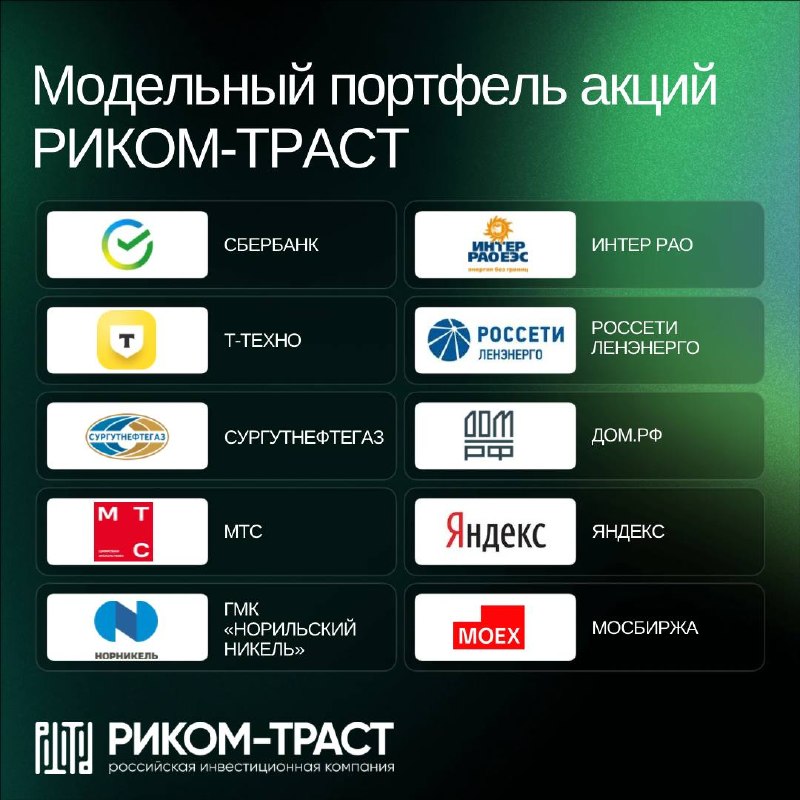
🏆 Топ-10 акций от Ярослава Муштакова, эксперта по инвестициям.

Что купить сегодня?

СБЕРБАНК ао
Стабильно опережают индекс МосБиржи. +14% к бенчмарк с начала года.
👍В июле закрыли дивгэп за 2 недели.
👍В ближайшее время поддержку окажет реинвестирование части недавно полученных дивидендов инвесторами.
🔵Цель: 350 руб.
🔵Срок: 12 мес.
 
ИНТЕР РАО
👍По МСФО за 1П26 чистая прибыль: 68,7 млрд руб. (-17,2% г/г), EBITDA: 89,3 млрд руб. (-4,3% г/г), выручка: 953,4 трлн руб. (+ 16,5% г/г), CAPEX: 101,6 млрд руб. (+46,9% г/г). Чистая прибыль и EBITDA снизились из-за инвестиций в модернизацию и новые мощности.
👍Поддержка от плановой индексации тарифов на э/э 2026–2027. Цель до 2030: EBITDA х2.
👍Дивдоходность за 2025: 10%.
🔵Цель: 3,60 руб.
🔵Срок: 12 мес.

Т-ТЕХНО
В 2025-м: +23% к индексу МосБижи.
👍Выручка по МСФО за 2025 г.: 1,4 трлн руб. (+49% г/г)., операционная чистая прибыль: 174,4 млрд руб. (+43%), ROE — 29,1%.
👍В 1К26 чистая выручка: 197,5 млрд руб. (+25% г/г), операционная чистая прибыль: 46,5 млрд руб. (+40%) благодаря развитию экосистемы и росту клиентской активности.
👍На фоне падения рынка излишне перепроданы и привлекательны для среднесрочной позиции.
🔵Цель: 315 руб.
🔵Срок: 8 мес.

РОССЕТИ ЛЕНЭНЕРГО ап
+41% в 2025-м.
👍За 1П2026 выручка выше 80 млрд руб. (+17,7% г/г), чистая прибыль: 24,4 млрд руб. (+19,8% г/г).
👍Плановая индексация тарифов 2026-27.
👍Дивдоходность с 2016 года стабильно превышает 10%.  
👍Технически на недельном графике с апреля-2025 продолжают движение в восходящем канале и сейчас отталкиваются от его нижней границы.
🔵Цель: 400 руб.
🔵Срок: 6 мес.

СУРГУТНЕФТЕГАЗ ап
👍На фоне ослабления рубля сохраняют потенциал роста.
👍Переоценка валютной «кубышки» (от 5,3 до 6 трлн руб.) при дальнейшем ослаблении рубля может принести существенные дивиденды.  
🔵Целевая цена: 48 руб.
🔵Срок: 9 мес.

ДОМ.РФ
Одна из немногих бумаг РФ с положительной доходностью с начала года: +15% без учета дивдоходности.
👍По МСФО за 1П26 чистая прибыль: 57,2 млрд руб. (+46% г/г), рентабельность капитала: 23,8% (+2,2 п.п. г/г). Чистые процентные доходы: 89 млрд руб. (+30% г/г).
👍Новый прогноз менеджмента: чистая прибыль на конец года — 117 млрд руб.
👍Дивдоходность за 2025-й: выше 11%. 
🔵Цель: 2600 руб.
🔵Срок: 9 мес.

МТС
👍Выручка в 2К26: 213,5 млрд руб. (+9.2% г/г), OIBDA: 84,6 млрд руб. (+16,3% г/г), Чистая прибыль: 66,9 млрд руб. (х23,9 г/г)
👍Абонентская база в РФ: 84,1 млн, доходы от телеком-услуг: 136,8 млрд руб. (+12,2%)
👍По итогам 2К26 утверждены дивиденды в 70 млрд руб. В августе выплачены дивиденды-2025 — 35 руб. на акцию.
🔵Цель: 245 руб.
🔵Срок: 9 мес.

ЯНДЕКС
По итогам 2025-го: +18,5% к индексу МосБиржи.
👍За 2025 год выручка: 1 441 млрд руб. (+32% г/г), скорректированная EBITDA: 280,8 млрд руб. (+49% г/г) при рентабельности 19,5%.
👍В 2026-м прогноз по выручке: минимум +20%.
👍За 1П26 выручка: 759 млрд руб. (+19% г/г), скорректированная EBITDA: 162 млрд руб. (+41% г/г), скорректированная чистая прибыль: 82,2 млрд руб. (+99% г/г)
👍На фоне значительных темпов роста бизнеса бумаги недооценены.
🔵Цель: 5 000 руб.
🔵Срок: 10 мес.

ГМК «НОРИЛЬСКИЙ НИКЕЛЬ»
👍В августе медь обновила исторический максимум: на LME цена за тонну — до $14900, за год: +50%.
👍Крупнейший производитель меди в РФ и ключевой бенефициар повышения её стоимости.
👍Тренд на ослабление рубля позитивно скажется на отчетности за 2П26 (рост рублевой выручки).
👍Возврат к дивидендным выплатам после долгого перерыва.
🔵Цель: 3,00 руб.
🔵Срок: 12 мес.

МОСБИРЖА
👍По МСФО за 2К26:
Чистая прибыль 15,766 млрд руб. (+ 4,7% г/г); EBITDA 23,1 млрд руб. (+4,8% г/г); опер. доходы 32,45 млрд руб. (+5,9% г/г).
👍Значительная часть выручки: процентные доходы от размещения собственных средств и свободных средств инвесторов — бенефициар высоких ставок.
👍Дивиденды за 2025: 19,57 руб./акц., дивдоходность ~12%. Дивдоходность-2026 может превысить 12%.
🔵Цель: 190 руб.
🔵Срок: 10 мес.

🔓Информация не является индивидуальной инвестиционной рекомендацией.

🔄Хотите портфель «как у эксперта»? «Инвестиционное консультирование».
  • 👍 2
  • ❤ 1
Post #5711 203

Forwarded from РИКОМ – онлайн

⭐️ Направления развития финансового рынка 2027–2029

ЦБ ОПРЕДЕЛИЛ КЛЮЧЕВЫЕ ВЕКТОРЫ:
🔵реализация цифровых и платежных инфраструктурных проектов
🔵развитие системы внешнеторговых платежей и расчетов
🔵защита прав потребителей финуслуг и инвесторов
🔵мониторинг системных рисков, совершенствование подходов к их анализу и разработка мер для их снижения

Ознакомиться с документом можно здесь.

#риком_новости
Post #5710 228
💡 Инвестидея

Накануне МКПАО «ВК» объявила о своих планах в рамках действующей программы разместить 3- летний выпуск облигаций на 5 млрд руб. во 2-й половине сентября.

Цель привлечения капитала — оптимизация структуры портфеля. Выпуск появится на рынке после планового погашения текущей серии облигаций на 15 млрд руб. Эмитентом выступит дочерняя компания ООО «Мэйл.ру финанс».

Напомним, что 2К26 компания завершила с чистой прибылью (впервые с 2022 г.) в 328 млн руб. Во многом это связано с квартальной прибылью и продажей 25%-й доли в капитале «Точка банка». Выручка холдинга во 2К2026 выросла до 43,5 млрд руб. (+17% г/г), а скорректированная EBITDA — до 7,6 млрд руб. (+41%).

В апреле VK продала холдингу «Интеррос» 25% «Точка банка» за 21,2 млрд руб., что отразилось в финансовых показателях за 2К26. VK заработала примерно 3,53 млрд руб. на продаже банка, из которых 3,5 млрд руб. пошли на покрытие убытков группы, а оставшаяся разница была зачтена в качестве чистой прибыли. Именно поэтому положительный результат 2К26 обусловлен преимущественно продажей доли в банке. Понятно, что эффект от продажи доли в «Точка Банке» на финансовые показатели группы присутствует, но назвать его ключевым все-таки нельзя, поскольку выручка VK выросла двузначными темпами благодаря росту операционной эффективности при сдержанном росте расходов. Компания сохраняет двузначные темпы роста выручки (17%) и эффективно контролирует операционные расходы.

Отметим, что в 1П26 VK хоть и зафиксировала чистый убыток в размере 3,85 млрд руб., но он сократился в 3 (!) раза по сравнению с 12,67 млрд руб. годом ранее.

ЗА ЯНВАРЬ-ИЮНЬ 2026 г.
🔵выручка VK выросла до 81 млрд руб. (+12% к аппг)
🔵скорректированная EBITDA: 14 млрд руб. (+34%)
🔵рентабельность выросла с 14 до 17%
🔵чистый долг VK на конец июня сократился на 27% относительно конца 2025 г. до 60,2 млрд руб., а его отношение к EBITDA снизилось с 3,6 до 2,3х

Мы рекомендуем накапливать бумаги VK в портфеле в среднесрочном периоде.

Пик погашений компания успешно преодолевает, а сводить все улучшение результатов VK к продаже «Точки» некорректно: все-таки чистый убыток холдинга сократился на 8,8 млрд руб., из которых только 3,5 млрд руб. обеспечила разовая сделка. Остальное улучшение связано с ростом бизнеса и снижением расходов обслуживания долга.

Существенную экономию обеспечило снижение финансовых расходов на 11,3 млрд руб. за счет погашения наиболее дорогой части долга в 2025 г.

🔓Информация не является индивидуальной инвестиционной рекомендацией. А что, если нужен персональный совет?

✅ «Инвестиционное консультирование» — лучший способ сэкономить время на анализе рынка, советник сделает всё за вас. Оставить заявку и подробнее узнать об услуге можно здесь.

#риком_инвестидея
  • 👍 2
Post #5709 243
📱Карманный календарь инвестора.

Дивиденды, выплаты и нужные даты.

Обновляем каждый день.

#риком_календарьинвестора
  • 👍 1
Older posts →

About this channel

How can I read @ricom_trast without a Telegram account?
TGViewer shows the public web preview Telegram publishes for РИКОМ-ТРАСТ Инвестиции: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does РИКОМ-ТРАСТ Инвестиции have?
РИКОМ-ТРАСТ Инвестиции (@ricom_trast) has 4.16K subscribers on Telegram, refreshed roughly every 30 minutes.
Does РИКОМ-ТРАСТ Инвестиции know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →