
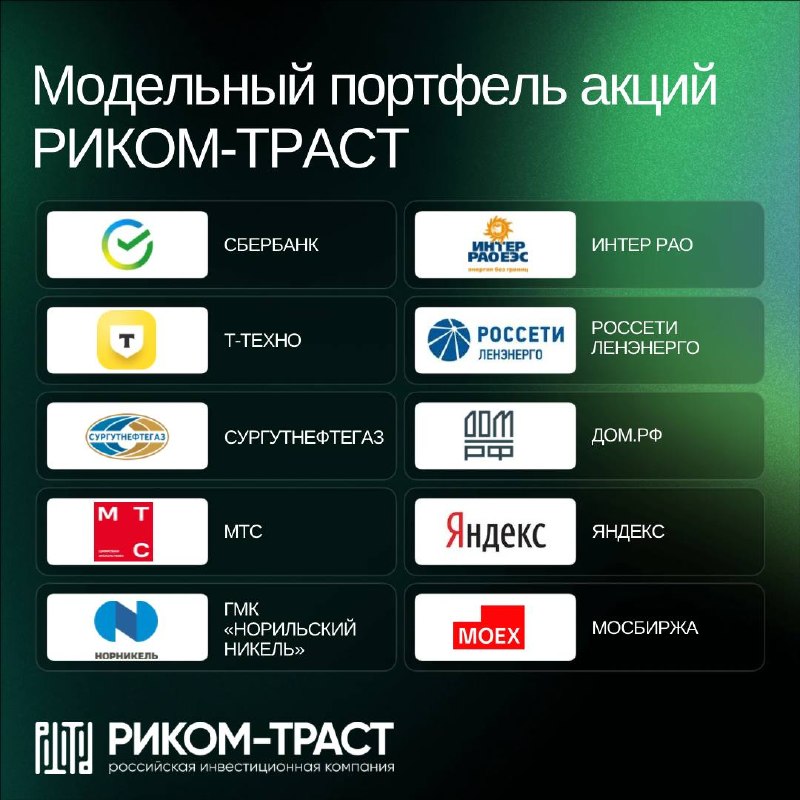
🏆 Топ-10 акций от Ярослава Муштакова, эксперта по инвестициям.
Что купить сегодня?
⏺СБЕРБАНК ао
Стабильно опережают индекс МосБиржи. +14% к бенчмарк с начала года.
👍В июле закрыли дивгэп за 2 недели.
👍В ближайшее время поддержку окажет реинвестирование части недавно полученных дивидендов инвесторами.
🔵Цель: 350 руб.
🔵Срок: 12 мес.
⏺ИНТЕР РАО
👍По МСФО за 1П26 чистая прибыль: 68,7 млрд руб. (-17,2% г/г), EBITDA: 89,3 млрд руб. (-4,3% г/г), выручка: 953,4 трлн руб. (+ 16,5% г/г), CAPEX: 101,6 млрд руб. (+46,9% г/г). Чистая прибыль и EBITDA снизились из-за инвестиций в модернизацию и новые мощности.
👍Поддержка от плановой индексации тарифов на э/э 2026–2027. Цель до 2030: EBITDA х2.
👍Дивдоходность за 2025: 10%.
🔵Цель: 3,60 руб.
🔵Срок: 12 мес.
⏺Т-ТЕХНО
В 2025-м: +23% к индексу МосБижи.
👍Выручка по МСФО за 2025 г.: 1,4 трлн руб. (+49% г/г)., операционная чистая прибыль: 174,4 млрд руб. (+43%), ROE — 29,1%.
👍В 1К26 чистая выручка: 197,5 млрд руб. (+25% г/г), операционная чистая прибыль: 46,5 млрд руб. (+40%) благодаря развитию экосистемы и росту клиентской активности.
👍На фоне падения рынка излишне перепроданы и привлекательны для среднесрочной позиции.
🔵Цель: 315 руб.
🔵Срок: 8 мес.
⏺РОССЕТИ ЛЕНЭНЕРГО ап
+41% в 2025-м.
👍За 1П2026 выручка выше 80 млрд руб. (+17,7% г/г), чистая прибыль: 24,4 млрд руб. (+19,8% г/г).
👍Плановая индексация тарифов 2026-27.
👍Дивдоходность с 2016 года стабильно превышает 10%.
👍Технически на недельном графике с апреля-2025 продолжают движение в восходящем канале и сейчас отталкиваются от его нижней границы.
🔵Цель: 400 руб.
🔵Срок: 6 мес.
⏺СУРГУТНЕФТЕГАЗ ап
👍На фоне ослабления рубля сохраняют потенциал роста.
👍Переоценка валютной «кубышки» (от 5,3 до 6 трлн руб.) при дальнейшем ослаблении рубля может принести существенные дивиденды.
🔵Целевая цена: 48 руб.
🔵Срок: 9 мес.
⏺ДОМ.РФ
Одна из немногих бумаг РФ с положительной доходностью с начала года: +15% без учета дивдоходности.
👍По МСФО за 1П26 чистая прибыль: 57,2 млрд руб. (+46% г/г), рентабельность капитала: 23,8% (+2,2 п.п. г/г). Чистые процентные доходы: 89 млрд руб. (+30% г/г).
👍Новый прогноз менеджмента: чистая прибыль на конец года — 117 млрд руб.
👍Дивдоходность за 2025-й: выше 11%.
🔵Цель: 2600 руб.
🔵Срок: 9 мес.
⏺МТС
👍Выручка в 2К26: 213,5 млрд руб. (+9.2% г/г), OIBDA: 84,6 млрд руб. (+16,3% г/г), Чистая прибыль: 66,9 млрд руб. (х23,9 г/г)
👍Абонентская база в РФ: 84,1 млн, доходы от телеком-услуг: 136,8 млрд руб. (+12,2%)
👍По итогам 2К26 утверждены дивиденды в 70 млрд руб. В августе выплачены дивиденды-2025 — 35 руб. на акцию.
🔵Цель: 245 руб.
🔵Срок: 9 мес.
⏺ЯНДЕКС
По итогам 2025-го: +18,5% к индексу МосБиржи.
👍За 2025 год выручка: 1 441 млрд руб. (+32% г/г), скорректированная EBITDA: 280,8 млрд руб. (+49% г/г) при рентабельности 19,5%.
👍В 2026-м прогноз по выручке: минимум +20%.
👍За 1П26 выручка: 759 млрд руб. (+19% г/г), скорректированная EBITDA: 162 млрд руб. (+41% г/г), скорректированная чистая прибыль: 82,2 млрд руб. (+99% г/г)
👍На фоне значительных темпов роста бизнеса бумаги недооценены.
🔵Цель: 5 000 руб.
🔵Срок: 10 мес.
⏺ГМК «НОРИЛЬСКИЙ НИКЕЛЬ»
👍В августе медь обновила исторический максимум: на LME цена за тонну — до $14900, за год: +50%.
👍Крупнейший производитель меди в РФ и ключевой бенефициар повышения её стоимости.
👍Тренд на ослабление рубля позитивно скажется на отчетности за 2П26 (рост рублевой выручки).
👍Возврат к дивидендным выплатам после долгого перерыва.
🔵Цель: 3,00 руб.
🔵Срок: 12 мес.
⏺МОСБИРЖА
👍По МСФО за 2К26:
Чистая прибыль 15,766 млрд руб. (+ 4,7% г/г); EBITDA 23,1 млрд руб. (+4,8% г/г); опер. доходы 32,45 млрд руб. (+5,9% г/г).
👍Значительная часть выручки: процентные доходы от размещения собственных средств и свободных средств инвесторов — бенефициар высоких ставок.
👍Дивиденды за 2025: 19,57 руб./акц., дивдоходность ~12%. Дивдоходность-2026 может превысить 12%.
🔵Цель: 190 руб.
🔵Срок: 10 мес.
🔓Информация не является индивидуальной инвестиционной рекомендацией.
🔄Хотите портфель «как у эксперта»? «Инвестиционное консультирование».
Post #5712
226
- 👍 2
- ❤ 1