TGViewer
Channel Public Channel
Снежный лев

Снежный лев

@sneglev

Канал о российской промышленности, транспорте и фондовом рынке

Для связи: Sneglev2026@yandex.ru
Subscribers
1.17K
Photos
129
Videos
3
Links
404

Showing posts older than #306 · Back to latest

Older Posts 17 shown
Post #305 301
Forbes провел расследование и выяснил, что крупнейший контейнерный перевозчик MSC за несколько недель до иранского шурум-бурума скупил 35 танкеров для перевозки нефти и стал одним из бенефициаров конфликта.

В то же время, где-то в России, разработали меры по защите контейнерного рынка перевозок. И единственным иностранным оператором, допущенным к обслуживанию в российских портах без всяких условий, стал все тот же MSC.

Совпадение?

@sneglev
  • 👍 4
  • 🔥 4
  • 👏 3
Post #304 283
Дайджест перевозок на сети РЖД в феврале 2026г.
 
Снижение погрузки за 2 месяца составило 3,6%. Пока самый низкий трек за последние 5 лет. Снижение грузооборота составило 8,8%.

Среди грузов просадку более 10% показали черные металлы, лом, кокс, цемент, пром сырье и лесные грузы. В позитиве только зерно, но и то только за счет низкой прошлогодней базы. Теперь уже ни у кого нет никаких сомнений что экономику переохладили.
 
Отправки в экспортном сообщении сократились на Северо-Западе на 19,8%, на Юге и Дальнем Востоке выросли на 10,7% и 5,4%, соответственно. Из интересных изменений: рост отгрузки удобрений через Тамань, лесные грузы снимают с Дальнего Востока, отгрузки угля с БАМа снова частично пошли на Тамань.

Ставки аренды вагонов продолжают стагнировать, минимальная ставка по долгосрочным контрактам достигала по инновационному полувагону 500 руб/сутки, по типовому 300 руб/сутки. Естественно, при таких ставках нет никакой речи о экономике перевозки. Многие операторы морозят деятельность и ставят вагоны в отстой или вовсе списывают.

Объем китайского транзита начал расти, основным драйвящим получателем стала Польша (рост контейнерных перевозок г/г +44,7%). Маркетплейсы там какие-то открыли похоже, потому что рост происходит за счет ширпотреба.

С точки зрения прогноза погрузки, не было бы счастья, да несчастье помогло. Ожидаем замедление темпов снижения погрузки, в связи с ростом потребности в угле и интенсификации перевозок углеводородов. Остальное в руках сегодняшней Эльвиры Сапхизадовны, последовательное снижение ставки может быть сигналом желания не допустить рецессию и кризис в стране.

@sneglev
  • 👍 1
Post #303 252
Бриф по алюминию и удобрениям от Атона. В целом все верно, за исключением некоторых нюансов. Жаль что про серу ничего не рассказали.
  • 👍 2
Post #301 315
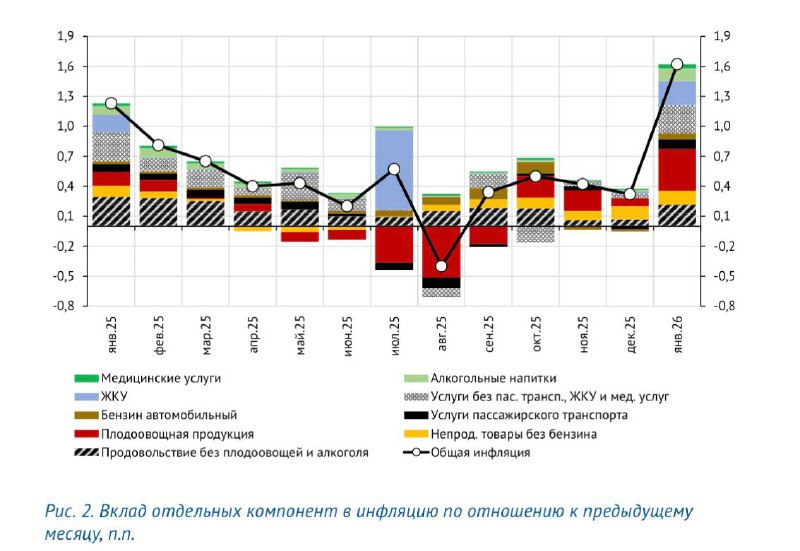
Вечная битва добра со злом. Огурцы против ЖКУ. Скоро и в этом сезоне…

Данные: Институт Гайдара
  • 😁 7
  • ❤ 1
Post #300 2.12K
Alstom + Bombardier Transportation = ?

5 лет назад, в феврале 2021г. завершилось слияние машиностроительных гигантов Alstom и Bombardier. Анализируем, зачем французы потратили миллиарды и при чем тут Пенсионный фонд провинции Квебек.

Ключевые цели этого M&A:

1) Создать компанию соразмерную CRRC, которая сможет конкурировать с Китаем на мировом рынке.

2) Увеличить устойчивость и доходность объединенного бизнеса. На момент сделки Bombardier начинал тонуть в пучине долга и отрицательного денежного потока.

3) Усилить присутствие на некоторых стратегически важных региональных рынках (Северная Америка, Великобритания, Скандинавия и др.).

4) Купить хороший актив за разумную стоимость.

Проверяем результаты:

1) Объединенная компания заняла 2-е место в рейтинге производителей по объему выручки, сильно оторвавшись от других претендентов (Siemens, Wabtec и пр.) и максимально приблизившись к CRRC по линейке продуктов и возможностям комплексной реализации проектов «под ключ» (от финансирования до перевозки). Портфель заказов в 2025г. превысил 100 $ млрд.

2) Финансовые показатели за 5 лет улучшились. В 2025г. выручка составит около 18,7 $млрд (рост +20,5% к 2021г.). Прибыль (Adjusted Ebitda) в 2025г. составит около 6% (+1 пп. к 2021г.). Показатель долга нормализовался, стоимость капитала ежегодно растет.

3) Alstom интегрировал ряд продуктов и бизнесов BT. Появились возможности по выпуску тепловозов Traxx, расширена линейка по электровозам, в частности появилась 6-ти осная линейка локомотивов, которая уже выпускается в Казахстане. Совместно создана платформа поездов для ВСМ. Расширено портфолио по монорельсу, сигналлингу и инфраструктурным решениям. Продано или закрыто ряд площадок. Развивается сервисное обслуживание парка, ранее произведенного обеими компаниями. Компания получила ряд огромных контрактов на целевых рынках, таких как модернизация и обслуживание поездов в Скандинавии, Британии, Ирландии, Мексике, Индии и др.

4) Итоговая цена сделки (около 2х годовых выручек BT) была ниже верхней границы оценки на 400 $млн., кроме того, наличными было выплачено только 4,4 $млрд., оставшаяся часть суммы в виде опционов и долговых обязательств.

Поэтому сделку можно признать успешной, причем для обеих сторон. Косвенно это признал и сам Alstom, повысив ряд менеджеров, ответственных за объединение. Пенсионный фонд провинции Квебек, владеющий 17,5% акций, может расслабиться и продолжать медленные инвестиции в развитие транспортной инфраструктуры без риска оставить канадских пенсионеров без пособий.
 
@sneglev
  • 👍 4
  • 🥰 1
Post #299 347
Результаты Русала

Пошел жесткий стеб над финансовым результатом Русала за 2025г (убыток 455 $млн). Типа такого или такого.

Это или тотальное непонимание обстоятельств, или спланированная истерия. Некоторые все ждут от компании дивидендов, которые за 10 лет заплатили пару раз чисто номинально. Кто-то говорит что компания плохо управляется. Кому то не нравится телеграмм Дерипаски, ну и тд.

Кто знаком с методами менеджмента Русала, тот знает что они удавятся за каждую копейку расходов, а манечка Суала вообще делает нецелевые расходы практически невозможными. Поэтому идеальный шторм прошлого года: проблемы с бокситами, курс доллара ниже 80 рублей большую часть года, продолжающиеся инвестиции в реконструкцию КрАЗа. Странно от всего этого ждать фонтанирующей прибыли.

И перспективы этого года: рост цены алюминия на 15% с начала года, ослабление рубля на 7% с начала года, перспективы дивидендов Норникеля, катарсис катарского алюминия. Русал, мечты сбываются! Надо только выучиться ждать 🫡

@sneglev
Telegram MMI А можно легко предположить, куда деньги Русала все подевались! На суды. 901 млн долл. на административные расходы. В основном консультационные и юридические услуги. Русал бесконечно судится. В основном в Лондоне. Понятно на каких юристов тратятся деньги.…
  • 🔥 5
  • 🤝 3
  • 🤨 1
Post #298 324
О производстве ГТБМ

Институт проблем естественных монополий сделал отличный обзор рынка газовых турбин большой мощности.

На манеже пока все те же ОДК, Силовые машины и Интер РАО, никаких обещанных иранцев и китайцев. Общая ситуация с ГТБМ в России характеризуется как «непонятно, с какого конца браться».

Для поиска правильного конца конечно было бы разумно определиться с целеполаганием, шашечки нужны или ехать. Пока выглядит как известный оксюморон про рыбку.
  • 👍 5
Post #297 299
С полей ТрансРоссии-2026

Перевозки грузов в контейнерах в России в 2026 году по мнению компании FESCO останутся на уровне 2025 года, когда показатель был на уровне 6,3 млн TEU.

А по вчерашнему прогнозу ГК Дело «незначительно вырастут».

Вот этот оптимизм и поиск возможностей и отличает частный бизнес от государственного 😁

А если серьезно, за 2 месяца 2026г перевозки контейнеров упали на 4,9%, а во внутреннем сообщении на 6,7%. Каких-то предпосылок даже для осторожных прогнозов пока нет. С аналитической точки зрения будет минус 😁
  • 👍 4
Post #295 347
Post #291 324
Японский жд оператор Sagami представил городской электропоезд серии 13000, интерьер которого стилизован под обитателей водных глубин. Оператор стремился создать поезд, который «полюбят люди, живущие вдоль маршрута».

Получилось элегантно, запоминающийся снаружи и с хорошим чувством пространства внутри, что важно учитывая габарит этого поезда для колеи 1067мм. Очень классная дизайнерская работа.

@sneglev
  • 👍 1
Post #290 278
Центр экономики инфраструктуры (ЦЭИ) сделал интересный инструмент по прогнозированию грузопотоков и товарного баланса. Теперь радуют нас такими картинками с Трансроссия-2026.

И если углеводородами никого не удивить, то удобрения и зерно это новая нефть.
  • 👍 3
Post #289 315
Дайджест материалов в канале за период 08-14.03.2026

Комментарий по KPI для РЖД: https://t.me/sneglev/275

Об отчетности портов: https://t.me/sneglev/277

О закупке путевых машин в 2026г: https://t.me/sneglev/278

Прогноз по продажам концентратов металлов: https://t.me/sneglev/281

ТМК, обзор финансовых результатов и перспектив: https://t.me/sneglev/285

Совкофлот, финансовые результаты: https://t.me/sneglev/286

О весенних M&A: https://t.me/sneglev/288
Telegram Снежный лев Управление по KPI вещь очень тонкая и многомерная. Эффективные практики из американской классики менеджмента 80х, которые притащили в Россию консалтеры, никак не найдут себе правильное место в русской действительности. Вот, например, вице-премьер считает…
  • 👍 2
  • ❤ 1
  • 🔥 1
Post #287 345
Post #286 319
Снежный лев ужасающий отчет выпустил Совкомфлот
Отчет Совкомфлота за год увеличил степень ужаса: чистый убыток увеличился до 648 $млн, чистый долг вырос до 359 $млн.

Тем не менее, на событиях в заливе акции перевозчика выросли почти на 20%. Ставки конечно выросли, но по идее свободного танкерного флота стало больше, как и судов СКФ, попавших под санкции.

Миркоин, пытающийся стать газкоином, такое нам не нравится.
  • 👍 5
  • 🔥 3
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →