📉 Сбер сегодня показал сильное полугодие по МСФО, Яндекс — рост выручки и выход e-commerce в плюс.
А индекс стоит у 2200 и буксует.
Это не "баг" рынка. Компании зарабатывают, но деньги в стране всё ещё стоят дорого, и любая прибыль дисконтируется по ставке, которая четыре года была двузначной. Рубль при этом на минимумах, ЦБ поднял прогноз средней ставки на 2027 год до 10,5–12,5% вместо прежних 8–10%.
На днях я писал, почему отскок на 10,58% — это ещё не разворот. И в комментариях мне задали вопрос, который сейчас думает половина канала, но вслух говорят единицы:
💬 «Слушайте, а в России вообще выгодно быть инвестором? Может, бросить это всё и просто в банк?»
Я решил не спорить, и философствовать а посчитать честно !
⸻
🏦 Человек, который не сделал ни одного клика
Взял человека, который 1 марта 2022 года положил 100 000 ₽ на трёхмесячный вклад под 20,51% годовых. Биржа в тот день была закрыта — купить акции было физически нельзя, отнести деньги в банк можно. Дальше он каждые три месяца продлевал всей суммой под ставку той декады. Ни одного отчёта не прочитал, ни одной новости.
Через 4 с лишним года у него 179 238 ₽. Плюс 79,24%,а это стаблильные 14,71% годовых.
Он обогнал 22 индекса МосБиржи полной доходности из 29.
Вот тут обычно и ставят точку: «инвестиции в России не работают».
Точка поставлена рано.
⸻
📊 Что видно, если досмотреть таблицу до конца
Семи индексам вклад всё-таки проиграл. Транспорт +130,89%. Высокодоходные Облигации +112,93%. Финансы +104,20%. РТС с дивидендами +95,10%. И три корпоративных индекса облигаций , выигравших 1,6–2,7 п.п.
То есть деньги на рынке были. Просто не там, где их искало большинство.
Смотрите на разброс. От +130,89% у транспорта до −29,91% у металлов и добычи. 161 пункт разницы внутри одной страны, за одно и то же время, при одной и той же ставке ЦБ. Это не «рынок плохой». Это «выбрано не то».
И вторая цифра, которая объясняет половину разочарований. Весь рынок акций с дивидендами дал +50,04%. Тот же самый рынок без дивидендов — IMOEX — дал +5,73%. Разрыв 44,3 пункта. Когда человек говорит «рынок стоит на месте с 2022-го», он смотрит на IMOEX и не считает выплаты, которые уже получил на счёт.
🔗 Чтобы не спорить на словах, мы собрали матрицу рынка: 29 активов по годам, и добавили туда отдельную строку «Вклады» по данным ЦБ —
sinapps.tech/market-matrixТам сразу видно, что депозит выигрывал не всегда. В 2020-м он дал 4,98%, в 2021-м 5,84% — тогда его обгоняло почти всё. В 2024-м 18,82%, в 2025-м 19,35%, а за 210 дней 2026-го уже только 7,97%.
⸻
⚡️ И вот это последнее число — главное во всём посте
Вклад выиграл не потому, что он хороший инструмент. Он выиграл потому, что полтора года безриск платил под двадцать, а в декабре 2024 — 22,08% на трёх месяцах. При такой планке акция обязана дать больше двадцати просто чтобы не проиграть, и та же ставка давит на её оценку сверху. Двойной удар, который убил бы любой рынок мира.
Эта аномалия кончилась. 24 июля ЦБ снизил ключевую до 14%. Июньская пролонгация в моей модели прошла уже под 12,965% вместо 22,08%. Инфляцию на 2026 год ЦБ ждёт 6–7%.
Считайте сами: вклад под 12–13% при инфляции 6,5% — это реальные 5–6% вместо прежних двузначных. И дальше ставка пойдёт вниз, а не вверх.
⸻
🎯 Так бросать или нет
Так что «бросить» — это худший из возможных вариантов. Вопрос «инвестировать или нет» через пару кварталов отпадёт сам: деньги просто перестанут платить за бездействие.
Останется вопрос куда и как. И он в разы сложнее, потому что разброс в 161 пункт никуда не делся, а цена ошибки теперь выше — подушки в виде 20% годовых на вкладе больше не будет.
⸻
🧮 Проверка на 79%
Откройте свою историю за четыре года и найдите одну цифру — полную доходность с учётом всех пополнений и выводов.
Меньше 79% — вы проиграли не рынку, а вкладу, который не требовал ни одного клика. Больше — вы уже умеете выбирать, и вопрос закрыт.
Руками это считать полвечера, поэтому у нас на это один экран: Чекап портфеля берёт реальную историю сделок, считает доходность с поправкой на пополнения и ставит вас рядом с вкладом и индексами —
sinapps.tech/portfolio-checkup⸻
🔀 Куда переставить деньги, когда вклад даст 11%
Сценарий «Депозит → инвестиции» считает это в лоб: сколько остаётся чистыми после налога на продлении вклада и сколько — на фондах денежного рынка, коротких ОФЗ и корпоративных бумагах высшего качества —
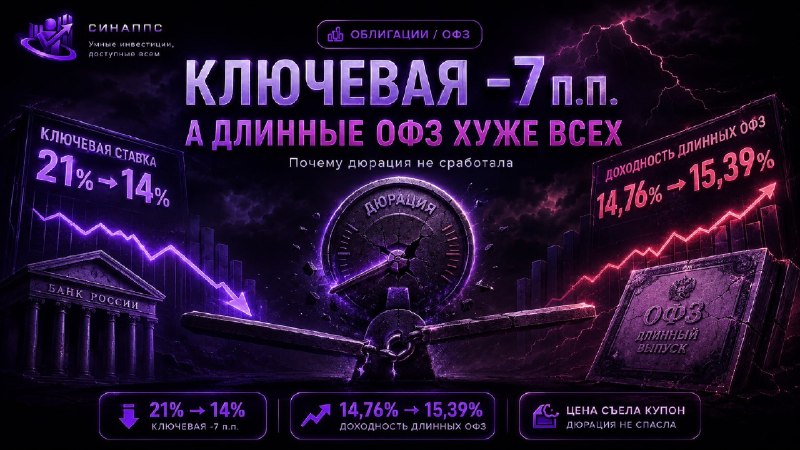
sinapps.tech/scenarios/deposit-migrationА Bond Navigator закрывает вопрос длины долга, который сейчас самый острый: за квартал ключевая ушла вниз на 50 б.п., а доходность 30-летних ОФЗ выросла на 167. Кривая не верит в быстрое смягчение —
sinapps.tech/scenarios/bond-navigatorСверить руками: матрица по годам со строкой «Вклады» —
sinapps.tech/market-matrix, фаза рынка и сектора этой фазы —
sinapps.tech/sector-rotation