Техпред в биомедтехе: университеты, стартапы, венчур
Я — биомедтех‑энтузиаст, MPH, к.и.н, выпускница МШУ. Работаю с командами на стыке науки и рынка и осмысляю как меняется человек и институты, когда исследования становятся решениями для людей
@alloalla
Post #1651
656


Как мы учились считать причиненное добро в IRR и портфелях LP
Апрель внезапно оказался месяцем, когда пришлось поменять статус с «дайте денег на стартап» на «дайте денег на фонд». Формулировка другая, базовый глагол тот же, уровень абстракции — заметно выше.
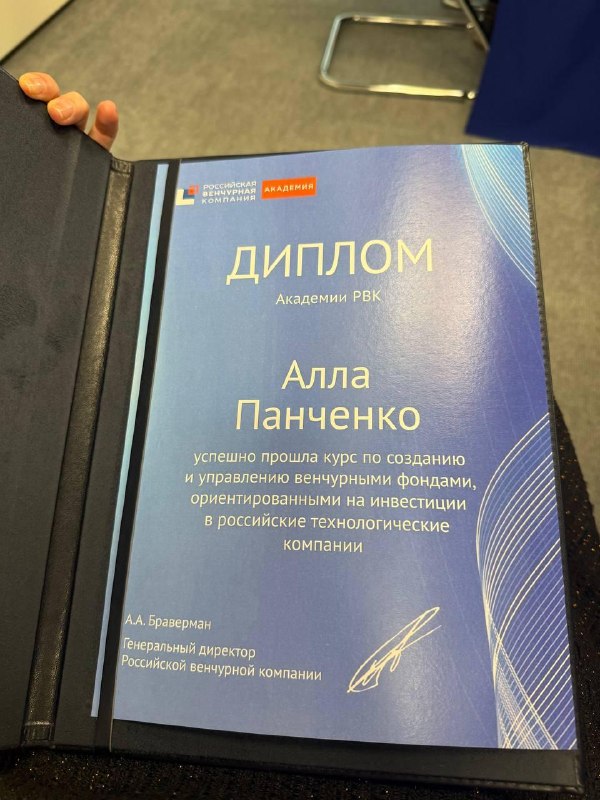
Учёба в Академии РВК оказалась хорошим стресс‑тестом для всех моих представлений о госвенчуре. До этого момента конструкция «государство как инвестор» в биомедтехе казалась чем‑то вроде большого, инерционного, но всё же грантодающего организма. В апреле пришлось признать факт: если говорить о ранних стадиях биомедтеха и мединженерии, то либо у нас появляется госвенчур в этом направлении, либо у нас не появляется почти ничего.
В привычных отраслях пустоту на pre‑seed и seed закрывают бизнес‑ангелы. В биомеде на ранних стадиях ангелы — это в основном либо редкие энтузиасты, либо те же самые институции, только в чуть менее формальной упаковке. Научно‑клинический риск скучный, долгий и плохо объяснимый, особенно если ты не проводишь вечера в клинике или лаборатории. Чем больше я смотрю на воронку биомедтех‑проектов, тем честнее выглядит вывод: первую милю здесь, скорее всего, придётся оплачивать окологосударственным деньгам. И вопрос уже не в том, будет ли государство «комитетом по распределению добра», а в том, как оно будет считать это добро языком портфелей, возвратов и стоимости риска, а не только в штуках выданных грантов.
С этой точки зрения Академия РВК полезно ломает удобную для фаундера картинку «стартап всегда прав, а инвесторы ничего не понимают». Когда управляющие показывают структуру портфеля, ограничения по мандату, требования LP, календарь собственного фандрайзинга и статистику выживаемости сделок, сложнее изображать удивление, почему чек не подписывается за две встречи и один питч. Оказывается, по ту сторону стола тоже есть риск‑менеджмент, а не только недостаток эмпатии к пациентам)))
Для меня лично это был довольно яркий сдвиг оптики. Я много лет приходила в эту индустрию с просьбой «вот конкретная технология, конкретная клиническая задача, дайте денег этому стартапу». Сейчас мне приходится учиться другой конструкции: «вот как выглядит эта воронка на уровне портфеля, вот как распределяется риск, вот откуда вообще может взяться IRR и почему здесь есть шанс на нормальный upside». То есть объяснять уже не только, почему конкретной команде нужны деньги, но и почему вся эта история в принципе имеет право нравиться потенциальным LP, которые тоже считают свои деньги.
При этом главный вывод про госвенчур за этот месяц у меня довольно простой и не особенно романтичный. Если мы в России действительно хотим, чтобы биомедтех ранних стадий выходил из лабораторий и клиник в реальный мир, нам нужен слой фондов, которые:
⏺ готовы заходить раньше, чем большинство частных игроков,
⏺ умеют работать не только с Excel‑моделью, но и с клинической и технологической неопределённостью,
⏺ измеряют успех не только объёмом освоенных средств, но и числом компаний, дошедших до следующего раунда и до реальной практики.
И да, скорее всего первые такие структуры будут так или иначе связаны с государством.
Апрель для меня стал хорошей тренировкой на эту тему: днём — биомедтех‑проекты, вечером — лекции про waterfalls, carry, follow‑on и то, как выглядит IRR, если несколько лет подряд инвестируешь в красивые, но не дожившие до клиники истории. В какой‑то момент стало понятно, что «медицинская технология» и «инвестпригодный актив» — это не просто разные слова, а два разных состояния одной и той же штуки. А путь между ними всегда будет проходить через разговор с тем самым госвенчуром, как с полноправным участником рынка, с которым нужно говорить на одном языке.
👻 Биомедтех в MAX
Апрель внезапно оказался месяцем, когда пришлось поменять статус с «дайте денег на стартап» на «дайте денег на фонд». Формулировка другая, базовый глагол тот же, уровень абстракции — заметно выше.
Учёба в Академии РВК оказалась хорошим стресс‑тестом для всех моих представлений о госвенчуре. До этого момента конструкция «государство как инвестор» в биомедтехе казалась чем‑то вроде большого, инерционного, но всё же грантодающего организма. В апреле пришлось признать факт: если говорить о ранних стадиях биомедтеха и мединженерии, то либо у нас появляется госвенчур в этом направлении, либо у нас не появляется почти ничего.
В привычных отраслях пустоту на pre‑seed и seed закрывают бизнес‑ангелы. В биомеде на ранних стадиях ангелы — это в основном либо редкие энтузиасты, либо те же самые институции, только в чуть менее формальной упаковке. Научно‑клинический риск скучный, долгий и плохо объяснимый, особенно если ты не проводишь вечера в клинике или лаборатории. Чем больше я смотрю на воронку биомедтех‑проектов, тем честнее выглядит вывод: первую милю здесь, скорее всего, придётся оплачивать окологосударственным деньгам. И вопрос уже не в том, будет ли государство «комитетом по распределению добра», а в том, как оно будет считать это добро языком портфелей, возвратов и стоимости риска, а не только в штуках выданных грантов.
С этой точки зрения Академия РВК полезно ломает удобную для фаундера картинку «стартап всегда прав, а инвесторы ничего не понимают». Когда управляющие показывают структуру портфеля, ограничения по мандату, требования LP, календарь собственного фандрайзинга и статистику выживаемости сделок, сложнее изображать удивление, почему чек не подписывается за две встречи и один питч. Оказывается, по ту сторону стола тоже есть риск‑менеджмент, а не только недостаток эмпатии к пациентам)))
Для меня лично это был довольно яркий сдвиг оптики. Я много лет приходила в эту индустрию с просьбой «вот конкретная технология, конкретная клиническая задача, дайте денег этому стартапу». Сейчас мне приходится учиться другой конструкции: «вот как выглядит эта воронка на уровне портфеля, вот как распределяется риск, вот откуда вообще может взяться IRR и почему здесь есть шанс на нормальный upside». То есть объяснять уже не только, почему конкретной команде нужны деньги, но и почему вся эта история в принципе имеет право нравиться потенциальным LP, которые тоже считают свои деньги.
При этом главный вывод про госвенчур за этот месяц у меня довольно простой и не особенно романтичный. Если мы в России действительно хотим, чтобы биомедтех ранних стадий выходил из лабораторий и клиник в реальный мир, нам нужен слой фондов, которые:
⏺ готовы заходить раньше, чем большинство частных игроков,
⏺ умеют работать не только с Excel‑моделью, но и с клинической и технологической неопределённостью,
⏺ измеряют успех не только объёмом освоенных средств, но и числом компаний, дошедших до следующего раунда и до реальной практики.
И да, скорее всего первые такие структуры будут так или иначе связаны с государством.
Апрель для меня стал хорошей тренировкой на эту тему: днём — биомедтех‑проекты, вечером — лекции про waterfalls, carry, follow‑on и то, как выглядит IRR, если несколько лет подряд инвестируешь в красивые, но не дожившие до клиники истории. В какой‑то момент стало понятно, что «медицинская технология» и «инвестпригодный актив» — это не просто разные слова, а два разных состояния одной и той же штуки. А путь между ними всегда будет проходить через разговор с тем самым госвенчуром, как с полноправным участником рынка, с которым нужно говорить на одном языке.
👻 Биомедтех в MAX
- ❤ 9
- 🔥 6
- 👏 3