TGViewer
Channel Public Channel
Scoring Day | Форум риск-менеджеров

Scoring Day | Форум риск-менеджеров

@scoringday

Scoring Day — форум про передовые модели скоринга и ИИ-решения для финтеха https://clck.ru/3VJFiR

Форум риск-менеджеров — методики, модели и опыт лидеров рынка https://clck.ru/

Выступления: @yulia_gum
Участие: @SMelnik22

ООО «Регламент», ИНН 7708323273
Subscribers
665
Photos
114
Videos
40
Links
140

Showing posts older than #133 · Back to latest

Older Posts 17 shown
Post #132 531
Продолжение поста про то:
Как войти в число компаний, где ИИ повышает эффективность процессов на 50%? Ч. 2

Целевые проекты


По данным исследования ВШЭ, 40% респондентов готовы использовать ИИ в тех же производственных и бизнес-процессах, что и раньше, 24,5% — в других, 15,6% — для создания новых продуктов. В целом важно учитывать следующие моменты:

— при наличии процесса с высоким финэффектом любая дополнительная модель, обеспечивающая 0,5-2 п.п. Gini, даёт измеримый финансовый результат. В такие проекты имеет смысл идти в первую очередь.

— ускорение процесса может не давать прямой финансовой отдачи, но освобождает главный ресурс — время. Есть кейсы, когда с помощью GenAI процесс, занимавший три дня, сокращали до 20 минут без потери качества.

— высвобождение рабочей силы полезно для решения задач с большей ценностью.

Гладко было на бумаге, да забыли про овраги: как защититься от неприятных сюрпризов?

На практике чаще всего будут вставать вопросы: где найти экспертов, где взять данные и какие вычислительные мощности использовать.

1. Эксперты
Для стратегической трансформации и перепроектирования процессов зачастую достаточно точечной внешней поддержки — держать таких специалистов в штате компании среднего размера не всегда рационально.

Эксперты по ИИ‑продуктам, включая промпт‑инженеров, — скорее внутренний ресурс. Имеет смысл переобучать сотрудников, хорошо знающих ваши процессы: готовить их к работе с ИИ и генеративным ИИ. Это даст людям новые возможности, повысит лояльность и поддержит человекоцентричный подход.

Data team формируется исходя из масштаба и потребностей: её можно вырастить внутри или привлечь целиком.

2. Данные.
Ситуация с нехваткой данных продолжает быть острой, но постепенно улучшается благодаря ИИ-инструментам. Для повышения эффективности рекомендуем:
— на первом этапе проаудировать и оценить данные внутри компании. Раньше очень часто не табличные данные не рассматривались как основной источник информации. Современные технологии и алгоритмы позволяют их предобработать в нужный вид и также использовать при решении задач.
— на втором — приступить к сбору новых данных. В этом помогут недавно появившиеся модели, способные работать при малых выборках. Есть кейсы, когда LLM доучивали на 250–300 кейс-вопросах промпта.

При необходимости можно приобрести внешние датасеты.

3. Мощности.
Есть несколько вариантов:
— можно опираться на «коробочные» продукты и рыночные платформы — многие решения уже готовы и хорошо масштабируются.
— можно адаптировать открытые модели и наработки под свои задачи, включая дообучение.
— можно оптимизировать вычисления: за счёт алгоритмических улучшений, профилирования и упрощения архитектур, что особенно эффективно при ограниченных ресурсах.

Начинать стоит сегодня: подготовить стратегию, выбрать продукты и процессы для трансформации, оценить предварительный финансовый эффект и нефинансовую ценность, сформировать команду, проработать данные и настроить инфраструктуру.

Делаем это затем, чтобы в ближайшие 10 лет войти в число компаний, где ИИ повышает эффективность процессов более чем на 50%.
  • 🔥 5
  • 👍 2
Post #131 477
Как войти в число компаний, где ИИ повышает эффективность процессов на 50%?

Об этом на Scoring Day рассказал Андрей Даршкевич, зам. директора по индустриальным проектам Института ИИ и цифровых наук ВШЭ.

По оценкам ВШЭ, в ближайшие 10 лет внедрение ИИ‑инструментов может дать экономике дополнительный эффект в 46,5 трлн рублей. Это рынок, где можно занять значимую долю и получить реальные результаты. Но для этого важно понимать, где мы находимся сейчас и как меняется ландшафт.

Согласно кривой Gartner 2025 года, ключевые ИИ‑инструменты в ближайшее время перейдут в фазу спада и начнут выходить на плато продуктивности. На это уйдёт от двух до пяти лет. Важно, что среди них нет «тупиковых» технологий: то, что мы начинаем делать сегодня, останется рабочим и дальше.

У ИИ‑решений есть три уровня:
1) Инфраструктура. Здесь всё стабильно: игроки уверены в себе, есть понятные модели выручки и примеры, как у компании Oracle, получившей серьёзные дивиденды от сотрудничества с OpenAI.

2) Большие модели. Рынок очень динамичный, метрики обновляются, выходят новые версии, но с устойчивой монетизацией пока сложно; возможны разочарования и пересмотр инвестиций.

3) Прикладные ИИ‑решения. Именно этот уровень интересен большинству участников конференции, потому что на этом уровне для нас возможен прямой бизнес‑эффект. При этом в России такие решения реально используют лишь 43% компаний среднего и крупного бизнеса.

⁉️ Как пройти путь к своей доле от этих 46,5 трлн? Важно понять, кто наши «попутчики» — факторы, которые будут определять движение.

• Дефицит рабочей силы. Он уже наблюдается, и в ближайшие годы рассчитывать на приток новых специалистов не стоит: систему образования быстро не перестроишь, а экспаты не закроют все профессии. Значит, открывается пространство для роботов, агентов и co-pilot. Для работы с последним инструментом понадобятся специалисты, которые смогут быстро переключаться между задачами, руководствуясь короткими точными инструкциями, — представители поколения с клиповым мышлением, которые как раз выходят на рынок труда.

• Переход к человекоцентричности. Это не только про продажи и клиентский сервис, а про заботу и качество взаимодействия со всеми: коллегами, командами, партнёрами, контрагентами и, конечно, клиентами. Чтобы эффективно отвечать на их запросы, нужны инструменты персонализации в real time режиме.

• Мир в режиме постоянной трансформации. С 2020 года мир живёт в состоянии непрерывных изменений — и скорость только растёт. Отвечать на вызовы нужно всё быстрее. Необходимо создавать и поддерживать цифровых двойников и в режиме near real time проводить стресс‑тесты: быстро обрабатывать новые данные, проигрывать сценарии и проверять их на практике.

Рост скорости добавляет к классическим стратегиям run, change и disrupt ещё одну — survival. У компании всегда должен быть запасной маршрут: просчитанный план, как оставаться «живой» на определённом отрезке, чтобы успеть сделать паузу, переоснаститься и перестроить процессы.

• Технологические и мощностные ограничения. Про первое — сложности с получением оборудования, видеокарт и других вычислительных ресурсов — мы уже знаем, и они никуда не исчезнут.

Второе ограничение обусловлено износом энергетической инфраструктуры в стране. Цикл создания новых мощностей занимает порядка 7–8 лет, и всё это время новые ресурсы будут появляться ограниченно. Значит, придётся оптимизировать имеющиеся. Здесь «выстрелят» отраслевые решения и коллаборации: компании начнут вместе искать способы эффективнее использовать свои мощности, закреплять удачные практики и затем тиражировать их у себя.

• Цифровизация государства. Государство становится игроком с серьёзными ресурсами. Сильная сторона ИИ‑инструментов — лёгкая масштабируемость: любой инструмент, разработанный государством, можно без проблем передать в работу коммерческому сектору. Компании должны быть к этому готовы — в том числе с точки зрения доступа к данным и организации процессов взаимодействия.

В какие проекты имеет смысл внедряться?..

Продолжение следует...
  • 👍 5
  • 🔥 3
  • 💯 1
Post #130 773
От «все во второй группе» к риск‑чувствительному надзору

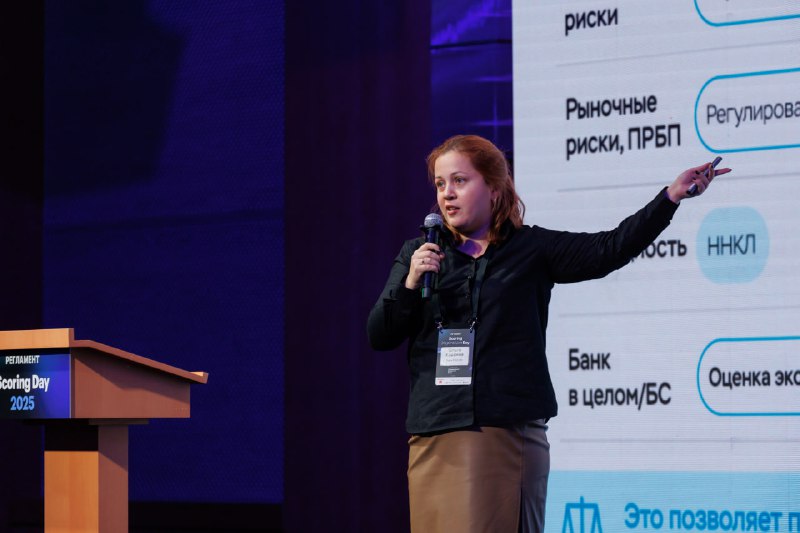
Как ЦБ пересматривает оценку экономического положения банка, на Scoring Day рассказала Ольга Кадрева, начальник Управления риск‑моделирования Департамента банковского регулирования и аналитики Банка России.

Оценка экономического положения банка — по сути, надзорный рейтинг, отражающий риск‑профиль банка, с двумя ключевыми последствиями:
— размер отчислений в Фонд страхования вкладов (более рискованные банки платят больше);

— определение группы достаточности капитала и надбавки.

Проблема старой калибровки: почти все банки оказывались во второй классификационной группе из пяти, хотя риски сильно различаются.

Цель — сделать метрики максимально риск-чувствительными и «впередсмотрящими», чтобы заранее сигнализировать о проблемах, а не смотреть в зеркало заднего вида.

Решение в части количественного скора:
— учитывать при оценке активов не только накопленные проблемы, признанные банком, но и потенциальные;

— включать в оценку капитала не только его фактический запас, но и обременение за счет вложений в высокорискованные активы;

— оценивать рентабельность капитала (ROE) не только за последний год, но и в среднем по экономическому циклу;

— оценивать ликвидность банка, сопоставляя его ресурсы с потенциальными оттоками;

— учесть подверженность банка широкому перечню рыночных рисков.

Важные моменты по архитектуре проекта
— Архитектура близка к CAMELS, используются классические блоки анализа финансового положения (достаточность капитала, качество активов и т. д.).

— Важный показатель — отношение высокорискованных активов (с высоким риском обесценения) к запасу капитала. Это не только NPL, но и «предпроблемный» хвост — кредиты и активы, которые еще не стали NPL, но имеют высокий риск туда перейти.

Как пример — заемщик два года не платит проценты, формальной просрочки нет, в текущем 4336-У этот момент игнорируется, в данном проекте — учитывается.

— Соблюдение нормативов концентрации (Н6, Н25) перестало быть бонусом по качеству активов.

— Банк оценивается не только по классическим метрикам: учитывается рыночная позиция.

Пример: банки с хорошими показателями при слабом бренде и узкой базе могут оказаться не слишком устойчивы к стрессам.

— Рыночная власть в данном случае — не про «наказание за размер». Крепкие региональные банки, а также банки, активные в международных операциях, не штрафуются — даже если они небольшие.

Тестирование показало, что применение одного только количественного скора уже значительно улучшает качество ранжирования — существенная часть банков из второй группы уходит вниз, вплоть до четвертой. Это устранит несправедливость с точки зрения отчислений в систему страхования вкладов.
  • 👍 4
  • 🔥 4
Post #129 777
Как ЦБ переводит резервирование от principle-based к пороговым правилам на основе данных?

О принятии решений на основе данных для целей банковского регулирования на Scoring Day рассказала Ольга Кадрева, начальник Управления риск-моделирования в Департаменте банковского регулирования и аналитики Банка России.

В числе текущих проектов регулятора — изменения в Положение 590-П в части внедрения обязательных финансовых показателей для оценки финансового положения (ФП) заемщика.

Проблема: сейчас резервы по РСБУ носят principle-based характер. С одной стороны, это дает банкам гибкость, с другой, некоторые банки подходят к анализу ФП формально и не принимают во внимание классические показатели долговой нагрузки и устойчивости компаний.

Решение: снизить уровень свободы при определении финансового положения и ввести обязательный набор финансовых показателей для оценки ФП заемщиков с четкими пороговыми значениями для хорошего и среднего ФП.

Этапы проекта:
— сбор датафрейма с финансовыми показателями компаний на базе РСБУ- и МСФО-отчетностей и маркерами дефолта. Используются данные СПАРК, ФНС с 2017 года, всего 200+ финпоказателей, такие как долговая нагрузка, рентабельность, ликвидность, деловая активность и пр. В числе маркеров дефолта — просрочка 90+ дней, высокие фактические резервы и т. п. Также учитываются вынужденные реструктуризации — особенно важные для крупных компаний, где проблемы часто маскируются повторными реструктуризациями;

— однофакторный анализ по данным РСБУ и отбор метрик с наибольшей предсказательной силой (текущий этап);

— экспертная проверка на «крупняке» робастности метрик и данных МСФО-отчетности;

— подготовка итогового многофакторного правила для внедрения в 590-П.

Важные моменты
1. Несмотря на то что отчетность по РСБУ не всегда хорошо предсказывает дефолт, необходимо строить правила, которые будут работать хорошо для всех участников рынка, на доступной и сопоставимой базе.

2. Целевой сегмент — стандартные корпоративные «ванильные» кредиты.

3. Есть отличия в зонах риска для разных отраслей и сегментов. Например, ресурсные отрасли менее толерантны к долговой нагрузке и могут быстрее выходить в дефолт из-за волатильности цен. У сельхозпроизводителей ситуация обратная: процентные ставки субсидируются, поэтому пороги по Debt/EBITDA и другим метрикам могут существенно отличаться.

Работающие метрики
По результатам реальных тестов по коэффициенту Gini хорошо себя зарекомендовали (>30%):
— Долг/EBITDA;
— ICR (коэффициент покрытия процентов);
— Капитал/Активы;
— Рентабельность активов.

Отличия подхода от построения PD-моделей
При постановке задачи подход совпадает с классическим построением PD-модели — сбор данных и формирование пула метрик. Главное отличие — в использовании на первом этапе простых, прозрачных и трудно оспариваемых правил. Например, заемщик может быть отнесен к категории «хорошее финансовое положение», только если одновременно Debt/EBITDA не выше 3x и коэффициент покрытия процентов не ниже 2x (цифры условные).

Дальнейшие планы:
— Продолжаем тестировать по отраслям и сегментам, смотрим на результаты.
— До конца года проработаем все нюансы и обсудим их внутри ЦБ.
— Обсудим проект с рынком в следующем году.

Рассказ Ольги Кадревой о проекте по оценке экономического положения банков — в следующем посте.
  • 👍 7
  • 🔥 4
  • ❤ 3
  • 👏 3
Post #128 622
Друзья, в этом канале мы будем еженедельно делиться новостями, связанными с кредитным рынком, рисками, антифродом и пр., а также аналитикой и кейсами от экспертов - участников Scoring Day. Вот подборка этой недели:

Weekly Scoring News — ипотека штормит, кредитки на подъеме, "охота" на дропперов и быстрые деньги для селлеров

Сбер начал возвращать украденные средства через «дропперов». В рамках пилотного механизма банк проводит профилактические беседы с получателями похищенных денег; в конце разговора они пишут заявления об ошибочном зачислении, после чего деньги возвращаются пострадавшим. По словам зампреда правления Сбера Станислава Кузнецова, 80% дропперов действуют без злого умысла.

Ипотека: доля проблемных кредитов превысила 1,5%. По данным ЦБ, показатель вырос с менее 1% в начале года до 1,6% к сентябрю. Регулятор отмечает: цифра была бы выше без жестких мер, а риски активно используемого механизма рассрочки при продаже жилья — повышенные. Вывод ЦБ: операции с рассрочкой следует передавать в бюро кредитных историй.

Кредитные карты: рекордное за четыре года падение выдач. В сентябре банки выдали на 141,5 млрд руб. (на 35% меньше, чем в августе), средний лимит снизился почти на 40 тыс. руб. — до 109 тыс. руб. (минимум с апреля). Возможные причины: «период охлаждения» для сумм свыше 50 тыс. руб., введенный ЦБ, и ужесточение требований к заемщикам. Ожидание — стагнация до конца года и возможный рост лишь в декабре.

Антифрод: власти поддержали запрет упрощенной идентификации у банковских платежных агентов свыше 15 тыс. руб. Для таких операций потребуется полная проверка личности — паспортных данных и ФИО будет недостаточно. Мера направлена на борьбу с дропперами: их число выросло на 71% за год — до 1,2 млн человек.
После принятия закона агенты вроде «Элекснета» и «Единой кассы» не смогут выдавать карты, открывать кошельки и принимать наличные в пользу юрлиц и ИП на суммы выше порога. Это усложнит жизнь мошенникам, но увеличит нагрузку на банки.

МФО для бизнеса: селлеры маркетплейсов разгоняют выдачи. В первом полугодии 2025 года объем микрозаймов МФО предпринимательского финансирования вырос на 29% г/г. 44% займов — продавцам на маркетплейсах, чаще под короткие кассовые разрывы. Быстрая оборачиваемость увеличивает выдачи, но слабее влияет на объем портфеля, где по-прежнему преобладает более крупное финансирование соцпроектов в рамках программ поддержки МСП. Планируется повышение максимальной суммы микрозайма для бизнеса с 5 до 15 млн руб.
  • 🔥 4
  • 👍 3
Post #127 647
🎦 Друзья, представляем вашему вниманию итоговый ролик сo Scoring Day!

«Много интересных докладов с деталями, без лишней воды, впечатление супер!» - Екатерина Кузнецова, ОКБ.

«Одно из мероприятий, на котором собираются все сливки нашего рынка» -
Вадим Алешин, МТС Скоринг

«Площадка, где встречаются наука и бизнес и могут открыто подискутировать» -
Анна Козырева, НИУ ВШЭ

А вам удалось побывать на Scoring Day? За одну минуту можно снова погрузиться в драйв этого дня. А если пропустили, то ждем вас на наших следующих событиях — будет интересно!

🟦 30 октября. Форум лидеров страхового рынка. Прямой диалог рынка и власти о будущем российского страхования

🟦 20 ноября. FINNEXT Asia 2025. Международный форум финансовых инноваций. Стратегические направления развития банков, платежных организаций и финтеха в Узбекистане и в Средней Азии

🟦 11 декабря. CX Fintech Day 2025. Технологии лидеров, меняющие мир взаимодействия с клиентом
  • 👍 6
  • ❤ 4
  • 🔥 3
Post #126 771
Готов пострелиз Форума, в котором мы подсветили интересные цитаты из выступлений и некоторые ключевые моменты дискуссий.

Полный текст доступен по ссылке

«На Scoring Day мы говорили предметно — о кредитном сжатии, устойчивости моделей, меняющемся поведении клиентов и всплеске социальной инженерии — и сразу переводили идеи в практику. Участники ушли с “понедельничным набором”: стратегии долгоживущих ИИ моделей, рабочие кейсы AI агентов и конкретные антифрод подходы, которые можно внедрять уже сейчас», — прокомментировал повестку форума генеральный продюсер Роман Божьев.

«Наша команда не признает выгорание как “рабочую неизбежность”, наш вектор — самореализация, энергия и осознанная мотивация. Поэтому на форуме мы показали путь от осмысленной data-driven культуры и практик антивыгорания до конкретных инструментов, от нейроуправления состоянием и мастер-классов по “big idea” лидера до стратегического выбора в развитии ИИ. Участники ушли с пониманием, как использовать ИИ для реальных задач и конвертировать знание в результаты — от умного ценообразования до борьбы с социальной инженерией и ускорения проверки гипотез. Форум — про то, как превращать работу и данные в источник смысла, силы и конкурентного преимущества», — подвела итоги форума Евгения Якунина, генеральный директор ИД «Регламент».

Пострелиз тут 👉 Scoring Day 2025: бизнес готовит фундамент для «космического» ИИ
  • 🔥 7
  • 👍 2
  • 💯 2
Post #125 699
Спасибо всем участникам! Сегодня было много отзывов и приятных слов в адрес события. Вот некоторые из них:

✅ «Форум очень понравился, особенно концептуальные доклады. Запомнился доклад Антона Исправникова из ВТБ, очень конкретный и понятный, а также доклад Авито по LLM-ассистенту и др. Кроме того, здесь прекрасные возможности для нетворкинга», — Елена Ковылянская, управляющий директор ВТБ.

✅ «Уровень спикеров и организации самого мероприятия — высокий (выше среднего). Первые темы по поводу выгорания несколько расходились с ключевой темой форума, однако помогли втянуться в дискуссии и сформировали тему для small-talk с коллегами в перерывах. Вторая сессия позволила ознакомиться с инсайтами и лучшими практиками видных участников финтех-отрасли. Больше всего запомнилось выступление Анны Лагуновой (Т-Банк) о применении технологий конфиденциальных вычислений для монетизации данных», — Артем Мартыненко, АО Право.Тех, эксперт, руководитель проектов.
  • 🔥 6
Post #124 560
Финальный аккорд — встреча со специальным гостем Scoring Day 2025, футурологом Данилой Медведевым. Один из главных российских футурологов и популяризатор усиления интеллекта выступает с лекцией “Scoring the Future: как рассчитать вероятность глобальных сценариев и прорывных технологий”.

Разговор идет о том:
• Почему футурологи запутались в инструментах и почему “ромб Поппера” опасен как методологическая ловушка;
• Чем футурологическое мышление отличается от обычного;
• Как один блогер рассчитал вероятности всех сценариев Брекзита — и почему это редкость.
• Почему разработчики ИИ часто не понимают собственное детище.
• Сколько лет нужно развивать разум, чтобы построить модель мира и рассчитать оптимальную стратегию трансформации. И главное — с чего начать?
  • ⚡ 4
  • 👍 4
  • 🔥 4
  • ❤ 2
Post #122 518
Друзья, после форума ждем всех участников на afterparty, которую мы проводим совместно с ОКБ — генпартнером форума.

Ждем вас в лофте VIOLA (обратите внимание на схему прохода, центральный вход в парк закрыт на ремонт)

Сбор гостей с 19:00, начало программы в 19.30.

‼️ Важно:
- Вход — по бейджам или браслетам участников (!)
- Вас ждут легкие закуски и напитки (если хотите полноценно поужинать, то рекомендуем сделать это заранее).
- Проход: центральный вход в парк закрыт на ремонт. Заходим со стороны Митьковского проезда, 300 м прямо, далее направо поворот на дорожку в парк около желто-зеленого круглого строения. На повороте вас будет ждать девушка в синей фирменной футболке с логотипом Scoring Day 2025, которая поможет сориентироваться дальше.

‼️ Мы с вами будем в закрытой части парка, где вечером не будет никого, кроме нас.

До встречи в 19:00 в VIOLA!
  • ❤ 5
  • 🔥 4
  • 👍 3
Post #121 505
Чем интересен Scoring Day для экпертов? Мнением поделился Адель Валиуллин, первый вице-президент, руководитель блока технологий искусственного интеллекта Газпромбанка
  • 👍 3
  • 🔥 3
  • ❤ 2
Post #118 508
Степан Лысаков из компании ПравоТех - о том, какие доклады и чем форум интересен для делегатов
  • 🔥 3
  • ❤ 2
  • 👍 2
Post #114 648
В экспозоне Scoring Day оживленные разговоры и обмен инсайтами — идеальная среда для профессионального нетворкинга у стендов. Сегодня свои решения для тех, кто занимается скорингом, представляют команды Axenix, Glowbyte, МТС, Balance Platform и ОКБ: отличный срез рынка здесь и сейчас.

Кроме того, в кулуарах форума вы можете собрать обратную связь от коллег, кто какие решения использует или планирует внедрить.
  • 🔥 3
  • ❤ 2
  • 👍 2
Post #113 415
В Форуме приняла участие Надежда Сурова, член Совета по цифровой экономике Совета Федерации РФ, директор Центра компетенций «Цифровая экономика».
  • 🔥 3
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →