
Как ЦБ переводит резервирование от principle-based к пороговым правилам на основе данных?
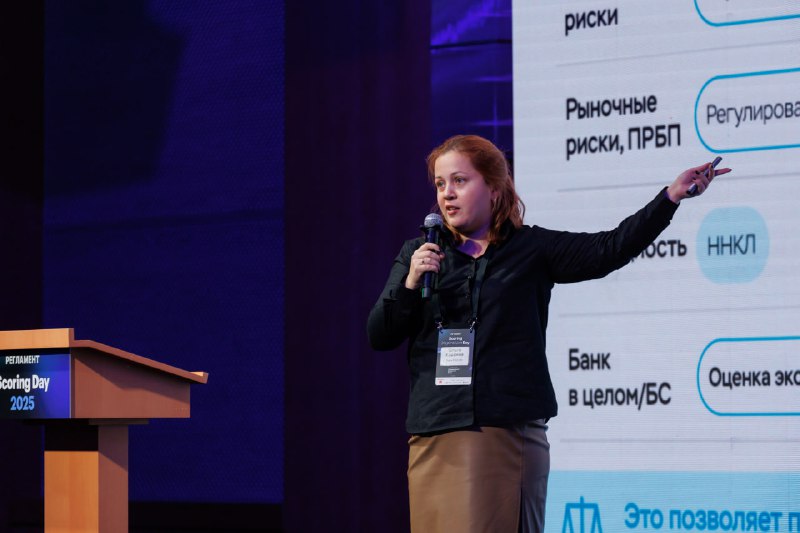
О принятии решений на основе данных для целей банковского регулирования на Scoring Day рассказала Ольга Кадрева, начальник Управления риск-моделирования в Департаменте банковского регулирования и аналитики Банка России.
В числе текущих проектов регулятора — изменения в Положение 590-П в части внедрения обязательных финансовых показателей для оценки финансового положения (ФП) заемщика.
Проблема: сейчас резервы по РСБУ носят principle-based характер. С одной стороны, это дает банкам гибкость, с другой, некоторые банки подходят к анализу ФП формально и не принимают во внимание классические показатели долговой нагрузки и устойчивости компаний.
Решение: снизить уровень свободы при определении финансового положения и ввести обязательный набор финансовых показателей для оценки ФП заемщиков с четкими пороговыми значениями для хорошего и среднего ФП.
Этапы проекта:
— сбор датафрейма с финансовыми показателями компаний на базе РСБУ- и МСФО-отчетностей и маркерами дефолта. Используются данные СПАРК, ФНС с 2017 года, всего 200+ финпоказателей, такие как долговая нагрузка, рентабельность, ликвидность, деловая активность и пр. В числе маркеров дефолта — просрочка 90+ дней, высокие фактические резервы и т. п. Также учитываются вынужденные реструктуризации — особенно важные для крупных компаний, где проблемы часто маскируются повторными реструктуризациями;
— однофакторный анализ по данным РСБУ и отбор метрик с наибольшей предсказательной силой (текущий этап);
— экспертная проверка на «крупняке» робастности метрик и данных МСФО-отчетности;
— подготовка итогового многофакторного правила для внедрения в 590-П.
Важные моменты
1. Несмотря на то что отчетность по РСБУ не всегда хорошо предсказывает дефолт, необходимо строить правила, которые будут работать хорошо для всех участников рынка, на доступной и сопоставимой базе.
2. Целевой сегмент — стандартные корпоративные «ванильные» кредиты.
3. Есть отличия в зонах риска для разных отраслей и сегментов. Например, ресурсные отрасли менее толерантны к долговой нагрузке и могут быстрее выходить в дефолт из-за волатильности цен. У сельхозпроизводителей ситуация обратная: процентные ставки субсидируются, поэтому пороги по Debt/EBITDA и другим метрикам могут существенно отличаться.
Работающие метрики
По результатам реальных тестов по коэффициенту Gini хорошо себя зарекомендовали (>30%):
— Долг/EBITDA;
— ICR (коэффициент покрытия процентов);
— Капитал/Активы;
— Рентабельность активов.
Отличия подхода от построения PD-моделей
При постановке задачи подход совпадает с классическим построением PD-модели — сбор данных и формирование пула метрик. Главное отличие — в использовании на первом этапе простых, прозрачных и трудно оспариваемых правил. Например, заемщик может быть отнесен к категории «хорошее финансовое положение», только если одновременно Debt/EBITDA не выше 3x и коэффициент покрытия процентов не ниже 2x (цифры условные).
Дальнейшие планы:
— Продолжаем тестировать по отраслям и сегментам, смотрим на результаты.
— До конца года проработаем все нюансы и обсудим их внутри ЦБ.
— Обсудим проект с рынком в следующем году.
Рассказ Ольги Кадревой о проекте по оценке экономического положения банков — в следующем посте.
Post #129
777
- 👍 7
- 🔥 4
- ❤ 3
- 👏 3