Рассрочка — новая заточка для рынка недвижимости
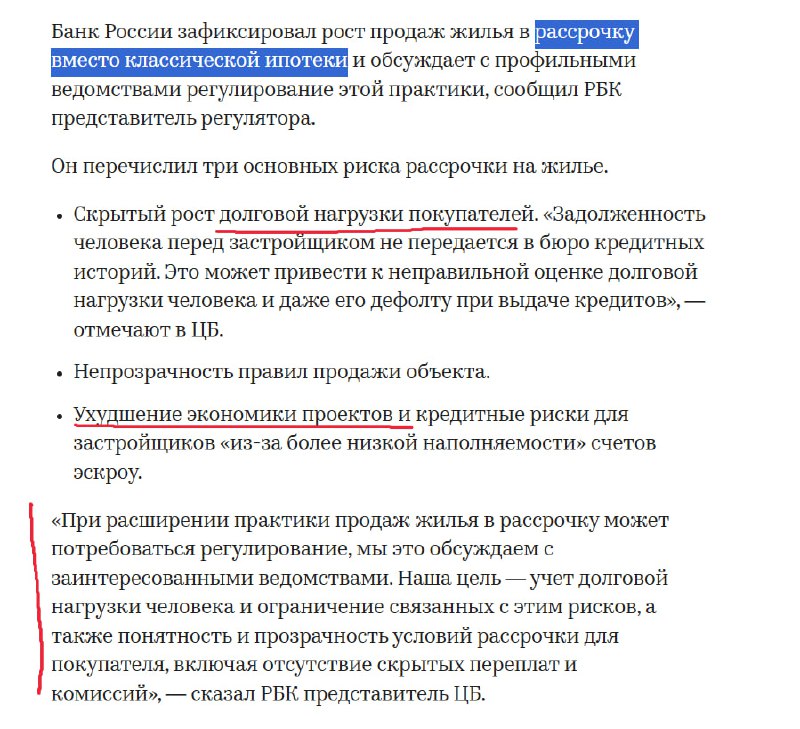
Сегодня вишенкой на торте обсуждения рассрочек, конечно, является тот факт, что ЦБ начал свой классический прогрев на тему, в которую решил погрузиться. Прогрев довольно понятный — «мы обсудим эту проблему с профильными ведомствами». Как бы это как связано с тем, что рассрочка — это не банковский продукт и вообще не должна касаться регулятора в виде ЦБ. Но почему многоуважаемый центральный банк озадачился и проблемой продажи квартир в рассрочку?
1. Рассрочка не отображается в кредитной истории человека. То есть никто не в курсе, что у человека есть должок в виде рассрочки. И если какие-то особо альтернативно одаренные граждане умудрялись брать по 20+ льготных ипотек, то граждан, которые возьмут более 20 рассрочек, будет ещё больше. Кто не в курсе — ипотека — кредитный продукт, о наличии которого сложно скрыть. В вашей кредитной истории фиксируется каждый чих и пук на данную тематику, поэтому понять вашу «закредитованность» не составляет проблем. А вот в рамках рассрочки — это просто условия договора между клиентом и девелопером, что ему надо перечислять Х денег в такие-то сроки, а дальше он вообще там должен закрыть всю сумму. Получается не просто серая зона, а настоящий черный рынок, где могут крутиться большие бабки, ну или наоборот — не крутиться, что тоже плохо.
2. Перспектива расторжения договоров. Девелоперы, как мы знаем, мыслят довольно краткосрочно. Поэтому сейчас есть инструмент — рассрочка — все вот и продают по рассрочке, особо даже не фиксируя и не прогнозируя, сколько людей потом «отвалится». К отваливающимся можно относиться по-разному. Первый вариант — кнут. Стараться всеми правдами и неправдами заставить дольщика платить бабки и никуда не соскакивать. В том числе по суду обязать, что если взял рассрочку, будь добр, бабки найди, ДДУ оплати. Подход покупает своей клиентоориентированностью и вообще особенностями финансового анализа. Второй вариант — пряник, когда хочет человек выскочить из рассрочки — ноу проблем, берем небольшую мзду за проведение договоров, деньги возвращаем, сделку откатываем. Более клиенториентированная история, но имеющая под собой риски остаться с непроданными квартирами в сданном доме. Ну и третий вариант, который по ходу появился на рынке, — это вообще даже не думать, что квартира в рассрочку продана. Просто пришел клиент, дал на беспроцентное хранение денег, которые помогут снизить проектное финансирование, ну то, что он отвалится, — ничего страшного, главное, сейчас бабки на эскроу полежали — процент по ПФ снизили. Довольно рискованный подход, но, судя по стратегии продаж некоторых девелоперов, он уже имеет место быть.
3. Главная причина, почему ЦБ озадачился данной проблемой, заключается в том, что чем больше рассрочек — тем меньше денег на эскроу-счетах — тем дороже становится проектное финансирование для девелоперов, а как результат это может схлопнуть финмодель. Ипотечный пузырь, которого по сути не случилось, — это была проблема менеджеров банков, а вот пузырь, который может надуться из-за рассрочек, — это уже проблема девелоперов, которые по итогу могут упасть на плечи банков. Именно этого не хочет ЦБ, именно из-за черной зоны, которая находится на полянке девелоперов, но в итоге повлияет на банки, появился интерес регулятора.
Первые два пункта могут быть для рынка ударом под названием «неожиданное затоваривание» из-за массового расторжения договоров, а вот третий пункт — это уже добавка экономики проекта из-за лишних 5-7% финансовых расходов на проектное финансирование. Итог — дефолты по проектному финансированию, банкам приходится санировать застройщиков и достраивать проекты. Потому что дольщики просто вернувшимся деньгам с эскроу-счетов рады не будут и будут требовать выполнение обязательств.
Поэтому, с одной стороны, ЦБ лезет явно не в свое дело, но, с другой стороны, из-за пофигизма девелоперов могут подставиться банки, если большая доля рассрочек будет расторгаться по принципу «денег нет, но вы держитесь». Поэтому в ближайшие месяцы надо ожидать каких-то действий ЦБ по прикрытию данного инструмента, но каких?
Post #27832
30K
Недвижимость инсайды С момента завершения программы льготной ипотеки наибольшую долю ипотек в продажах имеет А101 — 79% сделок идет с ипотекой. Пару лет назад это можно было связать с очень интересным партнерством А101 с РСХБ, но сейчас можно просто констатировать факт — делают…