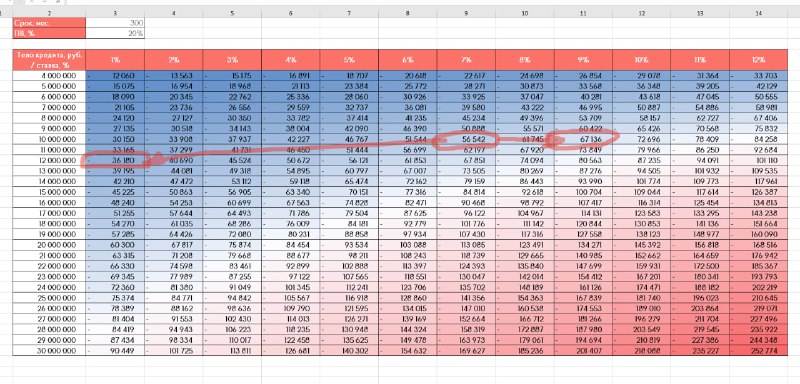
Собственно, что это все значит для клиента. Каноничный кейс.
Хата - с телом кредита - 10 мультов при ставке 7% - это платеж 56 тыс. руб. в месяц (ПВ - 20%, срок 25 лет).
Если дернуть стоимость хаты и сделать тело кредита - 12 мультов, то можно сделать ставку меньше 1%. И платеж получается - 36 тыс. руб. Но стоимость хаты от этого на самом то деле не увеличивается, она как стоила там 12 млн. - так и стоит. Увеличилось тело кредита.
Если дольщик забухал, заболел, и вообще перестал платить ипотеку, то банк деньги с него не вернет - это и есть деньги, которые не обеспечены ничем, даже жопой дольщика.
Но, сейчас ставки выросли и если запретят субсидировать, то та же самая хата будет в месяц обходиться - 67 тыс. руб., хотя еще пару месяцев назад можно было платить 36 тыс. руб. Нихуевый такой рост получается, не так ли? В этом и кроется основная залупа девелоперов, потому что они теряют свою воронку, позволить платить 67 тыс. руб. в месяц за однушку в Москве могут далеко немногие граждане Святой Руси.
Post #16700
25.7K
Недвижимость инсайды Ну вот, теперь начинается классическая игра "ебля жабы с гадюкой". Одной стороне надо скрыть, как проебались с надуванием финансового пузыря из-за субсидирования ипотеки (пузырь именно финансовый, а не пузырь рынка недвижимости), а другой стороне нужно сохранить…