О Python, PhD, распределённых системах и не только
Автор - Михаил Масягин (@masyagin1998):
⚡️ Python Lead в HFT (NDA);
⚡️ преподаватель в Бауманке;
⚡️ эксперт по СУБД System Design World;
⚡️ любитель PhD и авторегрессии.
Post #33
397

«Коробки & EXPAR»
#аспирантские_будни
К сожалению, октябрь выдался совсем без постов - переезд, коробки и постоянные переносы доставок добили меня 😅. Но вот я снова в строю 🫡!
Небольшой научный апдейт: наконец вышла моя статья в «Вестнике МГТУ им. Н. Э. Баумана: сер. естественные науки» совместно с моим научным руководителем - В. Б. Горяиновым:
Вычисление асимптотической ковариационной матрицы оценки Хьюбера в обобщенной экспоненциальной авторегрессионной модели.
Журнал входит в белый список ВАК, Scopus и т.д., так что всё по понятиям 😎
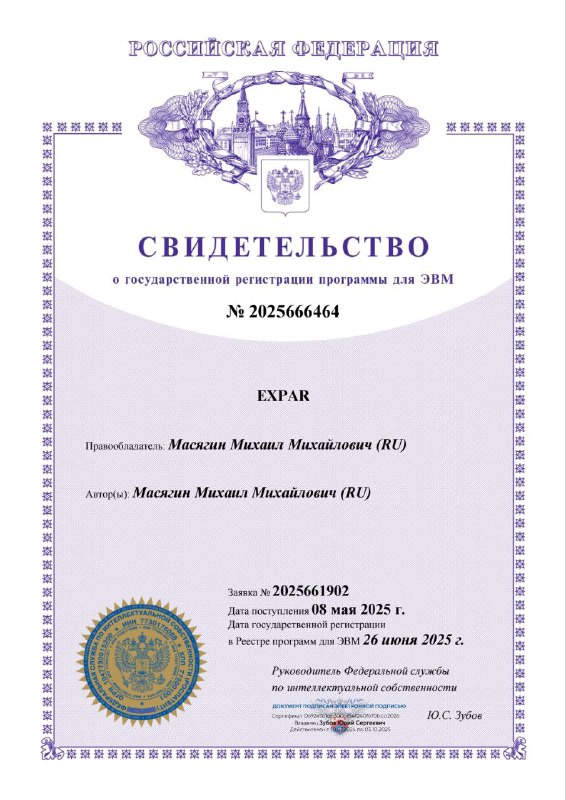
А теперь замолвлю пару слов об экспоненциальной авторегрессионной модели aka EXPAR.
Несмотря на продолжительную историю, она очень активно применяется в различных инженерных и научных областях, включая трейдинг.
Мы получили её асимптотическую ковариационную матрицу для оценки Хьюбера, а затем и для произвольной M-оценки, что позволяет при известном обновляющем процессе по малому набору данных оценивать дисперсию на «большом» наборе для заданной функции потерь и тем самым значительно упрощать её выбор в прикладных задачах.
Ещё один шажок к диссертации 💪.
Для цитирования (а что, а вдруг):
Горяинов В. Б., Масягин М. М. Вычисление асимптотической ковариационной матрицы оценки Хьюбера в обобщённой экспоненциальной авторегрессионной модели. Вестник МГТУ им. Н. Э. Баумана. Сер. Естественные науки, 2025, № 4 (121), с. 23–39. EDN: QCRHHH.
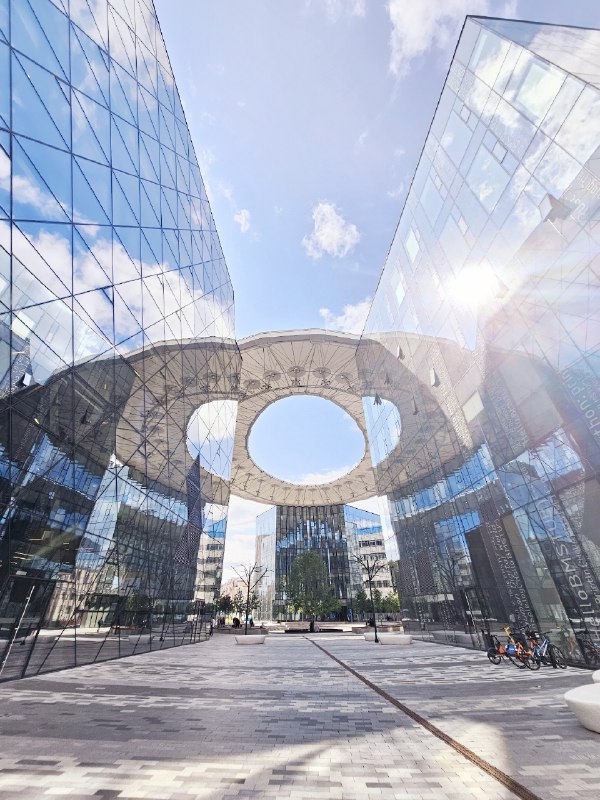
P.S. На фото есть маленькая отсылка к одному из «египетских» постов - кто найдёт, тот молодец 👀
С уважением,
Михаил Масягин
- 🔥 12
- ❤ 7
- 👏 5
- 🥰 3