TGViewer
Channel Public Channel
Облигации просто

Облигации просто

@obligacii_prosto

Личный путь к жизни на купоны. Реальные покупки, ошибки, разборы выпусков и рынка простым языком. Без обещаний лёгких

https://www.tbank.ru/cf/6fLxpqGnKvY - на развитие канала

Сделки и идеи на канале не являются индивидуально инвестиционной рекомендацией
Subscribers
1.39K
Photos
278
Videos
2
Links
361

Showing posts older than #582 · Back to latest

Older Posts 20 shown
Post #581 332
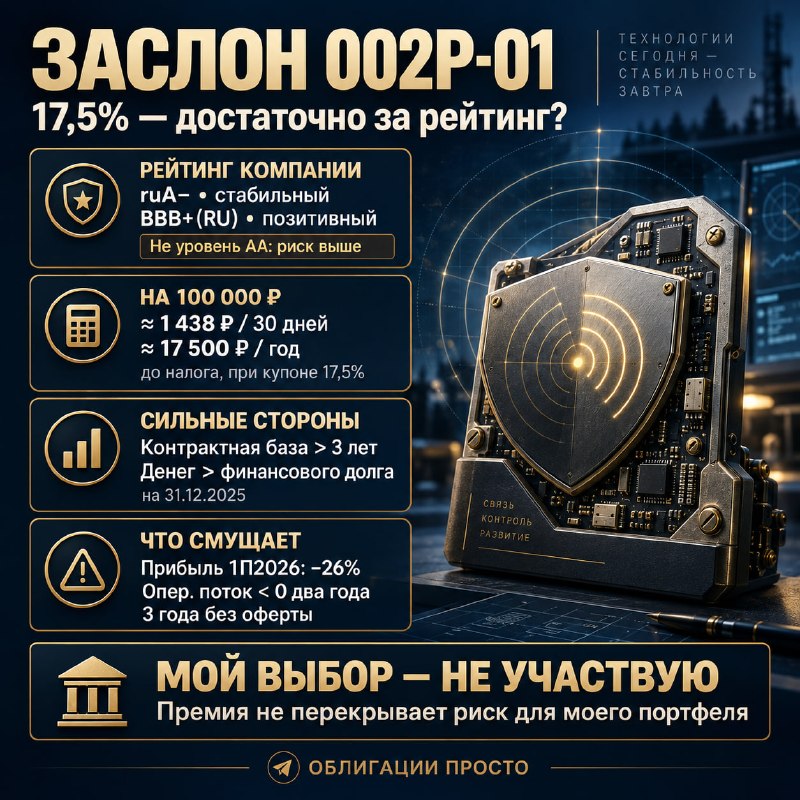
🌙 Добрый вечер, друзья! Сегодня всего два голоса решили, какую облигацию будем разбирать. «Заслон» 002Р‑01 обошёл ПКБ 001Р‑12, а всего в голосовании приняли участие 50 человек.

🗳 Ребята, очень прошу: участвуйте в голосованиях активнее. Мне действительно важно понимать, какие выпуски интересны именно вам. Как показал сегодняшний результат, каждый голос реально влияет на следующий разбор.

🏭 АО «ЗАСЛОН» разрабатывает и производит радиоэлектронное оборудование для авиации, флота, космической связи, аэродромов и медицинской диагностики.

📄 Параметры выпуска:
📅 сбор заявок — 9 сентября;
📌 размещение — 15 сентября;
⏳ срок — 3 года;
💰 объём — 2 млрд ₽;
📈 фиксированный купон — до 17,5%;
🎯 эффективная доходность — около 18,98%;
🔄 выплаты — каждые 30 дней;
🚫 без амортизации и оферты;
✅доступен неквалифицированным инвесторам после тестирования.

🧮 При максимальном купоне одна облигация будет приносить около 14,38 ₽ каждые 30 дней, или примерно 175 ₽ в год. Вложенные 100 000 ₽ дадут около 1 438 ₽ за выплату и 17 500 ₽ за год до налога. Доходность 18,98% получится только при реинвестировании купонов.

📊 По итогам 2025 года выручка компании составила 29,8 млрд ₽, EBITDA — 5,4 млрд ₽, а чистая прибыль выросла до 3,34 млрд ₽. Денег на счетах было больше, чем кредитов и займов, но операционный денежный поток второй год оставался отрицательным.

📉 Сегодня вышел и свежий отчёт: за первое полугодие 2026 года чистая прибыль снизилась на 26,24%, до 1,25 млрд ₽. Само по себе это не говорит о критическом ухудшении, но игнорировать такую динамику перед размещением нельзя.

⚖️ Именно рейтинги смущают меня больше всего. «Эксперт РА» оценивает компанию на уровне ruA− со стабильным прогнозом, а АКРА — на уровне BBB+(RU) с позитивным прогнозом. Это не преддефолтные оценки, но кредитный риск здесь заметно выше, чем у эмитентов категории AA.

🎯 Мой вывод: в размещении участвовать не буду. Даже максимальные 17,5% не выглядят для меня достаточной платой за рейтинг BBB+/A−, снижение прибыли и три года без возможности выйти по оферте. Если итоговый купон опустят ниже верхней границы, интереса станет ещё меньше.

📌 Компания выглядит финансово устойчивой, поэтому плохой облигацию я не называю. Просто в моём портфеле рискованных бумаг уже достаточно — сейчас мне важнее постепенно повышать его качество.

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 7
  • 🤔 2
  • ❤ 1
  • 🔥 1
Post #580 254
Облигации просто Какой эмитент разобрать подробнее?
☝️Не забываем про опрос
Post #579 322
🌤 Добрый день, друзья! После обеда продолжаю работать — всё, как обычно, стабильно напряжённо, ахах. Зато сегодня брокерский счёт наглядно показал, почему при амортизации важно считать не только полученные деньги, но и будущие купоны.

💰 Транс‑Миссия БО‑02 выплатила 16 349,58 ₽ купонами и вернула 33 150 ₽ через амортизацию. Ещё 11 680,20 ₽ купонами пришло от МГКЛ 001Р‑06. Всего получил 61 179,78 ₽.

☝️ Амортизация — это возврат части вложенных денег, а не дополнительный доход. Номинал Транс‑Миссии уменьшился с 1 000 до 950 ₽. Раньше одна бумага платила 24,66 ₽, теперь будет около 23,42 ₽. По всей позиции купон снизится с 16 349,58 до 15 527,46 ₽ — на 822,12 ₽ за выплату.

🔄 Полученные деньги сразу распределил:
🟢 ГТЛК 002Р‑13 — 16 бумаг;
🟢 ОДК 001Р‑03 — 12;
🟢 Алиум 001Р‑02 — 8;
🟢 Синара‑ТМ 001Р‑08 — 6;
🟢 Брусника 002Р‑09 — 5;
🟢 ОФЗ 26253 — 16.

💼 На покупки с комиссиями ушло 61 703,28 ₽. К поступившим деньгам добавил всего 523,50 ₽ свободного остатка.

🧱 ГТЛК и ОДК усиливают более качественную корпоративную часть портфеля. Алиум, Синара и Брусника добавляют доходности, но их доли увеличиваю осторожнее из-за рейтингов, прогнозов и уже большой доли девелоперов. ОФЗ снижает общий кредитный риск и растягивает сроки портфеля.

🧮 Новые покупки будут приносить в среднем около 841 ₽ купонами в месяц, или 10 087 ₽ в год до налога. Потеря из-за амортизации Транс‑Миссии — примерно 822 ₽ в месяц. Получается, перераспределение полностью её перекрыло и даже увеличило купонный поток примерно на 18 ₽ в месяц, или 222 ₽ в год.

📌 Прибавка небольшая, зато возвращённый номинал снова работает, а сами деньги распределены между шестью выпусками разного качества и срока.

#RU000A107FG5 #RU000A108ZU2 #RU000A10F801 #RU000A10FG76 #RU000A10FWZ8 #RU000A10FWA1
#SU26253RMFS3

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 5
  • 🔥 4
  • ❤ 1
  • 🍾 1
Post #578 334
☕️ Доброе утро, друзья! Работы, как всегда, очень много. После неё, скорее всего, пойду в зал.

🙃Радует одно — отпуск уже близко. А пока расскажу, куда вчера отправил пришедшие купоны.

💰 От АйДи Коллект 001Р‑01 и Эталон‑Финанс 002Р‑05 получил 9 508,16 ₽. Купил:
🟢 ГТЛК 002Р‑13 — 4 бумаги;
🟢 ОДК 001Р‑03 — 2;
🟢 Алиум 001Р‑02 — 2;
🟢 Брусника 002Р‑09 — 1.

📊 На покупки с комиссиями ушло 8 976,14 ₽, ещё 532,02 ₽ осталось на счёте.

🧱 Примерно две трети денег направил в более качественную часть. ГТЛК с рейтингом AA− остаётся моей основной корпоративной опорой, а позиция в ОДК с рейтингом A+ пока небольшая. Купоны по выпускам — 15,95% и 16,5%.

📈 Оставшуюся треть вложил в более доходную часть: Алиум с купоном 18% и Бруснику с купоном 21,75%. Риск здесь выше, поэтому Алиум добавил умеренно, а Бруснику — только одну бумагу. ОФЗ в этот раз сознательно не покупал: длинный защитный блок в портфеле уже сформирован.

🧮 Этот небольшой добор добавит примерно 129 ₽ купонов в месяц или 1 546 ₽ в год до налога. Сумма небольшая, но именно из таких регулярных покупок постепенно и растёт купонный поток.

🗳 И ещё просьба: активнее участвуйте в голосовании выше. Пост посмотрели более 130 человек, а проголосовали только чуть больше 30 — меньше четверти. Сейчас у АЛРОСА и Сэтл Групп ничья: по 6 голосов. Поэтому буквально один голос может определить победителя. Сегодня вечером подведу итог и разберу выбранный выпуск.
#RU000A10F801
#RU000A10FG76
#RU000A10FWZ8
#RU000A10FWA1

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 7
  • ❤ 4
Post #576 300
💼 Размещения облигаций 7–11 сентября

📆Понедельник уже разогнался, а я только добрался до календаря первички. На этой неделе выбор большой — шесть выпусков. Сразу скажу: сам участвовать пока не планирую, но несколько бумаг заслуживают внимания.

🔹 ТД РКС 002Р‑09 — до 24%, доходность до 26,83%, три года, рейтинг BBB.ru. Книга закрывается сегодня в 15:00. Купон высокий, но похожие бумаги эмитента на вторичном рынке дают больше — премии за первичку не вижу.

🔹 АЛРОСА 002Р‑03 — флоатер КС +1,6%, полтора года, рейтинг AAA. Надёжность высокая, но свежий отчёт слабый: EBITDA сократилась в 2,6 раза, чистый долг/EBITDA вырос до 3,2. Книга — 8 сентября.

🔹 Сэтл Групп 002Р‑08 — КС +3%, три года и четыре месяца, рейтинги A−/A. Без амортизации и оферты, только для квалов. Спред неплохой, но это девелопер, рейтинг которого в мае понизили.

🔹 Арлифт 002Р‑01 — до 24,5%, доходность до call-опциона 27,45%, рейтинг BB+. Только для квалов. При этом обращающиеся выпуски компании дают около 31% — снова первичка без премии. Для меня это сразу мимо.

🔹 ЗАСЛОН 002Р‑01 — до 17,5%, три года, рейтинги BBB+/A−. Долговая нагрузка комфортная, но операционный денежный поток второй год отрицательный. Из доступных неквалам выпусков выглядит интереснее остальных. Книга — 9 сентября.

🔹 ПКБ 001Р‑12 — до 18%, доходность до 19,56%, рейтинги A−/A. Через год вернут 50% номинала, поэтому реальный срок риска заметно короче. Главный минус — специфика коллекторского бизнеса. Только для квалов, книга — 10 сентября.

📌 Сам в размещениях на этой неделе участвовать не планирую. ТД РКС и «Арлифт» не дают достаточной премии, а ЗАСЛОН и ПКБ лучше сначала разобрать подробнее.

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 5
  • ❤ 1
  • 🔥 1
Post #575 307
☕️ Добрый день, друзья!

📆Рабочая неделя началась: дел много, но время каналу всё равно стараюсь уделять. Сегодня повод не самый приятный — свежий отчёт эмитента, облигация которого есть в моём портфеле.

📉 За первое полугодие 2026 года чистая прибыль «Интерлизинга» по МСФО упала на 96,25% — примерно до 10 млн ₽. Это уже не случайная просадка одного периода: по итогам 2025 года прибыльность компании тоже резко снизилась, а качество активов ухудшилось. При этом рейтинг пока сохраняется на уровне ruA со стабильным прогнозом.

📊 Облигация 001Р‑11 встретила новость на удивление спокойно: в пятницу цена снизилась всего на 0,21%. Но в этом и заключается важный момент: спокойная котировка ещё не означает, что с эмитентом всё спокойно. Пока выплаты идут по графику, рынок может не сразу реагировать на ухудшение отчётности.
💰 Ближайшая выплата запланирована на 11 сентября: 16,53 ₽ купона и 27 ₽ амортизации на одну облигацию. Только напомню, что амортизация — не доход, а возврат части вложенных денег.

🧾 Со своей позицией пока ничего не делаю: продолжаю ждать купоны и следить за следующими отчётами. Паниковать из-за одной цифры не собираюсь, но игнорировать такое падение прибыли тоже нельзя.

🔎 Для меня правило простое: котировка может молчать, а отчётность — уже предупреждать.

#RU000A10B4A4
  • 👍 3
  • ❤ 1
Post #574 338
🌆 Подводим итоги недели. Она получилась насыщенной: разбирали портфель на 1 млн ₽, сроки и амортизацию облигаций, Балтийский лизинг, АйДи Коллект, МГКЛ и свежий отчёт Интерлизинга

⚠️ АйДи Коллект 001Р‑09 я решил пропустить: доля эмитента в портфеле уже достаточная, а долг растёт на фоне снижения прибыли. МГКЛ после обвала частично восстановился, но доходность около 37% всё ещё говорит о высоком риске. Докупать не стал.

📊 У Интерлизинга чистая прибыль за полугодие упала примерно на 96%, тогда как облигация потеряла всего около 0,2%. Выплаты продолжаются, но теперь контролирую бумагу внимательнее.

💰 В пятницу получил 7 344,91 ₽ купонами, добавил 550,40 ₽ и снова отправил деньги в работу. Неделю закончил продуктивно: дела закрыл, в зал сходил, портфель немного усилил.

📈 Следующая неделя пройдёт в ожидании заседания ЦБ 11 сентября. А мой главный вывод прежний: сначала проверяем способность эмитента платить, затем смотрим на доходность.

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 7
  • 🔥 2
Post #573 364
🌙 Добрый вечер, друзья! Пятница получилась продуктивной: дела по работе закрыл, в зал успел, а под конец дня ещё и купоны пристроил. Теперь неделю можно закрывать спокойно.

💰 Вчера от Кредитного потока 4.2 и Селигдара 001Р‑02 пришло 7 344,91 ₽. Сегодня добавил 550,40 ₽ свободного остатка — всего на покупки с комиссиями ушло 7 895,31 ₽.

📊 Деньги распределил между текущими приоритетами: ГТЛК 002Р‑13, ОДК 001Р‑03, Брусникой 002Р‑09, ОФЗ 26253 и Алиумом 001Р‑02.

🔄 Правило остаётся прежним: купон пришёл — сразу отправляю его обратно в работу. Одна такая покупка портфель заметно не изменит, но регулярное реинвестирование постепенно превращает полученные выплаты в новые купоны.

🏖 На этом инвестиционную неделю закрываем и уходим на выходные. Всем прекрасных выходных! Отдыхаем.

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 4
  • ❤ 2
Post #572 360
🧭 Давненько мы не заглядывали в облигационную школу. Сегодня разберём ошибку, которая может стоить денег: купить облигацию до 2040 года на сумму, которая понадобится следующим летом.

🎯 У каждой финансовой цели есть дата. У облигации — дата погашения. Желательно, чтобы облигация погашалась не позже момента, когда вам понадобятся деньги.

🤔Если дождаться погашения и эмитент выполнит обязательства, он вернёт номинал. Но при досрочной продаже цена может оказаться как выше, так и ниже цены покупки.

📉 Почему длинные облигации колеблются сильнее?

☝️Представим, что ваша бумага платит 12%, а новые облигации выходят уже под 18%. Покупать старую по номиналу никто не захочет, поэтому её цена снижается. Чем дольше инвестору получать старый купон, тем сильнее обычно падает цена. При снижении ставок происходит обратное: длинные бумаги растут заметнее.

💰 Условный пример: вы вложили 100 000 ₽ в длинную ОФЗ, но после роста ставок её цена снизилась на 10%. Если деньги понадобятся сейчас, продать бумагу получится примерно за 90 000 ₽ плюс накопленный купон. Дефолта нет, но убыток при продаже вполне реальный.

🗓 Если деньги понадобятся в течение года, подойдут короткие бумаги. Например, ОФЗ 26226 погашается 7 октября 2026 года. При прочих равных её цена реагирует на изменение ставок слабее, потому что возврат номинала уже близко.

📆 Для цели через 2–3 года можно рассматривать ОФЗ 26242 до августа 2029 года или ОДК 001Р‑03 из моего портфеля до июня 2029 года. Сроки похожи, но риски разные: по ОФЗ отвечает государство, а по ОДК — конкретная компания.

🏗 ОФЗ 26253 до 2038 года и ОФЗ 26254 до 2040 года я не считаю заменой коротким бумагам. Они подходят для капитала, который точно не понадобится скоро, и могут выиграть от снижения ставок. Но по дороге их цена способна заметно снижаться.

⚠️ Надёжность эмитента и стабильность цены — не одно и то же. У длинной ОФЗ небольшой кредитный риск, но высокий процентный риск.

📌 Поэтому мой порядок такой: сначала определяю дату цели, затем выбираю подходящий срок погашения и только после этого сравниваю доходность и эмитентов. Высокая доходность не исправит ошибку со сроком.

#SU26226RMFS9 #RU000A10FG76 #SU26242RMFS6 #SU26253RMFS3 #SU26254RMFS1

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 7
  • 🔥 2
Post #570 310
🚗 Доброе пятничное утро начнём с вопроса из чата: «Что происходит с Балтийским лизингом и почему падают его облигации?»

📉 Мой выпуск БО‑П22 с начала августа подешевел примерно со 102,7% до 87,8% номинала. Доходность выросла почти до 34%.

📊 Причина не в дефолте — купоны продолжают выплачивать. Рынок напугала свежая отчётность: прибыль за полугодие сократилась с 2,37 млрд до 348 млн ₽, а расчётный разрыв между поступлениями и выплатами по долгам на ближайший год составляет около 33 млрд ₽.

🏦 Компания планирует закрыть его банковскими линиями и продажей техники. Рейтинги AA− пока сохраняются, но рынок уже закладывает повышенный риск.

📆 Ближайшая проверка — частичное погашение выпуска БО‑П19 на 3,3 млрд ₽, запланированное на 7 сентября.

🧾 БО‑П22 занимает 2,84% моего портфеля. К ситуации отношусь спокойно и облигацию продолжаю держать, но внимательно слежу за выплатами и рейтингами.

❓А вы держите облигации Балтийского лизинга?

#RU000A10DUQ6

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 15
  • 🔥 2
Post #569 342
🕐 К 13:00 рынок успел немного обрадоваться заявлениям Путина, а затем почти полностью передумать.

🗣 На ВЭФ президент заявил, что шансы на мирное урегулирование сохраняются, а контакты с США продолжаются. Одновременно он отметил, что последние действия Украины осложняют переговоры.

🏦 Для облигаций важны слова о том, что нельзя допустить переохлаждения экономики на фоне снижения инфляции. Проще говоря, слишком долго держать деньги дорогими тоже опасно. Это можно считать небольшим аргументом в пользу дальнейшего снижения ставки, но решение всё равно остаётся за ЦБ.

📊 Реакция рынка очень сдержанная. Индекс Мосбиржи поднимался примерно на 0,3%, но ближе к 13:00 вернулся почти к нулю — около 2 186 пунктов. Индекс гособлигаций RGBI держится возле 113,6 и практически не меняется. Инвесторы услышали хорошие слова, но конкретных договорённостей или сроков пока нет.

📈 Отдельно ожила МГКЛ 001Р‑06. Бумага в моменте прибавляла более 8% и доходила почти до 80% номинала. Ближе к 13:00 цена находилась около 78%, а доходность — примерно 42%. Причина отскока — МГКЛ объявила, что с 7 сентября дочерняя компания начнёт выкупать акции и облигации с рынка.

⚠️ Новость позитивная, но объём выкупа именно облигаций, список выпусков и цены пока не раскрыты. Главное — байбэк поддерживает котировки, но сам по себе не отвечает на вопросы к аудиту, гудвиллу и связанным компаниям.

🧾 У меня МГКЛ занимает более 6% портфеля, поэтому сегодняшний отскок радует. Но решение пока не меняется: не докупаю и продолжаю внимательно следить за ситуацией. После падения к 65–75% один день роста ещё нельзя считать полным восстановлением доверия.
#RU000A108ZU2
#MGKL

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 7
  • ❤ 2
Post #568 331
☕️ Пока вы читаете этот пост за утренним кофе, вчерашние деньги Роделена уже успели сменить пять адресов.

🌙 После работы до терминала добрался только около 23:20. На счёт пришло 11 350 ₽ от частичного погашения Роделена и ещё 2 687,68 ₽ купоном. Всего — 14 037,68 ₽.

🧾 Важный момент: частичное погашение — это не прибыль. Компания просто вернула часть моих вложений, и теперь купоны будут начисляться на меньший номинал.

💸 Поэтому почти всю сумму сразу вернул в облигации:

🔹 около 4 900 ₽ — ГТЛК;
🔹 около 3 000 ₽ — ОДК;
🔹 примерно по 2 000 ₽ — Брусника, Алиум и ОФЗ 26253.

⚖️ ГТЛК и ОФЗ укрепляют основу портфеля, ОДК и Алиум постепенно наращиваю, а Бруснику добавляю небольшими суммами ради более высокой доходности.

📈 Новые бумаги принесут около 2 350 ₽ купонов в год. Но после амортизации выплаты Роделена уменьшатся примерно на 1 800 ₽. Чистый прирост всего купонного потока — около 530 ₽ в год до налога.

🔄 Именно поэтому амортизацию я не трачу: возвращённый номинал должен снова работать. Иначе сумма на счёте порадует один раз, а будущий пассивный доход станет меньше.

❓А вы реинвестируете амортизацию или воспринимаете её как обычную выплату?

#RU000A107SA1 #RU000A10F801 #RU000A10FG76
#RU000A10FWA1 #RU000A10FWZ8 #SU26253RMFS3

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 🔥 5
Post #567 306
💼 Коллекторы привыкли задавать вопросы должникам. Сегодня утром поменяемся местами и зададим несколько вопросов самому АйДи Коллект.

📨По итогам голосования победил новый выпуск 001Р‑09. Сразу мой вывод: участвовать в размещении я не стал и покупать эту облигацию не планирую.

📄 На первый взгляд условия выпуска выглядят привлекательно:
📌 фиксированный купон — 20,25%;
📈 доходность — около 22,24%;
💳 выплаты — ежемесячные;
⏳ срок — четыре года;
🔄 оферта через два года;
💰 объём — 750 млн ₽.
Ближе к концу срока номинал будут возвращать частями — по 25%. Оферта при этом даёт инвестору возможность выйти из выпуска раньше.

🏢 АйДи Коллект покупает просроченные долги дешевле их полной стоимости, а затем старается вернуть с должников больше, чем заплатил. Бизнес прибыльный, но и риски здесь соответствующие. Рейтинг компании от «Эксперт РА» — ruBBB− со стабильным прогнозом.

⚠️ Больше всего меня настораживает рост долговой нагрузки. За 2025 год обязательства компании выросли с 13,5 до 21,3 млрд ₽, а отношение чистого долга к Cash EBITDA поднялось примерно с 1,3х до 2х. За первое полугодие 2026 года чистая прибыль снизилась на 33% — до 1,3 млрд ₽.
Критической ситуацию я не считаю, но направление мне не нравится: долг растёт, прибыль снижается, а обслуживание заёмных денег становится дороже.

🧾 Кроме того, АйДи Коллект уже занимает заметную часть моего портфеля:
🔵 выпуск 001Р‑01 — 4,76%;
🔵 выпуск 001Р‑07 — 2,1%.
Вместе получается 6,86% портфеля. Для одного эмитента с рейтингом BBB− этого мне вполне достаточно.

🐖Купон 20,25% выглядит аппетитно, но это не подарок — это плата за риск. Увеличивать уже существующую долю компании на фоне роста долга я не хочу. Поэтому АйДи Коллект 001Р‑09 прохожу мимо.

❓А вам доходности 22,24% достаточно за такой риск или тоже не стали бы увеличивать долю эмитента?
#RU000A10FZS6

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 5
  • 🔥 3
  • ❤ 2
Post #566 360
😣С наступившим утром Вас друзья. Для кого-то утро доброе, а для кого-то не очень, в частности у меня не очень доброе...

⏰Вчера я впервые открыл терминал только в 23:50 — и сон после этого немного отложился.
Из-за огромного количества работы 1 сентября я не следил за рынком. А вечером увидел, что МГКЛ 001Р‑06 серьёзно просела: в момент паники сделки проходили примерно по 65–75% от номинала. Начал судорожно разбираться, что произошло.

📄 Причиной стало обращение АВО в Банк России с просьбой проверить отчётность МГКЛ. Главный вопрос — на балансе компании числится 2,3 млрд ₽ так называемого гудвилла. Простыми словами, это оценка стоимости купленных бизнесов, брендов и их будущей пользы, а не живые деньги.

⚠️ Проблема в том, что эта сумма почти равна всему капиталу МГКЛ. При этом у части купленных компаний есть налоговые долги и заявления ФНС о банкротстве. Сама МГКЛ утверждает, что всё учтено правильно и подтверждено независимыми оценщиками.

☝️Это ещё не дефолт: купоны не отменены, ближайшая выплата назначена на 5 сентября. Но вопросы серьёзные, и игнорировать их я не буду.

📉 МГКЛ занимает более 6% моего портфеля. Продавать весь пакет на пике паники по любой цене не собираюсь. Но после этой истории планирую сократить позицию примерно вдвое, когда торговля немного успокоится.

❗️Высокий купон — это всегда плата за риск. Вчера рынок напомнил об этом очень наглядно.

❓А вы держите облигации МГКЛ? Что решили делать?

#RU000A108ZU2

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 😢 7
  • 🙏 5
  • 👌 2
Post #565 367
🍂 Первый день осени только начинается, а вчерашний купон уже успел выйти на новую смену.

💸 Глоракс 001Р‑03 выплатил 12 885,60 ₽. Почти всю сумму сразу вернул в облигации: добавил ГТЛК, Алиум, Бруснику и ОФЗ 26253.

⚖️ Получился привычный для меня баланс: ГТЛК укрепляет корпоративную основу, ОФЗ — государственную часть, а Алиум и Брусника добавляют доходности. Последние две бумаги заметно рискованнее, поэтому их доли увеличиваю осторожно.

📈 Новые покупки прибавили к будущему купонному потоку примерно 2 160 ₽ в год до налога — около 180 ₽ в месяц.

🎩Никакой магии: купон пришёл, отправился обратно в портфель и теперь сам будет приносить новые купоны.

❓А вы реинвестируете выплаты сразу или сначала накапливаете более крупную сумму?

#RU000A10F801 #RU000A10FWZ8 #RU000A10FWA1 #SU26253RMFS3

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 10
  • ❤ 4
  • 🔥 3
Post #564 324
💼 Когда мы собирали портфели на 300 000 и 500 000 ₽, главной задачей была диверсификация. На миллионе появляется ещё одно правило: ошибка в одном эмитенте уже может стоить десятки тысяч рублей.

Поэтому я бы распределил 1 000 000 ₽ так:

🏛 350 000 ₽ — государственная основа:

🔹 ОФЗ 26253 — 175 000 ₽;\
🔹 ОФЗ 26254 — 175 000 ₽.

Обе бумаги дают около 16,1% к погашению. Срок длинный, зато можно зафиксировать текущую доходность на годы.

🏢 450 000 ₽ — корпоративная основа:

🔹 ГТЛК 002Р‑13 — 125 000 ₽;\
🔹 ОДК 001Р‑03 — 100 000 ₽;\
🔹 Селектел 001Р‑08R — 100 000 ₽;\
🔹 Синара‑ТМ 001Р‑08 — 125 000 ₽.

Здесь доходность выше ОФЗ, но ни один эмитент не занимает больше 12,5% портфеля.

🔥 200 000 ₽ — доходная часть:

🔹 Алиум 001Р‑02 — 75 000 ₽;\
🔹 Брусника 002Р‑09 — 75 000 ₽;\
🔹 Софтлайн 002Р‑02 — 50 000 ₽.

Именно эту часть я ограничиваю 20%. У Алиума рейтинг недавно снизили до ruA−, у Брусники — A− с негативным прогнозом. Купоны привлекательные, но повышенная доходность здесь действительно является платой за риск.

📈 По текущим ценам такой портфель принесёт около 162 000 ₽ купонами за год до налога — в среднем 13 500 ₽ в месяц. После НДФЛ останется примерно 141 000 ₽, или 11 700 ₽ в месяц.

Это именно купонный поток. Возможный рост ОФЗ к номиналу в расчёт не входит, а фактические выплаты по месяцам будут отличаться.

🧭 Сейчас такой портфель можно собрать одним этапом: моя задача — зафиксировать высокие ставки, пока рынок ещё даёт такую возможность. Суммы ориентировочные — из-за цены, НКД и округления до целых бумаг останется небольшой свободный остаток.

#SU26253RMFS3 #SU26254RMFS1 #RU000A10F801 #RU000A10FG76 #RU000A10FMY2 #RU000A10FN36
#RU000A10FWZ8 #RU000A10FWA1 #RU000A10EA08

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 🔥 12
  • 👍 3
  • ❤ 1
  • 👎 1
Post #563 343
📥 Подписчик спросил, почему я почти не рассматриваю ЦФА.

🔍На примере Ozon они действительно выглядят привлекательно: вложения от 1 000 ₽, срок до года и доходность до 18,5%.
Сразу скажу: ЦФА я не покупал и пока не планирую.

📄 По смыслу такой инструмент похож на короткий долговой займ. Покупая ЦФА Ozon, мы даём деньги не всему маркетплейсу, а конкретному эмитенту — ООО «ОЗОН Капитал». Его рейтинги — ruA и A+.ru. Уровень неплохой, но это всё равно не вклад и не безрисковый продукт.

⚠️ Деньги по ЦФА не застрахованы в АСВ, а закрыть их раньше срока нельзя. Доход и вложенная сумма возвращаются только при погашении. Поэтому повышенная ставка — плата не только за риск эмитента, но и за отсутствие доступа к деньгам.

🧭 Однако главная причина моего отказа — стратегия. Сейчас мне важнее успеть зафиксировать высокие купоны в облигациях на несколько лет. ЦФА дадут повышенный доход на 3–12 месяцев, но после погашения ставку уже придётся искать заново — возможно, на менее выгодном рынке.

🤔Новизна инструмента тоже пока смущает. Рынок ещё развивается: даже требования к раскрытию информации по ЦФА Банк России продолжает дополнять.

❗️ЦФА я не считаю плохим инструментом. Для временного размещения денег они могут быть интересны. Но для моей цели — построения долгосрочного купонного потока — облигации сейчас понятнее и полезнее.

❓А вы уже покупали ЦФА? Какие впечатления?
Условия ЦФА Ozon · рейтинг «ОЗОН Капитал» · о регулировании ЦФА

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 6
  • ❤ 4
  • 🔥 2
Post #562 360
🤔После трёх недель загруженности новую рабочую неделю наконец начинаю в привычном ритме. И календарь решил не отставать: выбор заметно интереснее, чем в прошлый понедельник.

📆 Из десяти предстоящих книг оставил шесть наиболее понятных выпусков, доступных обычному инвестору:

🟢 АйДи Коллект 001Р‑09 — сбор 31 августа. Фикс до 20,25%, рейтинг BBB−, оферта через два года и последующая амортизация.

🟢 Т Плюс 002Р‑03 — 1 сентября. Купон КС +1,5%, или сейчас около 15,5%. Рейтинг AA−, срок три года, без оферты и амортизации.

🟢 ФосАгро БО‑02‑07 — 2 сентября. КС +1,4%, сейчас около 15,4%. Рейтинг AAA, срок два года и два месяца.

🟢 ЕвразХолдинг Финанс 003Р‑07 — 3 сентября. КС +2,6%, сейчас около 16,6%. Срок — два года и девять месяцев, рейтинги уровня AA.

🟢 ХимМед СПБ‑001Р‑01 — 3 сентября. Фикс до 22,5%, рейтинг BBB− и оферта через полтора года. Выпуск дебютный, поэтому требует особенно внимательной проверки.

🟢 Полипласт П02‑БО‑17 — 4 сентября. Фикс до 17,75% на два года, рейтинг A, без амортизации и оферты.

⚠️ За рамками оставил сложный выпуск СФО и бумаги только для квалов: Ростовскую область, СЗА и флоатер Полипласта.

🧭 По моей стратегии среди фиксов понятнее всего выглядит Полипласт, а среди флоатеров — Евраз. Но финальные ставки ещё могут снизить, поэтому с решением торопиться не буду.

🗳 Все шесть выпусков выношу на голосование — независимо от даты закрытия книги. Отдельно выберем фикс и флоатер для подробного разбора.

📱Облигации просто
📲MAX
📨Обратная связь
💸На развитие канала
  • 👍 5
  • ❤ 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →