Post #464
1.83K
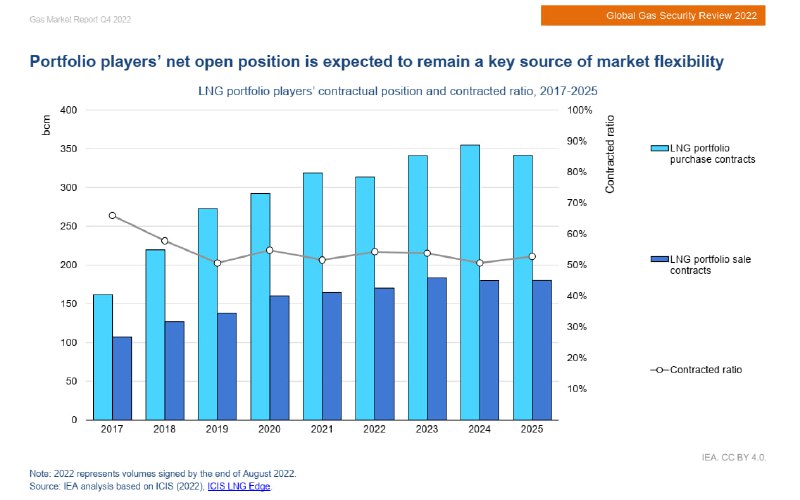
Кажущееся противоречие: с одной стороны, доля "спота" на рынке СПГ высока (свыше 30%), с другой стороны — все производители стараются заключить долгосрочный контракт.
В чём разгадка - как мерять "спот" - со стороны конечных покупателей или со стороны первых продавцов (производителей) СПГ, учитывая массу посредников в секторе. Собственно, на картинке (МЭА) всё видно. Трейдеры с СПГ-портфелем покупают по долгосрочному контракту (т. е. у производителей) намного больше, чем продают по контракту конечным потребителям. Разница - около 170 млрд куб.м, это почти весь спотовый рынок. Остальное - «излишки» с заводов СПГ, истекшие контракты.
Кстати, сейчас ситуация будет меняться ещё из-за двух факторов. С одной стороны, будут активно истекать старые контракты (все ли владельцы СПГ заводов захотят их продлевать?, ведь завод уже окупился, и можно рискнуть и заработать больше на споте). С другой стороны - импортёры хотят больше долгосрочного контракта (правда, по хорошей цене) после нынешней свистопляски на рынке.
- 👍 28