TGViewer
Channel Public Channel
Записки на рукавах

Записки на рукавах

@npaed

Добро пожаловать на канал Виктора Достова (@greygato) и Павла Шуста (@paulsho). Здесь мы обсуждаем новации в технологиях и регулировании финансового сектора, рассуждаем о будущем платежей, финтеха, криптовалют, ИИ.
По вопросам сотрудничества @leonovavanna
Subscribers
3K
Photos
372
Videos
17
Links
1.3K

Showing posts older than #2236 · Back to latest

Older Posts 20 shown
Post #2235 669
Пока толстый сохнет, тощий дохнет. Очень эти истории про гонку ИИ напоминают идею
США уморить СССР гонкой вооружений.

Чистая прибыль Alibaba сократилась на 76% год к году, до 10,5 млрд юаней ($1,6 млрд), следует из отчета компании за первый квартал 2027 финансового года, завершившийся 30 июня 2026 года. Падение показателя в основном связано с убытком ИИ-подразделения (AI Labs and Applications) из-за расходов на развитие технологии.
  • 😁 4
Post #2234 747
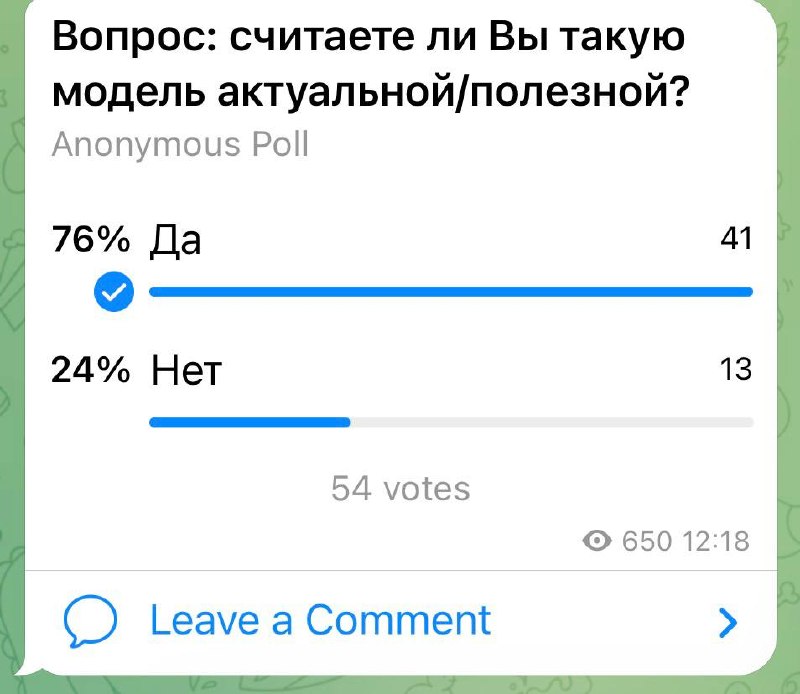
Позиция Ассоциации по возможному массовому досрочному внедрению цифрового рубля в малых и средних кредитных организациях.

Мы довольно долго спорили о формате этого поста. Это и аналитическая оценка, и позиция, которую мы продвигаем доступными Ассоциации мерами. В общем, оставили как есть.


В настоящее время в России разворачивается проект цифрового рубля и мы ожидаем, что государство будет создавать стимулы для распространения платежей в ЦР и расширения числа торговых точек (ТСП), принимающих ЦР. Тем не менее, подключение к платформе ЦР остается достаточно дорогим для малых и средних кредитных организаций, а окупаемость этих затрат, очевидно, займет достаточно продолжительный период.

В то же время, малые и средние КО активно обслуживают прием платежей для миллионов ТСП в качестве агрегаторов, предоставляя в одном подключении все существующие инструменты оплаты и давая удобный функционала для работы с этими платежами.

Для нас представляется естественным быстрое включение ЦР в схему агрегаторов. Это, за очень короткий период, даст миллионы ТСП, особенно малых и средних, начинающих принимать ЦР и обеспечит рост аудитории ТСП гораздо более быстрый, чем требуется законом.

Основным препятствием, как упоминалось, является высокий порог входа для малых и средних КО. Обойти это можно, разрешив КО до наступления срока обязательного подключения, открывать собственные счета на платформе ЦР через другие банки, включая системное-значимые, с ранними сроками подключения. По сути предлагается аналог корреспондентских счетов в ЦР или института банков-принципалов в карточных системах.

Скорее всего, такие счета можно будет задействовать и в других полезных продуктах - например, пополнении кошельков и карт (ЭДС) цифровым рублем. Опять, таки, доля небольших финтех-НКО на этом рынке вполне заметна.

Опрос в нашем канале однозначно подтвердил востребованности
упрошенного подхода.

Очевидно, что введение нового платежного инструмента всегда сопровождалось проблемой порога входа: ограниченный прием снижает спрос на новый инструмент, ограниченно распространение нового инструмента не стимулирует ТСП к приему. Ситуация с ЦР по сути аналогична. Наряду с решением этого вопроса регуляторными мерами нам представляется правильным поддержать рыночные инициативы небольших КО, поддержать конкуренцию на платежном рынке и развитие современных финтех-решения на базе ЦР.

Если Ваша КО хочет поддержать эту идею — напишите @greygato.

Справочно.

С 1 сентября 2026 года
Обязанность обеспечить работу с цифровым рублем и предоставить клиентам доступ к операциям появляется у крупнейших (системно значимых) банков. С
1 сентября 2027 года
К системе обязаны подключиться все остальные банки с универсальной лицензией.
С 1 сентября 2028 года
Требование распространяется на банки с базовой лицензией и остальные кредитные организации.

С 1 сентября 2026 года: Крупные торговые предприятия с годовой выручкой свыше 120 млн рублей, чьи счета открыты в крупнейших банках (участниках пилотного проекта).
С 1 сентября 2027 года: Средний бизнес с выручкой свыше 30 млн рублей, обслуживающийся в банках с универсальной лицензией.
С 1 сентября 2028 года: Остальные продавцы и организации с выручкой от 20 до 30 млн рублей в год
  • 👍 2
  • 👎 1
Post #2233 664
Ещё раз про наши любимые рынки предсказаний. Одной из больших проблем при работе и оценке финтеха являются регуляторные риски. Вы покупаете, например, BNPL компанию в отсутствие в стране полного регулирования. Если через год регулятор решит ограничить BNPL, то вложения Ваши сильно обесценятся. С другой стороны, продавец уверен, что этого не произойдет, и уступать по цене не намерен. Обычный вариант - отложенная оплата. В нашей практике был пример, в котором примерно 30% стоимости выплачивалось через год, при правильном развитии законодательства. Теперь, однако, можно по другому. Мы с Левиным объясняем на козочках.
Telegraph Бизнес‑хеджирование на предсказательных рынках: как калифорнийский козовод застраховал регуляторный риск через Kalshi В последние годы всё чаще обсуждается идея, что бизнес может хеджировать реальные операционные риски через предсказательные рынки. Типичный пример: бар зависит от выхода местной команды в плей‑офф, продавец мороженного, как мы писали в https://t.me/npaed/2209…
  • 🤩 1
Post #2232 631
Эти функции снижают риск эмитента, предоставляя пользователям обратную связь в режиме реального времени о том, как их действия влияют на кредитоспособность.

4. Снижение комиссий и обеспеченные карты «без комиссий»
Структура комиссий значительно улучшилась:
• Теперь больше обеспеченных карт высшего уровня не имеют годовой платы, включая основные предложения от Discover, Capital One и Chime.
• Некоторые финтех-продукты рекламируют нулевые комиссии любого рода (без годовой, эксплуатационной, международной или штрафной платы за просрочку платежей), полагаясь вместо этого на межбанковские комиссии и монетизацию экосистемы.
Это смещает экономику от извлечения комиссий к вовлечению и долгосрочной ценности для клиента.

5. Андеррайтинг и контроль рисков на основе данных
Более интеллектуальные модели рисков лежат в основе лучших условий:
• Эмитенты все чаще используют альтернативные данные — подтверждение дохода через банковские транзакции, историю платежей за коммунальные услуги и аренду — для улучшения андеррайтинга.
• Обнаружение мошенничества на основе машинного обучения помогло снизить уровень потерь по обеспеченным кредитным портфелям примерно до 2,1% к 2025 году, в то время как средний показатель списаний по отрасли составляет около 3,8%.
• В сочетании с чипами EMV, токенизацией и мониторингом в реальном времени эти инструменты позволяют предлагать вознаграждения и более низкие комиссии в сегменте, который ранее считался слишком рискованным.

Что это означает на практике?

Для потребителей, особенно тех, кто формирует или восстанавливает кредитную историю, эти инновации означают:
• Реальный потенциал заработка на повседневных расходах вместо «платы за формирование кредитной истории».
• Более чёткие пути перехода на необеспеченные карты с определенными сроками и автоматизированными проверками.
• Снижение затрат и больший контроль благодаря отсутствию комиссий, мониторингу кредитной истории в приложении и инструментам, помогающим предотвратить пропущенные платежи и высокую загрузку.
Для отрасли обеспеченные карты сближаются с необеспеченными картами начального уровня по пользовательскому интерфейсу и вознаграждениям, в то же время поднимая вопросы о прозрачности моделей, справедливом кредитовании и конфиденциальности данных по мере роста использования альтернативных данных.

В итоге карты с обеспечением наличными превратились из статичного инструмента, основанного на залоге, в динамичный, основанный на данных продукт, позволяющий получить кредит — продукт, который все больше похож на обычную карту с бонусной программой, но со встроенными механизмами защиты и более быстрым доступом к стандартному кредитованию.
Post #2231 712
Ещё одна заметка про то, как рынок карточных продуктов отличается в России и США. Например, как Вам американская кредитная карта, для получения которой нужно внести заранее всю сумму кредитного лимита? А легко. Во-первых, без риска для банка можно заработать или улучшить кредитную историю. И даже через год получить обычную кредитку. Во-вторых, на кредитах заметно больше плюшек.

Подробнее можно прочитать ниже.

От залога к кэшбеку: как финтех-технологии обновили карты с обеспечением наличными

За последние несколько лет кредитные карты с обеспечением наличными превратились из простых инструментов «восстановления кредитной истории» в полнофункциональные продукты, которые поощряют траты, правильное поведение и быстрее переводят пользователей на необеспеченный кредит. Финтех-компании и традиционные банки теперь конкурируют за сегмент улучшения кредитной истории, предлагая лучшие условия, цифровой пользовательский опыт и вознаграждения, ранее доступные только заёмщикам с хорошей кредитной историей.

Старая модель

Традиционно карта с обеспечением наличными означала:
• Возвращаемый залог устанавливает ваш кредитный лимит.
• Минимальные или нулевые вознаграждения, ограниченные возможности и медленные пути апгрейда.
• Высокие комиссии и годовые процентные ставки для компенсации предполагаемого риска, при этом пользователи получали мало пользы, кроме формирования кредитной истории.
Это позволяло поддерживать приемлемый уровень убытков, но делало такие карты непривлекательными для повседневного использования и медленным путём «перевода» людей на обычный кредитный рынок.

Пять ключевых нововведений за последние годы

•Бонусы по обеспеченным картам
Бонусы перестали быть редкостью и стали обычным явлением. Доля новых счетов обеспеченных карт с бонусами выросла более чем вдвое — с примерно 14% в 2015 году до примерно 31% к 2022 году, в основном за счёт кэшбека.
• К 2024–2025 годам флагманские обеспеченные карты предлагали многоуровневую структуру кэшбека:
TD Cash Secured: до 3% кэшбека в выбранных категориях, 2% в остальных
Navy Federal cashRewards Secured: неограниченный 1% кэшбека с переходом на необеспеченную карту через шесть месяцев.
Обновлённая обеспеченная карта Chime: 1,5% (и до 5% на определенных уровнях) кэшбека в меняющихся категориях, без годовых/иностранных комиссий.
Discover it® Secured и Capital One Quicksilver Secured: бонусы по категориям и фиксированный кэшбек, часто с софинансированием в первый год.

Теперь обеспеченные карты конкурируют не только по кредитной истории, но и по объёму потраченных средств, стимулируя более высокую активацию и использование.

2. Автоматическое повышение лимита и динамические лимиты
Эмитенты превращают обеспеченные карты в ступеньки на пути к получению кредита:
• Автоматические проверки на повышение лимита (популярные благодаря Capital One) стали отраслевой нормой.
• Такие продукты, как обеспеченная карта Navy Federal, рекламируют чёткие этапы, такие как потенциальное увеличение лимита в течение трех месяцев и ежемесячные проверки соответствия требованиям для получения необеспеченной карты через шесть месяцев.
• Новые платформы используют данные о транзакциях и платёжном поведении для динамической корректировки лимитов, а не только на основе размера депозита.
• Пользователи получают более понятный и быстрый путь к необеспеченному кредиту; эмитенты удерживают клиентов в своей экосистеме.

3. Собственный пользовательский интерфейс финтех-компаний и «более безопасное построение кредитной истории»
Цифровые банки переработали пользовательский опыт:
• Мгновенная проверка депозита и немедленная установка лимита на основе остатков на обеспеченных счетах.
• Интегрированное отслеживание кредитного рейтинга и оповещения внутри приложения, превращающие карту в «кредитную информационную панель».
• Механизмы, которые привязывают лимиты к остаткам на депозитах и автоматическим платежам или ограничивают расходы, чтобы предотвратить пропущенные платежи, эффективно принуждая к своевременной оплате и избегая начисления процентов.
TechCrunch US challenger bank Chime launches Credit Builder, a credit card that works more like debit | TechCrunch U.S. challenger bank Chime, now valued at $5.8 billion, is entering the credit card market with today's launch of a new card designed to help consumers
  • ❤ 2
  • ✍ 2
  • 👍 1
Post #2227 991
Записки на рукавах Рекомендация 16 - одна из наиболее динамично развивающихся и практически значимых рекомендаций ФАТФ. Она даже получила свое собственное наименование -Travel Rule. В ее основе лежит довольно простая идея: необходимая информация об отправителе и получателе…
Проект_Руководства_по_Рекомендации_16_для_проведения_консультаций.pdf2 MB
Post #2226 1.1K
Рекомендация 16 - одна из наиболее динамично развивающихся и практически значимых рекомендаций ФАТФ. Она даже получила свое собственное наименование -Travel Rule.

В ее основе лежит довольно простая идея: необходимая информация об отправителе и получателе должна сопровождать платеж с момента его инициации и далее по всей платежной цепочке - будь то трансграничный перевод, криптотранзакция, операция через электронный кошелек или карточный платеж. И она же является источником комплаенс-издержек для участников рынка.

Недавно в Рекомендацию внесли несколько существенных изменений. Вскоре финансовым организациям придется предоставлять больше информации о клиентах при внутренних и трансграничных переводах. Теперь настал момент углубиться в технические детали – как это сделать на практике.

ФАТФ уже разработала проект Руководства с техническими подробностями и начала публичные консультации. Мы перевели его на русский язык, чтобы с предложениями могло познакомиться больше людей.

Уже в сентябре проведем семинар по его основным положениям – на что обратить внимание, как подготовиться и каковы потенциальные риски для бизнеса.

Будем рады вашим вопросам и комментариям!
www.fatf-gafi.org FATF launches public consultation on guidance to increase payment transparency The Financial Action Task Force (FATF) is inviting views of stakeholders from across industry and civil society on new guidance to support the implementation of strengthened FATF Standards on payment transparency when they come into effect.
  • 🔥 6
  • ❤ 2
  • 🤝 2
Post #2225 991
МУМЦФМ перевел короткое исследование Банка международных расчетов «От наличных к криптоактивам:
на пути к согласованному
регулированию незаконных
платежей». Там есть прекрасная метафора водяного матраса.
  • 👍 1
Post #2223 869
Коллеги, профессиональный опрос. На данный момент для кредитных организаций предусмотрено только прямое подключение к платформе цифрового рубля (и открытие там собственного счета) . Для малых и средних это дорого, тем более потоков в ближайшее время не будет. Тем не менее, в ряде случаев подключение таких КО было бы очень полезно, например агрегаторов. В принципе, возможна схема подключения маленькой КО через большую — типа корсчет ЦР в большой или модель принципала как в МПС. По крайней мере — до наступления момента обязательного подключения.
Post #2222 893
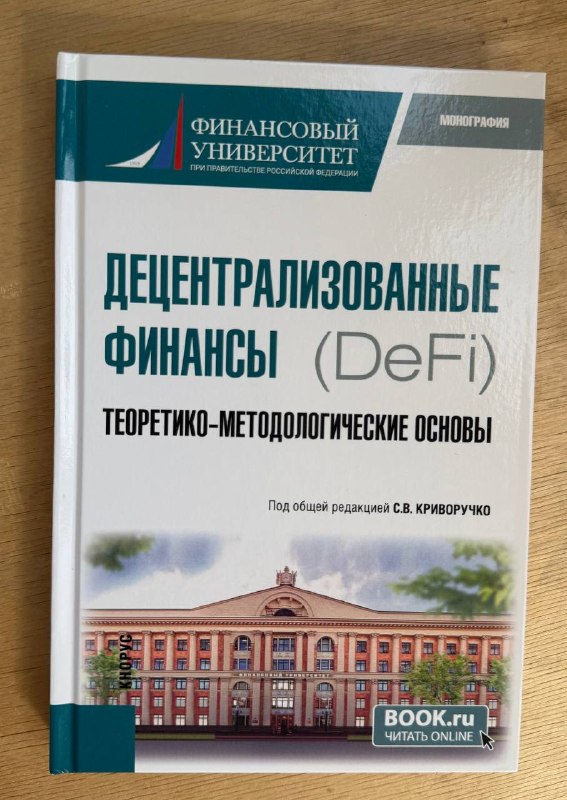
Наконец-то @Krivoruchko_sv выдала мне продукт наших (ну, если честно, то в большей степени ее ;) трудов в бумажном виде.
На самом деле мы до сих пор до конца не понимаем как классифицировать внутреннее устройство DeFi, как слои и технологический функционал соотносятся с продуктами, как риски диффундируют из традиционных финансов в распределенные и обратно. Это понятно — быстрее DeFi сейчас меняется и развивается только ИИ. Но попытка вышла прекрасная.
  • 👏 9
  • 👍 5
  • ❤ 4
  • 😍 1
Post #2221 828

Forwarded from PLUSworld: самое актуальное про бизнес, финансы, крипто и ритейл, журнал ПЛАС

🔉 Модератор пленарной сессии ПЛАС-Форума "Платежный бизнес и денежное обращение 2026"

Виктор Достов, председатель Ассоциации участников рынка электронных денег и денежных переводов (АЭД) будет модерировать открывающую сессию «Банковский ритейл и платежная индустрия 2026. Важнейшие тренды» на ПЛАС-Форуме, 8 сентября.

На сессии спикеры обсудят главные тренды российского банкинга и платежного бизнеса, оценят текущее состояние рынка и сделают прогнозы дальнейшего развития.

🖊 8–9 сентября, Москва, Рэдиссон Славянская

Подробности и регистрация


#ПЛАСФорум
  • ❤ 6
  • 👍 6
  • 🤣 1
Post #2220 709
Коллеги попросили выложить, хотя, на наш взгляд, ПЛАС в рекламе не нуждается.
Post #2219 805
❓Вопрос к профессионалам. Есть карта, эмитированная в стране А. С этой карты сняли наличные в стране Б. Какую информацию о кардхолдере теперь знает банк-владелец банкомата? Понятно, что номер карты, а значит и банк-эмитент, в большинстве случае — имя владельца. Получает ли он дополнительную информацию о клиенте от платёжной системы после финализации операции?
Понятно, что в тенденциях развития 16й рекомендации когда-то будет получать полный пакет, но интересует ситуация на сейчас.
  • 😁 1
  • 🤔 1
Post #2218 831
Советуем Вам прекрасного специалиста по ПОД/ФТ, доступности финансовых
услуг и защите прав потребителей на part time и консультации. Около 20 лет работы в госструктурах и частных
банках, хорошее знание российских и международных практик.

Надежда Прасолова
+79161296679, pranadezhda@yandex.ru.
  • 🔥 5
  • 😁 2
Post #2217 1.03K
Записки на рукавах Почему регулировать стейблкоины гораздо сложнее, чем кажется? Вчера мы провели семинар, посвященный стейблкоинам и их регулированию. Разговор получился значительно шире обсуждения криптовалют. По сути, речь шла о том, как меняется архитектура платежных систем…
И напоследок.. вопрос, который мы, к сожалению, забыли не успели обсудить на семинаре.

Какой налоговый режим должен применяться к иностранным стейблкоинам?

Представим простую ситуацию. Вчера вы купили один стейблкоин, привязанный к доллару США, а сегодня потратили его. В США, скорее всего, никаких налоговых последствий не возникнет: доллар пришел — доллар ушел. А вот в России ситуация может оказаться совсем иной. Если за это время официальный курс доллара изменился (например, с 80 до 80,5 руб.), то формально может возникнуть курсовая разница. Получается, что вы "заработали" 50 копеек, а значит, потенциально должны задекларировать этот доход и уплатить НДФЛ.

Что делать с такой конструкцией пока не очень понятно. Один из возможных вариантов - рассчитывать налоговую базу в валюте, а не в рублях. Но непонятно, готово ли на него государство.

Кажется, это еще один пример того, что развитие стейблкоинов ставит перед государством вопросы, на которые пока нет очевидных ответов.
  • 💯 4
Post #2216 823
Просто процитируем и поздравим.

Забавно помнить времена, когда этого в мире не было, а были островные банки в BWI, анонимные счета (немного не успели бойкие депутаты запустить их в России), госфинансирование технологий платежей повышенной анонимности. Ну и имплантированный в бедро Борна микрофильм, с номером счета в швейцарском банке (с).
Хороший старый фильм для пятницы, кстати.
——————————————-
25 лет российскому антиотмывочному закону!

7 августа 2001 года был принят Федеральный закон № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем».

Как всё начиналось?

На рубеже 2000-х годов перед Россией стояла критически важная задача: построить антиотмывочную систему.

Это было связано с появлением новых угроз отмывания денег и необходимостью соответствовать международным стандартам.

🔹 Будущий антиотмывочный закон разрабатывался несколько лет. Из-за многочисленных согласований проект неоднократно переписывали, и принят он был не сразу.

🔹 В 2001 году закон был принят парламентом и подписан Президентом.

🔹 Уже 1 ноября 2001 года создана финансовая разведка России — Комитет по финансовому мониторингу (теперь — Росфинмониторинг).

🔹Банки начали передавать первые данные о подозрительных операциях.

Сплоченная и эффективная работа дала быстрый результат

✅Уже в 2002 году Россия была исключена из «черного списка» ФАТФ, в котором находилась в связи с отсутствием в стране полноценной антиотмывочной системы и базового законодательства.

Закон постоянно развивался, отвечал на новые угрозы, нормы уточнялись и корректировались исходя из потребностей финансовой безопасности страны.

✅В 2019 году по итогам международной оценки российская антиотмывочная система показала высокие результаты и вошла в число лучших в мире.

Закон № 115-ФЗ — это живой и гибкий механизм. За прошедшие годы он многократно изменялся.

Сегодня наша антиотмывочная система — это не просто юридические нормы, а передовые цифровые платформы, аналитика на базе ИИ, международный обмен опытом, риск-ориентированный надзор, но прежде всего - тысячи неравнодушных людей.

🤝 Спасибо за сотрудничество!

Росфинмониторинг благодарит коллег, представителей ведомств, частного сектора за совместную работу по укреплению финансовой безопасности России!

@fedsfm_ru

⭐ Росфинмониторинг
в MAX | ВКонтакте
MAX Росфинмониторинг Официальный канал Федеральной службы по финансовому мониторингу
  • 👍 5
  • 🎉 3
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →