Основные цифры по итогам 2023 и 1кв 2024:
▫️Выручка, млн.: год – 3 172 (+18%), 1кв – 838 (+17%)
▫️Прибыль: год – 554 (+42%), 1кв – 79 (-39%), LTM – 505
▫️Собственный капитал-2023 – 3,8 млрд., 1кв 2024 – 3,9 млрд.
▫️ROE-2023: 18,7% (-1 п.п.)
Для понимания масштабов: собственный капитал Кармани втрое меньше Займера, а прибыль LTM – почти в 10 раз меньше
⚠️1 кв 2024 вышел таким же провальным по деньгам – и объясняют это буквально так же, что все вложено в привлечение новых клиентов и формирование резервов (и первые, и вторые расходы выросли примерно х2 г/г)
Стратегия похожая, но средний срок кредитования у Кармани сильно длиннее, чем у Займера, поэтому хоть какую-то начальную отдачу нам обещают не во 2 квартале, а ближе к концу года
Прогноз компании на 2024:
▫️Прибыль: 550 млн. (-7%, а чисто операционно, без учета расходов на IPO -14% г/г)
▫️Выдачи новых займов: +35% (в 2023 было +22%, портфель такими темпами должен вырасти на ~15%)
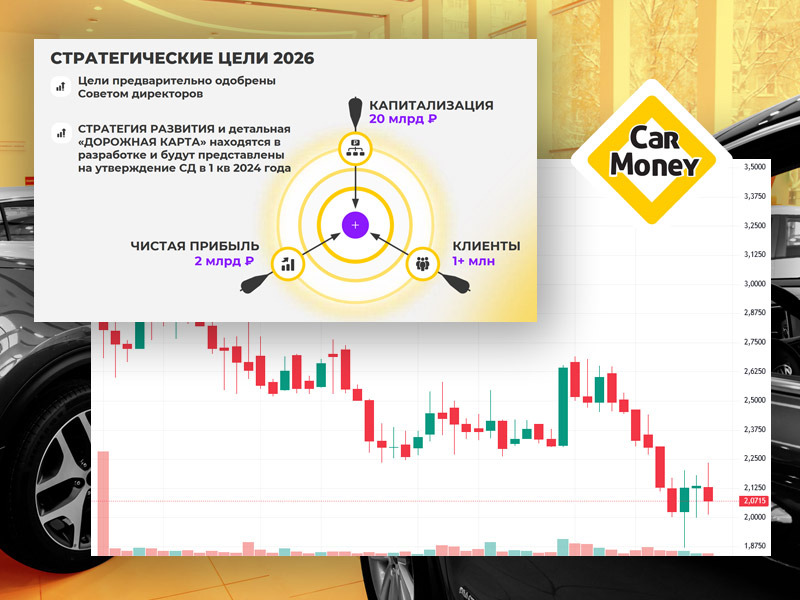
Основной объем этих выдач тоже придется на 2 половину года, а в деньги это транслируется уже в 2025-2026. При этом, на 2026 они ставят цель уже в 2 млрд. прибыли и 20 млрд. капитализации. А пока предлагается ждать и верить
Еще пара штрихов:
🔹Перед IPO нам продавали идею о большом свободном куске рынка автозаймов, эдакий «голубой океан», который надо только прийти и взять, было бы побольше капитала… По факту – компании пришлось на ходу менять стратегию и лезть за новыми клиентами в и без того высококонкурентный IL-сегмент (что само по себе может и не плохо, эджайл и все такое, но к качеству планирования теперь есть вопросики)
🔹Тогда же утвердили дивполитику с планами платить 50% чистой прибыли. В конце мая-24 – решили дивиденды за 2023 год не выплачивать
💰Что по долгам: у Кармани приличная доля заемных средств, сравнимо с размером собственного капитала. В основном по прямым договорам с физлицами. В прошлом году их привлекали под ~16-18%, в этом – уже под 20% (реальная стоимость будет еще чуть выше)
Становится дороже, общие расходы на обслуживание в 2024 подтянутся к 500 млн. (с учетом недавнего облигационного займа под КС+400). В плане рисков для держателей их долга – пока не выглядит криминально, а вот на маржинальности скажется явно не лучшим образом
📊 По текущей цене ~2,1 руб. Кармани имеет P/E LTM~9,2 и P/B~1,2 – считаю, что это все еще дорого (что интересно, очень близко к тем мультипликаторам, которые я ждал перед IPO, только вот получились они не из финреза, а за счет падения котировок)
Почему компания с очень слабыми в моменте результатами, стабильно низким ROE, неоднозначной стратегией, кучей секторальных рисков и без дивидендной поддержки до сих пор оценивается дороже эталонного Сбера – для меня загадка
👉Итого: за акциями Кармани есть желание наблюдать исключительно со стороны. Как минимум до результатов 3-4 кв 2024. Пока единственная приемлемая идея здесь – их свежий флоатер
RU000A1087G4, покупать сейчас я бы не стал (ждем чего поинтереснее), но кто уже – подержать считаю, что можно. Тем более, бумага вполне уверенно переживает сейчас массовый исход из низкорейтинговых эмитентов – правда, и тут за следующими отчетами есть смысл внимательно следить