
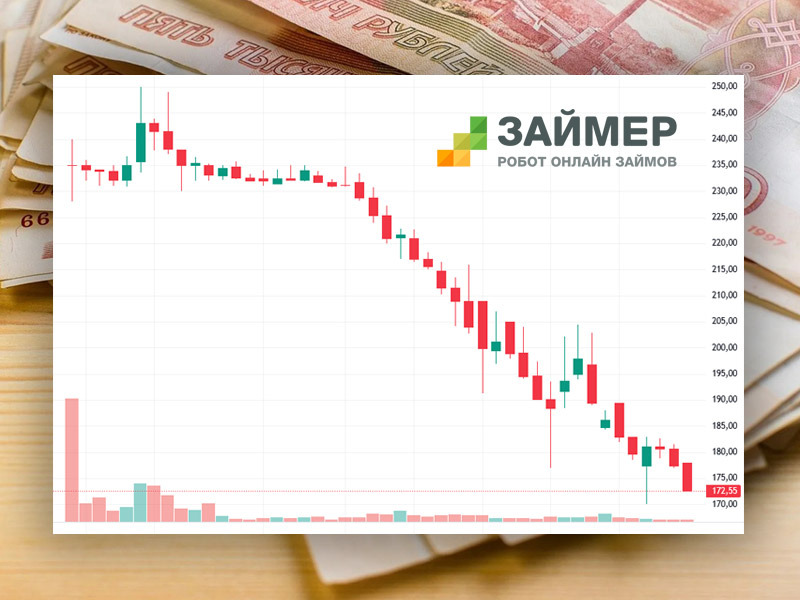
Займер – что случилось с лидером рынка МФО и чего ожидать дальше. Цифры по 1 кв 2024:
▫️Чистая прибыль: 459 млн. (-73,2%)
▫️Резерв: (1 898 млн.) (+78,4%)
▫️ROE: ~15% за 1 кв и ~40% LTM
🩸 По деньгам выглядит очень плохо, всю прибыль съели резервы и маркетинговые расходы, ROE за квартал ~15%, для Займера это совсем мало (ранее работали в диапазоне 40-50%)
Компания поясняет, что расходы связаны с расширением клиентской базы, и в операционке мы это расширение действительно видим:
▫️Общий объем выдачи вырос на 7,2% (хуже, чем в среднем по 2023 году, но Займер уже лидер рынка и ждать от него сохранения прежних темпов не приходится)
▫️Объем выдач новым клиентам вырос на 33,8% (это смелый ход, многие МФО пока что уровень одобрения увеличивать не рискуют)
▫️Структурно – выдачи в ключевом для Займера направлении PDL (короткие и небольшие займы под самый высокий процент) снизились на 2%, а основной рост пришелся на менее маржинальный IL (более длинные и дешевые займы)
🗓Сам Займер рассчитывает, что вся эта подготовительная работа далее начнет транслироваться в деньги, годовой план в 6,8 млрд. прибыли будет выполнен и финрез следующих кварталов будет существенно выше за счет сделанных сейчас вложений
⚠️Выше, вероятно, действительно будет, сезонность с перекосом во 2 полугодие тут имеется, а вот насколько «существенно» – тут пока большой вопрос. Ситуация неоднозначная, отсюда и существенное снижение котировок
⚠️Также, с 1 июля снова подкрутят макропруденциальные лимиты по необеспеченным кредитам. Других регуляторных изменений пока нет, но наверняка еще будут. Ждать послаблений с этой стороны сейчас точно не стоит
✅ Из позитивного:
▫️дивиденды – по итогам 1 квартала выплатили 100% прибыли МСФО, это 4,58 руб. на акцию (~2% годовых) Целевой размер выплат по дивполитике у Займера – 50%, увеличение пейаута можно трактовать как сигнал об уверенности в своей стратегии
▫️низкий долг: Займер продолжает работать главным образом на собственном капитале, поэтому высокая ставка ЦБ для него не настолько травматична, как для более закредитованных коллег
📊 Мультипликаторы по цене 180: P/B~1,5 и P/E LTM~3,7. Для заявленных целей по ROE и годовой прибыли это дешево, а для фактических сегодняшних результатов – очень дорого
В какую сторону качнется маятник – станет ясно в августе, в полугодовом отчете. Здесь мы должны увидеть очень существенный, кратный рост прибыли, порядка х3 в сравнении с 1 кварталом, иначе перспективы бумаги станут откровенно печальными
🎰 Итого: условная идея в этом всём имеется, но явно не инвест-грейда, а уровня казино
▫️Если отработают близко к своему собственному прогнозу (который они еще раз подтвердили уже после всех неоднозначных результатов 1 квартала) – тут будет дивиденд почти 20% годовых к сегодняшней цене и соответствующая переоценка тела
▫️Но куда такое может прийти в неблагоприятном сценарии – мы уже наглядно увидели на примере Кармани
👉Небольшую позицию с IPO пока держу ради эксперимента, добирать не планирую и покупать сейчас тоже не стал бы – риски и неопределенность считаю слишком высокими
Post #491
3.48K
- 👍 47