
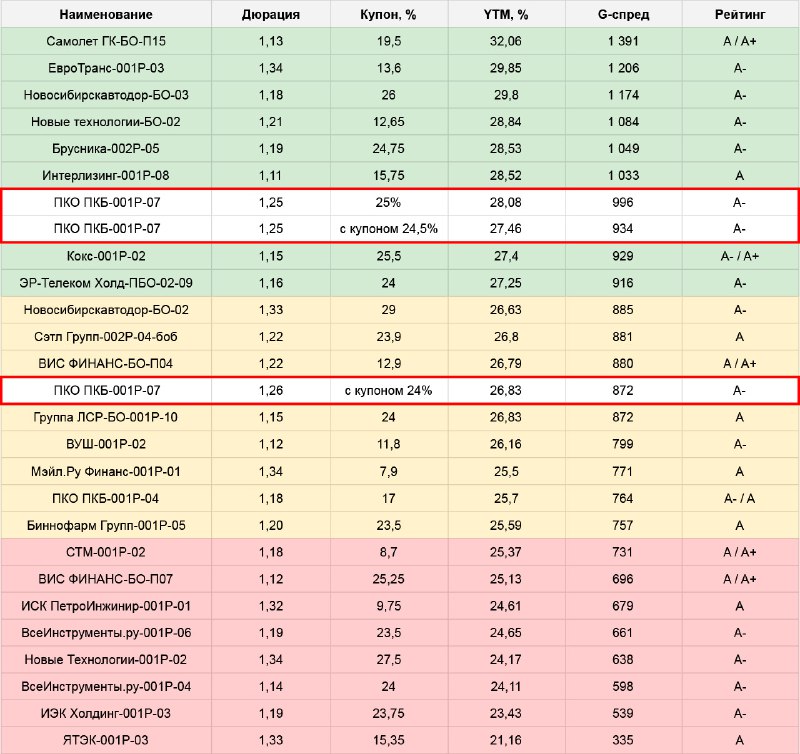
Еще раз повторюсь, что кредитное качество ПКБ мне нравится, сложная обстановка 2024 года их бизнеса не коснулась практически никак (ROE~50%). И крупный вывод денег дивидендами – тоже
Операционная прибыль примерно втрое покрывает ожидаемые финрасходы 2025. Запас прочности тут еще очень большой, особенно по сравнению с основной массой других обитателей рейтингов A-/A. Аппетиты по займам у ПКБ тоже большие – но когда ты получаешь с капитала по 50% ежегодно, активно кредитоваться под ~25% уже и не кажется сильно сомнительной идеей. На вид все как-то даже чересчур хорошо здесь, что тоже подозрительно🧐
Новый выпуск в стартовом виде и чуть ниже – вполне уверенно смотрится даже в A-, и дает приличную премию к своему сравнимому 1Р-04
RU000A108CC9. Единственный минус – коротковат✅ В норме такую совокупность вводных я бы оценил никак не ниже 4-5, и спокойно участвовал бы большим объемом. Но травмирующие воспоминания об их подходе к размещению заставляют ждать какой-то гадости и в этот раз – типа кардинального увеличения объема или снижения купона, с последующим заливом через стакан
👉 Поэтому, даже если и надумаю наступить еще разок на эти грабли (решать буду уже в процессе сбора), то только на какую-то достаточно скромную сумму