Могло ли быть рекордное закрытие 13 августа пиком S&P 500? Возможно. Но если так, то это была странная вершина.
На необычную картину обратил внимание Милтон Берг (Milton W. Berg). Это ветеран Уолл-стрит, работающий в индустрии с 1978 года, прежде всего на стороне управляющих активами и институциональных инвесторов. Он основал Milton Berg Advisors, ранее управлял фондами Oppenheimer и работал с Майклом Стейнхардтом, Джорджем Соросом и Стэнли Дракенмиллером.
Берг сравнил ширину рынка в районе крупных финальных пиков S&P 500 начиная с 1973 года. Во всех предыдущих случаях на момент последней вершины не менее 6% капитализации индекса приходилось на акции, одновременно обновлявшие 52-недельные максимумы.
13 августа 2026 года этот показатель составил всего 3,73%. Новый 52-недельный максимум установили лишь 26 компаний S&P 500.
Если максимум 13 августа действительно окажется финальной вершиной текущего цикла, это будет пиком с самой узкой шириной рынкасреди всех крупных пиков в выборке с 1973 года.
Сейчас индекс находится у исторических максимумов, тогда как участие отдельных акций в этом движении стало исключительно слабым. Для устойчивого бычьего рынка такая конструкция выглядит как минимум настораживающе.
Сентябрь VIX встречает в районе 16–17 пунктов, но сезонность намекает, что спокойствие может быть недолгим. Исторически с конца сентября волатильность начинает заметно расти, а пик обычно приходится на октябрь–ноябрь.
Любопытно, что траектория VIX в 2026 году пока неплохо вписывается в сезонный паттерн. Если история продолжит работать, впереди период роста волатильности и более нервной торговли.
С 1950 года было 19 завершённых годов промежуточных выборов в США. Если покупать S&P 500 в конце августа и держать следующие 12 месяцев, индекс оказывался выше в 18 случаях из 19.
Средняя доходность составила +20,4%, медианная +21,5%.
Но самое интересное в другом. Ни в одном из 19 случаев максимальная просадка от пика не достигала 20%. Худший результат был в цикле 2018 года, когда S&P 500 просел на 19,8%.
То есть за 19 наблюдений после конца августа в годы промежуточных выборов не случилось ни одного полноценного медвежьего рынка.
#сезонность #статистика #SP500
Теперь эту статистику предстоит проверить 2026 году.
🎲 Сентябрь после слабого июля и умеренного августа.
В 2026 году S&P 500 закрыл июль в минусе, а август прибавил около 2,6%. Значит, текущая конфигурация как раз соответствует довольно редкому историческому паттерну, когда июль был отрицательным, а август положительным, но не смог вырасти на 3% и более.
С 1960 года до нынешнего случая таких эпизодов было восемь. В пяти из восьми сентябрь завершался ростом, то есть в 62,5% случаев. Медианная доходность составляла около +1%.
При этом средняя доходность сентября была отрицательной, около -1,4%. Статистику сильно портят 2002 и 2008 годы, когда индекс терял в сентябре 11,0% и 9,1% соответственно.
Иными словами, исторический перевес формально на стороне быков, но выборка небольшая, а хвостовые риски были весьма неприятными.
S&P 500 уже 12 торговых дней не обновляет исторический максимум. Перед этим индекс установил три новых максимума за десять дней, причем сама эта серия началась после паузы продолжительностью не менее 25 дней без рекордов.
Подобная последовательность встречалась нечасто. На графике приведены 12 предыдущих случаев с 1990 года. Статистика после сигнала скорее медвежья.
Медианная доходность S&P 500 составляла -0,24% на следующий день, -0,84% через два дня, -0,79% через три дня и -1,08% через неделю.
То есть исторически после такого паттерна рынок чаще сталкивался с краткосрочной слабостью. Сигнал не говорит о развороте долгосрочного тренда, но предполагает, что после серии новых максимумов быкам может понадобиться время на консолидацию. Что также совпадает со слабой сезонностью сентября.
VXN впервые с декабря 2025 года опустился ниже 20.
VXN, или CBOE Nasdaq-100 Volatility Index, это аналог VIX для Nasdaq 100. Он рассчитывается на основе цен опционов на NDX и показывает ожидаемую рынком волатильность индекса на ближайшие 30 дней.
С 2000 года было 20 предыдущих аналогичных эпизодов. Через месяц Nasdaq 100 был выше в 85% случаев. Средняя доходность составила +3,6%, медианная +4,0%.
Получается, хеджирование стало дешевле, но исторически VXN ниже 20 чаще сопровождался продолжением ралли, а не его окончанием.
👀 Коррекция S&P 500на 10% до конца года? Один шанс из двадцати!
S&P 500 подходит к концу августа с ростом более чем на 10% с начала года. Исторически такая конфигурация скорее играла на стороне быков.
С 1950 года было 20 случаев, когда индекс прибавлял от 10% до 20% за январь–август. В 90% случаев период с сентября по декабрь завершался ростом. Средняя доходность за эти четыре месяца составляла +6,0%, медианная +5,3%.
При этом сентябрь сам по себе не выглядит особенно убедительно. Положительным он был лишь в 55% случаев, средняя доходность составила всего +0,3%. Основной вклад исторически приходился на ноябрь и декабрь, которые закрывались в плюсе в 80% случаев каждый.
Еще интереснее статистика просадок. Только в одном из 20 случаев максимальная просадка от локального максимума до конца года превысила 10% - она составила всего 10,2%. Средняя максимальная просадка от локального пика была около 6%.
🐂 NAAIM выше 100. Редкий случай, когда толпа права?
Индекс экспозиции NAAIM снова поднялся выше 100. Это означает, что опрошенные активные управляющие в среднем держат экспозицию в акции выше 100% капитала, то есть используют заемное плечо.
NAAIM Exposure Index рассчитывается Национальной ассоциацией активных инвестиционных управляющих США (National Association of Active Investment Managers). Индекс отражает среднюю фактическую экспозицию управляющих в американские акции. Значение 100 соответствует полной длинной позиции, выше 100 указывает на использование плеча, а отрицательные значения означают чистую короткую экспозицию.
Обычно экстремальный оптимизм хочется рассматривать как контртрендовый сигнал. Но с NAAIM выше 100 история говорит об обратном.
После таких значений S&P 500 действительно мог штормить на коротком горизонте. Но дальше статистика заметно улучшается. Через 3 месяца индекс был выше в 81% случаев со средней доходностью +3,6%, через 6 месяцев в 86% случаев и +7,4%. Через год средняя доходность составляла +13,4%, медианная +15,8%, доля положительных исходов 83%.
Последний сигнал появился 27 августа 2026 года. Пока статистика говорит скорее о том, что высокая экспозиция управляющих подтверждает силу тренда, а не предупреждает о его скором развороте.
🍂Сильный рынок перед сентябрем - плохая новость для медведей.
Сентябрь считается одним из самых слабых месяцев для S&P 500, но есть важная деталь. Самые сильные сентябри в истории чаще начинались на фоне растущего весь год рынка.
Аналитики из Carson Investment Research посмотрели на 10 лучших сентябрей с 1950 года. В 7 из 10 случаев S&P 500 подходил к концу августа с положительной доходностью YTD. Причем в нескольких случаях рост с начала года уже превышал 19-22%.
Это не означает, что сентябрь обязательно будет зеленым. Но текущая сила рынка сама по себе не выглядит аргументом в пользу крупной коррекции. Статистика, что сильный сентябрь вполне способен продолжить уже сформировавшийся восходящий тренд.
Для нынешнего года промежуточных выборов в США это еще один аргумент в пользу продолжения неожиданно сильного ралли, хотя сезонную волатильность тоже может себя проявить.
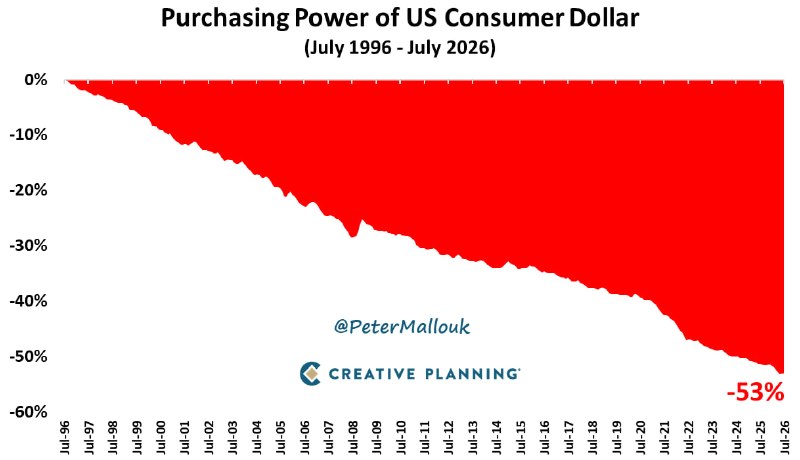
За последние 30 лет доллар потерял около 53% покупательной способности. И это не аномалия, а норма.
Иными словами, на $1 сегодня можно купить примерно вдвое меньше товаров и услуг, чем в 1996 году. Даже умеренная инфляция на длинном горизонте работает как сложный процент, только против владельца кэша.
Держать капитал исключительно в деньгах означает практически гарантированно терять его покупательную способность. Для долгосрочного инвестора вопрос не в том, будут ли обесцениваться деньги, а в том, какие активы смогут обгонять инфляцию на дистанции.
🟢 TOY Barometer дал бычий сигнал для S&P 500 еще в январе. И к 20 августа его потенциал, судя по истории, далеко не исчерпан.
TOY Barometer - сезонный индикатор количественного аналитика Уэйна Уэйли (Wayne Whaley). Рост S&P 500 более чем на 3% с 20 ноября по 19 января формирует бычий сигнал.
После таких сигналов средняя доходность через 6 месяцев составляла +8,9%, через 9 месяцев уже +11,1%, а через год +15,8%. Положительный результат на годовом горизонте наблюдался в 95% случаев.
То есть исторически основная доходность не обязательно реализуется в первые месяцы после сигнала. Статистика предполагает дальнейший рост к концу года. При этом средняя максимальная просадка за 12 месяцев после сигнала составляла всего -5,1%.
После обвала марта–апреля 2025 года рынок демонстрирует всё более сильный выкуп просадок:
−21,35% −9,92% −5,88% −2,36%
Каждая коррекция SPY была слабее предыдущей. Пока это подтверждает контроль покупателей и устойчивость бычьего тренда, но одновременно повышает риск рыночной самоуверенности: чем дольше инвесторы привыкают к быстрому выкупу каждой просадки, тем болезненнее может оказаться следующий настоящий слом тренда.
VVIX, индекс ожидаемой волатильности самого VIX, опустился ниже 84 и достиг минимального уровня 2026 года. Проще говоря, рынок опционов сейчас закладывает относительно спокойное поведение VIX.
С 2006 года было 10 предыдущих сопоставимых сигналов с известным двухмесячным результатом. Если исключить медвежий рынок 2022 года, через два месяца S&P 500 находился выше в 9 из 10 случаев.
По всей выборке на горизонте 2 месяцев медианная доходность через два месяца составляла +2,7%, средняя +3,9%. При этом медиальная максимальная просадка за следующие два месяца была всего -2,3%.
Особняком стоит кейс весны 2025 года - тогда ситуация была сложной. После объявления новых масштабных импортных тарифов США рынок резко ушёл в риск-офф и S&P 500 пережил сильную коррекцию.
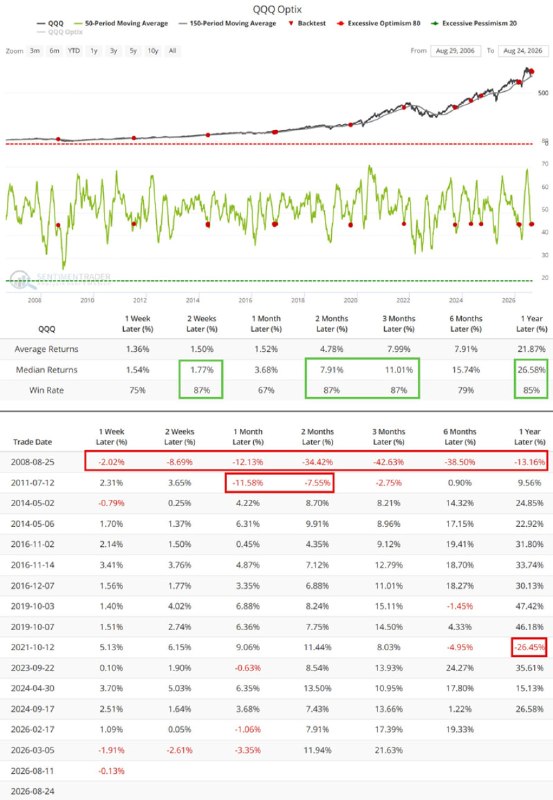
24 августа по QQQ сработал довольно редкий контртрендовый сигнал. 50-дневная средняя индикатора Optix опустилась ниже 45, при этом сам QQQ ETF остался выше своей 150-дневной скользящей средней. Иными словами, сентимент заметно ухудшился, хотя долгосрочный восходящий тренд пока не сломан.
Optix - индикатор сентимента от аналитической фирмы SentimenTrader. Он оценивает степень оптимизма и пессимизма участников рынка по конкретному активу. Высокие значения соответствуют чрезмерному оптимизму, низкие - чрезмерному пессимизму. В данном случае используется не дневное значение, а 50-дневная средняя Optix, что позволяет отсечь часть краткосрочного шума.
С 2006 года было 13 предыдущих аналогичных сигналов, для которых уже доступна полная годовая статистика. Через год QQQ торговался выше в 11 случаях из 13, то есть в 85% случаев.
Медианная доходность через год составила +26,58%, средняя +21,87%. Через 2 и 3 месяца доля положительных исходов также составляла 87%, а медианная доходность достигала +7,91% и +11,01% соответственно.
Разумеется, сигнал не гарантирует рост. В 2008 году через год QQQ потерял 13,16%, а после сигнала 2021 года безумные 26,45%. Но исторически сочетание ухудшения сентимента с сохранением долгосрочного повышательного тренда чаще оказывалось удачной точкой для покупки слабости рынка, чем началом медвежьего рынка.
2026 год относится ко вторым годам президентского срока, когда проходят промежуточные выборы в Конгресс США. Для S&P 500 такая конфигурация исторически была весьма благоприятной.
В представленной статистике с 1950 года есть пять завершённых аналогичных периодов. Каждый из них закончился двузначным ростом S&P 500. Средняя годовая доходность составила +20,9%, медианная +14,6%. То есть пока ни одного отрицательного года в этой небольшой выборке.
Но траектория внутри года была далеко не безоблачной. Средняя максимальная просадка составляла 9,6%. Особенно слабым отрезком исторически был конец лета, после которого рынок обычно переходил к сильному финишу. В среднем S&P 500 прибавлял 4,3% в октябре, 2,9% в ноябре и ещё 1,8% в декабре.
2026 год пока неплохо вписывается в этот сценарий. После весенней просадки индекс восстановился и к концу июля остаётся в плюсе с начала года. Теперь впереди сезонно более сложный участок.
Если исторический паттерн продолжит работать, возможная осенняя коррекция будет выглядеть как промежуточная просадка внутри бычьего тренда, чем как его окончание. А наиболее интересная часть движения может прийтись на IV квартал.
🇺🇸 Казначейские облигации США вошли в зону экстремального пессимизма.
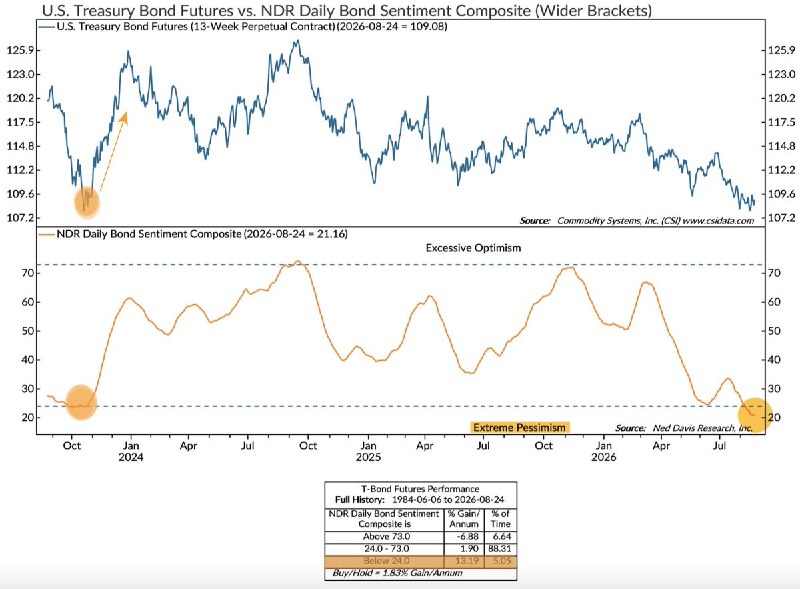
Сентимент по облигациям США опустился в зону экстремального пессимизма. NDR Daily Bond Sentiment Composite снизился до 21,16. Настроения сейчас хуже, чем перед ралли государственных долговых бумаг США в 2024 году, и находятся около самых слабых уровней за последние годы.
NDR Daily Bond Sentiment Composite рассчитывается Ned Davis Research (NDR), независимой американской исследовательской компанией, специализирующейся на количественном анализе финансовых рынков. Индикатор агрегирует несколько показателей настроений участников рынка облигаций. Высокие значения отражают чрезмерный оптимизм, низкие значения - выраженный пессимизм.
Для контртрендового инвестора картина интересная. По статистике NDR с 1984 года, в тех случаях, когда индикатор находился ниже 24 пунктов, фьючерсы на американские казначейские облигации показывали среднюю доходность 13,19% годовых. Для сравнения, при чрезмерном оптимизме выше 73 пунктов средний результат составлял −6,88% годовых.
На верхнем графике видно, что похожая зона пессимизма осенью 2023 года предшествовала мощному ралли облигаций. Сейчас сентимент опустился еще ниже, а сами фьючерсы находятся около многолетних минимумов.
Это не означает, что дно уже сформировано. Но с точки зрения сентимента соотношение риска и потенциальной доходности становится заметно интереснее. Когда облигации почти никому не нужны, исторически именно тогда их форвардная доходность была наиболее привлекательной.
«Знамение Гинденбурга» снова сработало. В пятницу рынок получил уже восьмой сигнал за последний месяц. Предыдущее такое скопление было совсем недавно, в феврале 2026 года, после чего S&P 500 снизился примерно на 5% за следующий месяц.
«Знамение Гинденбурга» оценивает внутреннюю структуру рынка и ищет необычное сочетание силы и слабости. В классическом расчете одновременно должно наблюдаться повышенное число акций на новых 52-недельных максимумах и минимумах. Дополнительно учитываются общий тренд рынка и отрицательное значение осциллятора Макклеллана. Конкретные пороги могут отличаться в зависимости от версии индикатора, но логика одна. Большое число новых максимумов и минимумов одновременно указывает на сильную внутреннюю дивергенцию и рост нестабильности рынка.
Историческая статистика выглядит настораживающе. С 1970 года после предыдущих семи случаев, когда за 21 торговый день накапливалось восемь сигналов, S&P 500 через месяц был ниже в 6 случаях из 7. Средняя доходность составляла -3,8%, медианная -4,2%. Средняя максимальная просадка за месяц достигала -6,3%.
🔝 Индикатор Cumulative New High – New Low продолжает обновлять максимумы.
Индикатор представляет собой накопленную разницу между количеством акций, которые обновляют 52-недельные максимумы и минимумы. Рост линии означает, что новых максимумов на рынке систематически больше, чем новых минимумов.
Серая линия на графике показывает цену SPY, ETF на S&P 500. Зеленая линия - Cumulative New High – New Low. Сейчас обе линии движутся вверх и находятся в районе максимумов.
Это подтверждает здоровую ширину рынка. Рост S&P 500 поддерживается большим количеством акций, а заметной негативной дивергенции пока нет. Пока внутренняя структура рынка остается в пользу быков.
👀 Крайне редкое событие: SPY выдал восемь красных свечей подряд.
Вчера SPY ETF закрыл восьмую подряд красную дневную свечу. Важное уточнение: речь именно о красной свече, когда цена закрытия ниже цены открытия, а не обязательно о снижении относительно предыдущего дня.
С 1993 года такая серия встречалась всего восемь раз. В 7 из 8 случаев через два торговых дня SPY был выше. Доля положительных исходов 87,5%, медианная доходность +0,92%. При этом восемь свечей еще не рекорд. Максимальная серия составляла 10 красных свечей подряд и наблюдалась дважды, в 2015 и 2018 годах.
Исторически столь затяжная серия красных свечей чаще становилась предвестником краткосрочного отскока, чем продолжения распродажи. Но выборка из восьми случаев требует соответствующего критичного отношения к статистике.