TGViewer
Channel Public Channel
График идёт вправо

График идёт вправо

@movesright

Статистические данные по рынку США и мировым активам: S&P 500, NASDAQ, облигации, сырьё и Forex.

Сезонность, позиционирование и редкие рыночные сетапы.

Никаких торговых сигналов и обещаний прибыли. Это не торговая система на базе ИИ.

@alicornlatte
Subscribers
794
Photos
981
Videos
1
Links
141

Showing posts older than #704 · Back to latest

Older Posts 19 shown
Post #703 379
🐂 Летней коррекции не будет?

S&P 500 вырос более чем на 17% всего за 38 торговых дней, при этом индекс находится менее чем в 1% от исторического максимума. С 1950 года вне времени медвежьих рынков такое происходило лишь 8 раз.

После подобных импульсов рынок не любил сразу разворачиваться вниз:

• через 1 месяц S&P 500 был выше в 100% случаев
• средняя доходность через 3 месяца +6.7%
• ни в одном случае просадка в следующие 3 месяца не превышала 10%

Однако у розничных инвесторов по-прежнему популярен нарратив о летней коррекции на 10%+. Ведь "слишком сильно выросло".
Post #702 519
Bank of America опубликовал свежий опрос управляющих фондами. В мае институциональные управляющие совершили крупнейший месячный скачок в аллокации в акции за всю историю наблюдений.

Подобные рекордные всплески происходили в 2002, 2009 и 2019 годах. Во всех случаях рынок продолжал расти еще несколько месяцев после сигнала.

• после сигнала 2009 года S&P 500 прибавил примерно +15–20%
• после сигнала 2019 года рынок вырос еще примерно на +12–15% до COVID-шока
• в 2002 году рынок вырос примерно на 8-12%, но рост оказался ралли внутри медвежьего рынка

Многие воспринимают перегретость рынка как аргумент за немедленный разворот. Но такие экстремальные аллокации обычно возникают не в самом конце движения, а в фазе мощного FOMO и позднего ускорения тренда.


Сегодня, 25 мая 2026 года, в США федеральный праздник - Memorial Day (День поминовения погибших военнослужащих). Американский фондовый рынок закрыт.
Post #700 527
⁉️ Американские потребители в панике. Бычий сигнал для S&P 500?

Индекс потребительских настроений Мичиганского университета рухнул до 44.8 пункта - это один из самых низких уровней за десятилетия.

Падение составило сразу 5 пунктов за месяц. Исторически такие провалы настроений обычно появлялись уже после рыночных коррекций, а не в фазе эйфории.

С 1960 года аналогичные сигналы для S&P 500 чаще становились не медвежьим предупреждением, а контртрендовым бычьим сетапом:

• через 1 месяц: +3.8% в среднем
• через 3 месяца: +11.1%
• через 6 месяцев: +20.2%, положительный результат в 100% случаев
• через 12 месяцев: +28.5%, тоже 100% положительных исходов

На практике это выглядит как классическая капитуляция настроений. Толпа уже морально в рецессии, а рынок начинает жить в следующем цикле раньше макростатистики.

Исторически такие экстремумы чаще появлялись:
- либо уже внутри рецессии,
- либо после глубокого медвежьего рынка,
- либо на фоне разрушенного рынка труда.

Единственное исключение, похожее на текущую ситуацию, это дотком пузырь 1998/99 годов. Но тогда ставки и инфляция были намного ниже. Каждый случай уникален...


Сегодня, 25 мая 2026 года, в США федеральный праздник - Memorial Day (День поминовения погибших военнослужащих). Американский фондовый рынок закрыт.
Post #699 482
S&P 500 закрыл с повышением восьмую неделю подряд.

Исторически подобные серии импульса приводили к некоторой краткосрочной волатильности, но сильным доходностям на горизонте 3 месяцев - 1 года.

Индекс был выше в 13 из 14 случаев через 9 месяцев и год позже.


Сегодня, 25 мая 2026 года, в США федеральный праздник - Memorial Day (День поминовения погибших военнослужащих). Американский фондовый рынок закрыт.
Post #698 5.3K
На графике - три крупнейших технологических цикла S&P 500 за последние 100 лет:

• электроника и автоматизация
• персональные компьютеры и интернет
• смартфоны, онлайн-торговля и ИИ

Каждый раз рынок выглядел «перегретым». Каждый раз рост продолжался значительно дольше консенсуса.
Post #697 644
Инфляция в США всё больше напоминает цикл 1970-х годов.

На графике - почти зеркальная динамика CPI тогда и сейчас. После первого снижения инфляция в 70-х тоже казалась «побеждённой». Затем последовала вторая волна роста цен.

Корреляция текущего цикла с тем периодом уже достигает 0.93. Для рынков это не самый комфортный сигнал.
Post #696 565
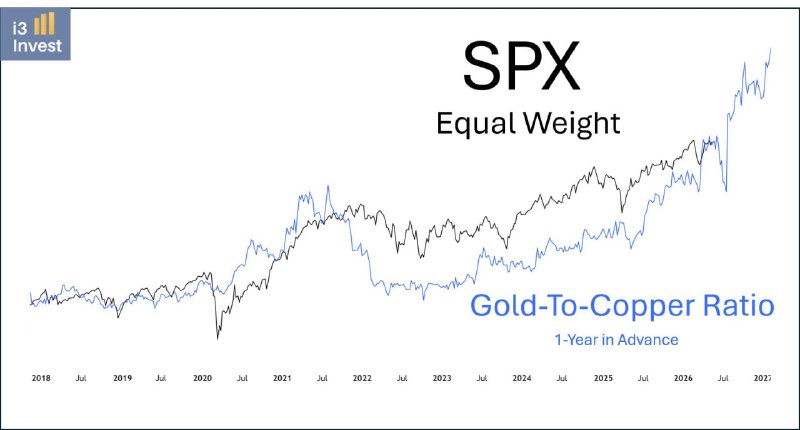
Соотношение золота к меди - один из самых любопытных опережающих индикаторов последних лет для рынка акций.

Логика простая: золото обычно отражает спрос на защиту, медь отражает ожидания по мировой экономике и промышленности. Когда золото начинает опережать медь, рынок чаще становится осторожнее к рисковым активам.

Сейчас соотношение золота к меди указывает скорее на более глубокую коррекцию по акциям в ближайшие месяцы, чем на полноценный разворот бычьего рынка.

При этом модель пока не предполагает формирование крупной вершины. Базовый сценарий - просадка, затем продолжение ралли S&P 500 ближе к концу года.
Post #695 515
🐘 Ралли S&P 500 тянут тяжеловесы. Насколько это опасно?

Ралли S&P 500 становится все более узким. За последние шесть недель капитализационно-взвешенный SPY обогнал равновзвешенный RSP на 5,4 процентных пункта. Это означает, что основную тягу индексу дают крупнейшие компании, тогда как остальной рынок участвует в движении заметно слабее.

С 2003 года было 10 завершенных аналогичных эпизодов, когда преимущество SPY над RSP за шесть недель достигало как минимум 4 процентных пунктов.

Дальнейшая средняя доходность S&P 500 после таких сигналов:

• через 1 месяц +4,3%, рост в 90% случаев
• через 3 месяца +3,7%, рост в 70% случаев
• через 6 месяцев +11,6%, рост в 90% случаев
• через 9 месяцев +20,0%, рост в 100% случаев
• через 12 месяцев +25,1%, рост в 90% случаев

Узкое лидерство повышает риск коррекции и делает рынок более зависимым от нескольких мегакэпов. Но исторически такая концентрация могла сохраняться долго, а попытка шортить индекс только из-за слабой ширины рынка нередко оказывалась преждевременной.
Post #694 462
Моментум-фактор на американских индексах переживает один из самых сильных 3-месячных ралли с 1980 года.

На графике показан не рынок целиком, а лонг-шорт моментум фактор. Ситуация, когда капитал перетекал в акции с самым сильным ростом, одновременно открывая короткие позиции в акциях с самым слабым ростом.

Goldman проанализировал, что происходило в 11 исторических эпизодах с 1980 года, когда этот фактор за 3 месяца взлетал более чем на +20%

Исторически после таких ускорений рынок часто сохранял инерцию ещё несколько недель, но затем переходил в фазу турбулентности: начинались ротации, всплески волатильности и откаты лидеров роста.

Импульс становится жертвой одной идеи. Когда слишком много капитала сосредоточено в одних и тех же победителях, рынок становится уязвим к резким разворотам.

Возможно уже сейчас часть крупных игроков начинает:
• сокращать участие
• наращивать кэш
• покупать пут-опционы как страховку от возможной коррекции в конце лета или начале осени.

Но пока рано распродавать лидеров. Тренд наверх в самом разгаре.
Post #693 431
🧠 После отчетов NVDA волатильность обычно возрастает.

Вчера после закрытия рынка NVDA опубликовала квартальный отчет. Исторически реакция акции на отчет часто развивается не в первый день, а в течение следующих недель.

• через 3 месяца после отчетов NVDA акция росла в 81.8% случаев;
• средняя доходность за 3 месяца составляла +18.5%;
• при этом первый месяц после публикации отчета нередко был разочаровывающим, волатильным и хаотичным.
Post #692 565
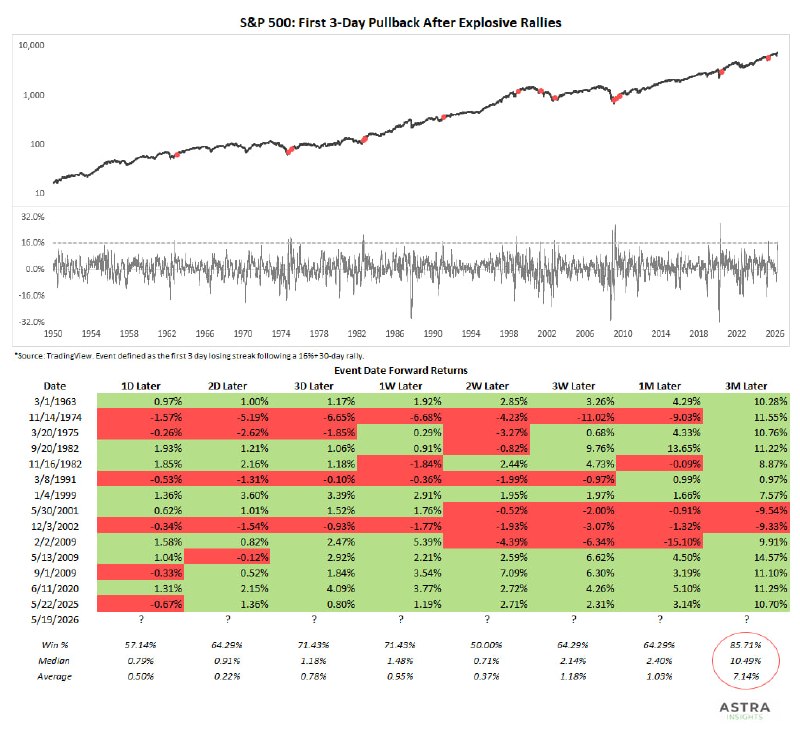
🏁 S&P 500: 3 красных дня подряд после вертикального ралли.

На первый взгляд это выглядит как начало коррекции. Но исторически подобные откаты после мощного импульса чаще становились обычной передышкой внутри сильного восходящего тренда.

С 1950 года было 14 аналогичных случаев:
• в 12 из 14 SPX оказался выше через 3 месяца
• средняя доходность составила +7.1%
• медианная доходность примерно +10.5%

Единственные отрицательные исходы пришлись на 2001–2002 годы - период схлопывания пузыря доткомов.
Post #691 675
⚖️ Высокие доходности ≠ автоматически медвежий рынок для акций.

Доходности десятилетних трежерей снова на экстремумах - 252-дневный Z-score поднялся до +2.98.

252-дневный Z-score показывает, насколько текущее значение отклонилось от своей средней нормы за последние 252 торговых дня, т. е. примерно за год. Сейчас текущий уровень доходности почти на 3 стандартных отклонения выше своей средней нормы за последний год.

После аналогичных режимов S&P 500 в среднем показывал:
• +6.4% через 6 месяцев
• +12.5% через 12 месяцев
• 78% положительных исходов через год

Рынок обычно ломает не сам высокий уровень доходностей, а слишком резкий рост стоимости денег, ведь тогда начинают страдать ликвидность, экономический рост и прогнозируемая прибыль компаний.
Post #690 746
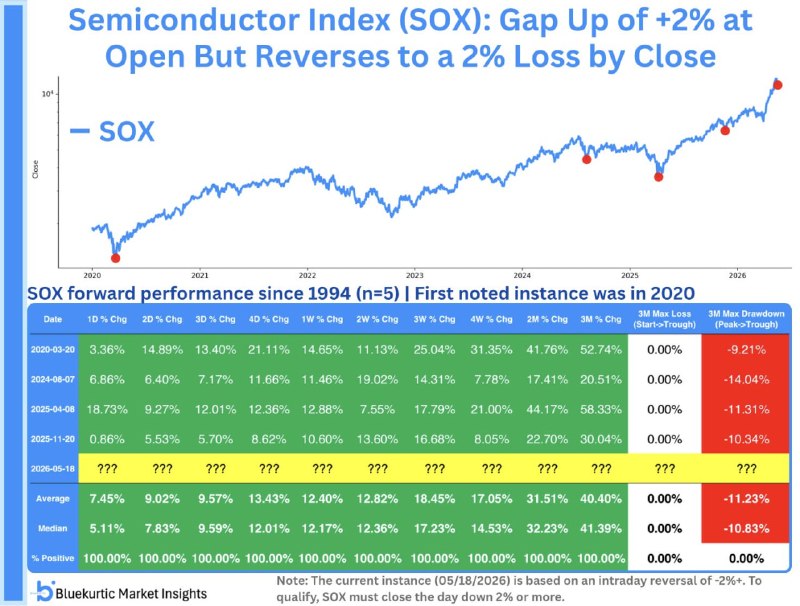
Вчерашняя распродажа в секторе полупроводников всё больше похожа на медвежью ловушку. SOX открылся гэпом вверх более чем на +2%, но к закрытию развернулся в падение свыше −2%.

Подобные внутридневные развороты ранее часто совпадали с локальными минимумами перед сильными импульсами вверх.

Выборка слишком небольшая, чтобы делать из неё выводы. Скорее это забавное случайное совпадение: во всех предыдущих 4 случаях (с 1994 года) индекс SOX прибавлял без всяких исключений через 1, 2, 3, 4, 5 дней, 2, 3, 4 недели и 2, 3 месяца. Откаты, впрочем, были достаточно внушительными - до 15%.

SOX это один из ключевых индексов американского рынка полупроводников. В него входят крупнейшие производители чипов и оборудования для отрасли - Nvidia, AMD, Broadcom, Qualcomm и другие. Основной ETF на этот индекс - iShares Semiconductor ETF (SOXX).
Post #689 646
SOX - индекс полупроводников Philadelphia Semiconductor Index - торгуется примерно на 62% выше своей 200-дневной скользящей средней. Для сравнения: среднее отклонение на пиках крупнейших пузырей в истории составляло около 35%.

В выборке BofA рядом стоят пузырь доткомов, Япония конца 80-х, Китай 2007 года и даже пузырь Компании Миссисипи XVIII века. Текущий разгон сектора чипов уже обгоняет почти все эти эпизоды по степени отрыва от долгосрочного тренда.

SOX это один из ключевых индексов американского рынка полупроводников. В него входят крупнейшие производители чипов и оборудования для отрасли - Nvidia, AMD, Broadcom, Qualcomm и другие. Основной ETF на этот индекс - iShares Semiconductor ETF (SOXX).

По сути, SOX это главный барометр ИИ-эйфории последних лет.
Post #688 677
🏎 MTUM на экстремуме - значит S&P 500 еще не на пике.

MTUM - это биржевой фонд от iShares, который инвестирует в американские акции с самым сильным ценовым импульсом. По сути, фонд автоматически концентрируется в лидерах тренда и отражает состояние моментум-фактора на рынке.

MTUM ETF появился в 2013 году, и с тех пор во время прошлых всплесков 3-месячного ROC индекс S&P 500 ни разу не переходил в фазу глубокой коррекции.

Сейчас сила импульса снова находится на одном из самых высоких уровней за весь период наблюдений. Именно такие участки рынка обычно становятся психологически максимально некомфортными для быков, но впоследствии вознаграждают их за терпение.
Post #687 695
Nasdaq-100 впервые со времен доткомов закрылся выше верхней полосы Боллинджера 5 недель подряд.

При сильном бычьем тренде такие сигналы нередко говорят не о слабости, а о силе импульса. Исторически исход был положителен в 6 из 6 случаев через 2 недели. Средний результат +3,8%.
Post #686 673
📉 S&P 500 дал -1% в пятницу прервав 30-ти дневную серию. Что дальше?

В минувшую пятницу S&P 500 закрылся снижением на 1,24% и прервал серию из 30 торговых дней без единого падения на 1% и более, и которые заканчивались в пятницу.

Историческая выборка по похожим случаям за последние 40 лет выглядит не слишком драматично. После таких снижений S&P 500 на следующий день был в плюсе в 72% случаев, через 3 торговых дня тоже в 72%, а через неделю - в 83%.

Медианная доходность после сигнала:

· следующий день: +0,43%
· 3 торговых дня: +0,47%
· 1 неделя: +0,91%
Post #685 617
🚄 S&P 500 рос семь недель подряд.

S&P 500 закрыл в плюс уже 7 недель подряд, прибавив более 16%.

С 1950 года подобный импульс, когда индекс растет более, чем на 10% в течение 7 недель подряд, встречался 11 раз.

Исторически после таких серий рынок продолжал движение вверх:
- в 10 из 11 случаев S&P 500 был выше через 3 месяца;
- медианная доходность составляла около 3%.

Еще один важный момент - ни разу после подобных формаций рынок не уходил в полноценный медвежий цикл с просадкой более 20% в течение следующего года.

Импульс такого масштаба обычно появляется не в конце бычьего рынка, а в его наиболее агрессивной фазе роста.


Ложка дёгтя в бочке мёда.

В случаях 1978 и 2014 годов результаты оставляли желать лучшего. И если экономические условия в 2014 году мало напоминают 2026 год, то ситуация в 1978-м имеет определённые параллели с нынешней.

Экономические проблемы 1978 года:
- инфляция снова начала ускоряться;
- доходности облигаций росли;
- ФРС ужесточала политику;
- начался второй нефтяной шок перед революцией в Иране;
- экономика входила в фазу стагфляции.
Post #684 571
Всё больше аналогий с 2020 годом.
Текущая траектория S&P 500 почти зеркалит динамику рынка перед ковидным обвалом - корреляция двухлетних циклов сейчас оценивается в 79%.

На графике текущий цикл отмечен красным, цикл 2018–2020 годов - чёрным. Пока движение совпадает почти шаг в шаг: коррекция конца 2018 года, восстановление, импульсный ап-тренд и ускорение на новых рекордных уровнях.

Проблема аналогий в том, что рынок любит совпадения ровно до того момента, пока они не становятся слишком популярными.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →