TGViewer
Channel Public Channel
График идёт вправо

График идёт вправо

@movesright

Статистические данные по рынку США и мировым активам: S&P 500, NASDAQ, облигации, сырьё и Forex.

Сезонность, позиционирование и редкие рыночные сетапы.

Никаких торговых сигналов и обещаний прибыли. Это не торговая система на базе ИИ.

@alicornlatte
Subscribers
793
Photos
982
Videos
1
Links
141

Showing posts older than #664 · Back to latest

Older Posts 20 shown
Post #663 476
Скорее всего, эта неделя закроется по основным американским индексам в положительной зоне. А это значит, что впервые за 10 лет Nasdaq Composite закроет шесть недель подряд в плюсе, причём каждая неделя даст не меньше 1% прироста.

Такой импульс сложно списать на случайный шум. По исторической выборке с 1973 года подобных эпизодов было всего шесть. Через месяц индекс был выше в 100% случаев, а медианный результат составлял около +3,5%.
Post #662 678
Вчера S&P 500 обновил исторический максимум второй раз за май. На первый взгляд, рынок выглядит перегретым. Но статистика говорит не совсем то, что хотелось бы услышать любителям большой коррекции.

С 1950 года в периоды, когда S&P 500 делал по два и более исторических максимумов в апреле и мае, максимальная просадка до конца года ни разу не превышала 13%. Средняя и медианная просадки были равны 7.16%. Средняя годовая доходность всего года составляла около 17.16%, средняя доходность до конца календарного года 6.8%.
Post #661 482
Технологический сектор обновляет исторические максимумы, однако Smart Money Flow Index разворачивается вниз. Это прокси-индикатор, который через внутридневную динамику пытается оценить баланс влияния между розничными и институциональными участниками.

Сейчас формируется дивергенция, когда цена растёт, а капитал выходит. Институциональные участники становятся нетто-продавцами, несмотря на продолжающийся бычий тренд. Сам тренд не сломан, но его устойчивость снижается, что повышает риск более резких откатов.
Post #660 435
🏄‍♂️ Nasdaq-100 уже 20 дней выше 10-дневной средней.

Для индекса это редкий сигнал сильного краткосрочного импульса. Исторически после таких серий NDX был выше через 3 месяца в 10 случаях из 12, а через год в 11 случаях из 12. Средняя доходность через 12 месяцев составляла около 19,6%.

Средняя максимальная просадка за следующие 3 месяца была около 8,7%. То есть тренд сильный, но волатильность тоже присутствует.
Post #659 539
🟢 С 11 мая TLT ETF (биржевой фонд на длинные казначейские облигации США) входит во временной отрезок, где сезонность начинает работать на стороне покупателей.

После слабого старта формируется устойчивый восходящий дрейф - рынок постепенно отыгрывает просадку и переходит к фазе восстановления. Статистически именно в этом окне динамика смещается вверх.

Положительная сезонность продлится всё лето.
Post #658 622
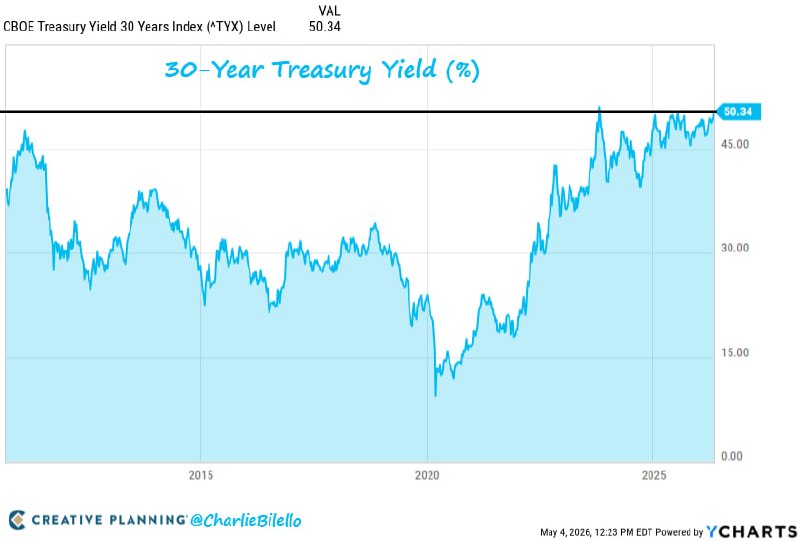
Доходность 30-летних казначейских облигаций США закрылась вчера выше 5% и снова близка к максимумам более чем за десятилетие.

Для акций это не лучший фон. Высокая доходность длинных облигаций означает более дорогой капитал и давление на мультипликаторы, особенно в сегменте высоких технологий.

Облигации закладывают то, что акции пока предпочитают игнорировать: инфляционные риски из-за роста нефти, геополитики и растущей стоимости обслуживания долга США.

Фондовый рынок может торговать риск-он, но длинный конец кривой доходности пока с ним не согласен.
Post #657 538
Ждать ли немедленного схлопывания ИИ-пузыря по примеру краха доткомов в 2000/02 годах? Пока нет.

На графике показана доля компаний S&P 500, у которых ожидаемые показатели на 12 месяцев растут:

ожидаемая прибыль (forward earnings)
ожидаемая выручка (forward revenues)

В 2000 году выручка продолжала расти, а прибыль уже разворачивалась вниз - дивергенция перед финалом цикла.
Сейчас обе линии идут вверх одновременно. Пока прибыль и выручка синхронно растут, тренд остаётся в силе.

Лопнет ли с треском пузырь ИИ? Несомненно! Но не сейчас. Возможно, 2026 год войдёт в историю как год сумасшедшего роста акций, такого же безудержного роста, как в 1999 году, когда NASDAQ-100 подорожал на 85%.
Post #656 586
💸 Инфляционные ожидания догоняют рынок металлов.

Долгое время рынок облигаций и сектор металлов двигались синхронно - с высокой положительной корреляцией.

Сейчас XME ETF вышел вперёд - сектор металлов уже отыгрывает рост инфляционных ожиданий. Теперь очередь за облигациями и соотношение TIP/IEF, вероятно, подтянется следом.

Если рынок закладывает более высокую инфляцию, то выигрывают реальные активы - сырьё, компании сырьевого сектора. Следом подтягиваются и облигации с защитой от инфляции.

Время покупать TIP ETF?

TIP (Treasury Inflation-Protected Securities) - биржевой фонд на инфляционно-защищённые казначейские облигации США.
IEF (7–10 Year Treasury ETF) - биржевой фонд на среднесрочные казначейские облигации США без инфляционной защиты.
XME (SPDR Metals & Mining ETF) - биржевой фонд на компании металлургии и добычи, прокси на индустриальные металлы
.
Post #655 573
🛢 Перекупленность нефти достигла уровня 1991 года.

Нефть марки WTI отошла более чем на +50% от своей 200-дневной средней. Это экстремум, который последний раз наблюдался во времена вторжения Ирака в Кувейт в 1991 году.
Экстремум, вызванный началом СВО в 2022 году, немного не дотягивает до рекордного уровня, хотя тоже впечатляет.

Этот всплеск можно квалифицировать как фазу ускорения, где цена значительно отрывается от своей базовой траектории. Такие движения редко устойчивы без фазы нормализации - либо через коррекцию, либо через время.

Индикатор в нижней панели это PPO (Percentage Price Oscillator), который измеряет разницу между двумя скользящими средними в процентном выражении. В данном случае он показывает, насколько цена отклонилась от 200-дневного тренда. Это позволяет сравнивать перегрев в разные периоды, независимо от абсолютного уровня цены.

Текущие значения нефти сейчас в зоне, где рынок уже не просто "бычий", а перегрет мощным импульсом. В таких условиях риск/доходность для новых лонгов ухудшается, а вероятность возврата к среднему растёт.
Post #654 530
📉📈 Дивергенция настроений и цены.

Пока SPX и Nasdaq обновляют исторические максимумы, розничные инвесторы остаются в обороне.

По данным опроса AAII на 29 апреля, доля медведей среди розничных инвесторов, ожидающих снижения рынка через 6 месяцев, составляет 39.7%, что выше доли быков - их 38.1%. И всё это происходит прямо на хаях рынка.

Ситуация выглядит как классическая дивергенция:
цена идёт вверх, сентимент отстаёт.

Исторически такие перекосы являются топливом для продолжения тренда. Когда рынок растёт на недоверии, он более устойчив и намного реже формирует финальные пики.
Post #653 762
⚡️ S&P 500: импульс после просадки. Что дальше?

Необходимое условие - один месяц закрывается в минусе, следующий даёт импульс более +8%.

С 1945 года таких эпизодов было 25:
• средняя доходность на горизонте 12 месяцев: +16.26%;
• положительный результат в 81% случаев.

Случаи сбоя паттерна:
• 1948 год, -0.13%, рецессия 1948/49 годов;
• 1987 год, -6.21%, крах Черного понедельника 19 октября 1987;
• 2000 год, -22.57%, крах дотков;
• 2010 год, -0.86%, Европейский долговой кризис, крах ликвидности 6 мая 2010.
Post #652 780
🚀🚀🚀 22 дня без откатов.

В четверг S&P 500 впервые за 28 лет и лишь 10-й раз в истории удержался выше 10-дневной скользящей средней 22 торговых дня подряд, одновременно прибавив более 10%.

Это показывает силу импульса спроса, когда покупатель системно выкупает даже мелкие откаты, не давая индексу провалиться ниже короткой средней.

Исторически такие сигналы были редкими и очень бычьими. По данным на графике, после подобных эпизодов S&P 500 был в плюсе в 100% случаях на горизонтах от 3 недель до 6 месяцев.

Игнорирование новостей и кратковременных откатов будет самой доходной стратегией этого года. Время запастись терпением и просто смотреть как акции растут.
Post #651 844
Рынок подошел к маю с приростом более 5% с начала года.

Исторически в 23 из 25 таких случаев S&P 500 закрывал оставшуюся часть года выше. Вероятность продолжения движения - 92%.

Средняя доходность на остаток года была около +8.8%, медиана +10%.

В отличие от многих стран Европы и Азии, 1 мая не является государственным праздником в США, поэтому американские биржи сегодня функционируют в штатном режиме
Post #650 707
🧭 Сезонный попутный ветер стихает.

S&P 500 подходит к участку года, где сезонность уже не так дружелюбна к быкам.

На графике показан композитный цикл для 2026 года. Он объединяет несколько исторических шаблонов: годовую сезонность, 4-летний президентский цикл и 10-летний декадный цикл. Черная линия показывает усреднённую траекторию.
Post #649 707
🏔 S&P 500 и магия апрельского закрытия.

Апрель сегодня закроется на историческом максимуме. С 1960 года таких эпизодов набралось 17. И ни разу после этого рынок не заканчивал год в минусе. Исключений не было.

Средняя доходность на оставшуюся часть года - около 10.35%. Это устойчивая закономерность, которая повторяется десятилетиями.

Такие сигналы не гарантируют прямой апсайд без откатов. Но статистически это один из самых "чистых" бычьих сетапов - когда риск работать против тренда становится дороже, чем следовать за ним.
Post #648 792
🫧 Новый пузырь или новая реальность?

Полупроводники стали слишком большой частью американского рынка.

На графике видно, что доля сектора в капитализации рынка США вышла к историческим максимумам. Сейчас она уже выше пика 2000 года, когда чипы занимали около 7% рынка перед обвалом доткомов.

В 2020 году доля полупроводников была около 4%. Затем пришёл AI-цикл, и сектор резко переоценили. Nvidia стала символом этого движения, а весь сегмент превратился в главный магнит для капитала.

Но концентрация такого масштаба всегда повышает риск. Когда один сектор начинает тащить на себе весь индекс, рынок становится менее диверсифицированным и более хрупким. Но есть и хорошая новость: пузыри могут жить годами, разрастаясь до невообразимых размеров.
Post #647 727
Сырьевой импульс как сигнал для акций.

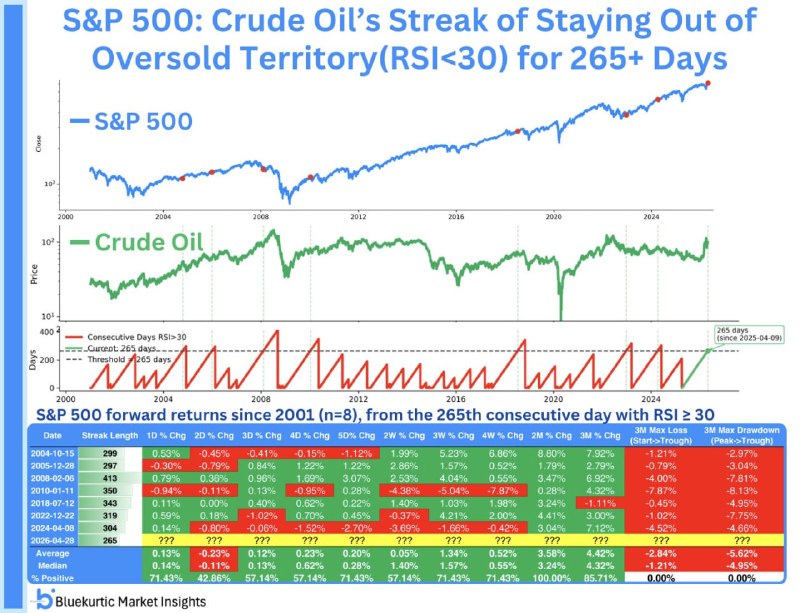
🛢 📈 Нефть с начала года выросла более чем на 70% и начала разгоняться ещё до конфликта.

Сейчас важна не только сама динамика цены, но и технический фон. Сырая нефть уже 265 торговых дней не заходила в зону перепроданности по индикатору RSI ниже 30. Для сырьевого актива это длинная серия без полноценной разрядки.

Исторически после таких эпизодов нефть чаще переходила к паузе или откату. Для S&P 500 это, как ни странно, было скорее плюсом.

С 2001 года было 7 подобных случаев. Через 2 месяца S&P 500 был выше в 100% случаев, средний результат составил +3,58%. Через 3 месяца индекс был в плюсе в 85,7% случаев со средним ростом +4,42%. Максимальные просадки S&P 500 за три месяца не превышали 8%.
Post #646 888
За последние два десятилетия стратегия покупки американских акций на 52-недельных максимумах значительно превосходила результаты стратегии покупки на 52-недельных минимумах.

Стратегия покупки сильных акций давала около 10% годовых. Покупка слабых всего лишь 1.9%.

Исследование полностью читайте здесь (на англ. яз.).
Post #645 803
Кредитный рынок подтверждает рост.

Ралли в S&P 500 получает подтверждение на кредитном рынке.

Спреды высокодоходных облигаций (High Yield) заметно сжались на фоне двузначного роста S&P 500 за короткий промежуток времени. Это не просто сопутствующее движение - это сигнал.

Спреды высокодоходных облигаций это разница в доходности между высокодоходными (рискованными) корпоративными облигациями и безрисковыми гособлигациями (U.S. Treasuries). Кредитные спреды отражают премию за риск. Когда они расширяются - рынок требует компенсацию за ухудшение условий. Когда сужаются - риск аппетит растёт, ликвидность работает.

Статистика выглядит однозначно:
- при сужении спредов S&P 500 даёт около +17.4% годовых;
- при расширении генерируется убыток около -2.9% годовых.
Post #644 678
S&P 500 прибавил 12.5% за 4 полных предыдущих недели. Это 20-й по силе рывок с 1950 года.

Такие импульсы обычно не гаснут сразу:
- через 6 месяцев доходность ~+15%
- через год ~+26%

Это фаза ускорения тренда, а не его завершения. Деньги заходят агрессивно, рынок тянет выше по инерции.

Исключения тоже были, но внутри медвежьих ралли. Это редкий сценарий.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →