TGViewer
Channel Public Channel
Металл и Минерал

Металл и Минерал

@metals_mining

Отраслевой блог для обмена новостями, исследованиями и аналитикой рынка горнодобывающей промышленности и металлургии России, СНГ и всего мира. Контакт: @MiningMetals_bot РКН: https://gosuslugi.ru/snet/69313bf25890f9d4c71cbd5f
Subscribers
13.5K
Photos
7K
Videos
567
Links
7.5K

Showing posts older than #22723 · Back to latest

Older Posts 19 shown
Post #22722 1.84K
Африка производит почти четверть мирового золота - больше, чем любой другой регион.

Китай возглавляет рейтинг с производством 380,2 тонн золота в 2024 году.
Россия и Австралия последовали за ними, в то время как Канада и США замыкают топ-5.
  • 👍 4
  • ❤ 3
  • 🐳 1
Post #22720 1.72K
После стимулирования COVID долгосрочная макроинфляция полностью изменилась на постоянно укоренившийся фискальный дисбаланс.

Поэтому, резкий рост инфляции с 2020 по 2022 год знаменует собой то, что должно быть лишь первой волной нового инфляционного режима.

Прошлые инфляционные режимы США имели волнообразные характеристики, в том числе как в эпоху после Великой депрессии и Второй мировой войны, так и во время «Великой инфляции» с 1965 по 1982 год.

Сейчас это серьезная инфляционная проблема.
После «Великой инфляции» потребовались первые 20 лет (с 1981 по 2000 год) 40-летнего дезинфляционного режима (с 1981 по 2020 год), чтобы наконец убедить мир в том, что американские политики победили инфляцию. Сколько лет потребуется людям, чтобы поверить, что мы находимся в новом проинфляционном мире.

Рост цен на рынках драгоценных металлов, что уже произошел, это ведущий индикатор растущих инфляционных ожиданий.

Теперь, когда все еще нет четкого завершения конфликтов в Украине и Иране, а также действия администрации США, настаивающая на продолжении агрессивного фискального и денежно-кредитного стимулирования, мы считаем, что это только начало второй неизбежной волны инфляции.
Post #22719 1.71K
⚠️Экспортные цены на стальные заготовки из России начали снижаться

Рост экспортных цен на стальные заготовки из России, наблюдавшийся в условиях конфликта на Ближнем Востоке, может быть исчерпан.
Post #22718 1.73K
💎АЛРОСА ждет увеличения мировых продаж алмазов в 2026 г на 4%. Аналитики отмечают, что категория крупных алмазов, не конкурирующих с искусственными, чувствует себя лучше всего рынка, но это узкий сегмент, тогда как спрос на более дешевые камни остается под давлением. — Ъ
Post #22717 1.89K
Цены на энергетику и драгоценные металлы могли достигнуть пика
Драгоценные металлы — единственный крупный сектор сырья, достигший нового максимума в этом году, а энергетика — заметный провал. Рост субиндекса Bloomberg Energy Spot на 64% до максимума 2026 года 4 мая повторил сопротивление, впервые установленное в 2005 году. Мой график показывает, что цены на энергоносители могли достигнуть пика за пределы этого порога, с большим запасом для возврата, если только схема снижения максимумов и минимумов с 2008 года не изменилась. Я считаю это маловероятным и рассматриваю закрытие Ормузского пролива как ещё один катализатор — на фоне конфликтов — который подливает масла в основные существующие тенденции давления на цены: растущее энергетическое доминирование США и технологическое замещение ископаемого топлива.
  • ❤ 1
Post #22716 1.8K
Рынок жилья в России в январе – апреле 2026. Падение 24%

Ввод жилья продолжает снижаться: в апреле спад составил 3,9% г/г, за январь – апрель 24,0%. Основной вклад в снижение по-прежнему формирует ИЖС. МКД сохраняет положительную динамику, однако опережающие индикаторы ухудшаются: апрельские запуски впервые с начала года сократились, причем снижение сразу оказалось двузначным, а объем разрешений на строительство МКД по итогам четырех месяцев остается в минусе.

▫️В сегменте МКД сохраняется положительная динамика по вводу жилья: в апреле показатель увеличился на 23,6% г/г, а по итогам января – апреля рост составил 9,6%. Активность девелоперов по запуску новых проектов в апреле перешла к снижению: на рынок выведено 4,1 млн кв. м новых проектов, что на 18% ниже результата прошлого года, при этом по итогам четырех месяцев объем запусков сохраняет рост – 13,9 млн кв. м, что на 18% выше аналогичного периода прошлого года. Одновременно продолжается снижение объема выданных разрешений на строительство МКД: по итогам января – апреля показатель оказался на 19% ниже уровня прошлого года.

▫️Сегмент ИЖС остается основным фактором снижения жилищного строительства. В апреле ввод сократился на 18,5% г/г, а по итогам января – апреля снижение достигло 35,1%. По словам вице-премьера Марата Хуснуллина, снижение активности в сегменте ИЖС связано прежде всего с высокой стоимостью заемного финансирования и сокращением ипотечного кредитования. Дополнительное влияние, по оценке регионов, оказали сезонные факторы, включая холодную и снежную зиму, что привело к замедлению строительства и ввода индивидуальных домов.
Отрицательная динамика сохраняется во всех федеральных округах. Наиболее высокие темпы сокращения по итогам четырех месяцев отмечены в СФО (-40,5%), ЮФО (-39,1%), СЗФО (-28,3%) и ЦФО (-25,9%).

Ипотека

По оценке ДOM.PФ, за январь – апрель 2026 года банки выдали 314 тыс. ипотечных кредитов, что на 51% превышает показатель аналогичного периода прошлого года. В денежном выражении объем выдачи составил 1,4 трлн руб. (+56% г/г). Рост ипотечного кредитования поддерживается постепенным снижением ставок: к концу апреля средняя ставка по рыночным программам снизилась до 18,8%, что на 2,4 п.п. ниже уровня начала года и на 0,8 п.п. ниже мартовского значения.

Перспективы

По оценке Минстроя России, рынок многоквартирного жилья в 2026–2027 годах перейдет к структурной перестройке. Изменения будут связаны с трансформацией условий кредитно-денежной политики и корректировкой параметров отдельных государственных программ. Приоритетом остается реализация ранее запущенных проектов в запланированные сроки и в заявленных параметрах.

Что касается перспектив на рынке индивидуального домостроения, вице-премьер Марат Хуснуллин отметил необходимость повышенного внимания к развитию жилищного строительства со стороны глав регионов и попросил держать этот вопрос на личном контроле, «в первую очередь развитие ИЖС».
  • ❤ 2
  • 🔥 1
Post #22715 2.11K
#Золото пошло в ломбарды — значит денег уже нет.

Прибыль ломбардов выросла в 1,5 раза до 12,8 млрд рублей
• Спрос на услуги ломбардов вырос почти в 2 раза, достигнув рекорда
• Объём выдач займов составил 412 млрд рублей (на 33% больше, чем год ранее)
• 95% ссуд выдано под залог ювелирных изделий
• Число граждан, пользующихся услугами ломбардов, выросло до 2,2 млн человек

Почему это именно проблема экономики, а не норма:
В нормальных условиях люди не готовы закладывать семейные реликвии и золотые украшения. Рост ломбардного рынка в кризис — классический признак того, что банковская система не справляется с кредитованием населения, а реальные доходы падают ниже уровня, необходимого для покрытия базовых потребностей. Это «последний рубеж» финансовой устойчивости домашних хозяйств.
  • 😱 17
  • 💯 7
  • ❤ 2
  • 🐳 1
Post #22714 2.13K

Forwarded from Save As Bot — скачать

​​Спасибо, что пользуетесь - @SaveAsBot'ом
  • 🔥 5
  • ❤ 1
  • 👏 1
  • 🐳 1
Post #22713 1.99K
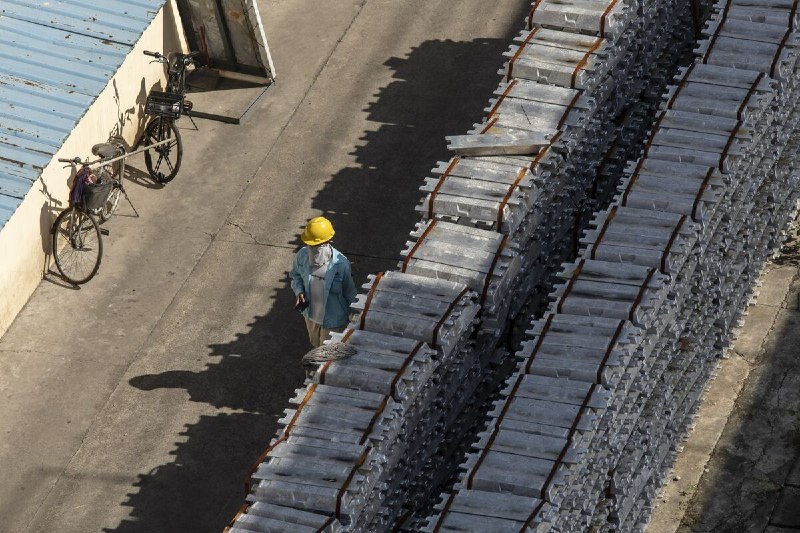
Риск дефицита на рынке #алюминия усугубляется. Ормуз остается заблокированным, поставки продолжают сокращаться, а запасы на биржах стремительно падают — BBG
Bloomberg.com Aluminum Squeeze Deepens as Spreads Tighten and Inventories Drop The aluminum market is facing a deepening shortage as the closure of the Strait of Hormuz throttles supply, with spot prices for the metal spiking while exchange inventories slump.
  • 👍 2
  • 🔥 1
  • 😢 1
Post #22712 2.01K
Metals and mining #ETF (XME) набирает тренд
  • 🍾 2
Post #22711 2.19K
🇺🇸🇦🇲 Редкоземельный фантом: как отсутствие ресурсов мешает, но не останавливает геополитику

🤡 Очередная серия геоэкономического театра развернулась в Ереване, где США и Армения торжественно подписали соглашение по редкоземельным металлам — отрасли, которая в Армении существует примерно в той же степени, что и глубоководный флот.

Визит Марко Рубио ознаменовался подписанием «рамочных принципов» по добыче и переработке критических минералов. Формулировка удобная: рамки есть, принципы есть, а вот минералов — пока нет. Зато есть уверенность, что мощности появятся «в 2026 году и далее» — классический горизонт планирования, где факты не мешают амбициям.

Проблема в том, что в Армении отсутствует не только промышленная добыча редкоземельных металлов, но и сами редкоземельные металлы в сколько-нибудь значимом виде. Официальные данные скромно перечисляют рений, селен, теллур и прочие элементы, которые, при всем уважении, к РЗМ не относятся. Ирония в том, что еще в 2023 году именно российская сторона участвовала в оценке минеральной базы, фактически подтвердив: искать можно, добывать — их мало, да и не выгодно.

Американские отраслевые источники также не питают иллюзий: ценность Армении — не в недрах, а в координатах на карте. Но в эпоху, когда логистика важнее геологии, этого вполне достаточно, чтобы объявить страну «будущим хабом критических минералов».

Юридическая конструкция соглашения выглядит не менее вдохновляюще. Документ носит необязывающий характер и может быть расторгнут за 12 дней — быстрее, чем проходит стандартный аудит горнодобывающего проекта. Зато связанный с ним маршрут TRIPP имеет уже более солидный срок «жизни» — целый год, что по современным геополитическим меркам почти вечность.

Собственно, TRIPP — это и есть ядро всей истории: не добыча, а транзит. Не ресурсы, а контроль потоков. Южный Кавказ аккуратно встраивается в цепочку поставок, где физическое наличие полезных ископаемых вторично по отношению к маршрутам их перемещения.

На этом фоне $2,9 млрд американской помощи с 1992 года выглядят не столько поддержкой, сколько долгосрочной инвестицией в инфраструктуру влияния. Подписание стратегического партнерства — третьего после Вьетнама и Индонезии — лишь фиксирует результат многолетней работы: Армения окончательно переходит из категории «партнер по обстоятельствам» в категорию «элемент системы».

Для России ситуация неприятна, но не нова. Экономические льготы, энергетические скидки и исторические связи, как показывает практика, плохо конкурируют с системной работой по интеграции в альтернативные цепочки стоимости. Украина уже продемонстрировала этот механизм, Армения — лишь следующая итерация.

В сухом остатке: редкоземы в этой истории — это не ресурс, а предлог. Реальный актив — это транспортные коридоры, политическая лояльность и контроль над будущими потоками сырья, даже если само сырье пока существует только в презентациях.
  • 👍 7
  • 🔥 3
  • ❤ 2
  • 🐳 1
Post #22710 1.99K
ФАС предложила отказаться от привязки внутренних цен на #алюминий к котировкам британской LME. Взамен регулятор предлагает использовать «экспортный паритет» — средневзвешенную цену поставок за рубеж без учета расходов на логистику
  • 👍 7
  • 🔥 3
Post #22709 2.54K
В 1-м квартале 2026 г. загрузка производственных металлургических мощностей составила 64%

Эпоха льготной ипотеки закончилась. Строительство-ключевой сегмента потребления металлопродукции в России, стагнирует.
С начала 2026 года падение емкости металлопотребления в строительном комплексе составило минус 10-15%.
В машиностроении потребление металлопроката составило минус 30% по итогам 2025 года. Выпуск транспорта упал не так трагично, как другие сегменты машиностроения, – на 13%.
За счёт ВПК.
Но нужно создать условия, чтобы глубина локализации росла. Пока лишь идет крупноузловая сборка Китайских авто, которая никак не поддерживает потребление металлопроката в автомобилестроении.

Прорывов на отечественном рынке металлопотребления до конца 2027 г. не предвидится.

Нефтегазовая отрасль показала минус 30% металлопотребления в прошлом году. Больше 20% составило падение по началу года. Многие крупные проекты «сдвинуты вправо».
В итоге в первом квартале наблюдается драматическое снижение загрузки производственных мощностей крупнейших металлургических компаний - до 64%.
При этом импортеры укрепляют свои позиции на российском рынке. Они подвинули отечественных поставщиков примерно на 500 тыс. т. А поставки металлоконструкций из Китая выросли на 300 тыс. т.
И не смотря на это.
Цитата с 23-го Металлургического саммита «Русская Сталь: стратегия роста»:
«Северсталь по итогам минувшего года упала в объемах реализации вместе с рынком – на 14%. Однако по итогам 2025 года доля продукции с высокой добавленной стоимостью выросла до 64% от объединения каналов дистрибуции, задействования партнерских мощностей, продажи металлоконструкций и изделий».
  • ❤ 4
  • 😱 1
Post #22708 2.04K
Хорошие новости.
🇰🇿 🇷🇺 Россия построит АЭС в Казахстане.
Документы о строительстве первой Атомной станции Казахстана подписаны на встрече Путина и Токаева.

⚛️ проект первой АЭС в Казахстане, которую строит консорциум во главе с «Росатомом», предполагает два энергоблока по 1,2 ГВт каждый, а ориентировочная стоимость проекта ранее называлась на уровне 14–15 млрд долларов; ввод в эксплуатацию ожидается в середине 2030-х годов.

Для такой станции речь идет не только о самих реакторных зданиях, но и о большом комплексе вспомогательной инфраструктуры: турбинный остров, градирни или иные системы охлаждения, здания безопасности, хранилища топлива, электроподстанции, водоподготовка, транспортная и строительная инфраструктура. Для проекта на базе ВВЭР-1200 также важно, что это крупный двухблочный объект с высокой металло- и бетономкостью.

Для такой станции диапазон оценки по стальной продукции выглядит так: примерно 50–70 тыс. тонн стали и стальной продукции на два блока. Нижняя граница относится к более «компактной» компоновке и высокой доле поставок готового оборудования, верхняя — к более тяжелой строительной схеме с большим объемом металлоконструкций, труб и монтажной оснастки.

Ориентировочно структуру потребления стали можно представить так:
• 10–15 тыс. тонн — корпусное и тяжелое энергетическое оборудование, включая реакторные элементы и крупные узлы;
• 15–25 тыс. тонн — трубопроводы, арматура, опоры, резервуары, системы охлаждения и вспомогательные сети;
• 15–40 тыс. тонн — строительные металлоконструкции, платформы, лестницы, мостики, ограждения, монтажные элементы.
Итого для двухблочной станции получается тот самый коридор 50-70 тыс. тонн. Это не только конструкционная сталь, но и нержавеющие, низколегированные и специальные атомные марки.
  • 👍 4
  • ❤ 1
  • 🐳 1
  • 🍾 1
Post #22707 1.82K
Киргизия строит угольный логистический комплекс на $430 млн при поддержке Китая
Киргизия начала строительство угольного логистического комплекса для поддержки развивающегося сектора твердого топлива. Проект финансируется за счет китайских инвестиций в размере $430 млн.

Комплекс расположится в Ошской области на юге страны. Задача — обеспечить логистику для экспорта угля с месторождения Текелик до пункта Иркештам на границе с Синьцзян-Уйгурским автономным районом Китая.

▪️ Цель проекта: увеличить мощности транспортировки угля до 10 млн т/год
▪️ Первая очередь: $50 млн, конвейерная система 7,7 км
▪️ Последующие этапы: расширение до 157 км
▪️ В составе комплекса: два предприятия по обогащению угля и система конвейерных лент

Партнеры проекта: государственная компания «Кыргызкомур», министерство энергетики Киргизии и китайская Xinjiang Dacheng Yuanlong Technology
  • ❤ 1
  • 🔥 1
  • 👏 1
  • 🐳 1
Post #22706 1.96K
🔗Производство стали на металлургических комбинатах Китая в середине мая составило 2,1 млн тонн, что на 0,7% меньше, чем за предыдущие десять дней, и на 4,7% меньше в годовом исчислении. По данным CISA, местное производство сократилось на 6% с начала года (по 20 мая). Между тем, местные запасы стали за этот период выросли на 11,2%, а в годовом исчислении — на 14,8%.

Учитывая сохраняющуюся слабость на мировом рынке стали, мы считаем, что Пекин продолжит постепенно ужесточать предложение, даже несмотря на то, что в текущем пятилетнем плане отсутствуют четкие целевые показатели сокращения мощностей. После резкого роста экспорта в 2023–2025 годах, который оказал давление на мировые цены, дальнейшие меры сокращения со стороны предложения Китая (>50% мирового предложения стали) могут помочь сбалансировать рынок и поддержать цены на сталь в среднесрочной перспективе.``
Post #22705 1.92K
Восточная горнорудная компания установила абсолютный рекорд суточной добычи угля
Восточная горнорудная компания впервые в своей истории преодолела отметку в 111,7 тысячтонн угля за сутки. Предыдущие максимумы компании составляли 85 075 тонн (28сентября 2024 года) и 78 162 тонны (16 мая 2025 года).

«Угольная отрасль переживает непростые времена: давление на рынки, логистические ограничения, волатильность цен. На этом фоне многие вынуждены сбавлять темп. Мы выбрали другой путь: не останавливаться, а работать лучше. Результат в 111,7 тысяч тонн добычи угля в сутки - наглядное подтверждение этого выбора. Это заслуга каждого члена нашей команды: горняков, машинистов, ремонтных служб, диспетчеров — всех, кто каждый день выходит на смену и делает свое дело», - сообщили в компании.

Ран
ее ВГК фиксировала отметку свыше 100 000 тонн в сутки по объему отгрузки угля через порт «Шахтерск». Теперь этот показатель достигнут непосредственно в добыче.

Традиция производственных рекордов в отечественной угледобыче берет начало в советской эпохе: в 1935 году Алексей Стаханов превысил суточную норму в 14 раз, в 1936 году забойщик Никита Изотов выдал 607 тонн угля за 6-часовую смену.
  • 👍 6
  • ❤ 2
Post #22704 2.13K
Что происходит за кулисами добычи меди? Рост Производственных затрат!

Когда горнодобывающие компании отражают затраты, два самых важных показателя следующие:
AISC (All-In Sustaining Cost).
C1 — это прямые эксплуатационные затраты на производство меди. Она сосредоточена на немедленных оперрасходах, необходимых для поддержания поступления меди из шахты. Это включает в себя: горнодобывающую промышленность, переработку, транспортировку, плавку/переработку, труд, энергетику и эксплуатацию на площадках.

AISC более широкая и реалистичная. Он стремится отразить реальные долгосрочные затраты на поддержание производства, включая: капрасходы, замену оборудования, обслуживание инфраструктуры, экология.

Согласно графике некоторые недавно резко снизили свои расходы:
Southern Copper достигла одного из самых низких зарегистрированных в отрасли затрат на C1 в 2025 году:
~$1,279 за метрическую тонну;
~35% уменьшение за счёт роста выработки побочных металлов.
Rio Tinto также значительно снизил затраты:
~$1,477 за метрическую тонну.
🇲🇳 Поддерживается ростом производства Ою Толгой.

Но несмотря на эти улучшения, структурно отрасль несмотря на эти улучшения, структурно отрасль всё ещё сталкивается с серьёзным инфляционным давлением. Основные вызовы становятся всё очевиднее с каждым годом:
Снижение содержания качества руды;
Более высокие энергозатраты;
Нехватка воды;
Отрицательное давление TC/RC для плавильных заводов;
Рост интенсивности капзатрат; Более сложные требования от госслужб и экологии.
Медная промышленность по-прежнему выглядит очень прибыльной: цены на медь в последнее время превышают $10,000 за метрическую тонну. Но структурно:
Медь становится всё труднее добывать добычу;
Новое предложение становится дороже;
Качество руды ухудшается;
Экономика плавильного производства находится под давлением;
А поддержание крупномасштабного производства требует б0льшего капитала, чем раньше.

Это одна из главных причин, по которой мы сохраняем бычий оптимизм по поводу меди в долгосрочной перспективе.
  • 👍 6
  • ❤ 2
Post #22703 1.95K
Отличные результаты в мировом производстве меди. Но есть нюанс.

Не забывайте, что почти все крупнейшие производители меди завершили год с меньшим производством по сравнению с прошлым годом.
ВНР снизился на 4% в годовом выражении;
CODELCO — Corporación Nacional del Cobre de Chile снизился на 3,2%;
Freeport-McMoRan снизился на 38,5%, что очень существенно и в основном связано с аварией на индонезийском руднике.
Только Glencore сообщили о росте среди пяти крупнейших производителей меди — рост на 8,8% в годовом выражении.
У медной части серьёзная проблема!

Anglo American сообщила о 169,5 т меди за 4 квартал, что меньше на 14% в годовом исчислении, в значительной степени связано с более низкими сортами руды на шахтах Quellaveco и Collahuasi.

Более низкие марки также повлияли на First Quantum Minerals, которая произвела 100,4 кт (на 4% квартальное падение) из-за более низкой пропускной способности на шахте Sentinel.

Данные о производстве за 4 квартал 2025 года иллюстрируют поляризованную горнодобывающую среду. В то время как совокупный объем производства от 16 лучших производителей остается стабильным, рост в значительной степени зависит от нескольких успешных расширений (таких как QB от Teck и Las Bambas из MMG), компенсирующих естественное снижение добычи (например, управляемыми Anglo American и KAZ Minerals).

По мере того, как горнодобытчики переходят в 2026 год, данные показывают, что поддержание производства будет все больше зависеть от расширения рудников и оптимизации темпов восстановлению сложных активов
  • ❤ 2
  • 👍 2
  • 🐳 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →