TGViewer
Channel Public Channel
[메리츠 Tech 김선우, 양승수, 김동관]

[메리츠 Tech 김선우, 양승수, 김동관]

@meritz_tech

메리츠 Tech 섹터 애널리스트 김선우, 양승수, 김동관입니다.

아래와 같은 내용이 본 방에서 공유됩니다. 언제든 질문 있으시면 따로 연락 주십시오.

1) 매일 아침 7시반 - 간밤의 뉴스를 정리한 Overnight Tech News
2) 수시 - 보고서 발간 직후 Summary 내용
3) 수시 - 주요 Dart 공시 사항
4) 수시 - 일간 올라오는 주목할 뉴스

감사합니다.
Subscribers
24.4K
Photos
8.6K
Videos
16
Links
6.9K

Showing posts older than #18571 · Back to latest

Older Posts 15 shown
Post #18568 2.96K
[메리츠증권 전기전자/IT부품 양승수]

▶ 8월 대만 노트북/서버 OEM Quanta 매출액 423,970.9백만대만달러(+15.8% MoM, +177.5% YoY) 발표 

- AI 서버 출하량 확대에 힘입어 노트북 출하량 감소에도 불구하고 사상 최고 매출액 갱신

- 8월 노트북 출하량은 260만대(-7.1% MoM, -36.6% YoY)로 부진 지속

- Quanta는 차세대 플랫폼 신제품는 3분기 말부터 소량의 샘플 출하가 시작될 예정이며, 신·구 제품 전환은 4분기에 본격화될 것으로 예상

- 그럼에도 3분기 AI 서버 매출이 전분기 대비 성장할 것으로 전망하고 있으며, 연간 AI 서버 매출 2배 증가 및 일반 서버 매출 두 자릿수 성장 목표도 유지

- 또한 강한 수요를 바탕으로 Quanta는 AI 서버 주문이 내년까지 이어지고 있으며, 심지어 2028년까지도 가시성이 확보되고 있다고 언급

- 상반기 기준 AI 서버 매출은 전체 서버 매출의 약 75~80%를 차지했으며, 회사 측은 하반기 이 비중이 추가로 상승할 것으로 예상

(자료: Quanta IR)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18565 3.43K
[메리츠증권 전기전자/IT부품 양승수]

▶ 8월 대만 실리콘 웨이퍼 제조업체 Globalwafers 매출액 4,764.4백만대만달러(-4.3% MoM, +7.6% YoY) 발표

- 반도체 수요 회복과 AI·HPC 등 고사양 애플리케이션 성장에 힘입어 실리콘 웨이퍼 업황 회복세 지속

- 신규 증설 라인의 인증 및 램프업 물량을 제외하면 6·8·12인치 및 GaN 기존 라인은 대부분 풀가동에 근접했으며, SiC 가동률도 지속 상승

- 이번 업황 회복은 초기에는 AI 관련 첨단공정과 메모리 수요가 주도했으나, 최근에는 산업용·자동차·전력관리 등 성숙공정으로 회복세가 확산

- 가격 측면에서도 비 LTA 제품의 가격은 이미 상승하는 추세이며, GlobalWafers 역시 고객사와 가격 조정을 지속적으로 협의 중

- SEMI 통계에 따르면 2026년 2분기 글로벌 반도체 실리콘 웨이퍼 출하 면적은 35억7,300만 제곱인치(+9.1% QoQ, +7.4% YoY)를 달성

- 이는 2023년 1분기 이후 최고치로, 8개 분기 연속 전년 동기 대비 증가세를 기록하며 글로벌 실리콘 웨이퍼 수요의 지속적인 회복을 시사

(자료: Globalwafers ir)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Post #18564 3.73K
[메리츠증권 전기전자/IT부품 양승수]

▶ Qualcomm stock pops 10% on data center infrastructure deal with Amazon

- 퀄컴, AWS의 AI 인프라 구축을 지원하기 위해 아마존과 여러 세대에 걸친 맞춤형 실리콘(Custom Silicon) 개발을
협력 발표

- AI 시장에서 엔비디아에 도전하며 데이터센터 사업 확대를 추진 중인 퀄컴에 이번 협력은 의미 있는 성과로 평가

https://buly.kr/EI6RNpv (CNBC)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18563 4.59K
[삼성전자 자사주 매매 현황]

-금일(9/8) 삼성전자의 자사주 매매 체결내역입니다.
보통주: 2,000,000주 (0.55조원)
*자사주 매입(임직원 주식보상) 공시 금액인 15조원 중 금일까지 매수 진행률은 41.2% (6.18조원) 입니다.

-명일(9/9) 삼성전자의 자사주 매매 신청내역입니다.
보통주: 2,000,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18562 3.58K
[SK하이닉스 자사주 매매 현황]

-금일(9/8) SK하이닉스의 자사주 매매 체결내역입니다.
보통주: 650,000주 (1.21조원)
*자사주 매입 공시 금액인 40조원 중 금일까지 매수 진행률은 38.5%(15.3조원) 입니다.

-명일(9/9) SK하이닉스의 자사주 매매 신청내역입니다.
보통주: 650,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18559 4.88K
[메리츠증권 전기전자/IT부품 양승수]

▶ 8월 대만 ABF+HDI 기판 업체 Unimicron 매출액 17,745.5백만대만달러(+9.2% MoM, +56.3% YoY) 발표

- 생산능력 확대와 고객 수요 증가로 8월 연결 매출은 사상 최고치를 재차 경신

- Unimicron은 올해 AI 관련 제품 비중을 지속 확대할 계획

- 패키지 기판 내 AI 매출 비중은 지난해 40%에서 올해 60%, PCB는 55~60%에서 65~70%까지 상승할 전망

- 이에 따라 전사 올해 AI 매출 비중은 60% 이상을 목표로 제시

- Unimicron은 최근 Semicon Taiwan 2026에서 AI 기판 공급 부족이 심화되는 가운데, MediaTek이 2029년까지의 중장기 수요 대응을 위한 캐파 지원을 요청했음을 언급

(자료: Unimicron IR)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Post #18556 3.57K
[메리츠증권 전기전자/IT부품 양승수]

▶ 8월 대만 MLCC 포함 수동부품 업체 Yageo 매출액 16,322.9백만대만달러(+1.2% MoM, +51.8% YoY) 발표

- AI 관련 제품의 강한 수요에 힘입어 8월 매출은 사상 최고치를 재차 경신

- 유럽과 미국의 휴가철 영향에도 불구하고 AI 관련 응용처와 아시아 지역의 수요는 견조한 흐름을 유지

- 이에 따라 범용 및 고사양·특수 제품 모두 전 제품군에 걸쳐 안정적인 성장세를 지속

- 또한 지정학적 불확실성이 여전히 높은 상황이나 고객사의 재고 수준은 건전하게 유지 중

- 종합적으로 전자부품 산업이 AI 수요 확대를 중심으로 구조적인 성장 국면에 진입하고 있음을 강조

- Yageo는 7월부터 MLCC, 탄탈 커패시터 및 기타 커패시터를 포함한 주요 제품군의 신규 가격 인상을 시작했으며, 해당 제품군은 전체 매출의 약 50%를 차지

(자료: Yageo IR)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18555 4.19K
[메리츠증권 IT 소재장비 김동관]

테스(095610): 27년 성장성을 반영하는 우상향

- 테스는 3Q26E 매출액 1,250억원(+85% YoY; 이하 YoY), 영업이익 281억원(+234%; OPM 22.5%)을 기록할 전망

- 국내 고객사 신규 DRAM fab 투자, TETRA·KEID(BSD) 등 신규 장비군 매출 인식, 중화권 고객사 판매 재개에 힘입어 성장 지속

- TETRA(쿼드 챔버 SiCN 장비)와 KEID(BSD 장비) 모두 상반기 DRAM향 퀄 테스트 완료 및 양산 PO 획득 후 하반기 매출 인식 예정

- 중화권 DRAM 고객사는 2Q26 중 신규 투자 장비 발주를 집행한 것으로 파악되며 동사의 중국 매출액도 4Q26E까지 계단식 상승 예상

- 동사는 여전히 전공정 장비 업종 내 가장 우수한 투자포인트를 가진 기업이라는 판단

- (1) 전방 고객사 CAPEX는 2028년까지 매년 급증할 전망(삼성전자+SK하이닉스 합산 CAPEX BBG 컨센서스: ‘26E 121조원 – ‘27E 156조원 – ‘28E 177조원)

- (2) 신규 장비군(TETRA, KEID 등)의 양산 공급으로 매출 성장 및 수익성 개선 예상됨(신규장비군 매출 비중 ‘26E 10% - ‘27E 20% 추정)

- (3) NAND 신규 투자 재개에 따른 수혜 가능. SK하이닉스는 10년만의 신규 NAND fab M17 투자 에정으로 '27년 착공, '28년말 클린룸 완공 예정

- 전공정 장비 업종 주가는 7월 이후 유의미한 상승이 부재. 이는 메모리 투자 심리 둔화와 2027-28년 투자 일정 가속화라는 주가 모멘텀이 6월까지 극대화된 후 추가 모멘텀이 부재했기 때문으로 해석

- 동 기간 펀더멘탈은 견조했으며 우상향했던 이익 추정치가 이를 증명함. 동사 주가는 연말로 갈수록 2027년 실적 기대감 및 성장성이 부각되며 재차 우상향할 것으로 예상

https://vo.la/WWrEsjt (링크)


*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18552 5.1K
[메리츠증권 전기전자/IT부품 양승수]

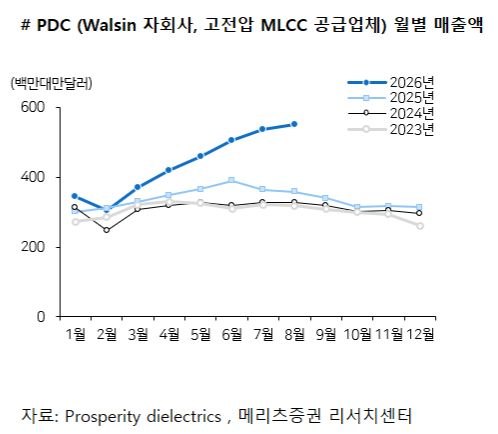
▶ 8월 대만 고전압 MLCC 공급업체 Prosperity Dielectrics (Walsin 자회사) 매출액 551.7백만대만달러(+2.7% MoM, +54.3% YoY) 발표

- 월 매출은 2021년 6월 이후 최고치를 기록하며 약 5년 만에 최대 수준을 경신

- PDC는 최근 실적발표에서 고전압 전력공급 아키텍처 확산이 1206 사이즈 이상 고전력 MLCC 및 고전력 저항 수요를 견인하고 있음을 강조

- PDC에 따르면 GB200 랙 기준 PSU·BBU·Compute/Switch Tray에 1206 이상 고전력 MLCC가 총 3,160~4,210개 탑재

- 해당 제품은 대부분 고신뢰성·고용량·내굴곡성을 갖춘 고사양 제품으로, 소비자용 MLCC 대비 ASP가 크게 높은 수준

- AI향 고사양 수동부품 수요 확대에 힘입어 세라믹 파우더와 MLCC 생산설비 가동률은 모두 90% 수준까지 상승

- PDC는 11.6억대만달러를 투자해 세라믹 파우더 신규 공장을 건설 중이며, 내년 3분기부터 본격 양산에 돌입할 예정

- 올해 매출은 전년 대비 두 자릿수 이상 성장이 예상되며, AI 관련 제품의 매출 비중 역시 두 자릿수까지 확대한다는 목표를 제시

(자료: Prosperity Dielectrics IR)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →