про бренды, тренды, маркетинг и поиски смыслов
авторский канал Ани Кобзевой, бренд-директора СберМаркетинг, фасилитатора, ex-CMO Go Ahead, ex-Strategic Comms Okkam (denstu). 17+ лет в маркетинговых коммуникациях.
для связи — @annakobzeva
Post #776
103




вовлеченность «ни бе, ни ме»
by WPP Media, TikTok, System1
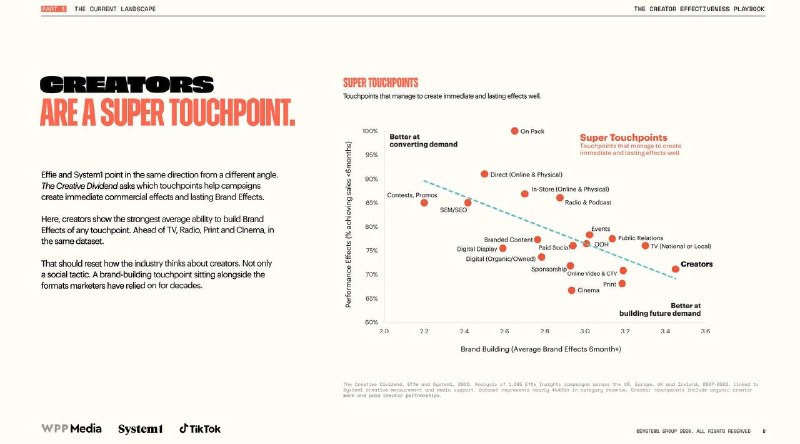
ну что же, забываем про метрику вовлеченности, судя по всему. ну не прям конкретного сегодня. но лет через 5, когда тренд более-менее массово докатится. потому что подъехало к нам роскошного исследования от WPP Media, TikTok и System1. изучали они тут давеча эффект от взаимодействий брендов с креаторами. разобрали 1217 рекламных кампаний и 350 brand lift’ов.
выяснили— эффективность креаторских форматов для бренда не связана с числом подписчиков и метриками вовлеченности. все зависит от того, насколько ему удается простроить связь с брендом и отложить его в памяти (brand memory). вспоминаем здесь легендарный ролик с Ye (тогда еще Kanye) — он еще до ресеча говорил про то, как важно «сommunicate the product».
что еще полезного забираем:
❤️ креаторские / авторские форматы дают на 23% больше запоминаемости (brand memory), чем обычная имиджевая реклама;
они же в разы увеличивают brand awareness если вызывают сильные эмоции в ролике, и бренд при этом появляется в первые 2 секунды видео.у крупных брендов х3,2 к показателям, у небольших — х2,2.
❤️ именно эта связка «эмоция + ранний брендинг» отвечает за 54,6% результата; если говорить только про скорость появления логотипов/брендинга в кадре — когда он появляется в первые 2 секунды brand memory в итоге почти утраивается (+196%), при этом в 40% креаторского контента бренд-спонсор появляется значительно позже.
🐯 число подписчиков — не главное
средняя узнаваемость крупных (marco), cредних (mid) и нишевых (микро) блогеров почти на одном уровне — 10,4%, 8,5% и 8% соответственно. выделяются только селебрити-блогеры с узнаваемостью 23,5%. но не забываем здесь Edelman Trust Barametr, где черным-по-белому — доверие к селебрити стремительно снижается. при этом если блогер подходит по теме-характеру бренда в сочетании с хорошим креативом это дает х4 рост brand memory. сравнивали как раз с крупными селебрити, которые «не подходят» бренду по ценностям, характеру, тематике. те brand fit vs fame = fame KO, так сказать.
🐆 fun fact
при всей любви к цифрам, из-за которых ключевые рекламодатели выбирают крупных-охватных блогеров vs нишевых (и зачастую значитально больше подходящих бренду по тематике) — 44% маркетологов запускают кампании с креаторами вообще без KPI. полагаются как раз на те самые охваты и вовлеченность, которая и так будет у блогера. но не приносит бренду почти никакой эффективности.
ситуация. такие вот новости с утра пораньше. а полная версия, как водится, в первом комменте.
🐈
by WPP Media, TikTok, System1
ну что же, забываем про метрику вовлеченности, судя по всему. ну не прям конкретного сегодня. но лет через 5, когда тренд более-менее массово докатится. потому что подъехало к нам роскошного исследования от WPP Media, TikTok и System1. изучали они тут давеча эффект от взаимодействий брендов с креаторами. разобрали 1217 рекламных кампаний и 350 brand lift’ов.
выяснили— эффективность креаторских форматов для бренда не связана с числом подписчиков и метриками вовлеченности. все зависит от того, насколько ему удается простроить связь с брендом и отложить его в памяти (brand memory). вспоминаем здесь легендарный ролик с Ye (тогда еще Kanye) — он еще до ресеча говорил про то, как важно «сommunicate the product».
что еще полезного забираем:
❤️ креаторские / авторские форматы дают на 23% больше запоминаемости (brand memory), чем обычная имиджевая реклама;
они же в разы увеличивают brand awareness если вызывают сильные эмоции в ролике, и бренд при этом появляется в первые 2 секунды видео.у крупных брендов х3,2 к показателям, у небольших — х2,2.
❤️ именно эта связка «эмоция + ранний брендинг» отвечает за 54,6% результата; если говорить только про скорость появления логотипов/брендинга в кадре — когда он появляется в первые 2 секунды brand memory в итоге почти утраивается (+196%), при этом в 40% креаторского контента бренд-спонсор появляется значительно позже.
🐯 число подписчиков — не главное
средняя узнаваемость крупных (marco), cредних (mid) и нишевых (микро) блогеров почти на одном уровне — 10,4%, 8,5% и 8% соответственно. выделяются только селебрити-блогеры с узнаваемостью 23,5%. но не забываем здесь Edelman Trust Barametr, где черным-по-белому — доверие к селебрити стремительно снижается. при этом если блогер подходит по теме-характеру бренда в сочетании с хорошим креативом это дает х4 рост brand memory. сравнивали как раз с крупными селебрити, которые «не подходят» бренду по ценностям, характеру, тематике. те brand fit vs fame = fame KO, так сказать.
🐆 fun fact
при всей любви к цифрам, из-за которых ключевые рекламодатели выбирают крупных-охватных блогеров vs нишевых (и зачастую значитально больше подходящих бренду по тематике) — 44% маркетологов запускают кампании с креаторами вообще без KPI. полагаются как раз на те самые охваты и вовлеченность, которая и так будет у блогера. но не приносит бренду почти никакой эффективности.
ситуация. такие вот новости с утра пораньше. а полная версия, как водится, в первом комменте.
🐈
- ❤🔥 6
- 🔥 3
- 🥰 3
- ❤ 1