TGViewer
Channel Public Channel
Ислом молияси | Islom moliyasi

Ислом молияси | Islom moliyasi

@islommoliyasi

Ислом молияси соҳасида билим ва кўникмаларни шакллантириш. Назария ва замонавий амалиёт, манбалар ва янгиликлар

📱t.me/IslomMoliyasi

🖥islommoliyasi.uz

🔵fb.me/IslomMoliyasi

🔴youtube.com/c/IslomMoliyasi

🔘t.me/islamic_finance_plus

⌨️ @IM_contact
Subscribers
13.2K
Photos
1.4K
Videos
231
Links
2.4K
Recent Posts 20 shown
Post #5138 714
#таҳлил
 
РАҚАМЛАШТИРИШ, ИСЛОМ МОЛИЯСИ ВА ИҚТИСОДИЙ ЎСИШ: ЯНГИ ТАДҚИҚОТ НИМАНИ КЎРСАТМОҚДА?
 
Сўнгги йилларда ислом молияси соҳаси тез суръатларда ривожланиб, рақамли технологиялар билан тобора яқинлашмоқда. Бироқ, баъзи муҳим саволлар қолмоқда:
Ислом молиясининг ривожланиши ҳақиқатан ҳам иқтисодий ўсишни тезлаштирадими?
2026 йилда International Journal of Islamic and Middle Eastern Finance and Management журналида эълон қилинган янги тадқиқот айнан шу масалани ўрганди.
Тадқиқот номи:
“Islamic finance, digitalization and economic growth among leading IFDI Countries: an application of Driscoll–Kraay standard error approach”
Муаллифлар: Mega Ayu Widayanti, Muhamad Nafik Hadi Ryandono ва Mochamad Badowi
Тадқиқот 2026 йил 30 июнда нашр этилган.
 
ТАДҚИҚОТ ҚАНДАЙ ЎТКАЗИЛДИ?
Муаллифлар 2015–2024 йиллар давомида ислом молияси ривожланган 6 та етакчи мамлакат маълумотларини таҳлил қилган.
Тадқиқотда асосий эътибор қуйидаги учта омилга қаратилган:
Ислом банк тизимининг ривожланиши
Сукук чиқарилиши
Рақамлаштириш
Уларнинг мамлакатларнинг реал иқтисодий ўсиши билан боғлиқлиги статистик усуллар орқали баҳоланган.
Муаллифлар мамлакатлар ўртасидаги фарқлар, вақт давомидаги ўзгаришлар, глобал иқтисодий таъсирлар, корреляция ва бошқа статистик муаммоларни ҳисобга олиш учун Driscoll–Kraay стандарт хатоларига асосланган моделдан фойдаланишган.
 
ЭНГ ҚИЗИҚ НАТИЖА НИМА БЎЛДИ?
Тадқиқот натижалари кутилганидан бироз бошқача бўлди.
1.    Ислом банк фаолияти
Ислом банк фаолияти ривожланиши билан иқтисодий ўсиш ўртасида ижобий боғлиқлик мавжуд бўлса-да, ушбу тадқиқот моделида унинг қисқа муддатдаги статистик аҳамияти аниқланмаган.
 
2.    Сукук
Сукук чиқарилиши ҳам иқтисодий ўсишга қисқа муддатда статистик жиҳатдан аҳамиятли таъсир кўрсатмаган.
 
Лекин бу “ислом банклари ёки сукук иқтисодиётга фойда бермайди”, дегани эмас.
Бу фақат ушбу мамлакатлар, давр ва қўлланилган модел доирасида қисқа муддатли статистик таъсир аниқланмаганини англатади.
 
3.    Рақамлаштириш
Энг муҳим натижа айнан шу ерда.
Рақамлаштириш иқтисодий ўсиш билан ижобий ва статистик жиҳатдан юқори аҳамиятли боғлиқликка эга бўлган.
Бошқача айтганда, иқтисодиётда рақамли технологиялардан фойдаланишнинг кенгайиши иқтисодий ўсиш билан кучлироқ боғлиқлик намоён қилган.
 
НЕГА РАҚАМЛАШТИРИШНИНГ ТАЪСИРИ КУЧЛИРОҚ?
Бу ҳолатни оддий мисол билан тушунтириш мумкин.
Сукук чиқарилганда, масалан, муайян инфратузилма лойиҳаси учун маблағ жалб қилиниши мумкин.
Аммо рақамлаштириш:
- банк хизматларини;
- электрон тўловларни;
- корхоналарни;
- логистика тизимларини;
- давлат хизматларини;
- сунъий тафаккур технологияларини;
- электрон савдони
ва бошқа ёндош/алоқадор соҳаларни бир вақтнинг ўзида ўзгартириши мумкин.
Шунинг учун рақамлаштиришнинг иқтисодиётга таъсири кенг қамровли бўлиши, яъни кўп тармоқларни қамраб олиши мумкин.
 
БУ ИСЛОМ МОЛИЯСИ УЧУН НИМАНИ АНГЛАТАДИ?
Тадқиқотнинг энг муҳим сабоқларидан бири:
Ислом молия тизимининг активлари кўпайиши автоматик равишда реал иқтисодиётга кучли таъсир кўрсатади, деб бўлмайди.
Масалан:
📈 ислом банклари активлари ўсиши;
📈 сукук ҳажмининг кўпайиши;
📈 ислом молия муассасалари сонининг ортиши
ўз-ўзидан иқтисодий ўсишни кафолатламайди.
 
Асосий савол:
Бу маблағлар қаерга йўналтирилмоқда?
Агар молия:
- инфратузилмага;
- ишлаб чиқаришга;
- қишлоқ хўжалигига;
- кичик ва ўрта бизнесга;
- инновацияларга;
- рақамли иқтисодиётга
йўналтирилса, унинг реал иқтисодиётга таъсири юқорироқ бўлиши мумкин.
 
ЎЗБЕКИСТОН УЧУН ҚАНДАЙ ХУЛОСА ЧИҚАРИШ МУМКИН?
Ушбу тадқиқот Ўзбекистон учун ҳам муҳим сигнал беради.
Ислом молиясини ривожлантиришда фақат:
“Ислом банклари сони қанча бўлади?”
ёки
 “Қанча миқдорда сукук чиқарилади?”
деган саволлар билан чекланиб қолмаслик керак.
Бундан ҳам муҳимроқ савол:
“Ислом молияси рақамли иқтисодиёт билан қандай интеграция бўлмоқда?”
Масалан:
Рақамли ислом банки
⬇️
Сунъий тафаккур асосида молиялаштириш
⬇️
Кичик ва ўрта бизнес учун рақамли молиявий хизматлар
⬇️
Рақамли сукук
⬇️
Инфратузилма ва ишлаб чиқаришни молиялаштириш
⬇️
Янги иш ўринлари ва инвестициялар
⬇️
Иқтисодий ўсиш
 
ТАДҚИҚОТДА ЯНА БИР МУҲИМ ЖИҲАТ
Муаллифлар бошқарув самарадорлиги ва инфляция каби омилларни ҳам моделга киритган.
Бироқ ушбу моделда уларнинг қисқа муддатли иқтисодий ўсишга статистик жиҳатдан аҳамиятли таъсири аниқланмаган.
Бу бошқарув сифати ёки инфляция муҳим эмас, дегани эмас.
Аксинча, улар иқтисодий тизим учун муҳим институционал шарт-шароитлар бўлиб, рақамли ва молиявий ислоҳотларнинг самарадорлигига таъсир қилиши мумкин.
 
ТАДҚИҚОТНИНГ АСОСИЙ САБОҒИ
Бугунги кунда ислом молиясини баҳолашда фақат активлар ҳажми ёки сукук чиқариш миқдорига қараш етарли эмас.
Янги ёндашув қуйидаги саволни ўртага қўяди:
Ислом молияси реал иқтисодиётда қанча қўшилган қиймат яратмоқда?
Шу нуқтаи назардан, келажакда:
Ислом молияси + рақамлаштириш + реал тармоқ + инновация
ўртасидаги боғлиқлик энг муҳим тадқиқот йўналишларидан бирига айланиши мумкин.
 
Манба: Widayanti, M. A., Ryandono, M. N. H., & Badowi, M. (2026). Islamic finance, digitalization and economic growth among leading IFDI Countries: an application of Driscoll–Kraay standard error approach. International Journal of Islamic and Middle Eastern Finance and Management.
Тадқиқотнинг DOI саҳифаси
 
@IslomMoliyasi
Emerald Publishing Islamic finance, digitalization and economic growth among leading IFDI Countries: an application of Driscoll–Kraay standard error… Purpose. This study aims to examine the impact of Islamic finance and digitalization on economic growth, measured by real GDP growth, focusing on Islamic banking development, sukuk issuance and digital investment while controlling for governance effectiveness…
  • 👍 2
Post #5137 1.32K
#мақола

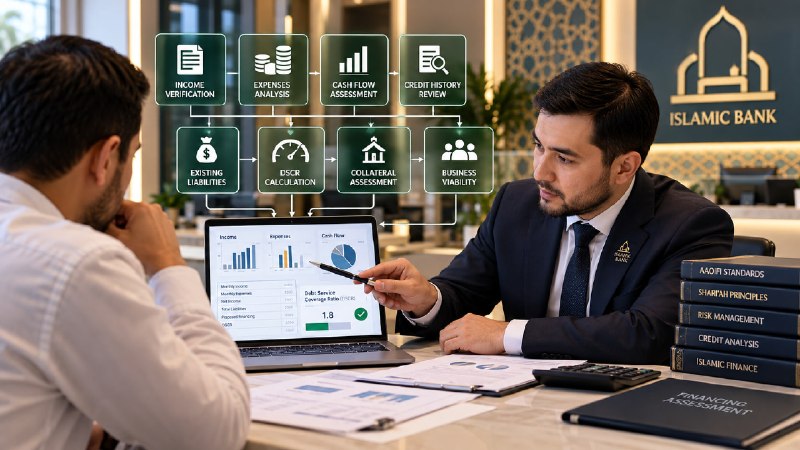
ИСЛОМ БАНКЛАРИДА МИЖОЗНИНГ МОЛИЯ МАБЛАҒЛАРИНИ ЎЗЛАШТИРИШ ЛАЁҚАТИ ҚАНДАЙ АНИҚЛАНАДИ?

 
Ислом банкига мурожаат қилган мижоз одатда: «Менга қанча маблағ беришингиз мумкин?», деб сўрайди.
Банк учун эса асосий савол бошқача:
«Ушбу мижоз олинган молия маблағлари бўйича ўз мажбуриятларини қай даражада бажара олади ва танланган битим доирасида банкнинг хатарлари қандай бошқарилади?»

Бу икки савол ўртасида катта фарқ бор.
Чунки ислом банкида молиялаштириш пул беришдан иборат эмас (қарзи ҳасан битимини инобатга олмаганда). Банк мижозни молиялаштиришда Муробаҳа, Ижара, Салам, Истисна, Мушорака, Музораба каби турли шартномалардан фойдаланиши мумкин. Шунинг учун мижознинг ҳолатини баҳолаш ҳам танланган шартнома ва лойиҳага хос хатарларга қараб турлича бўлади.

Халқаро ислом молия амалиётида бу жараён credit risk assessment — кредит хатарини баҳолашнинг ислом молияга мослаштирилган шакли сифатида қаралади. IFSB меъёрларида ҳар бир ислом молиялаштириш воситаси бўйича хатарларни алоҳида баҳолаш, тегишли маълумотларни йиғиш, due diligence (экспертлик таҳлили) ўтказиш ва Шариатга мувофиқ хатарни камайтириш воситаларидан фойдаланиш зарурлиги таъкидланган...

➡️ давоми: 👉 https://islommoliyasi.uz/uz/9516/

✈️ @IslomMoliyasi телеграм саҳифаси
  • 🔥 3
Post #5136 1.21K
Ислом банки/дарчаси очилса, у ерга ким ўтади?

Низом икки лавозимни номма-ном белгилаган: исломий молия кенгаши аъзоси ва исломий банк фаолиятига масъул раҳбар ходим. Иккаласига ҳам AAOIFI сертификатларидан бири шарт.

Кенгаш аъзолари учун бугун камида биттаси, 2027 йил 1 июлдан — барчаси. Қолган лавозимларга низом шарт қўймайди.

Лекин кадрларни йиғаётган раҳбарнинг қўлида бошқа ўлчов йўқ: AAOIFI шариат стандартларини ким билади — буни фақат CPSS сертификати кўрсатади.
Кимгадир у мажбурият, яна кимгадир олдинга чиқиш имкони.

CPSS имтиҳонига тайёрлов курси, 2-мавсум — 21 октябрдан.
Чоршанба ва жума, 18:00–21:00. Дарслар ўзбек тилида.

Mezon Ta'lim — AAOIFI нинг Ўзбекистондаги расмий вакили ва расмий имтиҳон марказларидан бири: тайёргарлик ҳам, имтиҳон ҳам бир жойда.

2-мавсум учун учта нарса махсус қўшилди:
— ўзбек тилидаги махсус ўқув қўлланма;
— имтиҳон симулятори: саволлар типи, вақт чегараси ва интерфейс AAOIFI имтиҳон муҳитига мосланган;
— видео дарслар ва материаллар учун махсус платформа
.


Очиқ айтамиз: CPSS сертификатини биз бермаймиз. Уни имтиҳондан кейин AAOIFI беради.
Бизнинг ишимиз — сизни ўша сертификатга тайёрлаш.

Батафсил маълумот ва рўйхатдан ўтиш учун: mezon-talim.uz

🔵 @mezontalim_admin
  • 👍 3
  • ❤ 1
  • 🔥 1
Post #5134 1.5K
#хабар

🌍 IsDB ВА IFSB ИСЛОМ МОЛИЯСИНИ РИВОЖЛАНТИРИШ БЎЙИЧА СТРАТЕГИК ҲАМКОРЛИКНИ РАСМИЙЛАШТИРДИ

📅 13 октябрь 2026 йил | Бангкок, Таиланд

🌐 Ислом тараққиёт банки (IsDB) Group ва Исломий молиявий хизматлар кенгаши (IFSB) глобал ислом молияси саноатини ривожлантиришга қаратилган "Strategic Collaboration Framework (SCF)"ни расмийлаштирди.
Ҳужжат 2026 йилги ХВЖ ва Жаҳон банкининг йиллик йиғилишлари доирасида имзоланди.

🎯 ҲАМКОРЛИКНИНГ АСОСИЙ МАҚСАДЛАРИ:
🔹 ислом молиясининг барқарорлиги ва хавфсизлигини кучайтириш;
🔹 молиявий қамровни кенгайтириш;
🔹 барқарор иқтисодий ўсишни қўллаб-қувватлаш;
🔹 ислом молияси соҳасида меъёрларни ишлаб чиқиш ва амалиётга жорий этишни мувофиқлаштириш;
🔹 аъзо мамлакатларга техник ёрдам ва салоҳиятни ошириш дастурларини амалга ошириш;
🔹 ислом молияси соҳасида пайдо бўлаётган янги хатарлар ва имкониятлар бўйича тадқиқотларни кучайтириш;
🔹 илғор тажрибаларни тарқатиш.

📌 НИМА УЧУН БУ МУҲИМ?
Бу келишув меъёр белгилаш ва тараққиёт молиялаштиришини бир-бирига яқинлаштириш нуқтаи назаридан муҳим.
IFSB — ислом молиявий хизматлари йўналишида пруденциал меъёрлар ва назорат бўйича халқаро меъёрларни ривожлантиради.
IsDB эса аъзо мамлакатларда тараққиёт лойиҳаларини молиялаштиради.
Янги ҳамкорлик орқали:
IFSB меъёрлари → техник салоҳият → институционал куч → IsDB молиялаштириши → реал иқтисодий таъсир
занжирини кучайтириш кўзда тутилмоқда.
💬 IFSB Бош котиби Ghiath Shabsigh таъкидлаганидек, меъёрлар фақат мамлакатларда уларни қўллаш учун етарли институционал салоҳият мавжуд бўлганда самара беради.

Янги келишув ислом молиясида “меъёр ишлаб чиқиш”дан “меъёрни амалиётга самарали жорий этиш” босқичига ўтиш жараёнини тезлаштириши мумкин.
Бу, айниқса, ислом молия тизими энди ривожланаётган мамлакатлар учун муҳим аҳамиятга эга.

📎 Расмий манба: IsDB — IsDB Group and IFSB Formalise Framework to Advance Development Finance with Prudential Standards

@IslomMoliyasi
IsDB IsDB Group and IFSB Formalise Framework to Advance Development Finance with Prudential Standards THAILAND, BANGKOK - 13 OCTOBER 2026: The Islamic Development Bank (IsDB) Group and the Islamic Financial Services Board (IFSB) have formalised a Strategic Collaboration Framework (SCF) to advance the development, stability, inclusion, and growth of the global…
  • 👍 3
Post #5133 1.65K
#хабар

🇰🇬 ҚИРҒИЗИСТОНДА МУШОРАКА ВА КАМАЙИБ БОРУВЧИ МУШОРАКА ҚОИДАЛАРИ ЯНГИЛАНДИ

📌 Қирғизистон Миллий банки ислом молия амалиётларини тартибга солувчи меъёрий ҳужжатларга муҳим ўзгартишлар киритди.
Янги ўзгартишлар Мушорака (Musharakah) ва Камайиб борувчи Мушорака (Diminishing Musharakah) шартномаларини мамлакатнинг янгиланган Фуқаролик кодекси ҳамда халқаро Шариат меъёрларига мувофиқлаштиришга қаратилган.

🔹 МУШОРАКА БЎЙИЧА НИМА ЎЗГАРДИ?
Янги қоидаларга кўра, Мушорака шартномаси:
• икки ёки ундан ортиқ томоннинг шериклик асосидаги ҳамкорлигини назарда тутади;
• шериклар пул ёки, барча шерикларнинг розилиги билан, моддий активларни капитал сифатида киритиши мумкин;
• шериклар биргаликда сотиб олган мол-мулкка нисбатан ҳам тузилиши мумкин;
• юридик шахс ташкил этмасдан шериклик шаклида ҳам, юридик шахс ташкил этиш орқали ҳам амалга оширилиши мумкин.
📌 Энг муҳим жиҳат:
Фойда — келишувга мувофиқ тақсимланади, зарар эса капиталга қўшилган улушга мутаносиб равишда тақсимланади.
Бу Мушораканинг асосий Шариат тамойилидир.

🔻 КАМАЙИБ БОРУВЧИ МУШОРАКА НИМА?
Қирғизистон қоидаларида Камайиб борувчи Мушорака алоҳида таъриф билан мустаҳкамланди.
У — Мушоракага асосланган шериклик шакли бўлиб, унда шериклардан бири иккинчи шерикнинг шерикликдаги ёки мол-мулкдаги улушини босқичма-босқич сотиб олиб боради.
Натижада вақт ўтиши билан бир шерикнинг улуши камаяди, иккинчи шерикнинг улуши эса ортиб боради ва охир-оқибат мол-мулкка эгалик тўлиқ равишда унга ўтади.

📊 Оддий мисол:
🏠 Уй қиймати — $100 000
Банк — 80% = $80 000
Мижоз — 20% = $20 000
Демак, дастлаб:
Банк 80% + мижоз 20% = 100%
Банк умумий мулкдаги ўз улушини босқичма-босқич мижозга сотади ва банк улуши камайиб боради:
80% → 70% → 60% → 50% → ... → 0%
Мижознинг улуши эса ортиб боради:
20% → 30% → 40% → 50% → ... → 100%
Шу тариқа, шу жараён якунида мол-мулкнинг 100% эгалиги мижозга ўтади.

⚖️ ЭНГ МУҲИМ ШАРИАТ ТАЛАБИ
Қирғизистон Миллий банки қоидаларида жуда муҳим бир тамойил алоҳида белгилаб қўйилган:
Мижознинг шерик улушини сотиб олиш мажбурияти Мушорака шартномасидан мустақил бўлиши керак.
Яъни:
❌ бир шартнома иккинчи шартномани тузиш шарти қилиб қўйилмаслиги керак.
Шунингдек, Камайиб борувчи Мушорака шартномасининг ўзи ҳам Мушорака шартномасидан мустақил бўлиши лозим.
Бу талаб Мушоракада турли шартномаларни бир-бирига нотўғри боғлаб қўйишнинг олдини олиш нуқтаи назаридан муҳим.

🏗 МОЛ-МУЛКДАН ФОЙДАЛАНИШ
Янги қоидаларга кўра, шерик мол-мулкдан:
✅ Қирғизистон қонунчилигига зид бўлмаган;
✅ Шариат меъёрларига мувофиқ;
мақсадларда фойдаланиши ва мол-мулкнинг сақланишини таъминлаши керак.
Мол-мулкка етказилган зарар бўйича жавобгарлик эса тегишли вақтдаги шериклик улушларига мувофиқ белгиланади.
Бундан ташқари, суғурта ва жорий хизмат кўрсатиш харажатлари ҳам шерикларнинг улушларига мутаносиб тақсимланади. Бу харажатларни келажакда мол-мулк тўлиқ ўтиши кутилаётган шерик зиммасига бир томонлама юклашга йўл қўйилмайди.

🇰🇬 НЕГА БУ ЎЗГАРИШ МУҲИМ?
Бу қадам Қирғизистонда исломий молия учун ҳуқуқий ва меъёрий инфратузилма мустаҳкамланаётганини кўрсатади.
Айниқса, Мушорака ва Камайиб борувчи Мушораканинг:
🔹 Фуқаролик кодексига;
🔹 банк ва микромолия қоидаларига;
🔹 халқаро Шариат меъёрларига
уйғунлаштирилиши исломий молия маҳсулотларини амалиётда қўллаш учун ҳуқуқий аниқликни оширади.

🇺🇿 ЎЗБЕКИСТОН УЧУН ҚАНДАЙ САБОҚ?
Қирғизистон тажрибасидан муҳим бир хулоса чиқариш мумкин:
Исломий молияни ривожлантириш учун фақат “исломий банклар ҳақида” қонун қабул қилишнинг ўзи етарли эмас.
Мушорака, Муробаҳа, Ижара, Мушорака мутанақиса каби маҳсулотларнинг:
📌 фуқаролик-ҳуқуқий мақоми;
📌 мулк ҳуқуқининг ўтиши;
📌 шартномалар ўртасидаги мустақиллик;
📌 фойда ва зарарни тақсимлаш;
📌 гаров ва мол-мулк;
📌 суғурта;
📌 солиққа тортиш;
📌 банк ва микромолия ташкилотларида қўллаш
механизмлари ҳам аниқ тартибга солиниши муҳим.
Яъни, исломий молиянинг ҳақиқий экотизими — қонун + меъёрий база + Шариат бошқаруви + амалиёт механизмларидан ташкил топади.

📚 Манбалар:
🇰🇬 Қирғизистон Миллий банки — 2026 йил 24 сентябрдаги №2026-П-12/47-4-(НПА) қарори.
🌍 IFN Investor — Weekly Review: 6th–12th October 2026.

@IslomMoliyasi
  • 👍 13
  • ❤ 6
Post #5132 1.7K
🌍 ИСЛОМ МОЛИЯСИ ДАЙЖЕСТИ
📅 13 октябрь 2026 йил

1️⃣ Лондонда AlBaraka халқаро саммити
13–14 октябрь кунлари Лондонда 5-йиллик AlBaraka халқаро саммити ўтказилмоқда. Унда ислом иқтисодиёти, ахлоқий инвестициялар, такафул, вақф ва закот, молиявий инклюзия ҳамда рақамлаштириш масалаларига эътибор қаратилмоқда.
📌 Аҳамияти: саммит ислом молиясининг глобал иқтисодиётдаги ўрни ва ижтимоий масъулият тамойилларини муҳокама қилиш учун муҳим майдон ҳисобланади.
🔗 Манба: https://h.aa.com.tr/en/europe/global-islamic-finance-leaders-to-gather-in-london-for-annual-albaraka-summit/4084514

2️⃣ AAOIFI: шариат меъёрларини ривожлантириш масалалари
11 октябрь куни Баҳрайнда Ислом молияси муассасалари учун бухгалтерия ва аудит ташкилоти — AAOIFIнинг 24-йиллик Шариат кенгашлари конференцияси бўлиб ўтди. Анжуман ислом молиясида шариат талабларини қўллаш, шариат назорати ва меъёрларни такомиллаштириш масалаларига бағишланди.
📌 Аҳамияти: халқаро меъёрларни уйғунлаштириш ислом молияси муассасалари ўртасидаги ишончни мустаҳкамлашга хизмат қилиши мумкин.
🔗 Манба: https://aaoifi.com/latest-news-2/?lang=en

3️⃣ IILM: сукук чиқарилишига инвесторлар талаби юқори
Халқаро исломий ликвидликни бошқариш корпорацияси (IILM) 6 октябрь куни 1,312 миллиард АҚШ долларлик қисқа муддатли сукукни қайта чиқарди. Инвесторлардан келиб тушган буюртмалар ҳажми 2,33 миллиард долларга яқин бўлиб, таклифдан тахминан 1,78 баравар юқори бўлди.
📌 Аҳамияти: натижа қисқа муддатли исломий молиявий инструментларга халқаро инвесторлар қизиқиши сақланаётганини кўрсатади.
🔗 Манба: https://iilm.com/v2/en/iilm-secures-strong-investor-demand-for-usd-1-312-billion-short-term-sukuk-reissuance/

4️⃣ БАА ва Марокаш: шариат назорати бўйича ҳамкорлик
11 октябрь куни Марказий шариат органларининг еттинчи форуми бўлиб ўтди. Тадбирда ислом молияси меъёрларини уйғунлаштириш, тартибга солиш амалиётидаги тафовутларни камайтириш ва молиявий барқарорликни мустаҳкамлаш масалалари муҳокама қилинди.
📌 Аҳамияти: халқаро тажриба Ўзбекистонда ҳам шариат назорати тизимини ривожлантириш учун фойдали бўлиши мумкин.
🔗 Манба: https://www.wam.ae/en/article/17gvs1z-cbuae-bank-al-maghrib-organise-seventh-forum

5️⃣ Alif Moliya Қозоғистонда сукук чиқаришга тайёрланмоқда
2 октябрдаги хабарга кўра, Ўзбекистонда фаолият юритувчи Alif Moliya компанияси Остона халқаро молия маркази (AIFC) орқали исломий облигациялар — сукук чиқаришга тайёргарлик кўрмоқда. Бу компаниянинг халқаро капитал бозорларига чиқишини кенгайтиришга қаратилган.
📌 Аҳамияти: минтақавий молия марказлари орқали сукук чиқариш Ўзбекистон компаниялари учун муқобил молиялаштириш имкониятларини кенгайтириши мумкин. Янги чиқарилишнинг якуний ҳажми ва санаси ҳозирча тасдиқланмаган.
🔗 Манба: https://kz.kursiv.media/en/2026-10-02/engk-yeri-uzbek-fintech-to-launch-islamic-bond-issuance-in-astana/

@IslomMoliyasi
  • 👍 3
Post #5131 1.55K

Forwarded from Ислом молияси | Islom moliyasi

📢 ISLOM MOLIYASI SOHASIDA YANGI IMKONIYATLARNI KASHF ETING!

🎓 AAOIFI CPSS va CPFAS kurslariga qabul boshlanganligini e'lon qilamiz.

🔹 CPSS — Certificate of Proficiency in Shariah Standards

🔹 CPFAS — Certificate of Proficiency in Financial Accounting Standards

💼 Kurs kimlar uchun?
• Bank va moliya sohasi xodimlari
• Buxgalterlar va auditorlar
• Talabalar
• Islom moliyasini o‘rganmoqchi bo‘lganlar
• Islom moliyasi sohasida mutaxassis bo'lib o'sishni maqsad qilganlar

👨‍🏫 Darslar AAOIFI sertifikatlariga ega hamda xalqaro darajada islom moliyasi bo‘yicha bilim va tajribaga ega mutaxassislar tomonidan olib boriladi.

🌐 Kurs tili:
Ushbu kurs AAOIFI CPSS va CPFAS sertifikatlari imtihonlarini ingliz tilida topshirishni rejalashtirganlar uchun mo‘ljallangan. Shu bilan birga, zarur hollarda ustozlar ishtirokchilarning savollariga o‘zbek tilida ham javob berishlari mumkin.

🕖 Vaqti:
• 19.00-21.00 (Toshkent vaqti bilan)
• Haftada 3 kun
• CPSS - dushanba, chorshanba, juma
• CPFAS - seshanba, payshanba, shanba

🎁 Talabalar uchun maxsus chegirma!

📩 Batafsil ma’lumot va ro‘yxatdan o‘tish uchun:

+998338880059
https://t.me/IsBF_admin

@mavlonof_b
+998997522262
  • 👍 5
  • 🔥 4
Post #5130 1.9K
#AAOIFI #стандартлар #шаръий_меъёрлар

☪️ AAOIFI шаръий меъёри №26: Ислом суғуртаси [2-қисм]

10. Акциядорлик компаниясининг мажбуриятлари ва ваколатлари:

10/1 Акциядорлик компанияси маълум бир ҳақ эвазига суғурта амалиётларини бошқаради. Бу ишлар суғурта полисларини тайёрлаш, суғурта бадалларини йиғиш, товонларни тўлаш ва бошқа техник ишлардан иборат. Хизмат ҳақи шартномада кўрсатилади ва иштирокчи шартномага имзо қўйиши биланоқ ушбу ҳаққа рози бўлган ҳисобланади.
10/2 Компания бошқарувининг фаолияти (тасарруфи) манфаатни кўзлашга асосланади. Компания фақат тажовуз (таъаддий), бепарволик (тақсир) ёки белгиланган шартларга риоя қилмаслик ҳолатларида жавобгар бўлади.
10/3 Компанияни таъсис этиш билан боғлиқ харажатлар, шунингдек, компаниянинг ўзига ёки унинг маблағларини инвестиция қилишга тегишли барча харажатлар компания зиммасида бўлади.
10/4 Акциядорлик компаниясининг қонунчиликда белгиланган захираси акциядорларнинг маблағларидан ажратилади ва уларга тегишли бўлади. Шунингдек, устав капиталига доир ажратилиши лозим бўлган бошқа маблағлар ҳам акциядорларга тегишли ҳисобланади. Суғурта полиси эгаларининг маблағлари ёки уларнинг фойдаларидан бирор қисмини акциядорлар манфаати учун ажратишга йўл қўйилмайди...

🔘давоми веб-саҳифамизда 👉
✅https://islommoliyasi.uz/uz/9510-2/

✈️ @IslomMoliyasi телеграм саҳифаси
  • 👍 4
Post #5129 2.57K
#ҳадис
 
Кимки ризқи кенг қилиб берилишини истаса...
 
Анас ибн Моликдан ривоят қилинади: «Расулуллоҳ соллаллоҳу алайҳи васаллам: «Ким ризқининг кенг қилиб берилишини ёки ажалининг кечга сурилишини истаса, силаи раҳм қилсин», дедилар».
 
Шарҳ: Демак, силаи раҳм қилган, қариндош-уруғларига яхшилик қилган, ёрдам берган, хайр-эҳсон қилган одамнинг ризқини Аллоҳ таоло кенгайтириб, бойлигини зиёда қилиб қўяр экан. Шу билан бирга, умрини узайтириб, ундан яхши хотира, эсдалик қолишини таъминлар экан. Ушбу ҳол силаи раҳмнинг бу дунёда ҳам фойда беришини кўрсатади.
 
Манба: https://nasafziyo.uz/
 
@IslomMoliyasi
  • ❤ 19
  • 🔥 14
  • 👍 6
Post #5128 2.32K
Post #5127 2.18K
🌍 ИСЛОМ МОЛИЯСИ ДАЙЖЕСТИ
📅 10 ОКТЯБРЬ 2026 ЙИЛ

🇲🇾 1. МАЛАЙЗИЯ ТОКЕНЛАШТИРИЛГАН ЧАКАНА СУКУКНИ ЖОРИЙ ЭТМОҚДА
Малайзиянинг 2027 йил бюджети доирасида Blockchain технологияси асосида Tokenised Retail Savings Sukuk жорий этилиши эълон қилинди.
Оддий фуқаролар давлат сукукига сармоя киритиш билан бирга, маблағлари қайси йўналишга сарфланишини танлаш имкониятига эга бўлади:
🔹 таълим;
🔹 соғлиқни сақлаш;
🔹 кам таъминланган аҳолини ижтимоий ҳимоя қилиш.
📌 Бу сукук + блокчейн + чакана сармоя + ижтимоий таъсир моделининг муҳим қадами.
🔗 Манба: Малайзия Бош вазири ва Молия вазири Анвар Иброҳимнинг 2027 йил бюджети нутқи. Malaysia PMO — Budget 2027

🇶🇦 2. ҚАТАР СУКУКИ ХАЛҚАРО ИНВЕСТОРЛАР УЧУН ОЧИЛМОҚДА
Қатар Марказий банки ва Euroclear янги халқаро ҳисоб-китоб алоқасини йўлга қўйиш бўйича ҳамкорликни эълон қилди.
Натижада Қатарнинг давлат облигациялари ва сукуклари Euroclear орқали ҳисоб-китоб қилиниши мумкин бўлади.
📌 Бу халқаро инвесторлар учун бозорга киришни енгиллаштириб, сукукнинг ликвидлиги ва Қатар капитал бозорининг халқаро интеграциясини оширишга хизмат қилади.
🔗 Манба: Euroclear — Qatar bonds and sukuk

🇧🇳 3. БРУНЕЙДА ЧАКАНА ИНВЕСТОРЛАР УЧУН СУКУК
Bank Islam Brunei Darussalam BND 200 млнлик Sukuk Wakalah дастурини амалга оширмоқда.
Муҳим янгилик — малака талабларига жавоб берувчи жисмоний шахслар ҳам Fractional Sukuk Offering орқали иштирок этиши мумкин.
💰 Минимал сармоя: BND 5 000
📌 Бу корпоратив сукук бозорини чакана инвесторлар учун янада очиқ қилишга қаратилган муҳим қадам.
🔗 Манба: Pelita Brunei — BIBD Sukuk Wakalah

🇦🇪🇲🇦 4. БАА ВА МАРОКАШ ИСЛОМ МОЛИЯСИ ЙЎНАЛИШИДА ҲАМКОРЛИКНИ КУЧАЙТИРМОҚДА
БАА Марказий банки ва Марокаш Марказий банки икки томонлама меморандум имзолади.
Ҳамкорлик йўналишлари:
🔹 банк назорати;
🔹 ислом молияси;
🔹 Шариат бошқаруви;
🔹 трансчегаравий Шариатга мувофиқ молиялаштириш;
🔹 савдо ва инфратузилма молиялаштириши;
🔹 тўлов ва молиявий хабар алмашиш тизимлари.
📌 Айниқса, трансчегаравий исломий молиялаштириш ва Шариат бошқаруви бўйича ҳамкорлик муҳим аҳамиятга эга.
🔗 Манба: Emirates News Agency — CBUAE & Bank Al-Maghrib

📈 5. ГЛОБАЛ СУКУК БОЗОРИ ТИКЛАНИШДА
Fitch Ratings маълумотларига кўра, глобал сукук эмиссияси 2026 йилнинг III чорагида тикланиш тенденциясини намоён қилган.
Бунга:
🔹 турли тармоқларда молиялаштириш эҳтиёжи;
🔹 исломий инвесторлар талаби;
🔹 капитал бозорларидаги фаоллик
асосий омил бўлмоқда.
📌 Сукук бозорида ўсишнинг янги драйверлари — чакана инвесторлар, рақамлаштириш ва халқаро капитал оқимлари.
🔗 Манба: Business Today — Fitch: Global Sukuk Recovery

@IslomMoliyasi
www.pmo.gov.my SPEECH THE FIFTH MADANI BUDGET 2027 BY YAB PM | Prime Minister's Office Official Website
  • ❤ 3
  • 👍 3
  • 🤝 1
Post #5126 2.06K
#Видео
#маҳр

📹 Эр маҳр беришдан бош тортса..?
🎙 Ҳикматуллоҳ домла Тоштемиров
Ўзбекистон мусулмонлари идораси
Фатво маркази бош мутахассиси


👨‍💻 Тўлиқ ҳолда кўриш:
✅ Улашинг: @diniysavollar
  • 👍 3
Post #5125 2.26K
📢 AAOIFI xalqaro sertifikat imtihonlariga ro‘yxatdan o‘tish OCHIQ!

Islomiy moliya sohasidagi bilim va malakangizni xalqaro darajadagi sertifikat bilan tasdiqlashni xohlaysizmi?

🇺🇿AAOIFI’ning O‘zbekistondagi rasmiy vakili — Mezon Ta’lim orqali AAOIFI imtihonlariga ro‘yxatdan o‘tishingiz va imtihon topshirishingiz mumkin.

📚 Siz quyidagi imtihonlardan birini tanlashingiz mumkin:
🔹 CPFAS — (Certificate of Proficiency in Financial Accounting Standards)
Moliyaviy hisob standartlari bo‘yicha malaka sertifikati
📅 Imtihon sanasi: 7-dekabr 2026-yil
🔹 CPAAGE — (Certificate in Audit, Assurance, Governance & Ethics)
Audit, kafolat, boshqaruv va axloq bo‘yicha malaka sertifikati
📅 Imtihon sanasi: 8-dekabr 2026-yil
🔹 CPSS — (Certificate of Proficiency in Shariah Standards)
Shariat standartlari bo‘yicha malaka sertifikati
📅 Imtihon sanasi: 9-dekabr 2026-yil

🌐 Imtihon tillari:
🇬🇧 Ingliz tili
🇸🇦 Arab tili
🇷🇺 Rus tili

⏳Ro‘yxatdan o‘tishning oxirgi muddati — 7-noyabr!
Agar siz ham islomiy moliya sohasida professional bilimlaringizni xalqaro darajada tasdiqlashni istasangiz, ro‘yxatdan o‘tishni kechiktirmang.

📩 Mezon Ta’lim orqali ro‘yxatdan o‘ting!
Ro‘yxatdan o‘tish, imtihonlar va mavjud yo‘nalishlar bo‘yicha batafsil ma’lumot olish uchun biz bilan bog‘laning:


📲Murojaat uchun: @mezontalim_admin

🗓 Muddatni o'tkazib yubormang!
  • ❤ 4
  • 🔥 3
Post #5124 1.86K
#хабар

🌍 ИСЛОМ МОЛИЯСИ ЙЎНАЛИШИДАГИ ЭНГ МУҲИМ ХАЛҚАРО АНЖУМАНЛАРДАН БИРИ — AAOIFI 24-АНЪАНАВИЙ ШАРИАТ КЕНГАШЛАРИ КОНФЕРЕНЦИЯСИ

📅 11–12 октябрь 2026 йил
📍 Манама, Баҳрайн
💻 Онлайн трансляция: Zoom, YouTube ва LinkedIn

AAOIFI — Ислом молия муассасалари учун бухгалтерия, аудит, бошқарув ва Шариат меъёрларини ишлаб чиқувчи халқаро ташкилот — 24-анъанавий Shari’ah Boards Conference анжуманини 11–12 октябрь кунлари Баҳрайнда ўтказади.
Ушбу халқаро тадбир Баҳрайн Марказий банки кўмагида ташкил этилади. Унда дунё бўйлаб таниқли Шариат уламолари, тартибга солувчи органлар ва ислом молия соҳаси мутахассислари иштирок этади. Конференция сессиялари араб ва инглиз тилларида ўтказилади (икки тил ўртасида синхрон таржима билан) ўтказилади ҳамда AAOIFI’нинг Zoom, YouTube ва LinkedIn платформалари орқали жонли намойиш этилади.

🔎 АНЖУМАНДА ҚАЙСИ МАСАЛАЛАР МУҲОКАМА ҚИЛИНАДИ?
Тадбирнинг асосий техник сессияларида замонавий ислом молиядаги долзарб фиқҳий ва амалий масалалар кўриб чиқилади:
🔹 Қарз беришнинг ҳақиқий тўғридан-тўғри харажатини (Iqrad) аниқлаш
Қарз бериш билан боғлиқ қайси харажатларни ундириш мумкинлиги, маблағ қиймати, имконият харажати ва маъмурий харажатларни ҳисобга олиш масалалари муҳокама қилинади.
🔹 Исломий ва анъанавий траншлар бирлашган синдикат молиялаштириши
Битта синдикат молиялаштиришида алоҳида исломий ва анъанавий траншлар мавжуд бўлганда қандай Шариат назоратлари талаб этилиши кўриб чиқилади.
🔹 Аралаш фаолият юритувчи компаниялар акцияларига сармоя киритиш
Бундай компанияларга сармоя киритишнинг Шариат мезонлари ва амалиётдаги ёндашувлар таҳлил қилинади.
🔹 Мажбурий ваъда асосида қиймат алмашинуви
Mu'awadah ‘ala al-Iltizam тушунчаси, wa’d mulzim — мажбурий ваъда, commitment fee ва «опцион»ларга оид Шариат масалалари муҳокама қилинади.

📚 2-КУН МАВЗУЛАРИ
Конференция дастурида, жумладан:
▪️ фавқулодда ҳолатларнинг молиявий шартномалар ва мажбуриятларга таъсири;
▪️ мол (товар) етказиб беришдаги кечикишлар;
▪️ жаҳала (jahalah) — ноаниқлик масаласи;
▪️ қарздорнинг тўловни кечиктириши;
▪️ Такафулнинг хатарларни қоплашдаги ўрни;
▪️ айрим ҳолатларда анъанавий суғуртадан фойдаланишнинг Шариат нуқтаи назаридан ҳукми;
▪️ Mu'awadah ‘ala al-Iltizam ва унинг амалиётдаги қўлланилиши каби масалалар ўрин олган.

📝 ҚАНДАЙ РЎЙХАТДАН ЎТИЛАДИ?
🇺🇿 Ўзбекистондан онлайн иштирок этмоқчи бўлганлар учун:
1️⃣ Расмий конференция саҳифасига киринг
👉 AAOIFI 24th Annual Shari’ah Boards Conference — расмий саҳифа
2️⃣ “Register Now” тугмасини босинг
Расмий саҳифада:
🔹 Physical Registration — Баҳрайнда жисмоний иштирок;
🔹 Virtual Registration — онлайн иштирок
вариантлари мавжуд.
3️⃣ Онлайн иштирокни танланг
Ўзбекистондан иштирок этаётганлар учун Virtual Registration варианти мос келади.
4️⃣ Рўйхатдан ўтиш шаклини тўлдиринг
Расмий шаклда қуйидаги маълумотлар сўралади:
▪️ исм;
▪️ фамилия;
▪️ ташкилот номи;
▪️ лавозим;
▪️ телефон рақами;
▪️ мамлакат;
▪️ электрон почта;
▪️ бошқа зарур маълумотлар.
Жисмоний иштирок учун паспорт маълумотлари ва паспорт нусхаси ҳам сўралади.
5️⃣ Тўлов масаласи
💚 Конференция рўйхатдан ўтиш БЕПУЛ.

📌 Расмий конференция саҳифаси:
AAOIFI 24th Annual Shari’ah Boards Conference 2026

@IslomMoliyasi
  • 👍 7
  • ❤ 3
  • 🔥 2
Post #5123 2.24K
#AAOIFI #стандартлар #шаръий_меъёрлар

☪️ AAOIFI шаръий меъёри №26: Ислом суғуртаси [1-қисм]

Муқаддима
Ушбу меъёр Ислом суғуртасининг шаръий ҳукмларини, унинг хусусиятларини, рукнларини, асосларини, турларини баён қилишни ҳамда Ислом молия муассасалари томонидан риоя қилиниши лозим бўлган мезонлар (қоидалар)ни белгилашни мақсад қилади.

🔘Ислом суғуртасининг таъриф ва унинг анъанавий суғуртадан фарқи:

Ислом суғуртаси – бу муайян хавф-хатарларга дучор бўлиши мумкин бўлган шахсларнинг беғараз хайрия/эҳсон қилиш мажбурияти асосида бадаллар тўлаш орқали ушбу хавф-хатарлар (суғурта ҳодисаси) натижасида етадиган зарарларни бартараф этиш бўйича ўзаро келишувидир. Бунинг натижасида юридик шахс мақомига эга ҳамда мустақил молиявий жавобгарликка эга бўлган суғурта жамғармаси (фонди) шаклланади. Суғурта қилинган хавф-хатарлар (суғурта ҳодисаси) рўй бериши натижасида иштирокчилардан бирига етган зарар учун жамғармадан низомлар ва суғурта полислари (ҳужжатлари) талабларига мувофиқ товон (компенсация) тўланади. Ушбу жамғармани полис эгалари орасидан танланган ҳайъат (кенгаш) бошқаради ёки акциядорлик компанияси уни ҳақ эвазига бошқаради. Ушбу компания суғурта фаолиятини юритиш ва жамғарма активларини инвестиция қилиш ишларини амалга оширади...

🔘давоми веб-саҳифамизда 👉
✅https://islommoliyasi.uz/uz/9500/

✈️ @IslomMoliyasi телеграм саҳифаси
  • ❤ 8
  • 🔥 1
Post #5122 2.22K
📚 Ислом молияси луғати

ТАФЛИС

Тафлис ( تفليس ) — қарздорнинг тўловга қобилиятсизлиги ваколатли суд томонидан расман эълон қилиниши ва шунинг натижасида унинг мол-мулкини мустақил равишда тасарруф этиш имконияти чекланишидир.

📌 Оддий мисол
Тадбиркорнинг:
💰 800 млн сўм активи бор.
📋 1,2 млрд сўм муддати келган қарзи бор.
Қарзлари активларидан ошиб кетгани учун у тўловга қобилиятсиз ҳолатда бўлиши мумкин. Аммо бунинг ўзи ҳали тафлис дегани эмас.
Тафлис — ваколатли суд:
“Ушбу қарздор тўловга қобилиятсиз деб эълон қилинсин”

деган расмий қарор қабул қилганда юзага келади. AAOIFI Шариат 43-сонли меъёрига кўра, тўловга қобилиятсизликни эълон қилиш ваколати судга тегишли.

🔎 Тафлис эълон қилингач нима бўлади?
Қарздорнинг активлари кредиторлар талабларини қондириш мақсадида хатланиши ва белгиланган тартибда бошқарилиши мумкин.
Қарздорнинг кейинги айрим:
сотувлари;
ҳадялари;
активларни ўтказишлари
хатланган активларга нисбатан юридик кучга эга бўлмаслиги мумкин.

👉 Демак, ҳар бир тўловга қобилиятсизлик ҳолати автоматик равишда тафлис эмас — расмий тафлис учун ваколатли суд қарори керак.

@IslomMoliyasi
  • 👍 5
  • 🤔 1
Post #5121 2.43K
#Видео
#маҳрам

❔ Уйланганимга 25 йил бўлди маҳр бермаганман энди қандай берсам бўлади?
🎙 Ҳомиджон домла Ишматбеков
Ўзбекистон мусулмонлари идораси
раисининг биринчи ўринбосари


✅ Улашинг: @diniysavollar
  • 👍 3
Post #5120 2.31K
#хабар
 
AL SALAM BANK — J.P. MORGAN’НИНГ OVERNIGHT MURABAHA ЕЧИМИНИ ЖОРИЙ ЭТГАН БИРИНЧИ БАНК
 
Баҳрайндаги Al Salam Bank J.P. Morgan Payments компаниясининг Overnight Murabaha ечимини жорий этган дунёдаги биринчи банк бўлди.
Ушбу ечим банкларга J.P. Morgan Payments’даги ностро ҳисобларида сақланаётган маблағлар бўйича Муробаҳа асосида бир кечалик даромад олиш имконини беради.
Al Salam Bank мазкур маҳсулотни ўзининг активлар ва мажбуриятларни бошқариш (Asset and Liability Management — ALM) тизимига интеграция қилган.

Overnight Murabaha нима?
Ностро ҳисоб — банкнинг хорижий корреспондент банкда очилган ҳисобварағи бўлиб, халқаро тўловларни амалга ошириш учун зарур маблағлар шу ерда сақланади.
Янги ечимнинг асосий ғояси шундаки, исломий банкнинг корреспондент банкда турган вақтинча бўш маблағлари Муробаҳа асосида бир кечалик даромад келтириши мумкин.
Ностро ҳисоб → бўш маблағ → Overnight Murabaha → бир кечалик даромад

Al Salam Bank ва J.P. Morgan бу ҳақда нима деди?
Мазкур хабар 2026 йил 2 октябрь куни Манама шаҳрида эълон қилинган.
Al Salam Bank Group CEO’си Rafik Nayed мазкур ечимнинг жорий этилишини молиявий хизматлар соҳасида ликвидликни бошқариш учун муҳим босқич сифатида баҳолади.
J.P. Morgan Malaysia’нинг Senior Country Officer’и ва ASEAN Corporate Sales раҳбари Hooi Ching Wong ҳамкорлик ишонч ва Treasury ечимларини биргаликда ривожлантиришга бўлган интилишга асосланганини таъкидлади.
Компаниялар Шариатга мувофиқ молиявий хизматларга жаҳон миқёсида талаб ортиб бораётганлигини, айниқса Осиёда ислом молияси экотизими кенгайиб бораётганлигини қайд этди.

Нега бу янгилик муҳим?
Асосий янгилик — Муробаҳа орқали ислом банкининг чакана ёки корпоратив молиялаштиришидан ташқари Treasury ва ликвидликни бошқариш даражасига олиб чиқилмоқда.
Оддий ҳолатда корреспондент ҳисобида ортиқча маблағ қолса, банк уни бошқа молиявий битимлар/воситаларга жойлаштириши ёки маблағни ҳисобварақда сақлаши мумкин. Overnight Murabaha эса ушбу маблағдан фойдаланган ҳолда даромад олиш имконини тақдим этади.

Муҳим: маҳсулотнинг аниқ Шариат тузилмаси (структураси) очиқланмаган
J.P. Morgan ва Al Salam Bank эълонида Муробаҳа асосидаги асосий актив нима экани, ким сотувчи ва ким харидор экани, бир кечалик даромад қандай ҳисобланиши ҳамда амалиётнинг аниқ Шариат тузилмаси очиқланмаган.
Шунинг учун маҳсулотнинг аниқ механизми ҳақида эълонда келтирилмаган қўшимча хулосаларни қилишга ҳозирча асос йўқ.
Шунингдек, «Дунёда биринчи банк» деган таъриф Al Salam Bank ва J.P. Morgan’нинг ўз эълонига асосланган бўлиб, FintechBits ушбу даъвони мустақил равишда тасдиқловчи маълумот очиқланмаганини қайд этади.
 
Агар Overnight Murabaha бошқа ислом банклари томонидан ҳам қабул қилинса, J.P. Morgan жаҳон миқёсидаги ислом банкларига Шариатга мувофиқ қисқа муддатли ликвидлик ечимини тақдим этиш имкониятини кенгайтириши мумкин.
FintechBits мақоласида кейинги муҳим қадам сифатида иккинчи банкнинг Overnight Murabaha’ни қабул қилиши масаласи қайд этилади. Айниқса, Малайзия ёки ASEAN минтақасидаги ислом банкларидан бири маҳсулотни қабул қилса, бу ечим кенгайиб бораётган бозор маҳсулоти эканини кўрсатиши мумкин.
Энг муҳим жиҳат — «Al Salam Bank биринчи бўлди» деган факт эмас. Асосий тенденция – халқаро банк инфратузилмаси даражасида Шариатга мувофиқ ликвидлик бошқаруви учун янги маҳсулот пайдо бўлаётганидир.

Масаланинг Ўзбекистон учун муҳим жиҳати
Ўзбекистонда ислом банк хизматлари йўлга қўйилиши ва кенгайиши билан Islamic Treasury, ликвидликни бошқариш, корреспондент муносабатлар ва Шариатга мувофиқ қисқа муддатли инвестиция воситалари ҳам алоҳида аҳамиятга эга бўлади.
 
Манба: https://www.fintechbits.net/al-salam-bank-overnight-murabaha
 
@IslomMoliyasi
  • 👏 5
  • ❤ 4
  • 👍 3
  • 🎉 2
  • 🔥 1
Post #5119 2.39K
🕌 ИСЛОМИЙ МОЛИЯ ДАЙЖЕСТИ
📅 7 октябрь 2026 йил

🇧🇳 1. БРУНЕЙДА БИРИНЧИ КОРПОРАТИВ SUKUK WAKALAH
Bank Islam Brunei Darussalam (BIBD) мамлакат тарихидаги биринчи корпоратив Sukuk Wakalah дастурини ишга туширди.
Чакана сармоядорлар учун Fractional Sukuk орқали минимал инвестиция миқдори BND 5 000 ($3950) этиб белгиланган.
📌 Аҳамияти: корпоратив тармоқ учун Шариатга мувофиқ капитал жалб қилиш ва чакана сармоядорлар иштирокини кенгайтириш.
🔗 Манба: Pelita Brunei

🇲🇾 2. МАЛАЙЗИЯ: ИСЛОМ КАПИТАЛ БОЗОРИ ЎСМОҚДА
2026 йил 1 январдан 14 сентябргача Малайзиядаги ислом банклари ўртасидаги overnight амалиётлар RM872 млрд ($214,8 миллиард)га етди.
Бу анъанавий банклараро бозордаги RM774 млрддан юқори.
📌 Аҳамияти: ислом пул бозорининг ликвидлиги, институционал барқарорлиги, кўлами ва аҳамияти ортиб бораётганини кўрсатади.
🔗 Манба: Bank Negara Malaysia

📊 4. ИСЛОМ ИНВЕСТИЦИЯ ФОНДЛАРИ: $411,9 МЛРД
IFN Investor маълумотларига кўра, 5 октябрь ҳолатига ислом жамғармалари сони 2 773 та, уларнинг умумий активлари эса $411,86 млрдга етган.
Сентябрь ойида яна 3 та янги ислом фонди ишга тушган.
🔗 Манба: IFN Investor

🌍 5. ИСЛОМ МОЛИЯСИДА ТАВАРРУҚ КЕНГ ҚЎЛЛАНИЛМОҚДА
Bank Negara Malaysia маълумотларига кўра, Commodity Murabahah/Tawarruq бугунги ислом молияси тармоғида кенг қўлланилаётган тузилмалардан бири бўлиб, ликвидликни бошқариш ва молиялаштириш амалиётларида фойдаланилади.
Унда актив муддатли асосда насияга сотиб олинади ва кейин учинчи шахсга (арзонроққа) нақдга сотилади.
📌 Бу механизмда активнинг ҳақиқий мавжудлиги, эгалик ва қабз масалалари муҳим аҳамиятга эга (акс ҳолда бу амалиёт шариат нуқтаи назаридан ножоиз бўлиб қолади).
🔗 Манба: Bank Negara Malaysia

@IslomMoliyasi
  • 👍 9
  • 🔥 1
  • 👏 1
Post #5118 2.26K
❗️Сертификат — энди афзаллик эмас, талаб.

Марказий банкнинг янги қарорида исломий молия кенгаши аъзолари ва исломий банк фаолиятига масъул ходимлар учун малака талаблари белгиланди. Улар қаторида AAOIFIнинг CPSS сертификати ҳам бор.

Энди савол ўзгарди: «сертификат керакми?» эмас — «қайси биридан бошлайман?»

📌 Жавоб — CPSS.
CPSS (Certificate of Proficiency in Shari'ah Standards) — AAOIFIнинг 59 та Шариат стандарти бўйича халқаро сертификати. Қолган AAOIFI сертификатлари шу пойдевор устига қурилади.

🗓 CPSS сертификатига тайёрлов курси, 2–мавсум — 21 октябрдан.
15 ҳафта, 30 та дарс. Дарслар ўзбек тилида.


Нега Mezon Ta'lim?
— AAOIFIнинг Ўзбекистондаги расмий вакили;
— тайёргарлик ҳам, имтиҳон ҳам бир жойда — расмий имтиҳон маркази;
— таржима қилинган стандарт матни асосида, ҳар бир стандарт учун алоҳида ўқув қўлланма;
— дарсларни AAOIFI сертификатлари соҳиблари олиб боришади.


➡️ Курс ҳақида батафсил маълумот олиш учун @mezontalim_admin га CPSS деб ёзинг.

✈️ https://t.me/mezontalim
  • ❤ 13
  • 🔥 9
  • 👍 6
Older posts →

About this channel

How can I read @islommoliyasi without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Ислом молияси | Islom moliyasi: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Ислом молияси | Islom moliyasi have?
Ислом молияси | Islom moliyasi (@islommoliyasi) has 13.2K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Ислом молияси | Islom moliyasi know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →