TGViewer
Channel Public Channel
ИнвестократЪ | Георгий Аведиков

ИнвестократЪ | Георгий Аведиков

@investokrat

📈 10 лет на фондовом рынке
🏠 Заработал на квартиру в Москве
💰 Помогаю разобраться в инвестициях и не терять деньги
🎯 Реальные инструменты и пошаговые стратегии

Автор: @AvedikovG

Регистрация РКН: https://www.gosuslugi.ru/snet/6737087e6afad41667bcf339
Subscribers
31.9K
Photos
466
Videos
7
Links
2K
Recent Posts 19 shown
Post #3231 3.01K
Совкомфлот: форвардная доходность растет

💪 После сильного отчета за 1 квартал, второй оказался еще более сильным!

🔥 Ближний Восток продолжает полыхать в прямом и переносном смысле, что приводит к росту ставок на фрах и дефициту танкеров, позволяя Совкомфлоту хорошо зарабатывать даже в условиях жестких санкций. В общем, по сравнению с прошлым годом, история развернулась на 180 градусов, благодаря действиям Трампа.

📈 По итогам 1 полугодия выручка подскочила на 66% г/г в долларах. Рост операционных расходов (+18,8%) сложно назвать низким. Но когда выручка выстреливает достаточно резко, такие шероховатости нивелируются. Главное, что EBITDA увеличилась более чем вдвое!

✔️ Скорректированная чистая прибыль составила 20,1 млрд руб. Сравнивать с 25 годом смысла нет, там прибыль была минимальной. Гораздо интереснее, что она выросла по отношению к 1 кварталу (13,5 против 6,6 млрд). Первый квартал зацепил Иранский конфликт лишь частично, а второй уже полноценно впитал в себя рост ставок.

🤔 Есть ощущение, что 3 квартал может получиться еще лучше. Конфликт вышел на новый виток эскалации, а рубль ослаб. Второе для Совкомфлота тоже многое меняет, так как тарифы номинированы в валюте. Получается, что Совкомфлот сейчас двойной бенефициар.

Чтобы не смотреть на ситуацию однобоко, подсвечу и слабые точки. Они есть ⤵️

❗️Чистый долг вырос с 359 до 678 млн долларов. Девальвация рубля приведет не только к росту EBITDA, но и удорожанию обслуживания долга. Впрочем, ND/EBITDA = 0,84x — это еще не очень много, ситуация под контролем.

Долг вырос по двум причинам:

✔️ Во-первых, уже третий квартал подряд идет огромный капекс на строительство танкеров под "Восток Ойл" и газовозов под "Арктик СПГ-2". По итогам полугодия почти весь операционный денежный поток ушел в инвестиции, FCF был минимальным.

✔️ Во-вторых, Совкомфлот выплатил 4,87 рублей дивидендов на акцию по итогам 25 года, несмотря на убыток.

🤔 Фактически, дивиденд был распределен авансом уже из 26 года, когда стало понятно, что конъюнктура резко улучшилась. И тут встает интересный вопрос: будет ли эта выплата вычитаться из дивидендной базы 26 года? Или же Совкомфлот просто заплатит 50% от скорректированной прибыли? Я склоняюсь ко второму варианту, так как бюджету нужны деньги, а внешние условия пока располагают к щедрости. Но к следующему году все может измениться, нужно держать руку на пульсе.

💰 Какой может быть дивиденд за 26 год? Для точной оценки вводных маловато, так как про 4 квартал еще ничего не понятно. Если предположить, что за 3 и 4 кварталы Совкомфлот заработает столько же, как за второй — годовой дивиденд составит примерно 9,9 рублей на акцию (12,3% доходности). Интересно ли это? Сложно сказать, смотря что закладывать на будущее. Если продолжение конфликта в Иране и сохранение курса хотя бы на текущих уровнях — то да. Вопрос упирается в принятие рисков и вероятностей.

📌 Так или иначе, но интерес к акциям Совкомфлота постепенно возвращается. Но идея все еще остается "пиратской". Риски новых санкций, атак на суда и падения цен на фрахт могут реализоваться в любой момент.

#FLOT

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • 👍 56
  • ❤ 18
  • 🔥 8
  • 🤔 2
  • 🐳 1
Post #3230 2.07K
🏦 Отличная новость. На рынке появляется возможность поучаствовать в кредитном бизнесе Сбера через облигации секьюритизации, обеспеченные пулом потребительских кредитов. Это классическая секьюритизация: выданные кредиты «упаковываются» в пул, под который выпускаются облигации. В результате инвесторы получают купон, а выплаты обеспечены платежами тысяч заёмщиков.

❗️Доступ открыт как квалифицированным, так и неквалифицированным инвесторам.

📌 Ключевые параметры выпуска:
▪️Купон: 16% годовых с ежемесячной выплатой
▪️Минимальный лот: 1 000 ₽
Ожидаемый срок обращения- 1 год 9 месяцев.

▪️Книга заявок открыта до 29.09.26

Почему это может быть интересно:
Ответ на самом деле лежит на поверхности: доходность по этому продукту выше классических ОФЗ и большинства корпоративных бондов первого эшелона — 17,19% годовых. При этом здесь важно понимать: обеспечение — это не абстрактная «гарантия», а реальный пул кредитов, где выплаты зависят от тысяч независимых заёмщиков.

Просрочка по одному кредиту не влияет на ваш купон — риски распределены. Ликвидность на вторичном рынке у таких выпусков традиционно высокая.

Как участвовать?
Подать заявку можно через СберИнвестиции до закрытия книги. Условия фиксируются по итогам сбора заявок.

Принять участие в размещении можно до 29.09.26 по ссылке.
Подробнее о сделке на сайте СБ Секьюритизация 6.

Не является индивидуальной инвестиционной рекомендацией. Бумага доступна неквалифицированным инвесторам (после прохождения теста) и на ИИС
  • ❤ 9
  • 🐳 3
  • 😱 2
  • 😁 1
Post #3229 3.36K
🔻 Магнит: распад акционерной стоимости?

☝️Есть такой мультипликатор — EV/EBITDA. Числитель дроби называется полной стоимостью (enterprise value) и считается как сумма капитализации и чистого долга бизнеса.

❗️Этот мультипликатор наглядно показывает, что может произойти с эмитентом, набирающим много долга. Стоимость акций (капитализация) падает и создает ложное ощущение дешевизны. В это же время, общая стоимость (EV) может не меняться или даже увеличиваться! Работает и в обратную сторону, когда долг снижается и приводит к росту акций (делеверидж).

💔 К сожалению, Магнит пошел по пути уничтожения стоимости и загнал многих инвесторов (даже опытных) в ловушку. За прошлый год котировки упали ~ на 40%, а EV/EBITDA вырос с 4,5х до 4,7х. Ловушка захлопнулась, а котировки продолжили падать.

🛒 Особенно обидно, что это все происходит на фоне не самых плохих по нынешним меркам операционных результатов: LFL-продажи выросли на 6,4% г/г. В отличие от Х5, Магнит меньше вкладывался в промо-акции и смог сильнее нарастить средний чек, но ценой нулевого прироста трафика.

📈 С рентабельностью тоже все достаточно ровно. Валовая прибыль прибавила 17,7% г/г на фоне роста выручки на 12,8%. Оптимизация себестоимости прошла успешно.

EBITDA выросла на 12,1% г/г, маржинальность сохранилась на прежнем уровне в 5,1%. Как говорится: "это немного, но это честная работа".

😔 Прошлый год Магнит закончил с убытком. Долг, взятый под редизайн магазинов в период экстремально высокой ключевой ставки, привел к более чем трехкратному росту финансовых расходов, убившему прибыль.

🤯 Многие справедливо ждали, что капекс в этом году снизиться и долг тоже. И если с первой частью предположения не ошиблись (капекс сократился на 46,1% г/г), то с чистым долгом вышла заминка: он вырос на 20,5% г/г (без учета обязательств по аренде). ND/EBITDA = 2,9x, финансовые расходы +65,4% г/г и снова убыток...

🤔 Новый долг был взят с целью рефинансирования обязательств в 26-27 году. По идее, в какой-то момент должно стать полегче, так как ключевая ставка уже существенно ниже, чем в 25 году. С другой стороны, цикл снижения ставки почти заглох, а премии по новым долгам могут снова вырасти.

📌 На мой взгляд, отчет Магнита за 1 полугодие 26 лучше прошлогодних. Хотя бы по причине успешной работы с маржинальностью. Но ситуация с долгом объективно непростая и придется приложить много сил, чтобы из нее выбраться. Если у менеджмента все получится, акции могут сильно переоцениться. Но и риски здесь соответствующие.

#MGNT

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • ❤ 65
  • 👍 49
  • 😱 4
  • 🔥 3
Post #3228 2.22K

Forwarded from ИнвестократЪ PREMIUM

🤖 ИИ против человека: почему одних навыков уже недостаточно

На выходных с помощью ИИ решил построить разные модели дальнейшего развития мира. В том числе хотел понять, если ИИ продолжит активно заменять человеческий труд, то к чему мы придем и что стоит делать уже сейчас. Решения, предложенные самим ИИ были достаточно интересными и заставили задуматься. Решил посвятить этому небольшой пост и приложил выдержку самого ИИ (не поленитесь прочитать).

👨‍🎓 Мы привыкли к тому, что первые 20-25 лет жизни учимся и следующие 30-40 лет жизни получаем результат от наших знаний и умений в виде зарплаты. Но в ближайшие 10–15 лет эта стратегия может стать менее надежной. И причина этому искусственный интеллект.

🧐 Я не думаю, что ИИ оставит человечество совсем без работы. Скорее он позволит выполнять тот же объем задач меньшим количеством людей. Компания не обязательно уволит весь отдел. Но если трое специалистов с ИИ справятся с работой десятерых, остальные семь ей уже не понадобятся.

⚖️ По оценке Всемирного экономического форума, к 2030 году изменятся около 22% рабочих мест: 92 млн могут быть вытеснены, хотя одновременно появится 170 млн новых. Работа не исчезнет, но многим придется менять профессию или соглашаться на более низкую оплату.

📉 В зоне наибольшего риска в ближайшие 2–5 лет находятся профессии, где результат легко перевести в цифровой формат и проверить:
➖ операторы поддержки и кол-центров;
➖ переводчики и авторы типового контента;
➖ бухгалтеры на стандартных операциях;
➖ младшие аналитики, юристы и программисты;
➖ дизайнеры простых макетов;
➖ специалисты по обработке данных.

☝️ Неутешительные данные. Физические профессии, такие как электрики, механики, строители, врачи пока защищены лучше. Роботу нужно не просто дать ответ, а безопасно разобраться с нестандартной ситуацией. Их массовая автоматизация, вероятно, займет 10–20 лет.

❓ Причем здесь инвестиции?

💰 На самом деле при всем! Представим компанию, где 10 000 сотрудников создают 10 млрд руб. прибыли. После внедрения ИИ тот же объем работы выполняют 5 000 человек, а прибыль вырастает до 15 млрд руб.

✔️ Для экономики это рост производительности. Для уволенного сотрудника это потеря дохода. А дополнительная прибыль принадлежит прежде всего владельцам бизнеса.

☝️ Получается парадокс, ИИ становится угрозой для работника корпорации и одновременно благом для ее акционера. Компания сокращает затраты, увеличивает маржу и часть результата возвращается владельцам через дивиденды, байбэк или рост стоимости бизнеса.

🧐 Конечно, выиграет не каждая компания. Где-то экономию съест конкуренция, где-то потребуются огромные вложения, а часть нынешних лидеров сама окажется вытеснена. Поэтому ставить все на несколько модных ИИ-компаний, вроде Alphabet, MSFT, Open-AI... я бы не стал. Надежнее владеть диверсифицированным набором активов, в виде акциями разных отраслей и стран, недвижимостью, облигациями и долями в бизнесе.

☝️ Это не отменяет необходимость учиться. Наоборот, в ближайшие годы больше заработает тот, кто первым научится использовать ИИ. Но профессиональные знания будут оцениваться не так дорого, как сейчас, на мой взгляд. А конкуренция за оставшиеся рабочие места сильно вырастет.

❗️ Главная идея, которую я вынес в том, что в современном мире нельзя рассчитывать только на свои профессиональные навыки, которые годами приносили нам доход.

📌 Резюмируя: главный разрыв будущего может пройти не между образованными и необразованными, как сейчас, а между теми, кто только продает свой труд, и теми, кто параллельно владеет капиталом. Поэтому инвестиции — это не просто накопления на пенсию, как я считал до сегодняшнего дня, а возможность стать совладельцем технологий и роста производительности, которые однажды могут начать конкурировать с нашей профессией.

P.S. Я попросил ИИ собрать портфель из активов РФ под такой сценарий, напишу про это отдельный пост.

❤️ Если вам полезны такие посты с размышлениями — поддержите пост лайком.

⚠️ Не является индивидуальной инвестиционной рекомендацией.
@investokrat
  • ❤ 87
  • 👍 34
  • 🔥 15
  • 🤔 6
Post #3226 3.67K
🏗 Самолет: ждать ли выход из штопора?

🤷‍♂️ Ключевая ставка немного снизилась, однако это пока не помогает акциям Самолета оттолкнуться ото дна. К сожалению, если пружину сжать слишком сильно, она может сломаться...

❌ На мой взгляд, многие проблемы Самолета уже привели к необратимым последствиям:

✔️ К сентябрю 26 года объем текущего строительства упал на 20% от пиковых значений 24 года. Новые проекты замораживаются, а старые часто сдаются с задержками.

✔️ Условия семейной ипотеки ужесточаются, а рыночная ставка еще не опустилась до комфортных уровней, что приводит к снижению спроса на первичное жилье. Выручка Самолета в 1 полугодии упала на 31,3% г/г.

✂️ Но в случае Самолета дело не только в спросе, но и режиме тотальной внутренней экономии. Компания пытается достроить начатые проекты, расходы на развитие и численность штата режутся. Коммерческие и административные расходы снизились более чем на 30%.

🏦 Но эти расходы лишь капля в море по сравнению с тем, сколько приходится тратить на обслуживанием долга. Чистые финансовые расходы выросли на 18% г/г и уже вдвое превышают операционную прибыль. Самолет окончательно превратился в компанию-зомби, работающую на своих кредиторов. Да и те уже не могут спать спокойно.

🧮 Соотношение ND/EBITDA = 3,9x — это за вычетом проектного долга и остатков на счетах эскроу. Но нужно понимать, что часть процентных расходов компания капитализирует в себестоимости. Реальный ND/EBITDA превышает 10х(!)

🏡 Внутреннего пространства для оптимизации не хватает, поэтому Самолет вынужден продавать земельные участки. В 1 полугодии было реализовано 5 участков общей площадью более 1 млн кв. м. Возможно, Самолет хотел бы продать и больше, чтобы рассчитаться с долгами. Но на текущем рынке сделать это не так просто из-за низкого спроса. Мало кто из девелоперов сейчас думает об экспансии.

📌 На мой взгляд, от акций Самолета лучше держаться подальше. Единственная надежда для компании — дожить до низких ставок по рыночной ипотеке и заработать на распродаже построенных объемов жилья. Однако, в сложившихся условиях ставить свои деньги на такой сценарий я бы не спешил.

🧐 С облигациями ситуация сложнее. С одной стороны, показатели не сулят ничего хорошего и прямой поддержки от государства Самолет не получил. Но с другой стороны, финансовой системе резкий коллапс столь крупного игрока не выгоден, поэтому идет косвенная поддержка через банки. Лучше дать немного ликвидности в моменте, чем потом разгребать ворох проблем в случае банкротства одного из крупнейших девелоперов страны.

☝️ Как показал опыт Японии, для долгосрочного здоровья финансовой системы это и не лучшая стратегия, но она позволяет растянуть риски во времени и избежать шоков. Поэтому, я думаю, что по ближайшим выпускам Самолет рассчитается. Но играть с огнем тоже не готов. На более длинном горизонте, если ситуация не улучшиться, Самолет продолжит продавать земельный банк и постепенно распадаться на части.

#SMLT

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • 👍 68
  • ❤ 26
  • 🔥 9
  • 🤔 2
Post #3225 3.96K
💼 Конвертация старого ИИС в ИИС-3: пошаговая инструкция

Перешел с ИИС-А на ИИС-3 и рассказываю, что необходимо сделать, чтобы не потерять налоговый вычет. Разберем весь процесс пошагово, от проверки статуса счета до передачи сведений в ФНС.

Детально остановимся на следующих вещах:
— как проверить статус ИИС;
— какие документы могут потребоваться;
— как сообщить налоговой о трансформации договора;
— какие сроки нельзя пропустить;
— какие ошибки могут привести к потере всех ранее полученных вычетов.

⚠️ Важно: одного заявления брокеру недостаточно! Смотрите видео до конца, там ответы на все вопросы.

🌐Youtube - https://youtu.be/K_uzb5LH4L0

🌐 VKVideo - https://vkvideo.ru/video-142674707_456239586

🎬 Rutube - https://rutube.ru/video/private/4a3fd0a7f951430c810f70079ae122f7/?p=cly_3UlC4SoYseef5ekw2A

Таймкоды:

00:00 - О вебинаре
01:30 - Разница между старым и новым ИИС
02:20 - Когда имеет смысл переходить с ИИС А на ИИС-3
03:50 - Отличия ИИС-3 от ИИС тип А
09:22 - Минимальный срок владения ИИС-3
10:42 - Как меняются вычеты
14:24 - Зачет 3 лет по старому счету
15:24 - Пример перехода на ИИС-3
18:47 - Куда поступают купоны и дивиденды в рамках ИИС-3
22:08 - Какие документы нужны для перехода со старого ИИС на новый
22:49 - Последовательность действий для конвертации ИИС у брокера (Сбер)
26:01 - Передача сведений о конвертации ИИС в ФНС
31:39 - Ключевые ошибки при трансформации ИИС
33:50 - Стратегия работы с ИИС
36:47 - Резюме

❗️ Также наконец-то вернулись к вопросу дать возможность выводить купоны и выплаты по ЗПИФам с ИИС на банковский счет. Ждем и надеемся ).

#вебинар #ИИС #налоговая

❤️ Если вам полезны такие вебинары — поддержите видео и пост лайком.
YouTube Конвертация старого ИИС в ИИС-3: пошаговая инструкция | Аведиков Георгий Перешел с ИИС-А на ИИС-3 и рассказываю, что необходимо сделать, чтобы не потерять налоговый вычет. Разберем весь процесс пошагово, от проверки статуса счета до передачи сведений в ФНС. В видео пошагово показываю: — как проверить статус ИИС; — как сообщить…
  • 👍 40
  • ❤ 11
  • 🔥 4
Post #3224 4.27K
📈 Индекс растет, но радуются не все. Итоги недели

Индекс Мосбиржи прибавил за неделю около 2,5%. Наконец-то безостановочное падение в течение 19 недель начало сменяться аккуратным ростом. Но не все так однозначно, разные сектора и эмитенты чувствуют себя совершенно по-разному. Так, например, Роснефть выросла на 8,55%, а Евротранс потерял почти треть стоимости.

☝️ Рост индекса еще не означает, что рынок готов прощать компаниям долги и корпоративные риски. Давайте разбираться, куда идут деньги и почему.

🏦 ЦБ оставил ставку на уровне 14%.
Начнем с важной новости для всего рынка. Регулятор взял паузу в смягчении ДКП, отметив усиление ценового давления. Более того, по словам Набиуллиной, снижение ставки на этом заседании содержательно даже не обсуждалось. В следующих обзорах разберу детальнее.

✔️ Затяжной период высоких ставок компания с устойчивым денежным потоком может переждать. А бизнесу, который рассчитывал рефинансировать долги под заметно меньший процент, придется искать другие решения, что увеличивает риск дефолтов.

💰 Поэтому вклады, фонды ликвидности и качественные флоатеры разумно придержать в портфеле. А покупая длинные бумаги, включая ОФЗ, нужно быть готовым к тому, что ожидание снижения доходностей затянется. Купон продолжит поступать, но быстрого роста котировок не случится.

🛢 Нефтяники стали заметными лидерами недели:
▪️ Роснефть #ROSN — +8,55%
▪️ ЛУКОЙЛ #LKOH — +5,38%
▪️ Татнефть #TATN — +5,36%
▪️ И даже Сургутнефтегаз обычка #SNGS — +5,21% (ее кто-то держит вообще?)

Нефть получила поддержку от перебоев с поставками на Ближнем Востоке, от атак на танкеры и инфраструктуру до ограничений судоходства через Ормузский пролив. Brent завершила пятницу около $104,6 за баррель, в пике доходя до $110. Рынок закладывает риск физической нехватки сырья.

📊 Для российских нефтяников высокая цена является хорошей поддержкой для выручки и денежного потока. Но ставить знак равенства между дорогой нефтью и рекордными дивидендами я бы не спешил. Важны объемы продаж, дисконты, курс рубля, налоги и расходы на восстановление инфраструктуры.

☝️ Есть и обратная сторона, дорогие энергоносители увеличивают издержки других отраслей и могут поддерживать инфляцию. То, что помогает нефтяникам, способно продлить период высокой ставки для остальных...

📉 Евротранс #EUTR и Самолет #SMLT стали аутсайдерами недели
За неделю Евротранс потерял 32,01%, а #SMLT — 13,30%. За месяц снижение уже составляет 45,07% и 20,91% соответственно. Сам масштаб падения не делает бумаги выгодной покупкой. Я бы пока держался от подобных историй подальше.

🧐 И вообще, прежде чем что-то покупать или усреднять, нужно оценить, сколько денег компании необходимо вернуть в ближайший год, чем покрываются проценты и откуда возьмутся средства на погашения. С этим пока все сложно в этих историях.

🏗 ПИК готовится уйти с биржи
Совет директоров вынес вопрос о делистинге на собрание акционеров 13 октября. Отдельно заявлен выкуп оставшихся акций крупным акционером по 551,4 руб. Делистинг пока не завершен. Некогда один из лучших представителей сектора канул в лету. Отсюда вывод — ничто не вечно на рынке в том числе. Но такие решения уже относятся к неторговым рискам, оценить которые невозможно.

📌 Резюмируя, пока ставка остается высокой, я стараюсь искать идеи среди надежных компаний. На следующей неделе как раз заканчивается один депозит, так что будут новые пополнения портфеля и новые покупки. Благо, пока на рынке остаются интересные истории с разумными оценками. А в бумаги эмитентов с высокой долговой нагрузкой пока залезать слишком дорого (для капитала).

❤️ С вас лайк, с меня — новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • ❤ 68
  • 👍 56
  • 🔥 14
Post #3222 3.72K

Forwarded from ИнвестократЪ PREMIUM

⚓️ Транснефть и НМТП: большой разбор

Продолжаем изучать полугодовые отчеты. Транснефть и НМТП манят многих дивидендами, но почему не восстанавливаются котировки? Попробуем сегодня разобраться.

🛢 Обе компании зарабатывают на транспортировке нефти и нефтепродуктов. Транснефть управляет трубопроводной сетью и владеет 60,6% НМТП, который работает в двух экспортных портах: Новороссийске и Приморске.

✔️ Транснефть #TRNFP
📊 Выручка за 1 полугодие выросла на 3% при индексации тарифа на 5,1%. Рост сдерживало снижение производства нефтепродуктов.

🛡 EBITDA сократилась на 4% г/г, операционные расходы выросли на 8,1%. Зарплаты приходится индексировать быстрее тарифов, затраты на материалы увеличились на 19,1% г/г. Дополнительных расходов требует защита объектов от БПЛА.

🧮 Чистый финансовый доход снизился с 49,4 до 40,2 млрд рублей на фоне снижения ставки. Процентные доходы составляют ~15% от EBITDA и заметно влияют на прибыль и дивиденды. Во 2 полугодии ожидаю продолжения этой тенденции.

🏦 В июле компания купила за 40 млрд рублей долю 7,52% в другом бизнесе. По слухам, это Газпромбанк, выпустивший допэмиссию на ту же сумму. Сокращение денежной позиции на 40 млрд отнимет от будущего дивиденда ~2 рубля. Немного, но покупка непрофильного актива вызывает вопросы.

💰 Чистая прибыль снизилась на 3% г/г. По распоряжению правительства на дивиденды направляется не менее 50% нормализованной прибыли, скорректированной на обесценения и прочие статьи.

🧮 По моим расчетам, за полугодие заработано 88,9 рубля дивидендов на акцию. Простая экстраполяция дает 17% годовой доходности. Но второе полугодие, вероятно, будет слабее из-за сокращения процентных доходов и роста расходов. Следующая индексация тарифа — лишь в 2027 году.

✔️ НМТП #NMTP
📊 Выручка выросла на 2,6%, операционные расходы — на 40%, EBITDA снизилась на 8,4% г/г. Высокая маржинальность смягчает удар, но расходы на сотрудников и топливо быстро растут. Вероятно, сказываются и атаки на резервуары. Выручку сдерживает слабая индексация тарифов на 2026 год.

🧮 Финансовая часть приносит те же ~15% от EBITDA, но здесь расходы пока сокращаются быстрее доходов.

❗️ Чистая прибыль выросла на 8,3% г/г благодаря 3 млрд рублей курсовых разниц. Скорректированная прибыль снизилась на 8,4% г/г, как и EBITDA.

❌ С июля перестала выходить статистика грузооборота портов после эскалации конфликта в Черном море. Для НМТП это риск, пока не отраженный в отчетности. По данным нефтетрейдеров, летние отгрузки из Новороссийска могли сократиться примерно вдвое!

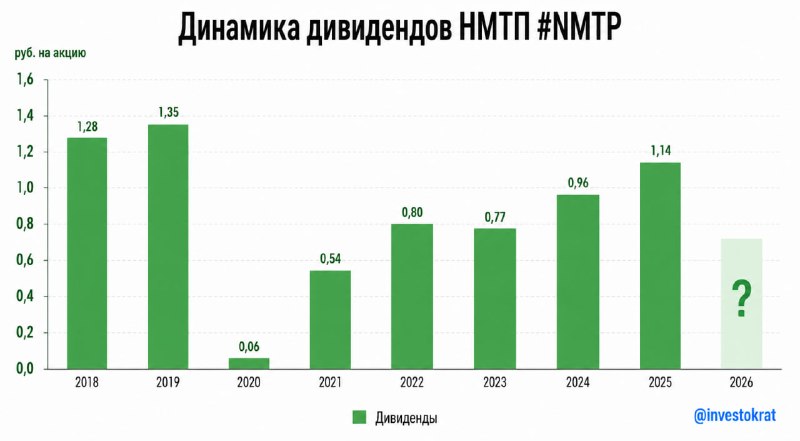
💰 За 2025 год НМТП выплатил 1,145 рубля на акцию, превысив ожидания. Повторить выплату будет сложно из-за снижения скорректированной прибыли, грузооборота и атак на инфраструктуру. Котировки учитывают эти риски: доходность по прошлому дивиденду достигла 17%.

📄 Поддержать щедрую выплату может включение НМТП в план приватизации на 2026–2028 годы. Речь о 20%-й прямой доле государства. Возможно, этим объясняется и высокая выплата за 2025 год. Но момент для продажи сложный, поэтому не удивлюсь переносу приватизации на неопределенный срок.

📌 Резюмируя, обе компании могут порадовать дивдоходностью при позитивном сценарии. В базовом я бы закладывал снижение дивидендов у обеих. Масштаб пока оценивать рано. Сейчас наблюдаю за акциями со стороны, для покупок время пока не пришло, на мой взгляд.

❤️ С вас лайк, с меня — новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • ❤ 75
  • 👍 71
  • 🔥 9
Post #3220 4.93K
📱МТС: бумажная прибыль и дивидендная неопределенность

💰 МТС планирует анонсировать новую дивидендную политику до конца сентября. Из обрывочных заявлений представителей компании можно сделать два вывода:

✔️ Выплаты станут более частыми (квартальными или полугодовыми)

✔️ Практика фиксированного дивиденда в 35 рублей на акцию уйдет в прошлое. Вместо этого появится привязка к одному из финансовых показателей.

🤔 К сожалению, этих сведений пока недостаточно, чтобы понять: снизится или вырастут дивиденды в абсолютном выражении и насколько они будут волатильны. Выбрать нужный показатель и скорректировать его можно в любую сторону. Бухгалтерам МТС уже не привыкать показывать чудеса изобретательности.

📈 Но я думаю, учитывая потребность АФК Системы в денежном потоке (которая в последнее время стала еще больше), что МТС дивидендами не обидит. Вероятно, дивидендная база будет выбрана таким образом, чтобы выплаты не снизились, а может быть даже выросли. Но, повторюсь, это лишь мое мнение, а не факт.

👀 Последние корпоративные события намекают на сохранение солидных дивидендов. Я говорю о продаже доли в башенном бизнесе и неплохом отчете за 1 квартал.

Второй квартал тоже можно занести в копилку успешных:

📈 Выручка выросла на 9,2% г/г. После двух кварталов двузначного роста доходов мобильного сегмента, произошло замедление до +5,8% г/г. Слишком сильно дразнить ФАС тоже нельзя, она явно не ровно дышит к МТС...

🖥 Зато B2B-сегмент бодро прибавляет 16,6% г/г. Растет спрос на цифровые платформы, системы видеонаблюдения и мониторинга.

✔️ OIBDA увеличилась на 16,3% г/г благодаря отличной работе по оптимизации расходов. МТС делает все, чтобы заработать больше прибыли, даже если это идет в ущерб долгосрочному развитию.

☝️Кстати, что касается прибыли. Огромная цифра в 66,9 млрд руб. за 2 квартал не должна вводить вас в заблуждение. Из нее можно смело вычитать 55,8 млрд, зашитых в прочие неоперационные доходы. Это эффект той самой продажи доли башенного бизнеса. Как я уже писал, чистым доходом назвать его сложно, так как фактически это разовое событие.

📊 Итого, за 2 квартал МТС заработал 11 млрд нормализованной прибыли и 16,8 млрд за 1 полугодие. Прибыльность МТС по сравнению с 1 полугодием 2025 улучшается, так как операционные доходы растут, а процентные потихоньку сокращаются на фоне снижения ставки. В 1 полугодии прошлого года процентные расходы шли вровень с операционной прибылью. Сейчас ситуация выровнялась и покрытие увеличилось до 28,5 млрд.

📌 Все говорит о том, что МТС расчищает себе путь для дальнейших выплат дивидендов. Спекулятивно под объявление дивполитики акции могут быть интересны, но каких-то фундаментальных сдвигов я не жду. С высокой вероятностью, МТС останется привычной нам дивидендной квазиоблигацией. Как долго — это уже другой вопрос. Если не случится разворота ключевой ставки вверх, проблем с выплатами возникнуть не должно.

#MTSS

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • ❤ 57
  • 👍 38
  • 🔥 13
Post #3219 4.81K
🤯 Русагро: почему обнулилась прибыль?

❌ На фоне неплохих операционных результатов за 2 квартал и роста выручки на 9,1% г/г в 1 полугодии, финансовые результаты Русагро неприятно удивили: от прибыли за полугодие почти ничего не осталось!

🤔 Что это: разовые факторы или структурные проблемы? Давайте разбираться.

❗️Первое, что бросается в глаза — опережающий рост себестоимости на 15,6% г/г. Он привел к снижению валовой прибыли на 33,8%.

🌾 Движемся к примечаниям, ищем структуру расходов. Основная статья (сырье и материалы) даже снизилась. А подвел рост расходов на приобретение товаров для перепродажи с 21,3 до 48,7 млрд рублей. Судя по всему, трейдинговый сегмент Русагро закупил зерно или другие культуры и ждет более выгодных цен для реализации. Если так, рентабельность должна вернуться в следующих кварталах. Но нужно понимать, что мы не знаем этого наверняка и могут вмешаться проблемы с экспортом на фоне атак в южных морях.

📉 EBITDA упала почти вдвое с 17,7 до 9,4 млрд год к году. Помимо роста себестоимости, негативно повлиял крепкий рубль. Также нужно помнить, что часть активов Русагро находится в приграничных регионах. Работу нескольких свинокомплексов пришлось даже приостановить в целях безопасности.

🏦 Также на прибыль давит снижение процентных доходов. В следующих кварталах процентный доход может снизиться еще сильнее, так как 15 млрд руб. ушло на выплату дивиденда. Процентные расходы тоже снижаются, но медленнее доходов. ND/EBITDA = 3,4x — уже многовато.

❓В истории Русагро нас интересуют не только финансовые результаты, но и дальнейшая судьба пакета акций, полученного РСХБ после ареста Мошковича. Ранее я предполагал, что в РСХБ акции надолго не задержатся и найдут нового частного владельца. Однако, председатель правления банка Борис Листов пока опровергает слухи о скорой продаже:

«Пока у государства нет планов по продаже группы Русагро и она останется под управлением РСХБ. Для нас сегодня главное – обеспечить ее операционную устойчивость и сохранение лидирующих позиций на рынке.»


📌 По EV/EBITDA = 4,8x акции Русагро оцениваются дешевле средних исторических уровней. P/E = 5,8x, что при выплате 50% прибыли дает чуть меньше 9% дивдоходности. Но прибыль в Русагро может быть очень волатильна на фоне циклов накопления/распродажи запасов. Так или иначе, но целая горсть рисков (от военных до акционерных) не дает возможности назвать акции Русагро привлекательными. Пока я бы обходил их стороной.

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • 👍 81
  • ❤ 28
  • 🔥 14
Post #3218 3.32K
Как добавить блеска инвестициям 
 
Слиток или металл на брокерский счёт? А может, обезличенный металлический счёт — и никаких сейфов?
 
Если от одного списка вариантов уже появляются вопросы, приходите на марафон «Блестящие инвестиции».
 
Разберём без сложных терминов, что такое драгоценные металлы и почему инвесторы выбирают золото, серебро, платину и палладий. А ещё — какими способами в них можно вложиться, чем они отличаются, какие есть риски и как считать налоги. 
 
Чтобы слова «инвестиции в металлы» звучали не загадочно, а понятно. Начать обучение.
  • 👍 8
  • 🔥 3
  • ❤ 1
Post #3217 5.02K
🏥 Мать и дитя: M&A давят на прибыль

👌Впечатляющие темпы роста выручки Мать и дитя (+28,8% г/г) были известны заранее (из операционного отчета). Разбирая тот отчет, я отметил, что прибыль НЕ вырастет также сильно, как выручка. После выхода МСФО за 1 полугодие, мои опасения в точности подтвердились: чистая прибыль увеличилась всего на 5,1% г/г. Впрочем, это не делает отчет плохим, а акции неинтересными. Что подтверждает и реакция рынка: падения котировок не случилось.

За последние 2 года, помимо расширения и постройки собственных центров, Мать и дитя провели 3 сделки M&A. Были поглощены: клиники и госпитали сети "Эксперт", Ильинская больница и Новосибирская сеть "Здравица". Кстати в прошлый раз я по ошибке назвал ее "Здравницей" ).

⬆️ Именно эти сделки напрямую и косвенно привели к снижению маржинальности и слабому росту прибыли.

✔️ Смотрите сами, на уровне себестоимости у Мать и дитя все в порядке: расходы растут чуть медленней выручки (+27% г/г), а валовая прибыль прибавляет 31,4% г/г.

✔️ Темп роста EBITDA уже замедляется до 20% г/г на фоне роста коммерческих и административных расходов на 52,3% г/г.

Динамика обусловлена увеличением штата Компании на персонал приобретенных и открытых медицинских учреждений, а также процессом интеграции новых активов, оказывающим в том числе влияние на увеличение функциональных расходов.


✔️ После приобретений, денежная кубышка похудела и впервые за долгое время появился долг (ND/EBITDA = 0,4x), это привело к тому, что 423 млн руб. финансовых доходов годом ранее превратились в 176 млн расходов. Может показаться, что разница небольшая. Но именно этот тонкий момент стал главной причиной снижения чистой маржинальности.

🧮 Акции Мать и дитя оцениваются в 8,7 годовых прибылей. При выплате 60% прибыли, ориентир по дивдоходности ~7%.

📌 На первый взгляд, акции стоят дорого. Сейчас на рынке есть качественные бумаги, которые можно купить примерно вдвое дешевле (тот же Сбер). Но нужно помнить, что премия в оценке сформировалась не просто так, а за качество бизнеса, его перспективы и лояльное отношение к миноритариям. Сделки M&A — это всегда риск. Но ситуация в секторе такова, что этот риск сейчас оправдан и в будущем может окупиться сполна. Снизить расходы и подтянуть маржинальность не так сложно, как найти качественные активы для покупки и усилить свои позиции на рынке.

#MDMG

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • 👍 98
  • ❤ 29
  • 🔥 14
Post #3216 5.25K
🏦 БСПБ: негативные ожидания оправдались

🤔 В отчете Банка Санкт-Петербург (БСПБ) за 1 квартал меня больше всего удивил прогноз на 26 год. Он смотрелся гораздо пессимистичней актуальных на тот момент результатов. Нечасто такое увидишь, обычно эмитенты, наоборот, любят приукрашивать.

Реальность догнала во 2 квартале и оказалась даже хуже, чем я рассчитывал. Настолько хуже, что менеджменту пришлось еще раз пересмотреть прогноз в сторону понижения.

В чем причина трудностей и сможет ли банк их переварить и выйти на стабильную растущую прибыль? Это сложный вопрос с многофакторной природой.

✔️ Я уже неоднократно говорил про основной антидрайвер в БСПБ. На фоне снижения ставки банк теряет процентную маржу, так как кредиты дешевеют быстрее пассивов (которые и так были очень дешевые). В этом плане, БСПБ — антагонист Совкомбанка. Стоит принять это как данность, ведь радикально перекроить портфель пассивов в короткие сроки банк не сможет (и вряд ли захочет).

📊 Но в этом плане 2 квартал прошел даже лучше первого. Падение чистого процентного дохода замедлилось с -10,9% г/г до -6,6%. Также, на фоне оживления в экономике, ускорился до 10,7% г/г рост комиссионных доходов. К сожалению, торговые статьи опять подвели, в результате, общий операционный доход снизился на 7,7% г/г.

💼 Вторая (и более значимая) проблема кроется, как ни странно, в росте кредитного портфеля. Стоило замедлиться в 1 квартале, как резервы и стоимость риска нормализовались. Во втором — опять ускорились, портфель вырос на 4,2% за квартал. В результате, резервы подскочили с 1,1 до 6,9 млрд руб. кв/кв, а стоимость риска с 0,4% до 2,8%. Не знаю, с чем связано такое упорство и желание бежать против ветра. Надеюсь, менеджмент знает что делает и просто перестраховывается.

📉 Плачевную картину окончательно добивает странный рост операционных расходов на 34,1% г/г. К сожалению, детализацию банк не раскрывает. Но это очень много, учитывая что БСПБ не проводит экспансию. Возможно, менеджмент опоздал с внедрением автоматизации и теперь вынужден переплачивать сотрудникам.

🧮 Итого, чистая прибыль сократилась на 38,6% г/г и 48,6% кв/кв, ROE рухнул до 10,1%, а прогноз на 26 год был понижен с 35+ до ~30 млрд руб.

📌 Стоит БСПБ недорого: 3,5 годовых прибыли и 0,5 капитала. Но с учетом падения прибыли, низкого ROE и отсутствия более подробных комментариев менеджмента, покупать акции пока не хочется.

#BSPB

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • 👍 50
  • ❤ 39
  • 🔥 12
  • 😱 1
Post #3215 5.54K
⚒️ ВсеИнструменты.ру повышают прогноз по прибыли

Восстановление деловой активности, начавшееся во 2 квартале, нашло отражение и в результатах ВИ.ру.

📈 После падения в 1 квартале, выручка вернулась на траекторию роста: +9,7% г/г. Что интересно, впервые за долгое время начал оживать сегмент B2C. Но надо отдать должное, компания неплохо справлялась и в период стагнации. Помогло смещение фокуса на B2B, частичное закрытие ПВЗ и рост среднего чека.

➕ Описать происходящее в бизнесе ВИ.ру можно одной фразой: повышение прибыльности на всех уровнях. Рентабельность EBITDA и чистой прибыли неуклонно растет несколько кварталов подряд, благодаря работе менеджмента по перестройке бизнес-модели и оптимизации расходов.

📊 Несмотря на активную выплату дивидендов, чистая денежная позиция продолжает расти и уже достигает 6,8 млрд руб. Чистая прибыль выросла более чем вдвое и составила 2 млрд руб., а свободный денежный поток достиг 6,5 млрд.

🎯 Инициативы, запущенные в начале года, уже подтверждают свою эффективность, что повышает нашу уверенность в результатах 2026 года. Мы повышаем гайденс по чистой прибыли 2026 до 4,5–6,5 млрд руб. с ранее озвученных 3,4–6,0 млрд руб. при росте выручки более 5%. Наш фокус остается неизменным: прибыльный рост, развитие B2B сервисов, закрепление восстановления B2C и эффективное использование капитала.

⤴️ Второй квартал вселил уверенность в менеджмент ВИ и позволил повысить гайденс по прибыли. Также появился прогноз по росту выручки, которого ранее не было.

🧮 Сейчас акции ВИ оцениваются в 5,7-8,2 форвардных прибылей. Если на дивиденды пойдет 90% прибыли, то доходность за 26 год составит 11-16%. Разброс большой, но нужно держать в уме, что компания ранее давала прогнозы консервативно. Это позволяет рассчитывать на результат ближе к верхней границе.

🤔 Если же свободный денежный поток и дальше будет превышать прибыль, то можно платить еще больше. Была бы воля и желание акционеров, которым придется решать: оставлять ВИ. ру в статусе дивидендной коровы, или же запускать новый цикл инвестиций?

📌 Резюмируя, идея в акциях эмитента становится все более интересной. Компания демонстрирует успешность новой бизнес-модели, рынок выходит из спячки, а менеджмент явно намерен раскрыть акционерную стоимость. Главный риск сейчас — это атаки на логистику. После того, как под удар попал OZON, окончательно стало понятно: под угрозой любые крупные складские хабы.

#VSEH

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • 👍 43
  • ❤ 20
  • 🔥 8
Post #3214 3.71K
📲 Перевод ценных бумаг в два клика с СБП

🧐 Думаю, многие инвесторы хотя бы раз хотели сменить брокера или собрать активы в одном месте, но после изучения процедуры переноса бумаг откладывали эту идею. Реквизиты депозитариев, поручения с двух сторон, проверка данных — слишком много действий для довольно простой операции. А потом еще и документы собирать со всех брокеров, чтобы зачесть цену покупки. И теперь это в прошлом...

☝️ С 1 сентября процесс становится значительно удобнее. Запускается система быстрых переводов ценных бумаг, к которой с самого начала присоединились СберИнвестиции, которые у меня являются основным брокером. Теперь перенос портфеля или отдельных бумаг становится гораздо проще.

⚖️ Схема очень простая: в приложении передающего брокера выбираем счет для списания, брокера-получателя и бумаги, которые нужно перевести. Реквизиты брокера-получателя заполняются автоматически, а встречное поручение подавать не нужно.

☝️ По сути, вся бюрократия уходит. На мой взгляд, нововведение действительно полезное. Деньги между банками мы давно привыкли переводить за несколько секунд, а перенос ценных бумаг до сих пор оставался куда более сложной процедурой.

🏦 По себе скажу, иметь большое число брокерских счетов не всегда удобно. Приходится тратить значительное количество времени на отслеживание общей структуры портфеля и проведения ребалансировок. Да и за комиссиями везде не уследишь, особенно в последнее время их стали достаточно активно менять.

💰 Я решил остановиться на 1-2 крупных представителях сектора и работать с ними. СберИнвестиции, например, мне нравится тем, что у них нет комиссии за сделки с биржевыми фондами.. И участие в первичных размещениях тоже без брокерской комиссии. А еще мне важно, что у них бесплатное гарантийное обеспечение ценными бумагами на едином брокерском счете. Такого я не видел нигде и как активный инвестор я это ценю.

📊Также у Сбера есть плюшки за владение акциями банка. И, кстати, еще один лайфхак — можно перевести акции Сбера в Сбер и получить премиальный пакет от банка на более выгодных условиях.

🎁 Ну и дополнительный стимул — при открытии первого брокерского счета предусмотрено до 50 акций Сбера в подарок, а при переводе активов от другого брокера — вознаграждение до 15 млн руб. Конкретная сумма, конечно, зависит от размера портфеля.

🔄 В общем теперь, когда переводить активы можно быстро, мы можем инвестировать там, где сейчас правда выгодно. Я на рынок пришел во времена динозавров, когда все пользовались Квиком и за какие-то 10 лет индустрия так быстро изменилась. Сначала брокерский счет стало возможно открыть онлайн за несколько минут, затем покупка акций превратилась в пару нажатий на смартфоне, а теперь упростился и перенос портфеля между брокерами. Осталось ИИ обучить зарабатывать деньги на бирже...

📌 Резюмируя: с 1 сентября перевести бумаги между брокерами можно в несколько кликов, без ручного заполнения реквизитов и встречного поручения. Поэтому если давно хотели собрать портфель в одном месте, а еще и сделать это выгодно, теперь это стало намного проще.

#брокер #СБП #переводактивов

❤️ Если было полезно — поддержите пост лайком.

⚠️ Не является индивидуальной инвестиционной рекомендацией.
@investokrat
  • 👍 55
  • ❤ 32
  • 🔥 8
  • 😁 4
Post #3213 4.86K
🏠 Циан: сильный отчет и странный байбэк

🔄 Наверняка, многие из вас сталкивались с Цианом, когда совершали сделки с недвижимостью. Cегодня мы посмотрим на компанию под другим углом — с точки зрения бизнеса и перспектив для акций.

📱🏗🏦 Возможно вы не знали, но Циан зарабатывает не только на продвижении объявлений, размещенных собственниками, агентствами и риелторами. Эта часть бизнеса приносит лишь чуть более половины выручки. Еще, как минимум, 40% приносят платежи застройщиков и банков за лидогенерацию (привлечение готовых клиентов) и рекламу. Такая модель позволяет Циану чувствовать себя устойчиво в разных фазах рынка недвижимости. Когда растет спрос на жилье, главным драйвером становится лидогенерация. Когда спрос падает, а сделки идут хуже и дольше, клиенты вынуждены больше платить за объявления.

📈 Переходя к отчету МСФО за 1 полугодие, хочется начать с хороших слов! Выручка Циана выросла на 20,5% г/г. Учитывая не самую радужную ситуацию в экономике, такая динамика еще раз подтверждает силу бизнес-модели.

✔️ Но операционные результаты в 1 полугодии не впечатляют: число объявлений увеличилось лишь на 0,7% г/г, а лидов застройщикам на 4,1%. Однако, узнаваемость площадки позволяет повышать комиссии выше инфляции, как следствие, зарабатывать больше выручки.

🚀 Качественный контроль над расходами (особенно это касается маркетинга) позволил нарастить скорректированную EBITDA на 68,2% г/г, а чистую прибыль вдвое! Рентабельность EBITDA подскочила с 23,4% до 32,7%.

🎯 Прогнозы менеджмента тоже вселяют уверенность:
«Мы, также, подтверждаем прогнозы, данные нами на 2026 год ранее: ускорение роста выручки до 17%-22%; рост рентабельности скорректированной EBITDA до уровня не менее 30% за счет фокуса на прибыльном росте и операционной эффективности.»

🤔 Если заложить рост выручки на 20%, рентабельность EBITDA в 30% и 75%-ю конвертацию EBITDA в прибыль — Циан сможет заработать за 26 год примерно 4,1 млрд руб. В этой цифре и кроется первая загвоздка. Циан стоит 11,9 форвардных прибылей, что по меркам российского рынка — очень дорого.

💸 Удивительно, но высокая оценка не мешает Циану делать байбэк. Программа обратного выкупа стартовала в июле и рассчитана на 12 месяцев и сумму до 4 млрд руб. (на 17 августа уже было потрачено 0,65 млрд). Что это: вера в дальнейший кратный рост прибыли или желание поддержать котировки любой ценой?

💰 А еще, Циан за 1 полугодие выплатил 4,3 млрд руб. дивидендами. Да, 8,7% полугодовой доходности — это внушительно. До конца года планируется выплатить еще не менее 2,4 млрд руб. (а может и больше, по мере выкупа акций).

❗️Честно говоря, меня пугает такая расточительность. Денежная позиция за год похудела с 10,7 до 4,1 млрд руб. Рано или поздно придется залезть в долг или умерить аппетиты. И неизвестно, как рынок это воспримет, учитывая высокую оценку.

📌 Резюмируя: Циан показывает отличные результаты и менеджмент явно заинтересован в росте капитализации. Для нашего рынка это крайне нетипичная ситуация. Такое ощущение, что Циан торгуется на Nasdaq, а не Мосбирже. Даже интересно посмотреть, что получится из такой авантюры. Но, пожалуй, пока со стороны.

#CNRU

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • 🔥 38
  • 👍 36
  • ❤ 19
Post #3212 4.84K
📞 Ростелеком: серые будни госкомпании

🪫 Бизнес Ростелекома продолжает сохранять стабильность в условиях потрясений, происходящих в стране и экономике. Но в котировках этой стабильности не видно, они находятся в затяжном нисходящем тренде. И дело не только в общем настроении на рынке. Акции стоили дорого (о чем я неоднократно предупреждал) и теперь тянутся к более справедливым оценкам.

📊 Отчет за 1 полугодие тоже получился довольно стандартным и скучным. Выручка и OIBDA выросли на 11% г/г, чистая прибыль на 9%.

📈 Наибольший вклад в рост выручки внесли цифровые сервисы (ЦОДы, облака, кибербезопасность): +21% г/г и проводной интернет: +14% г/г. Видимо, перебои с мобильным интернетом сказались и кто-то решил подстраховаться.

Ключевую статью расходов (зарплаты) удалось удержать в рамках 13%-го роста, поэтому с операционной маржинальностью проблем не возникло. На этом уровне у Ростелекома все хорошо, трудности начинаются ниже.

👍 Сравнивая с прошлым годом, отчет можно даже назвать позитивным. Ростелеком тяжело перенес цикл ужесточения ДКП из-за высокой долговой нагрузки. Сейчас чистый долг год к году даже слегка подрос (+3%), ND/OIBDA = 2,1x. Но снижение ключевой ставки сделало свое дело — процентные расходы начали падать, пусть и медленно, оставляя пространство для роста прибыли.

🏗 Капекс снизился на 18% г/г, что помогло уменьшить убыток по свободному денежному потоку с 23 до 12,2 млрд руб.. Впрочем, к отрицательному FCF акционерам Ростелекома не привыкать. На компании висит множество государственных и социальных функций, требующих инвестиций с низкой отдачей на вложенный капитал. Поэтому долг и накопился.

🚫 Если в прошлом году завышенную оценку Ростелекома еще можно было объяснить ожиданиями по дальнейшей монетизации цифровых сегментов через IPO, то сейчас окно возможности закрылось, рынок не тот. А значит, остается лишь опираться на классический фундаментал.

🧮 Ростелеком оценивается в 2,5х EV/OIBDA. По историческим меркам это даже немного, но проблема кроется в слабой конверсии OIBDA в скорректированную прибыль и дивиденды. За 1 полугодие Ростелеком заработал примерно 2 рубля дивиденда на акцию (5% доходности). На мой взгляд, 10% годовой доходности — все еще недостаточная премия за риск.

#RTKM #RTKMP

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • 👍 62
  • ❤ 26
  • 🔥 5
Post #3211 5.12K
🫗 Ренессанс страхование: тотальное невезение

🦴 После отчета за 1 квартал, я отметил странную особенность Ренессанса терять прибыль на ровном месте, имея растущие премии и портфель. По итогам полугодия эта странность проявилась особенно ярко. И теперь у нас есть на руках полноценный отчет МСФО за 1 полугодие, поэтому можно разложить финансовый результат по косточкам.

📈 Внешняя среда для страховых компаний сейчас не самая простая. Экономика не растет, зато растет конкуренция со стороны банков, развивающих собственные страховые подразделения.

Рост страховых премий Ренессанса замедлился до +8,3% г/г. Слабую динамику показывает автострахование (+1,3% г/г), вытягивает life-сегмент (+10,7%). Инвестиционный портфель вырос на 7,4% с начала года. Результат в целом можно охарактеризовать как нейтральный.

📄 Нужно понимать, что из всего объема полученных премий самой страховой компании достается лишь небольшая часть. Остальное съедают расходы по возникшим страховым случаям и аквизиция (привлечение новых клиентов).

☝️ Так вот, чистый страховой доход Ренессанса в 1 полугодии снизился с 8,3 до 4,8 млрд руб. на фоне опережающего роста расходов.

💥 Сразу оговорюсь, с атаками БПЛА это НЕ связано. Страхование юрлиц приносит Ренессансу всего 1% премий, поэтому данным риском можно пренебречь (хоть где-то).

📊 Прямой доход от страхового бизнеса часто бывает волатилен, это нормально. Самое интересное начинается дальше. Вообще, анализировать отчет страховой компании — задачка со звездочкой, по причине большого числа статей доходов, расходов и переоценок. Игнорировать их нельзя, так как дивидендной базой служит НЕскорректированная прибыль.

💼 Следующий блок отчетности — инвестиционные доходы. Полученные премии страховая складывает в портфель, генерирующий процентный доход и прибыль (или убыток) от переоценки тела ценных бумаг. Основу портфеля составляют облигации, обеспечивающие ликвидность для выплат клиентам.

📉 В нашем случае, инвестиционный убыток составил 3,5 млрд руб. против прибыли 4,4 млрд годом ранее. Переоценка в ОФЗ, на которую надеялся менеджмент, случилась, но, как в известном высказывании, "не туда", а в обратную сторону. Что привело снижению дохода от переоценки с 18,9 до 5,8 млрд. Также на фоне снижения ключевой ставки процентный доход припал с 6,2 до 5,3 млрд руб.

🤔 Инвестиционный доход снизился, но остался положительным. Откуда же взялся убыток? Дело в том, что часть финансовых расходов по договорам страхования (выплаты, резервы) зашита в инвестиционную часть. Изменение формата отчетности привело к пересмотру данных расходов в бОльшую сторону. Для Ренессанса это стало "точкой невозврата" и положило начало падающего тренда в котировках, который продолжается до сих пор.

✔️ Из положительных моментов отмечу снижение административных расходов на 21,8% и налоговое возмещение. Но все это не спасло от чистого убытка по итогам полугодия.

✍️ Менеджмент сообщает, что после стабилизации на рынке ОФЗ в июле, компания вышла в прибыль. Но кто знает, не принесет ли убытки во 2 полугодии что-то другое? Да и к дальнейшей траектории ОФЗ есть много вопросов.

📌 На мой взгляд, результаты Ренессанса стали слишком волатильными и непредсказуемыми, чтобы включать компанию в портфель в текущий момент. Единственный позитив, за который можно зацепиться — это байбэк. С июня (вместо дивидендов) компания реализует программу обратного выкупа объемом до 5 млрд руб. с погашением до 10% уставного капитала. С 4 квартала процесс должен ускориться. Но в котировках его пока не видно.

#RENI

❤️ С вас лайк, с меня - новые разборы и аналитика!

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • ❤ 54
  • 👍 39
  • 😱 8
  • 🔥 3
  • 🤔 1
Post #3210 4.51K
✈️ Аэрофлот: курс на высокий сезон

🧐 Авиакомпании сейчас работают далеко не в идеальных условиях, впрочем, как и представители многих других отраслей. Дорожает топливо, растут аэропортовые сборы, зарплаты и стоимость обслуживания самолетов. Причем, речь не только про российский рынок. Сегодня, например, вышла новость, что три крупнейших авиакомпании Китая завершили полугодие с убытком из-за роста цены топлива.
Давайте по свежему отчету Аэрофлота проанализируем, насколько бизнес способен переваривать этот рост расходов и с каким «багажом» идет в высокий сезон 3 квартала.

📈 Немного забегая вперед, отмечу, что компания справляется пока вполне неплохо. За первое полугодие выручка выросла на 3,6% г/г до 429,8 млрд руб., пассажирооборот прибавил 5,1%, а загрузка кресел достигла рекордных для первого полугодия 90,9%. Менеджмент продолжает работать над эффективностью использования флота там, где пространства для роста остается не так много.

🌎 В подтверждение этого стоит посмотреть на международные направления. Пассажиропоток здесь вырос на 10,3% г/г до 6,9 млн человек, а пассажирооборот (пассажиро-километры) — сразу на 13,5%. Одновременно внутренние перевозки немного сократились, но международные рейсы всегда более маржинальные – так что это на пользу эффективности.

✔️ Параллельно продолжает расширяться география. На отдельных азиатских направлениях рост уже измеряется десятками процентов и даже разами: пассажиропоток на Хайнань увеличился в 2,1 раза, в Пекин — в 1,6 раза, в Шанхай — в 1,5 раза. Жаль, что пока нет прямых рейсов в Сеул, я так давно этого жду... Но тут вопросы не к компании, конечно.

⛽️ Однако, за любой рост приходится платить. Самая болезненная статья — авиационное топливо, стоимость которого растет на мировом рынке со второго квартала. Расходы на него у “Аэрофлота” увеличились на 13% г/г до 162,6 млрд руб., причем во втором квартале рост ускорился до 24,5%, часть топливной нагрузки скомпенсировал демпфер.  Дорожают аэропортовое обслуживание, персонал и ремонт самолетов.

💰Несмотря на существенный рост расходов, скорректированная EBITDA не снизилась и составила 83,1 млрд руб. против 82,8 млрд годом ранее. А во втором квартале она уже демонстрирует рост на 14% г/г до 52,7 млрд руб., причем рентабельность поднялась с 20,6% до 23%. То есть внутри полугодия динамика скорее улучшается. И это позитивный сигнал.

✔️ Похожую картину видим и по чистой прибыли. За все полугодие скорректированный результат пока скромный — 472 млн руб., однако только во втором квартале компания заработала 9,3 млрд руб. скорректированной прибыли, полностью перекрыв слабый первый квартал.

☝️ А это важно, учитывая сезонность бизнеса. Основной летний сезон еще далеко не полностью попал в опубликованную отчетность. Поэтому результаты второго квартала я бы воспринимал как более интересный индикатор текущего состояния бизнеса, чем цифры полугодия целиком. Тем более операционная статистика остается сильной. Компания входит в высокий сезон с практически полностью заполненными самолетами и растущим международным направлением.

💰 Отдельно остановимся на долговой нагрузке. С начала года общий долг снизился на 5,7% до 574,8 млрд руб., чистый — на 4,5% до 511,6 млрд руб. Банковские и облигационные займы сократились на 4,2% до 160,1 млрд руб.

📌 Резюмируя: первое полугодие я бы оценил скорее позитивно. Аэрофлот увеличивает пассажирооборот, ставит рекорды по загрузке кресел, двузначными темпами растет на международных направлениях и контролирует долг. При этом второй квартал показывает ускорение EBITDA и возвращение к хорошей скорректированной прибыли, а впереди в отчетности еще высокий летний сезон, хороший задел для которого уже сформирован.

#AFLT

❤️ Если было полезно — поддержите пост лайком.

⚠️ Не является индивидуальной инвестиционной рекомендацией!
@investokrat
  • 👍 35
  • ❤ 23
  • 🔥 19
Older posts →

About this channel

How can I read @investokrat without a Telegram account?
TGViewer shows the public web preview Telegram publishes for ИнвестократЪ | Георгий Аведиков: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does ИнвестократЪ | Георгий Аведиков have?
ИнвестократЪ | Георгий Аведиков (@investokrat) has 31.9K subscribers on Telegram, refreshed roughly every 30 minutes.
Does ИнвестократЪ | Георгий Аведиков know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →