
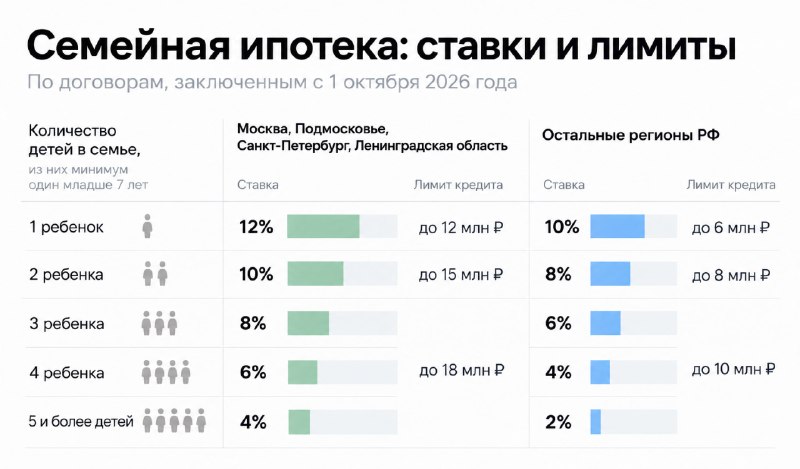
С общими правилами и дифференцированными ставками уже разобрались (смотрите инфографику). Теперь — о деталях, которые вызывают больше всего вопросов. Официальный документ Минфина читайте здесь.
Кто сможет взять семейную ипотеку под 6%, если нет 3–4 детей? Те, кто имеет ребенка с инвалидностью или одного ребенка младше 7 лет и при этом:
✔️Покупает ИЖС, готовый дом или земельный участок для строительства дома
✔️Вносит первый взнос от 50%
✔️Уменьшил остаток задолженности до 50% от стоимости жилья в течение 365 дней с даты подписания договора
На какой срок можно взять ипотеку? Хоть на 30 лет, если банк согласится на это — официальных ограничений нет.
Но государство будет компенсировать банку недополученные доходы не более 15 лет. Что будет после? Ставка для вас вырастет, но она не может превышать меньшее из двух значений:
• ставка при подписании договора + 4 п.п.
• ключевая ставка ЦБ + 3 п.п. (для ИЖС — +3,5 п.п.)
Пример. У вас двое детей и вы купили квартиру в Москве в ипотеку — ₽15 млн на 30 лет, ставка 10%. Первые 15 лет вы должны будете платить ₽131,6 тыс. в месяц.
Предположим, что через 15 лет (в 2041 году) ключевая ставка ЦБ составит 8%. Тогда ставка по вашему кредиту вырастет до 11% (КС + 3 п.п.), а ежемесячный платеж увеличится до ₽139,1 тыс.
Новое правило — регистрация по месту жительства. Теперь заемщик будет обязан прописаться в приобретенном жилье не позднее 271-го дня (9 месяцев) с даты регистрации права собственности. Подтверждать прописку нужно ежегодно в течение 5 лет с даты предоставления кредита. Забудете — ставку поднимут.
Что думаете о новых изменениях?
🔥 Правильно, что условия ужесточили! Наконец цены перестанут расти
🤬 Я в ужасе! Черт ногу сломит, пока разберешься со всем
#ИФ_Недвижимость #ИФ_Ипотека
Telegram | Max | VK