
КАМАЗ: устойчивость в кризис и долгосрочный апсайд
За I полугодие 2025 года продажи крупнотоннажных грузовиков снизились на 20,7% г/г, но доля КАМАЗа на рынке выросла почти вдвое — с 16% до 31,7%, что отражает адаптивность компании.
Выручка составила 153,9 млрд руб. (против 187,6 млрд годом ранее), чистый убыток акционеров — 30,6 млрд руб. Прогноз по EBITDA: –8,1 млрд руб. в 2025 г. и +7,2 млрд руб. в 2026 г..
Компания будет вынуждена оптимизировать расходы: снижать CAPEX, запасы, дебиторку и повышать эффективность. При жёсткой ставке (16% по итогам 2025 г.) возможна господдержка — учитывая стратегическую значимость КАМАЗа для Минобороны.
Долгосрочно ожидается смягчение монетарной политики: снижение реальной ключевой ставки до 3–5% во II кв. 2026 – II кв. 2027 гг. Это улучшит рентабельность и позволит компании выйти на положительные показатели прибыли, сравнимые с 2020–2021 гг.
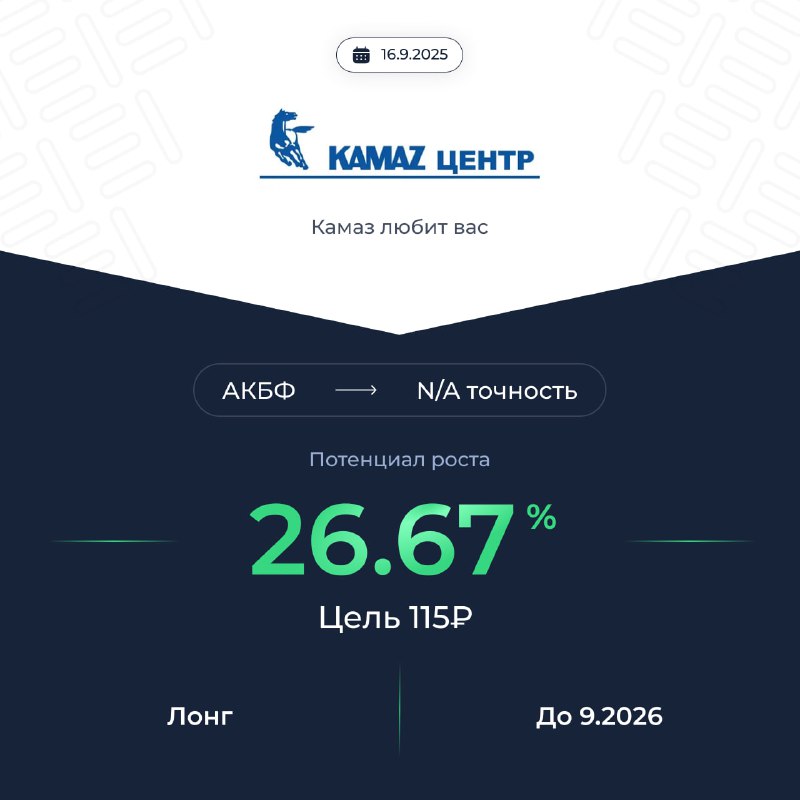
Справедливая цена снижена до 114,9 руб. за акцию (ранее 173,2 руб.), но апсайд остаётся значительным — +21%. Рекомендация: «покупать».
▪️Идея АКБФ
#идея #KMAZ
Эта идея на сайте
Больше инвест идей
Post #922
1.39K
- 😴 2
- ❤ 1