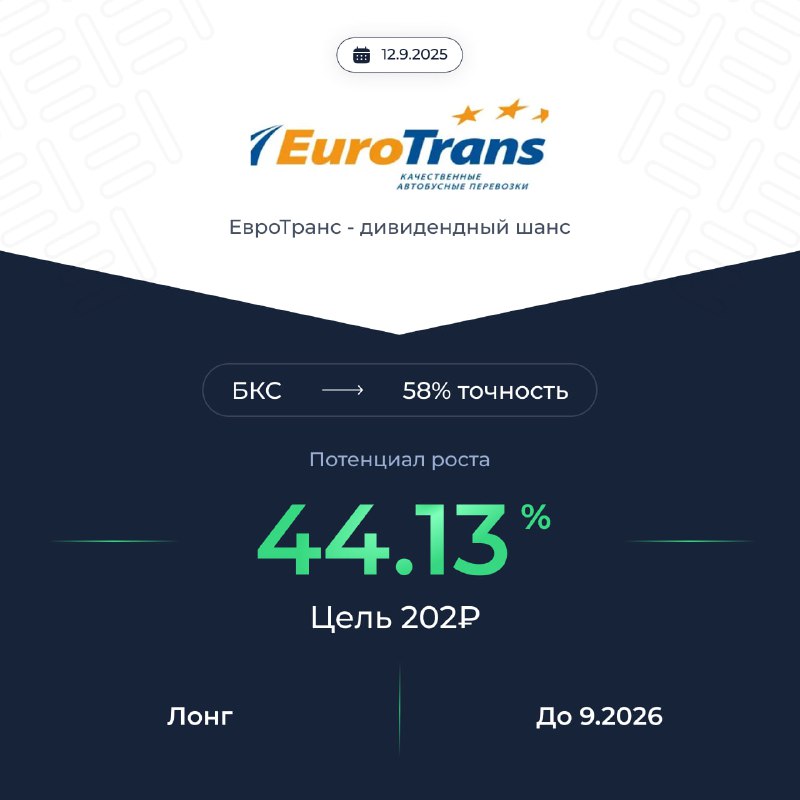
ЕвроТранс: дивиденды против долговой нагрузки
ЕвроТранс активно трансформируется, расширяя бизнес от традиционных АЗС к многофункциональным комплексам с электрозаправками (ЭЗС).
В 2024 году выручка сегмента ЭЗС выросла втрое, однако менеджмент может переоценивать перспективы этого направления: рынок уже достаточно насыщен, а рост электротранспорта в России остаётся ограниченным.
Мы (БКС) закладываем более сдержанные темпы развития и снижаем 12-месячный таргет по акциям на 14% — с 220 до 190 руб.
При этом компания остаётся одной из самых дивидендных историй на рынке: коэффициент выплат сохраняется на уровне 79%, ожидаемая дивдоходность остаётся высокой, мультипликатор P/E ~4,2x.
✦ Основной риск — рост долговой нагрузки из-за масштабной инвестиционной программы (ЭЗС, газовый проект и др.).
Итог: сохраняем «Позитивный» взгляд на акции благодаря дивидендам и привлекательной оценке, несмотря на корректировку таргета.
▪️Идея БКС
#идея #EUTR
Эта идея на сайте
Больше инвест идей
Post #915
1.45K
- ❤ 4
- 👍 4
- 🥱 2
- 👻 2