TGViewer
Channel Public Channel
Примак Институт IFIT PRO

Примак Институт IFIT PRO

@ifitpro

Алексей Примак личный блог, 30 лет в финансах. Основатель института 1ИФИТ
https://www.i-institute.ru/experts/aleksey-primak/
СД ПАО Артген биотех и ПАО ЦГРМ Генетико
@pro100IPO инвестиции в ваш бизнес
@alexprmk персональное обучение, управление капиталом
Subscribers
3.21K
Photos
307
Videos
18
Links
489
Recent Posts 20 shown
Post #1179 779
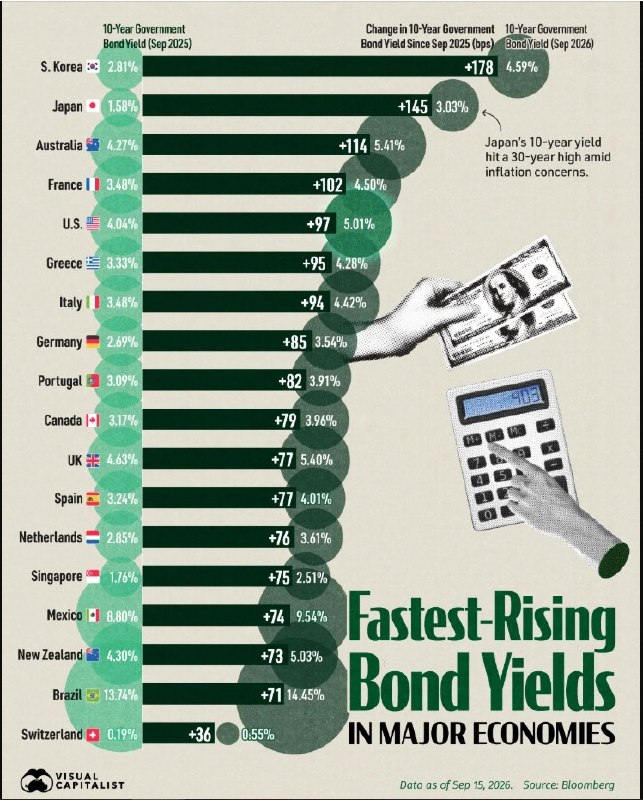
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего

Горячая тема последних дней: доходность 10-летних государственных облигаций США (знаменитые treasures) бьют рекорды, доходность их превысила 5% и находится сейчас на максимуме за последние 10 лет.

Причины все те же – опасения роста инфляции и процентных ставок. Процесс этот общемировой – инфляция растет по всему миру и уже не первый год. А вот какая страна является чемпионом по росту доходности облигаций? На эту тему мне попалась очень любопытная картинка (рис. 1).

На диаграмме представлен рейтинг стран по росту доходностей государственных облигаций за последний год: с сентября 2025 по сентябрь 2026г.

Самый большой рост доходности за год продемонстрировали облигации Южной Кореи. Но рейтинг на самом деле довольно неинформативен: показан абсолютный прирост доходности, в базисных пунктах самой доходности. Ведь очевидно, что рост доходности японских облигаций с 1,58% до 3,03% (145 базисных пунктов), то есть почти в два раза, выглядит более впечатляюще, чем рост доходности южнокорейских облигаций с 2,81% до 4,59% (178 базисных пунктов).

Например, те же российские гособлигации (которые, ну конечно же, не представлены в этом рейтинге!) за год дали прирост в доходности аж 208 базисных пунктов (с 14,61% до 16,69% годовых).

И конечно, Россия заняла бы первое место в этом рейтинге, но это было бы абсолютно неправильно. Я рассчитал коэффициенты относительного прироста доходностей, и добавил в рейтинг Россию. Результат увидите завтра, подписывайтесь!

#доходностьОблигаций
https://t.me/ifitpro
  • ❤ 3
  • 👏 3
  • 🥰 2
  • 😁 1
Post #1178 853

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 🔥 3
  • ❤ 2
  • 😁 2
  • 😱 2
  • 👍 1
Post #1177 831
Биржа – это место, где эмоции регулярно побеждают интеллект!

Фондовый рынок - удивительное место! Все инвесторы считают себя хладнокровными стратегами… ровно до первой коррекции...

Пока акции растут, человек рассказывает про долгосрочный подход, диверсификацию и понимание бизнеса, но стоит рынку упасть на 15%... и начинается старинный финансовый ритуал СРОЧНО ПРОДАТЬ ВСЁ!

Вообще, вся современная поведенческая экономика сводится к одной простой мысли - человек психологически ненавидит терять деньги сильнее, чем любит их зарабатывать. Лучше всех это вам объяснит любой олимпийский чемпион - второе место причиняет больше боли, чем радости приносит победа. Вот и весь вам фондовый рынок всего то в одной фразе.

Именно поэтому инвесторы так любят покупать на эйфории и продавать на панике. Мозг просто пытается прекратить внутреннюю боль... даже ценой будущей прибыли.

Самое дорогое для инвестора - не кризисы, не ставки ФРС и даже не плохая аналитика Самое дорогое, точно вам говорю. - собственные эмоции.

Рынок регулярно отбирает деньги не у глупых, а у эмоциональных!

Больше интересного материала в @ifitpro, поддерживаем!

#МТС
https://t.me/ifitpro
Telegram Примак Институт IFIT PRO Алексей Примак личный блог, 30 лет в финансах. Основатель института 1ИФИТ https://www.i-institute.ru/experts/aleksey-primak/ СД ПАО Артген биотех и ПАО ЦГРМ Генетико @pro100IPO инвестиции в ваш бизнес @alexprmk персональное обучение, управление капиталом
  • 🔥 4
  • 💯 3
  • 🥰 1
  • 👏 1
  • 😁 1
Post #1176 887
МТС - разбор акций (продолжение)

Что же думает об этом рынок? Например, аналитики Атона утверждают, что по новой дивполитике ежегодный полный возврат (дивиденды + обратный выкуп) составит как раз примерно около тех же самых 35 руб. на акцию. Это примерно 24,5 руб. в виде дивидендов, и примерно 10,5 руб. обратным выкупом.

Но при этом эти выплаты разнесены, и явно менее гарантированы (если вообще можно вести речь о гарантиях в случае выплат дивидендов), чем ранее. А что касается выплат 10,5 руб, на 1 акцию в виде выкупа, то если предположить, что акции бы выкупались сейчас, по текущей рыночной цене 247 руб, то легко посчитать, что у инвестора бы выкупили всего примерно 17,5 % от его пакета акций МТС.

Да и вопрос, а нужен ли долгосрочному инвестору обратный выкуп? Ведь все зависит от цены приобретения акции в портфель, и далеко не всегда инвестор, купивший акции МТС на «долгосрочку» и пребывающий в убытке, пойдет на обратный выкуп по невыгодной для него рыночной цене. А значит, изрядная доля этих ежегодных выплат может вообще пройти «мимо» инвестора.

Раньше такого быть не могло, все ежегодные выплаты производились в виде исключительно дивидендов, и инвестор мог их получать, не продавая свои акции в убыток. Естественно, сама компания прекрасно понимает, что эта новая див. политика гораздо более выгодна ей самой. Ведь реально инвесторам придется платить значительно меньше.

Но биржа состоит, как известно, не из одних дураков. За последующие три торговых дня акции МТС на Мосбирже упали более чем на 12%. Так что все эти дивидендные новации явно не по вкусу рынку.

Так что же в итоге, что делать инвестору, который присматривается к акциям МТС?

Здесь можно констатировать следующее. Многие годы акции МТС были одной из немногих, по-настоящему «дивидендных акций» российского рынка. В свое время Мы уже писали об акциях МТС , как о дивидендных акциях подробно: Дивидендные акции, насколько они «дивидендные» ?: МТС – Telegraph.

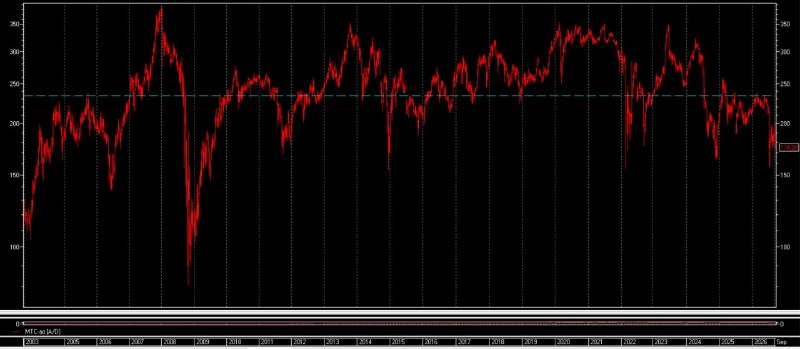
Компания реально платила своим инвесторам доход, в отличие от большинства якобы «дивидендных историй» нашего рынка, которые регулярно рекламируются сейлз-менеджерами брокерских компаний и банков. Коэффициент стабильности выплат на данный момент (до введения новой див. политики) 0,71, что довольно высоко. Сам же совокупный доход от владения акциями совсем не велик (дивиденды + прирост рыночной цены) порядка 6,2% годовых и мог устроить далеко не каждого инвестора. Ведь рыночная цена этих акций годами не растет, по факту находясь в «боковике» (рис.1).

Многие годы МТС представляла собой классический пример по-западному «дивидендной» компании. Не очень то и развиваясь, не делая масштабных вложений в новые проекты , компания распределяла большую часть своих доходов среди акционеров в виде дивидендов. В условиях низкой инфляции это могло устраивать некоторую часть инвесторов. Вроде как некий «островок стабильности» в бушующем море российских акций. Теперь все это, судя по всему, уходит в прошлое. И на данный момент на предложение от вашего сейлз-менеджера купить акции МТС «в долгосрочку» с расчетом на дивиденды, стоит очень крепко подумать.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ.

#МТС
https://t.me/ifitpro
  • 👍 2
  • ❤ 1
  • 🔥 1
Post #1175 1.1K
МТС - конец «дивидендной» акции?

В среду 16 сентября ПАО «МТС» представило параметры новой дивидендной политики на 2027-2028г. Что же меняется? Попробуем разобрать, что называется «на пальцах».

Главное: МТС уходит от фиксированных дивидендных выплат. Прошлая дивидендная политика на 2024–2026 годы предусматривала целевой показатель дивидендов не менее 35 руб. на акцию. По факту компания его выполняла: за последние три года годовые выплаты в виде дивидендов составляли как раз 35 руб. И ранее, МТС платило примерно также стабильно: с 2021 года дивидендные выплаты составляли от 34 до 37 руб.

Новая же дивидендная политика предусматривает зависимость размера дивидендов от операционной прибыли, причем следующим образом: МТС будет возвращать акционерам в денежном виде до 20% от годовой операционной прибыли двумя следующими способами:
-70 % выплат в виде дивидендов (т. е. до 14 % от годовой операционной прибыли);
-остальные 30% направляются на выкуп части акций МТС у акционеров.

Минимальный целевой размер таких совокупных выплат акционерам (но не гарантированный!) предполагает не менее 70 млрд. руб. за календарный год. МТС намерена выплачивать дивиденды не реже трех раз в год, а первая выплата может состояться в январе 2027 года.

В рамках новой дивполитики МТС намерена осуществить шесть траншей. В 2027 году - по результатам 9 месяцев 2026 года, итоговые за 2026 год и I квартал 2027 года, а также за шесть месяцев 2027 года. В 2028 году - за девять месяцев 2027 года, весь 2027 год и I квартал 2028 года, за шесть месяцев 2028 года.

Компания при этом заявляет, что «новая дивидендная политика призвана обеспечить акционерам более ощутимую долю в результатах роста компании и поддерживать привлекательную доходность инвестиций в акции МТС. Поэтому компания переходит от политики фиксированного дивиденда к выплатам, основанным на результатах бизнеса» (цитата СЕО МТС Инессы Галактионовой из пресс-релиза).

А что нам, инвесторам, несет эта новая дивполитика на самом деле?

Ну во-первых, компания ясно указывает на то, что теперь дивиденды будут зависеть от прибыли. Есть у компании операционная прибыль – будут дивиденды, нет прибыли – нет и дивидендов. Ранее компания платила всегда, независимо от результатов бизнеса, по крайней мере, начиная с 2004 года. Причем последние шесть лет, как уже выше было сказано- примерно стабильные дивиденды, от 34 до 37 руб. Теперь этого не будет.

Что касательно, второй части этих ежегодных выплат – выкупа акций, тот тут, как оказывается, будет необходимо отдельное решение совета директоров компании. То есть, по факту это две отдельные выплаты: выплата дивидендов не означает еще и выкуп акций у акционеров, и наоборот.

Продолжение следует!

#МТС
https://t.me/ifitpro
Telegram Примак Институт IFIT PRO Алексей Примак личный блог, 30 лет в финансах. Основатель института 1ИФИТ https://www.i-institute.ru/experts/aleksey-primak/ СД ПАО Артген биотех и ПАО ЦГРМ Генетико @pro100IPO инвестиции в ваш бизнес @alexprmk персональное обучение, управление капиталом
  • ❤ 2
  • 👍 2
  • 😁 1
  • 😱 1
Post #1174 351
Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Продолжение, начало здесь.

Выводы:


— Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
— Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
— Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты — несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:

Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты — это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала — не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак — на рынке капитала, инвестиционный банкинг и IPO с 1993 года. 
Не является инвестиционной рекомендацией, наш бизнес — образование.


Лайк и репост плз… информация полезная.

#фондыДенежногоРынка
t.me/ifitpro
  • 👍 9
  • 🔥 5
  • 😱 2
  • ❤ 1
  • 🥰 1
Post #1173 1.66K
Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности — повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.


В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери — примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund — фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо — что именно делает фонд надежным, название или конструкция активов внутри него?

Главное — понимать и помнить, денежный фонд это не депозит! Пай фонда — ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет — стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда — около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов — весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии — сделки РЕПО. У SBMM инвестиционная декларация несколько шире — она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения — для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства — риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК — другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) — такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы — все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. — «подушка» на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) — это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ — не госгарантия стоимости пая. Есть риск обеспечения? Пример — экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии — настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда — тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное — возможно.

Есть еще один риск — операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп — это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск — риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы и рекомендации - завтра!

#фондыДенежногоРынка
t.me/ifitpro
  • 🔥 6
  • 👍 4
  • 🤔 2
  • ❤ 1
  • 👏 1
  • 😱 1
Post #1170 1.04K

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 👍 3
  • ❤ 2
  • 🔥 2
  • 😁 1
Post #1169 1.12K
Пока все обсуждают рынок, кто-то его строит

Друзья, до XVIII Российского конгресса Private Equity и XIV Форума венчурных инвесторов осталось меньше недели! 24 сентября в Москве соберутся люди, которые ежедневно работают с деньгами, сделками, инвестициями и развитием бизнеса.

Сейчас в отрасли сложный период. Разговоры о новых IPO, привлечении капитала, технологическом развитии и необходимости расширять инвестиционные возможности для бизнеса. Но! Деньги остаются дорогими, сделки становятся сложнее, а инвесторы все внимательнее относятся к качеству активов и оценке рисков.

Особенно важно обсуждать реальные процессы, происходящие на рынке. Куда на самом деле движется капитал? Что происходит на рынке M&A? Как меняются подходы к оценке компаний? Какие возможности открывает редомициляция? Какие отрасли становятся новыми точками роста и где инвесторы ищут доходность в ближайшие годы?

На конгресс зарегистрировались уже более 200-т делегатов. Представители 40+ инвестфондов, УК и family offices, свыше 30 корпораций, инвестбанки, юристы и консалтинг, представители инфраструктуры рынка. Это люди, которые принимают решения, структурируют сделки и формируют инвестиционную повестку на годы вперед.

В программе - обсуждение будущего индустрии private equity и venture capital, перспектив рынка M&A в 2026-2027 годах, редомициляции инвестиций, новых драйверов создания стоимости, подходов к оценке компаний при докапитализации и многих других тем, которые сегодня определяют развитие рынка капитала.

Я обязательно приму участие в мероприятии и буду рад встретиться с коллегами, партнерами, инвесторами и всеми, кому интересны private equity, венчурные инвестиции, IPO и развитие российского рынка капитала. До встречи 24 сентября.

Не является инвестиционной рекомендацией. Наш бизнес - образование.

#конгресс
https://t.me/ifitpro
Telegram Примак Институт IFIT PRO Алексей Примак личный блог, 30 лет в финансах. Основатель института 1ИФИТ https://www.i-institute.ru/experts/aleksey-primak/ СД ПАО Артген биотех и ПАО ЦГРМ Генетико @pro100IPO инвестиции в ваш бизнес @alexprmk персональное обучение, управление капиталом
  • ❤ 2
  • 🔥 2
  • 🥰 1
  • 👏 1
Post #1168 1.16K
Главным активом будущего станет пакет акций, а не профессия

Есть одна старая иллюзия, которая работала почти сто лет. Если хочешь жить лучше - учись, работай, повышай квалификацию, становись ценным специалистом. Все логично.

Искусственный интеллект, друзья, решил переписать этот сценарий. Продолжаю читать исследование Anthropic и думаю: они вообще не столько о технологии пишут, сколько о собственности. Мы вот обсуждаем, какие профессии исчезнут/останутся, кто заменит кого. Почему не спрашиваем, кому достанутся деньги, которые заработает ИИ?

Представьте яблоневый сад, где сто человек собирали яблоки вручную. Потом появился трактор, затем автоматизированная линия сортировки. Теперь появился ИИ, который управляет всей системой почти без участия человека. Яблок стало больше, их вовремя срывают, прибыль стала больше. А работников - меньше. Какая прекрасная новость для экономики! Сам-то трактор зарплату не получает (а тракторист минималочку), алгоритм зарплату тоже не получает (правда, надо обслуживать). Как ни крути, основные деньги остаются у владельца сада.

Экономисты говорят о возможном росте доли капитала в экономике (владельцы активов получают всё больший кусок общего пирога). И если раньше главным способом "разбогатеть" была успешная карьера, то в мире ИИ - владение активами. Какими? Да любыми - акциями, бизнесом, инфраструктурой, технологиями, правами на интеллектуальную собственность, в конце концов. 

Возможно, самый богатый человек не будет самым талантливым сотрудником компании. Он будет владельцем компании, где работу выполняют алгоритмы.

Каким боком эта история интересна инвестору, спросите вы. Да таким, что пока мы обсуждаем IPO, мультипликаторы, отчетность, корпоративное управление, всю эту “скучную бухгалтерию”, рынок капитала превращается в механизм распределения богатства (если Anthropic хотя бы наполовину права). ИИ не покупает квартиры и не открывает брокерские счета, не получает дивиденды - все это достается владельцам.

Конечно, мы не проснемся завтра в экономике, где людей заменили алгоритмы, но направление уже видно. И хотя глобалисты еще поют нам песни о том, как хорошо ничего не иметь, быть свободным от материального, мы же умные, и спрашиваем себя - не "кем работать", а “чем владеть." Вот увидите, в ближайшие десять лет второй вопрос будет намного важнее первого.

В следующей статье - о том, почему рынок труда изменится быстрее, чем адаптируются университеты, HR-департаменты и сами сотрудники.

#рынокБудущего
https://t.me/ifitpro
Telegram Примак Институт IFIT PRO Алексей Примак личный блог, 30 лет в финансах. Основатель института 1ИФИТ https://www.i-institute.ru/experts/aleksey-primak/ СД ПАО Артген биотех и ПАО ЦГРМ Генетико @pro100IPO инвестиции в ваш бизнес @alexprmk персональное обучение, управление капиталом
  • 🔥 8
  • 👏 2
  • 🤔 2
  • ❤ 1
  • 👍 1
  • 😁 1
Post #1167 1.09K
Когда программист начинает завидовать электрику

В детстве нам обещали роботов - настоящих, железных, с красными глазами и зловещим металлическим голосом. Я почему-то представлял себе нечто среднее между Терминатором и водонапорной колонкой )  Они должны были однажды прийти и отобрать работу у человечества.

Реальность, как обычно, оказалась гораздо изобретательнее. Роботы как “железяки” пока в массы не пришли (правда, уже бегают, соревнуются между собой, танцуют и т. д.), но лучше того - они давно тихо поселились в наших в ноутбуках. И теперь нервничают вовсе не водители, грузчики или сварщики. Нервничать начали программисты, дизайнеры, юристы, маркетологи и аналитики. То есть те самые люди, которых последние двадцать лет называли "профессиями будущего".

Помните этот универсальный совет: "Учись программировать." Его повторяли с такой настойчивостью, словно где-то было Министерство Программирования, которое обязано было трудоустроить всех выпускников. А потом появился ИИ и решил, что программировать ему тоже интересно.

Читаю большое исследование Anthropic, прямо захватывающее, и оно показывает: многие профессии, связанные с обработкой информации, почувствуют конкуренцию намного раньше, чем специальности, где нужно что-то делать руками. Оказалось, что заменить бухгалтера проще, чем электрика, копирайтера - проще, чем сантехника, а джунах вообще молчу, они вымирают сотнями, как динозавры. А как заменить инженера, который в -25 едет чинить подстанцию?

Казалось, это бред какой-то - человек шесть лет учился в университете, знает три языка программирования и несколько иностранных языков, а его профессия становится менее защищенной, чем работа “дяди Коли”. Увы, ничего удивительного здесь нет. ИИ хорошо работает с текстами, цифрами, кодом и документами, с тем, что уже существует в цифровом виде (правда, надо проверять, отсюда еще один посыл - “проверяльщики”-то кто?). А вот открутить ржавую трубу, подняться на опору ЛЭП или заменить двигатель в лифте он не может. Короче, дефицит ближайших лет совсем не там, где его ищут.

Мы думали, что технологии повышают ценность интеллектуального труда. Но сейчас есть шанс увидеть редкое явление: технологии повышают ценность труда физического. И если вы сейчас строите или делаете ремонт - я думаю, вы четко видите разницу! Из жизни - четверо из моих знакомых прогеров уже не “прогеры” - один делает окна, другой работает прорабом, пара девочек выучились на ветеринаров…

Отсюда простая и важная мысль для инвестора: возможно, рынок будущего будет платить премию компаниям, обслуживающим реальную инфраструктуру мира. Тем, кто строит, ремонтирует, перевозит, подключает, обслуживает и поддерживает всё то, без чего никакой ИИ работать не сможет.

Когда алгоритм пишет код лучше человека, самый незаменимый сотрудник офиса - дядя Коля, который чинит розетку. И если однажды мы увидим программиста, смотрящего на электрика как на божество, я не удивлюсь - возможно, это и есть экономика будущего.

Продолжение будет с интересным поворотом: почему главным активом эпохи ИИ станет не профессия, а пакет акций.

Не забываем ставить лайк, друзья, и подписываемся, чтобы ничего не пропустить!

#профессииБудущего
https://t.me/ifitpro
Anthropic Scenarios for our Economic Future The Anthropic Economics Team models the effects of AI on the economy of 2030.
  • 👍 9
  • ❤ 2
  • ✍ 2
  • 👏 2
  • 😱 1
Post #1166 1.02K
Троцкий вышел в большую финансовую аналитику

В медийном поле появился новый финансовый аналитик! Прогнозы короткие, ошибается редко! Евгений Коган опубликовал у себя прогноз Троцкого по фондовому рынку. Методика сложная: спрашиваешь “Что с рынком?” - Троцкий падает, лапами вверх. Без таргетов, без дисклеймеров, без 48-ми страниц стратегии.

У меня конкурент, и он живёт у меня дома!

Я годами учился инвестициям, писал посты, выступал, давал интервью. Эта собака один раз легла на спину - и уже у Когана. 🤣 Друг Игорь уже предупредил, что по медийности Троцкий скоро меня догонит. Я пока спокоен, но если позвонят из Коммерсанта и попросят передать трубку Троцкому для комментария по ключевой ставке - начну нервничать. 🤣

В канале Евгения Когана обычно серьёзно - про рынки, экономику и инвестиции. Теперь, глядишь, повеселее будет - иногда ещё и мнение Троцкого. Уровень аналитики, считаю, заметно вырос. 😎

#Троцкий
https://t.me/ifitpro
  • 😁 7
  • ❤ 4
  • 🤩 2
  • 🔥 1
Post #1165 1.11K
Рынок облигаций всегда объяснит правительству, сколько стоят его обещания

Мы много обсуждаем облигации компаний, кредитные рейтинги и стоимость долга компаний, ну а как с госдолгом? Да все точно так же: можно обещать что угодно, пока рынок не понял, сколько будет стоить следующий займ.

Сейчас так происходит в Великобритании. Доходность 30-летних гособлигаций выросла до максимума с 1998 года! 10-летних - до 5,2% - чем меньше инвестор верит в бюджет, инфляцию и способность контролировать долг, тем больше процентов он хочет за свои деньги.

И это не только британская проблема, облигации распродают по всему миру и причин много: война с Ираном (стоимость энергии и инфляционные риски), японская иена резко ослабла, США тоже борются с высокими доходностями, а ИИ требует огромных объемов нового долга на строительство инфраструктуры.

Великобритания подошла к этому моменту уже с самыми высокими ставками заимствований среди G7 и зависимостью от импорта энергии на 50%! Новый премьер Энди Бернхем обещает больше госконтроля над коммунальными компаниями и меры против роста стоимости жизни, а инвестор думает - кто за это заплатит?

Правительство может увеличить расходы, поднять налоги или занять еще денег, но заставить инвестора купить облигацию под нужную государству ставку - не может, инвестор требует большую доходность! Большая доходность увеличивает стоимость обслуживания долга, и свободных денег в бюджете становится меньше, приходится сокращать расходы или повышать налоги…

В конце октября британское правительство представит новый бюджет. Рынок ждет ответ, как финансировать расходы, что будет с соц программами, энергетикой, обороной и госдолгом; если ответа не будет, инвесторы будут требовать доходность.

Государство же “надежное”, но когда к нему много вопросов - деньги дорожают, и в эти моменты рынок долга мне нравится даже больше рынка акций. Акционер может долго спорить о перспективах, мультипликаторах и прекрасном будущем, а держатель облигаций задает вопросы попроще - где ты возьмешь деньги, и чем дольше заемщик не отвечает, тем выше процент!

Не забываем ставить лайк, друзья, и подписываемся, чтобы ничего не пропустить!

@ifitpro
#облигации
  • 🔥 8
  • 👏 3
  • ❤ 2
  • 🤔 1
Post #1164 1.22K

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 🔥 4
  • 🤔 2
  • ❤ 1
  • 👏 1
Post #1163 1.14K
Хотите зарабатывать в три раза больше рынка? А терять в три раза больше готовы?

TQQQ заработал почти 35 000%. А сколько заработал ты? Есть инвестиционная стратегия, которая с 2010 года заработала почти 35 000%, пока Nasdaq-100 вырос примерно на 1 800%. Казалось бы, вот он, инвестиционный Грааль, просто купи! TQQQ - это ETF с тройным плечом, который каждый день делает Х3 Nasdaq-100! Если индекс вырос на 1% - фонд на 3%, упал на 1%... ну, вы меня поняли…

Только между инвестором и этими 35 000% была одна небольшая проблема - дорога, которую не каждый осилит. Во время ковидного падения 2020 года Nasdaq-100 потерял 28%, TQQQ - 70%. В 2022 году Nasdaq упал на 33%, а TQQQ - на 80%! В 2025 году Nasdaq потерял 23%, TQQQ - 57%.

Сколько инвесторов действительно получили те самые 35 000%? Я думаю, НИКТО! И расскажу почему. На растущем рынке мы все долгосрочные инвесторы, спокойно относимся к волатильности и готовы терпеть просадки. А теперь представьте, что ваши 10 млн превратились в 2 млн, рынок продолжает падать, вокруг очередной капец рынка США, а вам говорят - спокойно, просто ничего не делай 😎🤦‍♂️

Вы продержитесь? Как долго? Падение на 80% требует последующего роста примерно на 376%, только чтобы вернуться в ноль!🤦‍♂️ И плечо здесь увеличивает не финансовый риск, а вероятность того, что инвестор сам разрушит свою стратегию!

Можно выбрать стратегию с огромной доходностью и заработать меньше “инвестора с обычным индексом”, потому что он спокойно пережил падение, а вы вышли после минус 70%.

Мы недавно обсуждали возможную коррекцию американского рынка - никто не знает, когда она начнется и насколько будет глубокой! Инвестор должен ответить на один вопрос - какую просадку он способен пережить, не меняя стратегию? Не виртуально в Excel, не сейчас, когда американский рынок около максимумов, а когда видишь на счете минус 50%!

Выводы

- Доходность портфеля не имеет никакого значения, если инвестор не способен до нее досидеть…

- Лучший портфель не тот, который больше всех зарабатывает на графике, а тот, который не заставит вас продать его в самый плохой момент.

- Если хочется 35 000% доходности - сначала попробуйте мысленно потерять 79% 😎

Не является инвестиционной рекомендацией. Наш бизнес - образование.

@ifitpro
#доходность
  • 🔥 8
  • 👏 4
  • ❤ 2
  • ✍ 2
Post #1162 1.15K
В СМИ Америка уже банкрот, а на аукционах - очередь купить ее долг

Продолжу тему госдолга США, много вопросов. Так вот, кривая доходности в США становится круче, и это не обязательно плохая новость для экономики.

Банки фондируются преимущественно по коротким ставкам, а кредитуют по более длинным, и увеличение разницы между короткими и длинными ставкам делает кредитование более прибыльным и стимулирует банки активнее выдавать деньги экономике. Темпы роста банковского кредитования в США ускорились примерно с 5,8% год к году в начале 2026 года до 7,3% в августе!

Рынок пугают высокими длинными ставками, но именно более крутая кривая одновременно увеличивает стимул банков кредитовать, а рост кредитования поддерживает экономическую активность. Последняя, в свою очередь, создает прибыль, доходы и налоговые поступления, из которых государство обслуживает тот самый страшный долг.

Да, $40 трлн не надо игнорировать, надо внимательно наблюдать за дефицитом бюджета. Бесконечно увеличивать заимствования без последствий не получится, но между тезисами "долг США становится дороже обслуживать" и "американская долговая система скоро рухнет" - огромная дистанция, и ее почему-то особенно любят сокращать блогеры и СМИ.

Для инвестора важно следить а за тремя вещами - спросом на новых аукционах, стоимостью обслуживания долга относительно доходов бюджета и способностью американской экономики продолжать расти.

Пока рынок спокойно покупает новые выпуски, государство обслуживает проценты, а финансовая система продолжает кредитовать экономику, очередная круглая цифра - это просто круглая цифра. Ну, а когда долг США станет $50 трлн, уверен, нам еще раз напишут, что теперь-то уже точно все пропало!

#госдолгСША
https://t.me/ifitpro
Telegram Примак Институт IFIT PRO Алексей Примак личный блог, 30 лет в финансах. Основатель института 1ИФИТ https://www.i-institute.ru/experts/aleksey-primak/ СД ПАО Артген биотех и ПАО ЦГРМ Генетико @pro100IPO инвестиции в ваш бизнес @alexprmk персональное обучение, управление капиталом
  • 🤔 4
  • 🔥 2
  • 👏 2
Post #1161 1.2K
Рынок, который не спросил разрешения расти

А что, кстати, в мире? MSCI World ex USA с начала года вырос на 15%, обогнав S&P 500, развивающиеся рынки прибавили 23,3%, а 13 из 22 развитых рынков за пределами США в этом году показывают результат лучше американского индекса. Инвестор, который в последние годы привык думать, что фондовый рынок существует где-то между Нью-Йорком и Кремниевой долиной, с удивлением обнаружил, что мир-то немного больше. Совсем чуть-чуть 😃

Здоровый бычий рынок гораздо интереснее, когда растут не пять крупнейших компаний, а когда капитал распространяется по разным секторам, компаниям и странам, именно это сейчас и происходит.

Еще рынки растут на фоне внушительного списка страхов: в Японии, например, доходности 30-летних гособлигаций около максимальных уровней за десятилетия ( + японские акции с начала года выросли более чем на 20%). Канаду весь год пугают американскими тарифами, но канадский экспорт в нацвалюте летом вышел примерно на $80 млрд, и рынок продолжает расти. Австралия трижды повышала ставки, но и там фондовый рынок пока почему-то не падал.

В этом, друзья, и есть разница между новостями и рынком… Инвестор читает про тарифы, высокие ставки, дорогую нефть, проблемы Японии, геополитику и очередной пузырь AI, после чего логично приходит к выводу, что покупать уже страшно... а рынок все растет и растет!

Да, из этого совершенно не следует, что теперь акции будут расти вечно и любой риск можно игнорировать. Посмотрим, к примеру, на энергетику - после роста более чем на 40% сектор уже получил значительную часть эффекта от высоких цен на нефть, и продолжение роста не очевидно.

Вывод - бычий рынок 2026 года оказался значительно шире, чем принято считать. Растет не только Big Tech, растут малые компании, энергетика, промышленность, сырьевой сектор, развивающиеся рынки и целый ряд стран за пределами США.

Если рост уже начал распространяться по миру и по секторам, то это хороший знак! Но если долго сидеть на берегу реки и смотреть только на несколько крупнейших американских технологических компаний, то можно пропустить остальные!

Самая дорогая инвестиционная ошибка – не купить слишком дорого, а слишком долго ждать падения рынка, который забыл спросить нашего разрешения расти!

#рынок
https://t.me/ifitpro
  • 👀 5
  • 👏 3
  • ❤ 2
  • 😁 2
  • 🤗 1
Post #1160 1.2K
Big Tech тащит весь рынок!

Есть популярная байка, которую инвесторы рассказывают друг другу:

- Американский рынок держится исключительно на нескольких технологических гигантах;
- AI раздул очередной пузырь:
- Индексы стали слишком зависимы от Big Tech, стоит технологическому сектору остановиться - и все лопнет!


Вообще неубедительно, да и цифры 2026 года эти байки не подтверждают. С начала года американский энергетический сектор вырос на 42%, технологии прибавили 25%, промышленность выросла на 21%, сырьевые компании на 15%, а сам S&P 500 примерно на 14%.

А равновзвешенный индекс S&P 500 Equal Weight Index - вариант биржевого индекса, где каждая из 500 компаний имеет одинаковую долю (0,2%), независимо от ее размера и рыночной капитализации, где Apple и Nvidia не имеют возможности своим огромным весом тащить за собой весь индекс, прибавил 17%, то есть больше классического S&P 500.

Ну и где зависимость рынка от крупнейших технологических компаний, когда "средняя" компания из S&P 500 в этом году чувствует себя лучше самого индекса? Russell 2000, индекс американских компаний малой капитализации, вырос с начала года на 25%, а Nasdaq 100 на 20%. То есть деньги идут не только в гигантов, которые зарабатывают на AI, но и значительно глубже в рынок, но это другое?!

#bigtech
https://t.me/ifitpro
Telegram Примак Институт IFIT PRO Алексей Примак личный блог, 30 лет в финансах. Основатель института 1ИФИТ https://www.i-institute.ru/experts/aleksey-primak/ СД ПАО Артген биотех и ПАО ЦГРМ Генетико @pro100IPO инвестиции в ваш бизнес @alexprmk персональное обучение, управление капиталом
  • 🔥 4
  • 👏 2
  • 😁 1
Post #1159 1.18K
Долг США $40 трлн!!! Все пропало?

Госдолг США уже давно, как пересек красивую психологическую отметку в $40 трлн и, как это обычно бывает с круглыми цифрами, заголовки такие, будто где-то в Вашингтоне включился обратный отсчет до финансового Армагеддона.

Добавил эмоций и Минфин США - объявил, что с сентября как минимум вдвое увеличит максимальный размер операций обратного выкупа длинных казначейских бумаг, с $2 до $4 млрд за одну операцию. Вот оно подтверждение, "денег нет, но вы держитесь" - долг то огромный, Минфин начал выкупать собственные облигации и теперь осталось только понять, кто последним выключит свет.

Если убрать из этой истории слово "триллион" и посмотреть на цифры относительно размера американского долгового рынка, всё менее драматично. Сам Минфин объясняет расширение программы поддержкой ликвидности длинных выпусков, причем buyback существует уже не первый год, а $4 млрд на фоне рынка американских Treasuries вообще не выглядят как операция спасения.

У больших цифр есть удивительная способность пугать инвесторов

$40 трлн звучит страшно, но для оценки долга меня больше интересует не его абсолютный размер, а способность заемщика этот долг обслуживать и рефинансировать. Если у человека ипотека 30 млн рублей, это может быть катастрофой при доходе 100 тысяч в месяц и совершенно нормальной нагрузкой при доходе 1 млн, хотя долг в обоих случаях одинаковый.

С государством логика примерно такая же, хотя механизм, конечно, сложнее. Около $32 трлн из американского долга - у розницы, остальная часть приходится на внутригосударственные обязательства. При этом процентные расходы, действительно, сильно выросли, но федеральные доходы пока более чем в четыре раза превышают расходы на обслуживание долга. Это уже не та комфортная ситуация, которая была во времена почти бесплатных денег, но и на банкротство пока совершенно не похоже.

Дело вообще не в том, сколько новых нулей появилось, а готовы ли инвесторы продолжать давать Америке деньги? Пока готовы.

#госдолгСША
https://t.me/ifitpro
Telegram Примак Институт IFIT PRO Алексей Примак личный блог, 30 лет в финансах. Основатель института 1ИФИТ https://www.i-institute.ru/experts/aleksey-primak/ СД ПАО Артген биотех и ПАО ЦГРМ Генетико @pro100IPO инвестиции в ваш бизнес @alexprmk персональное обучение, управление капиталом
  • 👍 4
  • ❤ 2
  • 🤔 2
  • 🥰 1
Post #1158 1.31K

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • ❤ 8
  • 👍 3
  • 👏 3
  • 🔥 2
  • 🥰 2
Older posts →

About this channel

How can I read @ifitpro without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Примак Институт IFIT PRO: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Примак Институт IFIT PRO have?
Примак Институт IFIT PRO (@ifitpro) has 3.21K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Примак Институт IFIT PRO know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →