#paytech
В Италии появились пластиковые карты со встроенной биометрической идентификацией
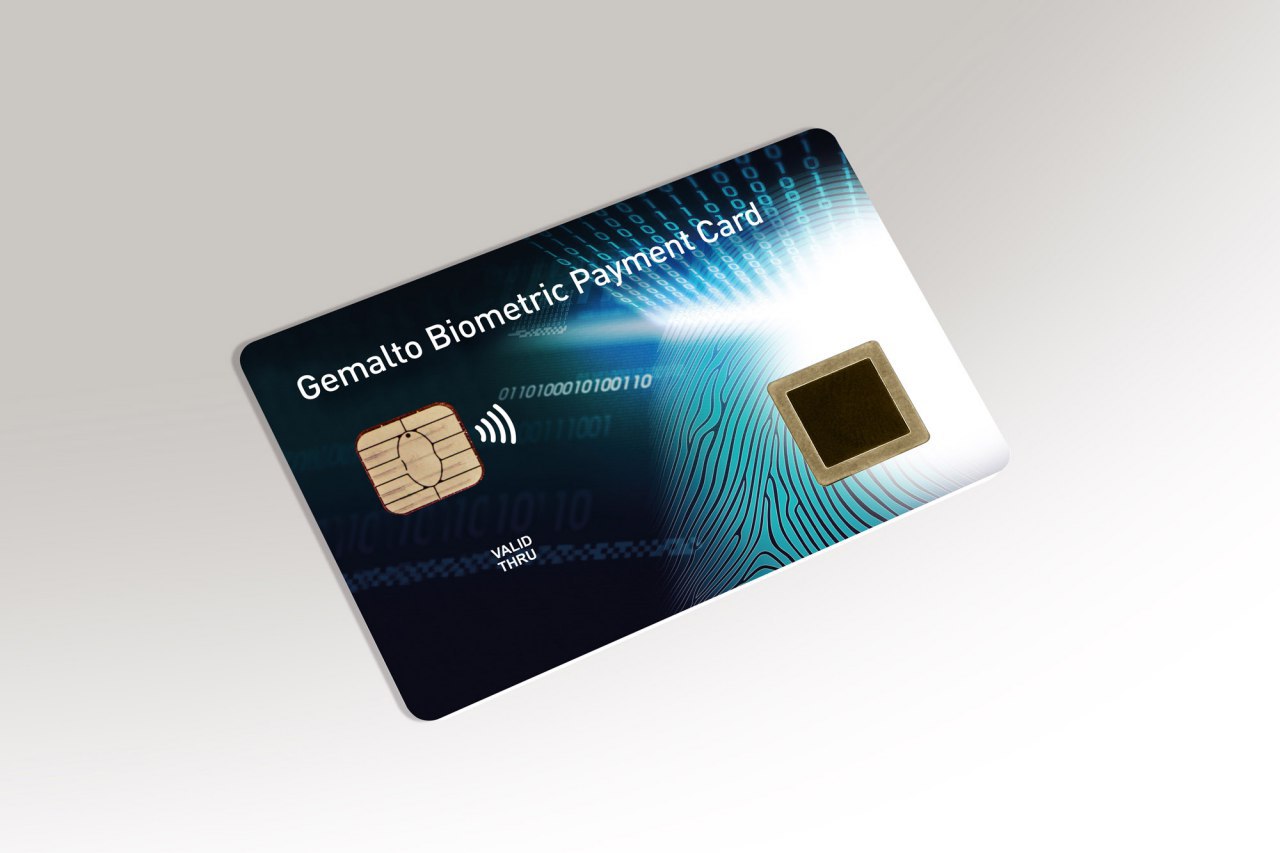
Итальянский банк Intesa совместно с MasterCard и нидерландской технологической компанией Gemalto запускают в Италии пластиковые карты со встроенным сканером отпечатков пальцев. Такие карты позволяют не вводить пин-код и не подписывать чек даже при оплате большой суммы.
Для получения такой карты юзеру нужно единоразово явиться в офис для личной идентификации и записи своих биометрических данных. Важный момент - эталонный скан пальца хранится исключительно в карте, без какого-либо централизованного копирования. Это повышает безопасность, т.к. невозможно взломать облачное хранилище или перехватить пакет данных в момент передачи - этого просто нет. При этом сама карта питается от терминалов в момент контакта с ними, заряжать отдельно ее не надо. Все идентификационные процедуры проводит также сама карта, а это значит, что система не требует перенастройки общей платежной инфраструктуры и биометрической картой можно расплачиваться так же, как и обычной.
С продуктовой точки зрения карта сделана очень круто - по безопасности она превосходит способ оплаты телефоном, поскольку замыкает в себе чувствительные данные. По удобству пользования - не превосходит, но может составить конкуренцию. Достать из кармана телефон или карту - занимает примерно одинаковое время. Другой вопрос в том, что смартфоны мы всегда носим с собой, а карты - нет. Вот в этом моменте карта будет проигрывать.
В 2017 году рынок карточных платежей в Италии составил 220 млрд евро, из которых 70 млрд были обработаны через Apple Pay и Samsung Pay. Это 32%. Еще какую-то долю занимает Google Pay. Доля кажется небольшой, но если учесть, что объем смартфоноплатежей вырос на 60% по сравнению с предыдущим годом, то воспринимается она уже по-другому.
Биометрическая карта будет иметь преимущество, если у мерчанта устаревший терминал, не работающий с PayPass. С банкоматами та же история - современные уже выдают наличку и без карты, но дооснастить всю сеть банкоматов для банков - это очень большие расходы, на которые они идут очень неохотно, как показывает практика.
Буквально пару дней назад я писал про действия MC, направленные на удержание занятого рынка. И вот новый шаг, даже более сильный, чем предыдущий. Но начинать надо было явно раньше, сомнительно, что такие действия смогут заставить юзеров массово вернуться от смартфонов обратно к картам. Исключение – обслуживание в банкоматах, там пока есть за что побороться.
Post #176
1.09K