TGViewer
Channel Public Channel
ФинтехБранч с Наташей

ФинтехБранч с Наташей

@fintech_brunch

На связи Наташа Хворостинка, занимаюсь клиентским сервисом и технологиями 14+ лет в банках и ИТ (ex-Альфа-банк, БКС Мир инвестиций)

Вы попали в моё digital-пространство про CX, финтех, крипту с ноткой кастомного лайфстайла
Нетворк - @nhvorostinka
Subscribers
340
Photos
291
Videos
35
Links
54
Recent Posts 9 shown
Post #471 96
Перевести ценные бумаги к другому брокеру теперь меньше чем за 30 минут

С 1 сентября полноценно заработала Система быстрых переводов ценных бумаг. Она позволяет перевести бумаги из одного депозитария в другой онлайн — без прежнего ожидания в несколько дней.

Инвестор подаёт электронное поручение на списание ценных бумаг, делает это просто в приложении или личном кабинете своего брокера. Встречное поручение в депозитарий, куда поступают бумаги, больше не требуется.

Важно: сервис предназначен для переводов между вашими собственными счетами у разных брокеров. То есть оба счёта депо должны быть открыты на одного и того же человека.
Перевести бумаги родственнику, другу или на счёт другого человека через эту систему нельзя: для этого действуют стандартные депозитарные процедуры.

Также стоит учитывать несколько нюансов:
🔜 поручение можно подать в рабочее время депозитария;
🔜 доступность сервиса зависит от того, подключены ли к нему конкретные брокер и депозитарий;
🔜 перед переводом лучше проверить, поддерживает ли сервис нужные вам бумаги и есть ли комиссия.

Это крутая новость для тех, кто хочет сменить брокера без сложных действий, собрав весь портфель в одном приложении.
  • 🔥 4
  • 👍 2
Post #470 315
Private banking — это не просто премиум для тех, у кого больше денег

Когда я работала в финансовых структурах, мне казалось, что понятие private banking ясно всем.
А потом я стала больше общаться с людьми из других сфер и неожиданно для себя поняла: слово private вроде все слышали, но представление о нём часто довольно размытое.
Что-то вроде следующей ступеньки после premium banking. Только денег больше, менеджер персональнее, карточка красивее, а проходов в бизнес-зал ещё больше 🧳

Хотя на самом деле разница гораздо глубже.
Если у человека есть условные 5 млн рублей свободных денег, вопрос действительно может звучать довольно просто: куда их вложить?
Когда речь идёт о большом капитале, вопросов становится гораздо больше.
Как распределить деньги между классами активов, валютами и странами? Где держать ликвидность? Как структурировать владение бизнесом? Что делать с недвижимостью? Как передать капитал детям?

💎 Premium banking — в первую очередь всё ещё банковский сервис.
Персональный менеджер, повышенные лимиты, специальные продукты, travel-привилегии и другие плюшки. У клиента больше денег — банк даёт ему больше сервиса.

💎 Private banking — уже другой подход.
Здесь банк начинает смотреть не на отдельную карту, вклад или брокерский счёт, а на капитал клиента в целом.
Инвестиции, кредитование под активы, валюты, недвижимость, структурирование, наследственные вопросы, доступ к private markets — набор может быть очень разным.

И здесь появляется понятие 💎 wealth management — управление состоянием.
Причём wealth management шире private banking: им может заниматься private bank, независимая управляющая компания или инвестиционный консультант.

А если капитал становится ещё сложнее, появляется 💎 family office.
Допустим, у семьи три банка, два брокера, бизнес, недвижимость в нескольких странах, фонды, private equity и крипта.
Каждый банк хорошо видит свой кусочек.
А кто видит всё?
Вот это одна из ключевых функций family office.
Он находится как бы над отдельными финансовыми провайдерами: собирает капитал семьи в единую картину, помогает выбирать банки и управляющих, контролировать риски, структурировать активы и думать уже не только про доходность следующего года, но и про передачу состояния следующему поколению.

И есть ещё 💎 investment banking — а это уже немного другая ось.
Инвестбанк нужен не столько для повседневного управления личным состоянием, сколько для больших транзакций: продать или купить компанию, привлечь капитал, провести M&A, разместить облигации или выйти на IPO.

В реальной жизни эти границы постоянно пересекаются.
Один большой финансовый институт вполне может закрывать сразу несколько этих задач.
Например, J.P. Morgan может быть для семьи private bank, управлять инвестиционным портфелем, предоставлять кредитование и custody, помогать с family-office инфраструктурой — и одновременно подключать investment bank, если семье нужно продать бизнес или провести M&A.

То есть теоретически очень большую часть финансовой жизни семьи действительно можно собрать внутри одного большого финансового института.
Тогда возникает логичный вопрос: а зачем вообще отдельный family office?
Для меня ответ — в слове независимость.
Банк, каким бы большим он ни был, остаётся одним из поставщиков финансовых услуг.
А family office в идеальной конструкции находится на стороне семьи и может сказать: этот портфель отдадим UBS, этот — другому управляющему, эту сделку проведёт J.P. Morgan, недвижимость профинансирует третий банк, а сюда вообще пойдём напрямую.

По мере роста капитала финансовая жизнь не просто становится больше — она становится сложнее. И в какой-то момент вокруг человека появляется практически собственная финансовая инфраструктура.

После 2022 года привычная инфраструктура российского private wealth очень сильно изменилась: поменялись банки, юрисдикции и доступные инструменты, а роль family offices стала заметнее.

🤍 А это уже совсем другая история
  • ❤ 13
  • 🔥 6
  • 👍 4
Post #469 371
В канале не так много теперь активности, ибо моё состояние сейчас примерно такое, а свободное время покинуло чат
  • 👍 4
  • 🤔 3
Post #468 415
А что там с ИИ у брокеров?!
За последний месяц сразу несколько российских брокеров сделали штуку, которая достойна особого внимания.
Теперь с брокерским счётом можно взаимодействовать как с ChatGPT: написать словами, что нужно сделать, а дальше ИИ сам разберётся с данными и инструментами.

🏦У Т-Инвестиций появился MCP-сервер, через который к брокерскому счёту можно подключить внешний ИИ-агент. Например, Claude или другой MCP-совместимый клиент.
И дальше вместо походов по разделам приложения можно написать что-то в духе: «покажи самые слабые позиции в моём портфеле»; «найди мне ОФЗ с погашением через два года»; «приведи долю Сбера в портфеле к 15%»; «выставь стоп-лосс заявку по этой позиции».
Агент сам получает котировки, видит состав портфеля и баланс и может сформировать торговую заявку. Уровень доступа выбирает сам пользователь: только чтение, торговые операции или расширенные права.
Но сделку ИИ самовольно провести не может — торговые операции требуют подтверждения клиента.
📎Как устроен T-Invest MCP

🐱 У БКС логика очень похожая.
Брокер тоже открыл MCP-сервер поверх своего Trade API. Подключаем ИИ-клиент, даём ему токен с нужными правами — и дальше можем общаться со своим брокерским счётом обычным языком.
ИИ может смотреть портфель, котировки, стакан и историю операций, а при наличии торговых прав — создавать, менять и отменять заявки. Операции, меняющие состояние счёта, требуют явного подтверждения пользователя.
📎Документация MCP БКС

🐴А вот Финам пошёл чутка другим путём.
У него тоже есть собственный MCP, но торговые возможности там пока развиваются: сейчас через ИИ можно получать данные по счёту, смотреть графики, историю и активные заявки, а возможность совершать сделки через MCP заявлена как следующий этап.
Зато параллельно Финам запустил ZipLime: вы буквально описываете торговую стратегию словами.
Например:
«Покупать акцию, когда цена пересекает скользящую среднюю снизу вверх, продавать при обратном пересечении».
Дальше несколько ИИ-агентов превращают эту идею в формализованную стратегию, пишут код, проверяют расчёты и риски, делают бэктест — и готового робота можно запустить на реальном счёте через Finam Trade API.
То есть то, для чего раньше нужны были Python, данные, инфраструктура и хотя бы базовое понимание алгоритмической торговли, теперь можно просто описать словами.
📎Подробнее про ZipLime

Получается довольно любопытная смена парадигмы: конкурировать брокеры начинают не только интерфейсами своих приложений, но и тем, насколько хорошо их инфраструктура доступна внешним ИИ.
При этом есть большой вопрос, который пока никуда не исчезает: кто ответит, когда агент ошибается?
Брокеры очень аккуратно оставляют последнее слово за человеком. Т-Инвестиции и БКС прямо предупреждают, что ИИ может неправильно понять запрос или данные, а ответственность за подтверждённую операцию остаётся на пользователе.
И это хорошо ложится в подход Центробанка: регулятор в этом году отдельно выпустил рекомендации по безопасному использованию ИИ в финансах и продолжает обсуждать модель его регулирования.
📎Материалы Банка России по ИИ на финансовом рынке

Поэтому пока это скорее не ИИ торгует вместо нас, а упрощает выбор и действия инвестору.

❤️ если готовы, чтоб ИИ потихоньку за вас приторговывал
  • ❤ 8
  • 🔥 3
Post #467 410
У меня есть одна традиция: почти из каждой поездки я стараюсь привезти бумажную книгу.
Именно бумажную, чтобы потом она оставалась не только книгой, но и немного воспоминанием о месте, где я её нашла.
В этот раз я приехала в Питер в командировку и специально пошла в «Подписные издания». План был таков: неспешно походить между полками и выбрать себе что-нибудь.

Причём в этот раз мне очень хотелось не бизнес-литературу. Не про эффективность, менеджмент, финтех, инвестиции. А что-нибудь совершенно другое.
Проблема была только одна: я вообще не понимала, что именно.

А дальше случилась книжная магия.
Оказалось, что я попала на фестиваль в честь 100-летия «Подписных изданий», который они делали вместе с Альфа-Банком. Там был розыгрыш: мерч Альфы, разные подарки и среди довольно редких лотов была книга.
Я решила поучаствовать. И, конечно же, что вы думаете, выиграла именно книгу (ведьма, не иначе).
Ту самую книгу на фото.
В этот момент я решила, что спорить со вселенной как-то невежливо. Если я пришла за книгой, не смогла её выбрать, а книга в итоге выбрала меня сама — значит, больше ничего покупать не надо.
И мне почему-то особенно нравится, что в руки попало именно то, что я сама, скорее всего, не выбрала бы никогда.

Всё чаще думаю, что иногда очень полезно читать что-то совершенно бесполезное для работы. Не искать инсайты, не делать заметки «на подумать», не пытаться стать эффективнее после каждой главы.
А просто переключить голову и ненадолго оказаться вообще в другом мире 📕
  • ❤ 13
  • 🔥 6
Post #458 577
  • ❤ 13
  • 🤔 7
  • 🔥 3
Post #457 538
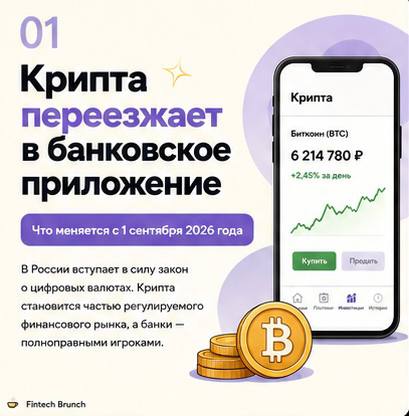
1 сентября не только дети в школу пойдут,но и у российского финтеха начинается довольно-таки интересная новая глава.
В силу вступает закон, который наконец создаёт в России полноценные правила игры для криптовалют.

Сначала я хотела написать классический разбор: что разрешили, кому, какие лимиты, что теперь можно банкам.
А потом пошла смотреть вакансии.
И вот там стало гораздо интереснее 😏 Да-да, кстати, я всегда смотрю вакансии, если хочу понять, что происходит на конкретном рынке или какой продукт готовится к выходу.
По вакансиям довольно хорошо видно, что крупные банки уже не просто «изучают крипту». Они активно собирают команды и строят свои продукты.

Но сначала буквально несколько строк о том, что всё-таки изменится с 1 сентября.
Крипту официально встраивают в регулируемый финансовый рынок.
Покупать её смогут и квалифицированные, и неквалифицированные инвесторы.
Неквалам — после тестирования, только наиболее ликвидные криптовалюты и до 300 тыс. рублей в год у одного посредника.
Квалам — без лимита по сумме и с гораздо более широким набором активов.
Появляются регулируемые криптообменники и цифровые депозитарии. Последние, если совсем просто, будут отвечать за учёт прав на криптоактивы.
А банки смогут заходить в эту инфраструктуру сами.

При этом биткоином за кофе мы всё ещё не заплатим, господа. Криптовалюта не становится платёжным средством внутри страны и это важно. История пока в первую очередь про инвестиции, хранение и финансовую инфраструктуру.
Так вернёмся же к вакансиям.
Особенно показателен оказался здесь Сбер.
Из недавнего: банк ищет владельца криптовалютного продукта для физических лиц.
В описании вакансии всё довольно прямолинейно: команда с нуля создаёт продукты с покупкой, продажей, обменом и хранением криптовалюты и собирается интегрировать их в экосистему Сбера.
Параллельно ищут бизнес-аналитика по криптовалютному рынку и блокчейну, который должен соединить криптоактивы с привычной инфраструктурой фондового рынка — торговлей, клирингом, расчётами и IT.
И ещё Product Owner цифровой валюты, который отвечает уже за стратегию, клиентские пути и развитие продукта.

И вот здесь мне кажется особенно интересным, что банки заходят в крипту с совершенно другой позиции, чем классические криптобиржи.
Им не нужно сначала искать клиента.
Клиент уже здесь.
У него уже есть счёт, деньги, приложение, пройденный KYC, история операций и привычка открывать этот банк каждый день.

И если посмотреть шире на вакансии и заявления банков, сейчас вырисовываются сразу несколько направлений, куда они идут.
1️⃣покупка и продажа крипты для обычного клиента.
2️⃣хранение. Банки явно хотят занять место между клиентом и блокчейном и стать тем самым привычным trusted layer, где человеку не нужно думать про seed-фразы и отдельные кошельки.
3️⃣инвестиционные продукты вокруг крипты. Здесь банки уже несколько лет разминались на ЦФА и инструментах, привязанных к стоимости криптоактивов.
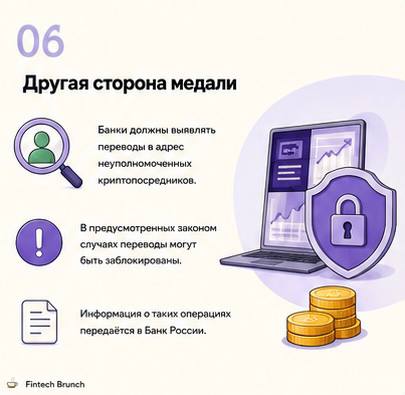
И четвёртое, менее заметное клиенту, но огромное по масштабу, — комплаенс.
Потому что вместе с легализацией крипты приходит KYC, AML, мониторинг транзакций и контроль неуполномоченных криптопосредников.
То есть банки одновременно становятся и точкой входа в крипту, и одним из главных фильтров этого рынка.
И мне кажется, именно здесь происходит самый интересный сдвиг.
Ещё недавно для банка крипта была примерно таким объектом:
«клиент куда-то отправил деньги — надо понять, не связано ли это с криптой».
Теперь вопрос постепенно становится совсем другим:
«как сделать так, чтобы клиент вообще никуда не уходил и покупал крипту у нас?»

А это уже совсем другая бизнес-модель.
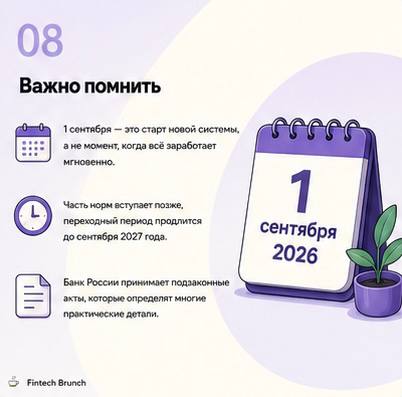
Конечно, 1 сентября мы не проснёмся с кнопкой «Купить BTC» во всех банковских приложениях.
У закона есть переходный период, часть нормативки ещё предстоит принять, а полноценная инфраструктура будет формироваться и в 2027 году.
Но направление движения уже довольно хорошо видно.

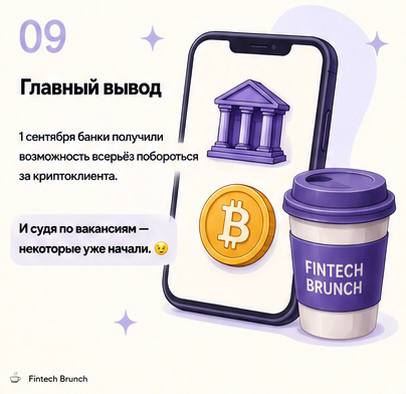
Получается мы с вами свидетели момента, когда банки наконец получили возможность всерьёз побороться за криптоклиента 🍿
А для тех, кто не любит лонгриды, ниже про эти изменения в карточках ⬇️
  • 🔥 9
  • 👍 4
  • 🤔 2
  • ❤ 1
Post #454 602
Больше, чем банк: зачем финтех идёт за пределы финансов

Когда я работала над своим прошлым проектом, мне довольно часто задавали один и тот же вопрос:
«А зачем банку вообще свой бизнес-зал? Вы же банк. Карты, платежи, переводы — это всё ясно. При чём здесь аэропорт?»
Кажется, теперь у меня появился ещё один хороший ответ: посмотрите на Revolut.

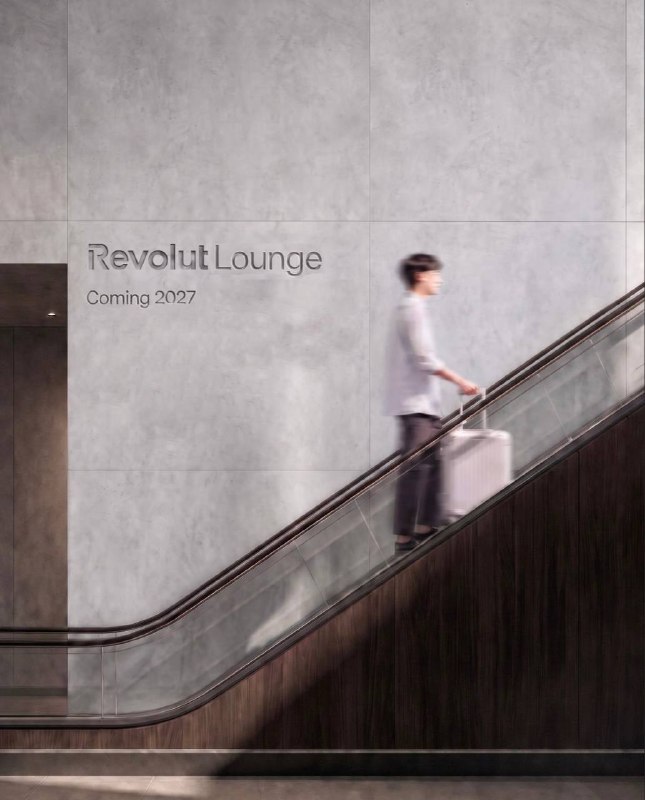
С 2027 года Revolut начнёт открывать собственные брендированные бизнес-залы в аэропортах. Первый появится в Копенгагене, дальше — другие крупные европейские хабы.
И мне эта новость нравится даже не самим фактом появления очередного красивого lounge. Она очень хорошо показывает, куда вообще движется банкинг.

Revolut давно продаёт не только финансовые услуги. Вокруг банковского продукта выросла целая travel-экосистема: страховки, eSIM, Fast Track, RevPoints, бронирования и доступ в 1 600+ аэропортовых бизнес-залов.
Но есть большая разница между «дать клиенту доступ в чужой lounge» и создать собственное пространство с брендом Revolut на двери.

И вот тут мы возвращаемся к вопросу: зачем банку бизнес-зал?
Ещё один процент к кешбэку довольно быстро становится гигиеной. Как и бесплатные переводы, хороший курс валют или очередная металлическая карта.
А ощущение «я клиент этого банка — и поэтому моя поездка стала чуть приятнее» работает уже на другом уровне.
Fast Track ➡️ lounge ➡️ eSIM ➡️ оплата ➡️ RevPoints ➡️ отель.
И в какой-то момент банк перестаёт быть приложением, которое ты открываешь, чтобы перевести деньги. Он становится частью сценария твоей жизни.

Конечно, собственный бизнес-зал — удовольствие очень недешёвое. А сеть в крупнейших аэропортах могут позволить себе буквально единицы.
Но я бы не считала такой проект по логике «сколько заработал lounge и когда окупил ремонт». Его экономика находится уровнем выше.
Бизнес-зал помогает продавать premium-подписки, удерживать самых ценных клиентов и создавать физический контакт с брендом.
То есть профит есть — просто он не обязательно сидит в P&L самого бизнес-зала.

И здесь особенно интересна модель партнёрства.
Revolut не пытается внезапно научиться управлять рестораном, кухней, персоналом и всей аэропортовой операционкой. Он строит бренд и клиентский опыт, а профильную часть отдаёт Plaza Premium Group — одному из крупнейших операторов аэропортовых лаунджей. Причём Plaza Premium выступает и операционным, и инвестиционным партнёром.
По-моему, это отличная иллюстрация того, как банки могут развивать нефинансовые сервисы.
Не обязательно становиться одновременно банком, турагентством, рестораном, страховой и мобильным оператором. Можно владеть отношениями с клиентом и его опытом, а специализированную экспертизу собирать через сильных партнёров.
Клиент в итоге видит единый опыт Revolut. А Revolut совсем не обязательно самому учиться варить кофе в аэропорту 💙
И Revolut здесь не первый. Самый очевидный пример — American Express с Centurion Lounges. Это не попытка Amex стать ресторанным оператором, а часть premium value proposition: ещё одна причина выбрать дорогую карту, пользоваться ею и продолжать за неё платить.
Но для digital-first компании история Revolut особенно занятна.

Мы много лет наблюдали, как банки закрывали отделения и убеждали нас, что будущее — полностью цифровое.
А теперь один из самых digital-банков Европы идёт обратно в офлайн.
Только открывает не отделение с талончиками и менеджером за стеклом.
А место, где можно выпить кофе перед рейсом.
В этом, пожалуй, и вся эволюция банковского клиентского опыта.
Банки будущего, кажется, будут конкурировать уже не только за то, у кого лучше карта.

А за то, с кем приятнее жить эту жизнь ❤️
  • ❤ 9
  • 🔥 6
Post #450 497
Altyn Wallet: крипта становится повседневной

Если вы ещё не знакомы с Алтын — это крипто-фиатный кошелёк, который соединяет привычные рубли и крипту в одном приложении.
Здесь можно купить и продать USDT за рубли, перевести крипту через TRC-20 и TON, платить по QR, пользоваться картами.

В общем, идея довольно понятная: сделать так, чтобы переход рубли ⇄ крипта ⇄ обычные платежи был максимально бесшовным.

А недавно ребята из Алтын решили выйти из онлайна — и устроили «День на пляже»
Ну мы такое не пропускаем конечно же.
Мне вообще нравится этот тренд: финтех постепенно выходит из телефонов в реальную жизнь. Вокруг финансовых продуктов появляются свои тусовки, мероприятия и комьюнити.
И для крипты это особенно органично. Всё-таки здесь исторически сильная культура вокруг конференций и личного общения.
Но вернёмся с пляжа к продукту.

Больше всего в Алтын меня заинтересовали карты.
Для платежей внутри России есть карта и оплата по QR, а этим летом появилась ещё одна интересная и не теряющая актуальность опция — зарубежная карта прямо внутри приложения.
💳Выпуск — 999 ₽.

Крипта постепенно перестаёт быть отдельным миром и встраивается в совершенно бытовые сценарии: перевести деньги, оплатить покупку, рассчитаться за границей.
Конечно, здесь есть важный нюанс.
Алтын — не классический российский банк. Я точно не рассматривала бы такой кошелёк как место для хранения основной части денег.
Но как продукт на стыке crypto × fintech — наблюдать за Алтын интересно.
Особенно когда fintech сегодня — это уже не только приложение, комиссии и кнопка «обменять».
Иногда это ещё и встретиться своим комьюнити на пляже 😎

А если вы еще не их клиент, то вот вам ссылочка на сервис

И помним, что это вовсе не финансовая рекомендация
  • 👍 8
  • ❤ 3
  • 🔥 1
Older posts →

About this channel

How can I read @fintech_brunch without a Telegram account?
TGViewer shows the public web preview Telegram publishes for ФинтехБранч с Наташей: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does ФинтехБранч с Наташей have?
ФинтехБранч с Наташей (@fintech_brunch) has 340 subscribers on Telegram, refreshed roughly every 30 minutes.
Does ФинтехБранч с Наташей know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →