«Так академик, глава ФРС и великий инвестор историей своего провала учат нас не приписывать слишком большого веса своим ожиданиям и всегда помнить о рисках. Даже в идеях, в которых инвестор уверен, необходимо оставить место для непредсказуемости рынков – ведь рынки созданы из людей»
Не только применимо к пузырям и инвесторам, верно?
SPAC (Special Purpose Acquisition Company) — это "пустышка", которая выходит на биржу, чтобы потом купить реальную компанию и привести её на рынок в обход классического IPO.
Т.е. вы покупаете акции такой SPAC компании по фиксированной цене (например, 10$ за акцию), вырученные деньги от инвесторов поступают на эскроу-счет компании. Это необходимо для контроля расходования привлеченного капитала.
Далее менеджмент SPAC принимает решение о покупке выбранной ими компании.
При этом инвесторы берут на себя риск "вслепую", не зная, какую компанию купит менеджмент.
Почему это работает:
1. быстрее и дешевле, чем традиционное IPO 2. меньше регуляторных требований 3. позволяет стартапам быстрее получить капитал и публичный статус
SPAC — модный, но рискованный путь на биржу.
Характерно для европейских рынков, на российском таких компаний нет.
FinanceBro | Влад ЗайцевКапитализация процентов Суббота, полночь и джазовый бар. Самое время поговорить про капитализацию процентов 😁 Думаю, вы сейчас подумали Влад сошел с ума про те проценты, которые банк капитализирует либо на ваших депозитах, либо на своем долге. Тут все…
Чуть не забыл, есть нюансы 🤏
Вы не можете дважды себе зачесть убыток. Т.е. если вы пользуетесь такой схемой с капитализацией, то нельзя учитывать убыток по начисленным процентам на инвест фазе.
Иначе получится, что вы дважды себе занизили налогооблагаемую прибыль: сначала на инвест фазе накопили убыток, а потом еще и амортизацию бахнули.
Самое время поговорить про капитализацию процентов 😁
Думаю, вы сейчас подумали Влад сошел с ума про те проценты, которые банк капитализирует либо на ваших депозитах, либо на своем долге. Тут все понятно.
Но речь не о них.
В финансовых моделях проектного финансирования можно встретить другую капитализацию процентов: проценты, которые проектная компания/инициатор платят на инвестиционной фазе проекта, их можно учесть в дальнейшей стоимости активов.
Пример: вы взяли на реализацию проекта 1 млрд руб. у банка. Вам нужно закупить оборудование, построить здания. Инвестиционная фаза у вас 2 года, за это время вы платите банку проценты, но доходов от операционной деятельности у вас нет.
Так вот стоимость основных средств на момент окончания инвест. фазы можно увеличить на сумму начисленных процентов по целевому кредиту.
Таким образом, на баланс у вас встанет имущество на 1 млрд руб. + начисленные проценты.
Зачем это нужно? Это увеличивает вашу амортизацию, что в дальнейшем уменьшает вашу налогооблагаемую базу ➡️вы платите меньше налог на прибыль.
А тем временем заиграли музыканты, и я продолжаю слушать джаз 🎷
1. Дочитал биографию Троцкого Спойлер: всегда будьте аккуратней с гостями, у них может быть с собой ледоруб
2. Отсняли 2 подкаста с гостем на тему сделок слияния и поглощения (M&A), LBO. Обсудили проблемы, которые возникают при покупке добывающих активов в Африке, что такое Private Equity etc.
Пока играем с друзьями в UFC (я серьезно проигрываю), решил на эмоциях поговорить про деривативы. 😡
Процентный своп - это дериватив, т.е. финансовая бумага на финансовую бумагу.
Звучит, согласен.
История, когда вы обмениваетесь платежами по своим обязательствам: к примеру - кредит, облигации.
Например, у вас есть кредит, который вы взяли по фиксированной ставке. Грубо, сейчас это 25% (аналог КС+4%). Вы понимаете, что ключевая ставка будет падать, поэтому потенциально, если бы кредит был под плавающую ставку, то платежи по нему были бы меньше.
Вы приходите в банк, говорите, а давай сделаем схему: ты (банк) мне будешь платить фиксированную ставку, а я тебе буду платить плавающую. В моменте платежи равные, поэтому никто ничего не теряет.
Но, если ключевая идет вниз, то банк продолжает платить тебе фиксированную ставку, а вы платите банку уже меньшую ставку (КС+4%).
Хорошо и вам, и банку. За наличие дериватива банк взимает с клиента плату, ну а вы платите меньше по ставке кредита.
С большим интересом слежу за научными публикациями РЭШ - российской экономической школы (частного университета).
Недавно они опубликовали статью на тему, почему статистика бывает так плохо работает, и что на самом деле формирует успех.
Вот классный пример от РЭШ: выпускники магистратур в большинстве своем зарабатывают на 20% больше тех, кто ее не оканчивал.
Вывод простой - есть магистратура, зарабатываешь больше. И он неправильный.
Никто не проводил исследование, а сколько бы зарабатывали те люди, которые окончили магистратуру, если бы ее не оканчивали?
То есть на успешность (в данном случае заработок) влияет не сама магистратура, а тип людей, которые туда осознанно пошли. И этот же тип людей будет успешнее в любом случае, будет у них магистратура или нет.
А что формирует и влияет на формирование самого «успешного типа» вопрос открытый и дискуссионный.
Другой пример: влияние смартфонов у детей на их образование. Для того, чтобы однозначно ответить на вопрос, нужно учесть школы в наиболее благополучных районах, наименее благополучных, спец. школы. Вполне возможно, что влияние смарфонов на детей из разной среды будет также различаться.
Так вот, основной посыл статьи в том, что наиболее достоверными являются модели, которые сочетают в себе эксперемент и теоретическое обоснование. Одно без другого часто искажает выводы.
Работал я в одной компании, которая занималась нефтесервисом. Мое направление было гидравлический разрыв пластов (я инженер по первому образованию).
Получилось так, что одна именитая добывающая компания решила в одностороннем порядке изменить оплату за услуги нашей компании по договору с 90 дней до 120 или даже 180 дней.
Их главный аргумент был в том, что вы можете воспользоваться факторингом, а заказчик готов к повышению цен по договору, чтобы компенсировать уплату процентов сервисной компании фактору.
Почему не предлагался агентский факторинг, история умалчивает 🤷♂️
🤌Или палочка-выручалочка для многих компаний. Эффективный инструмент пополнения оборотного капитала.
В сделке факторинга всегда 3 стороны: - фактор или факторинговая организация - поставщик товаров/услуг - покупатель (дебитор)
Смысл в том, что поставщик поставил товар/услугу покупателю, а покупатель заплатит поставщику только через 120 дней по договору.
А зарплату и прочие издержки поставщику чем-то закрывать нужно.
Вот тут и появляется фактор, который выкупает у компании их дебиторскую задолженность, взымая за это определенный процент.
Например, у поставщика висит дебиторка на 10 млн руб., фактор ее выкупает.
Теперь покупатель должен деньги фактору, а у поставщика сразу появился cash. 💰
Но операция факторинга не бесплатная. Пока фактору не заплатили, кто-то будет платить процентную ставку на всю сумму факторинга: или поставщик (если сам обратился к фактору) или покупатель.
Так происходит, потому что факторинг может быть агентским. Это когда сам покупатель обращается к фактору и просит его заплатить поставщику.
Долговые ценные бумаги, которые компании или государство выпускают для привлечения заемных денег.
🛫Бонды выступают альтернативой классического банковского кредитования. Но не всегда компаниям даже в таком случае удается избежать работы с банками (операции РЕПО банки любят).
Ну вы и так все знаете про облигации, поэтому Z-спред.
Z-спред - это разница в стоимости облигаций, выпущенных корпоративными компаниями и облигациями, выпущенными государством (ОФЗ).
Понятно, что государственные облигации имеют наименьший кредитный риск не вспоминаем 90-е, а компании банкротству подверженны чаще.
Чем хуже кредитный рейтинг компании-эмитента, тем большую доходность над ОФЗ она должна предложить, и тем шире будет Z-спред.
Для примера, если облигация ОФЗ будет стоить 1000 руб., то корп. облигация будет стоить, например, 950 руб. при одинаковых ставках купона.
Отдыхал я прошлым летом в Сочи, лежал себе спокойно на шезлонге и прятал лицо за кепкой.
Рядом отдыхают две девушки. Подходит к ним местный парень, спрашивает что-то про книгу. Потом внезапно от него вопрос - а вы знаете, что такое капитал?
Всех же посещают мысли об обретении вечного капитала? Вот чтобы деньги все время оставались, и никогда не уменьшались.
Тогда вам нужен свой эндаумент.
Ближайший аналог - это трастовый фонд.
И траст и эндаумент создаются для целей управления капиталом. Отличие эндаумента в том, что он управляет деньгами некоммерческой организации, а траст используется для любых целей бенефициара.
😏То есть вы человек с большими деньгами (да, привыкайте). Вы хотите сделать пожертвование больнице. Понимаете, что этих денег ей не хватит, но, она может за счет этих денег зарабатывать.
Вложить их в относительно безрисковые инструменты (облигации, а для кого и акции), и получать постоянный доход. Этот получаемый доход больница может тратить, а сам пожертвованный капитал - нет.
Фонд, который создан при таком некоммерческом учреждении, и управляет капиталом, называется эндаументом.
Сильно развиты эндаументы в топовых мировых университетах (Йель, Кэмбридж, MIT). Знаменитые выпускники жертвуют, а те приумножают.
Кстати, про больницу сказал не просто так. Оказывается, первый в России эндаумент был Институт Склифосовского, который в 19 веке таким образом привлек деньги графа Шереметева.
Классный журнал, который публикует много интересных статей, связанных с экономикой.
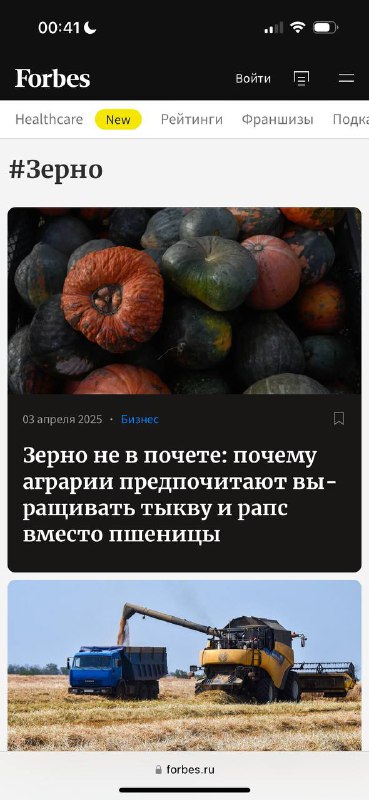
Недавно прочел статью про зерно, тыквы, что мы сегодня уважаем, а что не очень.
Так вот цитата эксперта: «Рентабельность рассчитывается как отношение прибыли к затратам, выраженное в процентах».
Думаю, вы уже улыбнулись.
Не может ваша маржа сидеть в затратах (OPEX), она всегда в выручке.
Рентабельность по чистой прибыли - это отношение прибыли к выручке.
Можно возразить, сказать, что эксперт в статье имел в виду рентабельность по капиталу (ROE, ROIC). Отношение прибыли к собственному инвестированному капиталу. И завуалировать это под затраты.
Но про капитал в статье речи не идет.
Что хотел сказать: даже самые уважаемые могут ошибаться.
Итак, оказавшись в кальянной с 3-мя финансистами, что вы в первую очередь будете обсуждать?
Правильно, девушек и деньги. Не намекаю ни на какую корреляцию - бери харизмой
Так вот, завел нас разговор необычным делом в сторону того, а что выгоднее в Москве для медицинской клиники: самой построить для себя здание или его арендовать?
Вот тут и вспомнили про ставку капитализации или cap rate. Применяется для коммерческой недвижимости.
Cap rate = NOI/рыночная стоимость объекта.
NOI (net operating income) - это аналог EBITDA для недвижки. Чистый операционный доход.
Для коммерческой недвижимости в среднем cap rate = 12%.
Теперь, предположим NOI у нас равен стоимости аренды и пусть будет 100 млн руб. в год.
Тогда стоимость здания будет = NOI * 1/0,12 = 833 млн руб.
Или по-другому: стоимость здания равна 8,33*NOI, т.е. будет окупаться 8 лет, и это без учета структуры капитала (говорим, что кредита здесь нет).
Теперь подумаем, каким кредитом можно нагрузить такой бизнес.
Если идем в ломбардной логике, то кредит = залоговой стоимости здания (залоговая стоимость обычно это 60% от рыночной). Поэтому банк может выдать 833*0,6 = 500 млн руб.
Соответственно Долг/NOI = 5. Максимальная ставка кредита при этом составит 1/5 или 20%.
Непроходной вариант при КС =21%, нужно участие в гос. программе с субсидированием процентной ставки. Ну или пока арендовать 🤷♂️
 FI