TGViewer
Channel Public Channel
Decipher

Decipher

@ebitdaddy7

Играю в жизнь, живу в игре

Учим макро тут: https://macroedges.com/macro-course-info

Анализируем макро тут: https://edgecypher.com

Читаем макро тут: https://t.me/+hbLcrmfHqrRmMTU0

Вопросы тут: @decipher_support
Subscribers
12.1K
Photos
1.9K
Videos
210
Links
921

Showing posts older than #2667 · Back to latest

Older Posts 17 shown
Post #2666 4.59K
Decipher Рынок сейчас пытается не заработать на просадке. Он пытается понять, сколько ещё риска ему придётся держать на балансе, если энергетический шок не исчезнет быстро. Brent уже снова выше $100. Доллар укрепляется. Акции продолжают сползать. И главное, риторика…
Мир снова входит в режим ожидания инфляционного шока. Только в этот раз триггер не пандемия и не стимулы. Триггер - война и нефть.

Поэтому почти все центральные банки на этой неделе делают одно и то же: ничего. ФРС, ЕЦБ и Банк Англии оставят ставки без изменений. Не потому что всё стабильно, а потому что никто не понимает, что произойдёт с нефтью дальше. Если Ормузский пролив действительно перекроют, цена может уйти далеко за $100. А при длительной блокаде - и к $160.

И вот здесь начинается самое интересное. Рынки больше не ждут одинаковой политики от всех. Они ждут расхождения.

В США рынок всё ещё ставит на снижение ставок. Экономика начинает замедляться, рынок труда теряет импульс, и даже рост нефти не меняет ожидания. Плюс политическое давление перед выборами. Ставка ФРС постепенно превращается из инструмента борьбы с инфляцией в инструмент поддержки экономики.

В Европе всё наоборот. Там память о кризисе 2022 слишком свежая. Тогда энергетический шок разогнал инфляцию до двузначных значений. Поэтому ЕЦБ и Банк Англии больше боятся не рецессии, а повторного разгона инфляционных ожиданий. Рынок уже начал закладывать вероятность новых повышений ставок.

Получается странная картина: один и тот же нефтяной шок, но разная монетарная реакция. ФРС думает о снижении. Европа готовится к ужесточению. Азия нервно смотрит на Ормуз, через который проходит большая часть её нефти.

И в этом вся проблема. Центральные банки умеют управлять спросом через ставки. Но нынешний риск - это не спрос. Это геополитика и поставки энергии. То есть ситуация, где главный инструмент монетарной политики почти бесполезен. Поэтому вся стратегия сейчас сводится к одному: сидеть на месте и ждать, надеясь, что нефтяной шок не превратится в новую глобальную инфляционную волну. Потому что если превратится - мир снова окажется в том сценарии, которого центробанки боятся больше всего: стагфляции.
  • ❤ 43
Post #2665 5.43K
Decipher Иран как катализатор следующего глобального вливания ликвидности? Одна из самых неприятных истин финансовой истории в том, что правительства почти никогда не признают, что система трещит. Им нужен повод. История, которая объяснит радикальные меры так, чтобы…
Рынок сейчас пытается не заработать на просадке. Он пытается понять, сколько ещё риска ему придётся держать на балансе, если энергетический шок не исчезнет быстро.

Brent уже снова выше $100. Доллар укрепляется. Акции продолжают сползать. И главное, риторика между Вашингтоном и Тегераном всё меньше похожа на переговоры и всё больше на подготовку к затяжному конфликту.

Раньше рынок надеялся на быстрый сценарий: паника, потом стабилизация. Стратегические резервы, военные конвои, политические заявления, и всё постепенно возвращается в норму.

Теперь настроение другое. Меры поддержки больше не воспринимаются как решение проблемы. Они выглядят как временные костыли для системы, в которой главный канал поставок остаётся под угрозой.

Разрешения на перевозку российской нефти, экстренные релизы из резервов, послабления для морских перевозок - всё это помогает на периферии. Но это не открывает Ормуз. Не гарантирует безопасный транзит. И не возвращает на рынок баррели, которые уже задерживаются или исчезают из цепочки поставок.

Поэтому именно нефть сейчас говорит правду о ситуации.

Она торгуется не на ожиданиях политики. Она торгуется на физике потоков. Если главный энергетический коридор мира повреждён, рынок начинает закладывать более долгую дисфункцию системы, а не короткий шок.

И риторика сторон только усиливает этот сценарий.
Трамп прямо даёт понять, что давление на Иран важнее цены нефти.
Моджтаба Хаменеи, наоборот, сигналит, что Ормуз может оставаться фактически закрытым.

Это язык не деэскалации. Это язык длительного давления на энергорынок.

Рынок ставок тоже быстро адаптировался к этой реальности.

До начала конфликта фьючерсы закладывали примерно 61 б.п. снижения ставки ФРС до конца года. Сейчас осталось меньше 20 б.п.

Это огромный сдвиг.

Энергетический шок резко ограничивает пространство для мягкой политики. ФРС не может выглядеть голубиной, пока нефть растёт и инфляционные риски снова входят через парадную дверь.

Требования Белого дома немедленно снизить ставки здесь почти ничего не меняют. Они лишь подчёркивают дилемму.

Экономика начинает чувствовать давление.
Но ФРС не может смягчаться на фоне скачка энергии.

Если конфликт затянется, последовательность может быть довольно неприятной:

сначала исчезают ожидания снижения ставок
потом начинает замедляться рост
и только потом, когда ущерб становится очевидным, политика снова разворачивается.

Для рисковых активов это самый токсичный порядок событий.

Но история уже выходит за рамки одной нефти.

Мы начинаем видеть передачу стресса по всей системе:

Magnificent 7 приближается к коррекции
азиатские экономики уязвимы из-за зависимости от ближневосточной энергии
иена снова около уровней валютных интервенций
в private credit всё ещё нервозность

Каждый из этих сигналов по отдельности не катастрофа.

Но вместе они формируют новый импульс ужесточения финансовых условий: через валюты, стоимость фондирования, аппетит к риску и, в итоге, потребление.

Поэтому рынок сейчас уже не просто оценивает шок.

Он оценивает риск выходных.

Brent выше $100.
Сильный доллар.
Акции тяжёлые.
ФРС скована инфляцией.

А для настоящего разворота рынку нужно то же самое, что и всю неделю:
не обещания помощи, а реальные признаки того, что энергетическая и транспортная система снова начинает работать.

Пока таких признаков слишком мало.
А причин оставаться в обороне слишком много.
  • ❤ 58
Post #2663 5.54K
Большинство людей смотрит на первый релиз payrolls как на факт. На самом деле это не факт. Это быстрый черновик.

Данные по занятости изначально собираются как оперативная оценка, а не как точная картина рынка труда. Первая цифра строится на неполных опросах компаний. Потом, по мере поступления новых отчётов, её пересматривают. А позже происходит самое важное: бенчмарк-пересмотр на основе налоговых данных по страхованию от безработицы, где картина уже почти полная.

В стабильные периоды эта система работает нормально. Но в поворотных точках цикла она начинает врать. Не потому что кто-то манипулирует статистикой, а потому что методология тащит вчерашнюю динамику в сегодняшние оценки.

Именно поэтому сильные пересмотры вниз почти всегда появляются возле рецессий.

Рынок труда редко ломается через мгновенную волну увольнений. Сначала происходит более тихая деградация:
🔴падает число вакансий
🔴компании замедляют найм
🔴появляется меньше новых фирм
🔴растёт время поиска работы

Снаружи всё выглядит терпимо. Payrolls всё ещё показывают рост. Но под поверхностью уже идёт разворот.

И потом начинают приходить ревизии.

Самый очевидный исторический пример - 2009 год, когда данные по занятости пересматривались резко вниз уже после того, как спад стал очевидным.

Текущая ситуация начинает выглядеть подозрительно похожей.

Самое важное изменение не в одной цифре. Предварительная оценка роста занятости была 911 тысяч рабочих мест. После пересмотра она стала 898 тысяч. Даже после корректировки это один из крупнейших downward revisions в современной истории статистики. Но настоящий удар по нарративу в другом. По новым данным рост payrolls за весь 2025 год пересмотрен с 584 тысяч до 181 тысячи. То есть рынок труда оказался в три раза слабее, чем показывали данные в моменте.

Если смотреть на не сезонно скорректированные данные, корректировка составила минус 862 тысячи рабочих мест. Это уже не случайность и не странный месяц. Это сигнал, что слабость была заложена в тренд. Картина становится довольно прозрачной. Экономика была слабее весь 2025 год, чем показывали первые релизы статистики. Просто это становится видно только сейчас, когда данные догоняют реальность.

И проблема не только в замедлении найма. Эта слабость сталкивается сразу с несколькими уязвимостями:
🔴давление на потребителей
🔴рост просрочек
🔴огромные объёмы долгов, которые нужно рефинансировать
🔴усталость поздней стадии цикла

В такой комбинации даже небольшое ухудшение рынка труда может начать раскручивать более широкую экономическую динамику.

Ревизии это момент, когда официальные данные начинают догонять экономическую реальность. Самый вероятный сценарий отсюда - не мгновенный крах, а более неприятная вещь: медленное ухудшение. Снаружи рынок труда ещё какое-то время будет выглядеть “нормально”. Но каждая новая ревизия будет постепенно ломать этот нарратив. И в какой-то момент станет очевидно то, что сейчас видно только в корректировках: экономика начала терять импульс намного раньше, чем это признали официальные цифры.
  • ❤ 30
Post #2660 7.74K
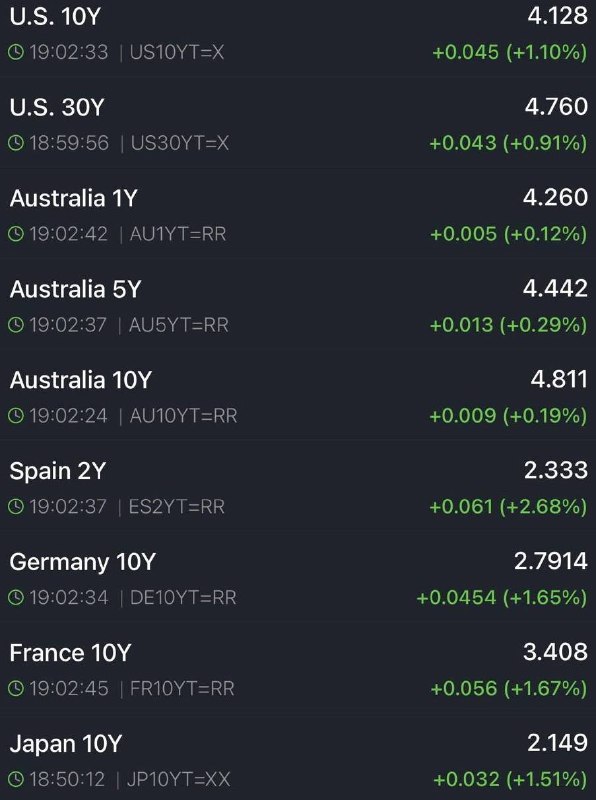
Рынок облигаций сегодня пугает людей не потому, что доходности растут. А потому, что растут везде одновременно. США, Европа, Япония, Австралия. Один и тот же цвет на всех экранах.

На первый взгляд это выглядит как паника: будто инвесторы внезапно решили, что правительства стали ненадёжными заёмщиками. Отсюда и апокалиптические интерпретации в духе “мировая долговая система трещит”. Но реальность чуть менее драматична. То, что мы видим, больше похоже на глобальную переоценку ставки дисконтирования, а не на кризис суверенных долгов.

Рынок сейчас одновременно переоценивает две вещи.

Первая - инфляционный риск. Нефть, геополитика, военные расходы. Всё это повышает вероятность того, что инфляция снова окажется более устойчивой, чем надеялись центробанки. Когда неопределённость по инфляции растёт, инвесторы требуют более высокую доходность за длинные облигации.

Вторая - объём предложения долга. Государства занимают всё больше. Дефициты растут, бюджеты не сокращаются, а военные расходы только добавляют давления. Чем больше облигаций выходит на рынок, тем выше доходность, которая нужна, чтобы их купить.

В итоге растёт так называемый term premium. Премия за то, что ты фиксируешь деньги в длинных бумагах на годы вперёд. Именно поэтому сегодня растут почти все кривые одновременно. Это не обязательно означает кризис доверия. Это означает, что деньги во всём мире становятся дороже.

Если эта динамика закрепится, давление пойдёт по всей системе сразу. Ипотека. Рефинансирование корпораций. Бюджеты государств. Оценки на фондовом рынке. Вся финансовая архитектура последних пятнадцати лет строилась на одном предположении: деньги будут дешёвыми очень долго.

Если рынок облигаций начинает сомневаться в этом предположении, он автоматически переоценивает всё остальное. Поэтому важен не один зелёный день на доходностях. Настоящий сигнал будет другим. Если это просто глобальная переоценка term premium, то доходности растут, но спреды между странами остаются стабильными. Но если начнут расширяться кредитные спреды и проваливаться аукционы размещений, тогда история становится другой. Тогда рынок уже выбирает, кому он больше не доверяет.

Пока что рынок говорит: Если хотите занимать такие объёмы денег, платите дороже.
  • ❤ 49
Post #2659 6.55K
Люди начали вскрывать пенсионные счета ради проблемы на $1,900. И это один из самых тревожных сигналов о состоянии реальной экономики.

Данные Vanguard показывают: в 2025 году около 6% участников 401(k) сделали hardship withdrawal. Это рекорд. В 2024 было 4.8%, в 2023 около 3.6%, а до пандемии примерно 2%. Fidelity видит похожую картину в начале 2026 года: около 5% работников уже сняли деньги по «экстренной причине». Для сравнения, в 2018 этот показатель был около 2%. То есть сейчас темп выше, чем в период перед финансовым кризисом 2008 года.

Важно другое. Люди снимают деньги не на отпуск и не на потребление. Основные причины банальные и неприятные: избежать выселения, оплатить медицинские счета, закрыть долг, который уже горит. Это не про уровень жизни. Это про выживание.

И тут ключевая цифра: медианный вывод около $1,900.

На первый взгляд это небольшая сумма. Но именно это и делает сигнал таким сильным. Когда люди снимают из пенсионного счёта небольшие деньги, это почти всегда означает, что они закрывают срочную дыру:
нехватку на аренду, ремонт машины, медицинский счёт, коммуналку или минимальный платёж по кредиту, чтобы не уйти в дефолт.

Причём люди стараются брать минимум. Снятие из 401(k) может облагаться налогом, иногда штрафом, а многие планы позволяют снять только сумму, которая покрывает конкретную экстренную потребность. Поэтому люди берут ровно столько, сколько нужно, чтобы погасить текущую проблему.

И если проблема, ради которой вскрывают пенсионные накопления, стоит меньше $2,000, это говорит не о катастрофе. Это говорит о почти полном отсутствии финансовой подушки.

Когда заметная доля работников готова платить цену в виде разрушенных пенсионных накоплений ради такой небольшой суммы, это означает одно: у домохозяйств очень тонкий запас ликвидности. Снаружи рынок может выглядеть бодро. Индексы растут, AI-истории продолжают качать капитализацию. Но внутри реальной экономики всё выглядит иначе: баланс домохозяйств начинает трещать.

И такие мелкие цифры вроде $1,900 иногда говорят о состоянии системы гораздо больше, чем любой отчёт по ВВП.
  • ❤ 22
Post #2658 6.78K
Десятилетка сейчас говорит не про новую волну инфляции. Она говорит про замедление.

Когда 10Y уходит на минимальное закрытие с конца 2024, это не шум. Это рынок переписывает траекторию политики вниз. 10-летка - это по сути среднее ожидаемых коротких ставок на годы вперёд плюс премия за срок. И если она падает, значит участники снижают прогноз по будущим ставкам и готовы платить за защиту от замедления и кредитных рисков.

Смотри на форму кривой.

Фронт всё ещё зажат. 1-2 месячные биллы в районе 3.69 показывают, что политика прямо сейчас остаётся жёсткой. Денежный рынок не спорит с текущим уровнем ставок.

Но 2-летка на 3.38 уже ниже биллов. Это ключевой сигнал. Рынок не верит, что текущая жёсткость продержится долго. Он закладывает, что через год-два ставки будут ниже. Не хайки, а срезы.

Дальше интереснее. 5 лет на 3.50, 7 лет на 3.70. Там сидят те, кто играет сценарий мягкого охлаждения. Замедление роста, tightening кредитных условий, постепенное смещение ФРС к более мягкой позиции. Это аккуратная переоценка траектории.

И при этом длинный конец не падает так же агрессивно. 20 лет 4.55, 30 лет 4.61. Значит это не история “инфляция умерла навсегда”. В длинном конце живёт премия за срок, риск предложения, фискальный навес. Дефициты никуда не делись, объём размещений огромный, и инвесторы требуют компенсацию за то, что фиксируют деньги на десятилетия.

И вот в этом напряжении вся суть.

Фронт говорит: сейчас жёстко.
2 года говорят: долго так не протянем.
5–7 лет говорят: впереди охлаждение.
30 лет говорят: но долгосрочные риски никто не отменял.

Это не “инфляция возвращается”. Это “рост теряет импульс, политика со временем станет мягче, но структурные риски остаются”.

Десятилетка здесь - центр тяжести. И её движение вниз сейчас больше похоже на осторожный переход к сценарию замедления, чем на начало нового инфляционного цикла.
  • ❤ 42
Post #2657 8.32K
Иран как катализатор следующего глобального вливания ликвидности?

Одна из самых неприятных истин финансовой истории в том, что правительства почти никогда не признают, что система трещит. Им нужен повод. История, которая объяснит радикальные меры так, чтобы они выглядели не паникой, а необходимостью.

Почти всегда это война, теракт или пандемия.

Схема повторяется уже больше ста лет. Сначала внутри накапливается напряжение: кредитные пузыри, перегруженные балансы, шаткие валютные режимы, слишком много плеча. Политики понимают, что систему нужно заливать ликвидностью. Но просто так «включить станок» нельзя. Нужен триггер.

1914 год. Золотой стандарт уже трещит, но именно Первая мировая позволяет странам официально приостановить конвертацию и запустить долговое финансирование войны.

1940-е. США все еще вылезают из депрессии, и только Вторая мировая дает Рузвельту возможность взорвать дефициты и фактически нормализовать монетизацию госдолга через ФРС.

Конец 60-х. Расходы на Вьетнам и социальные программы раздувают дисбалансы, доллар под давлением. И лишь эскалация войны создает политическое окно для слома Бреттон-Вудса в 1971.

После 11 сентября и войны в Ираке национальная безопасность становится нарративом, а ФРС Гринспена параллельно смягчает условия, поддерживая систему после краха доткомов.

2020 год. COVID стал идеальным оправданием для беспрецедентной денежной экспансии. Но еще в 2019 уже мигали сигналы стресса в репо и корпоративном долге. Пожар начался до пандемии. Вирус стал поводом залить все бензином ликвидности.

Детали меняются. Последовательность нет.

Сначала появляются трещины. Потом приходит событие, которое позволяет сделать то, что в спокойное время выглядело бы как безумие. Огромные пакеты стимулов продаются как экстренная реакция. По факту это часто спасение уже хрупких балансов.

Это не означает, что войны или пандемии нереальны. Они реальны и разрушительны. Вопрос в другом: являются ли они причиной масштабных денежных вливаний или удобным оправданием для них?

Если смотреть на историю без иллюзий, видно, что нарратив и финансовая механика идут рука об руку. Политикам нужен сюжет, чтобы переписать правила игры. И самые крупные волны ликвидности почти всегда совпадают с моментом, когда система уже находилась на грани.

Поэтому вопрос про Иран не про геополитику. Он про тайминг.

Если глобальные балансы снова перегружены, если долговая модель опять упирается в потолок, то крупный конфликт на Ближнем Востоке может стать именно тем самым «разрешающим событием», которое позволит центробанкам и правительствам включить следующий раунд масштабного вливания ликвидности.

Не потому что им хочется. А потому что без повода это сделать уже нельзя.
  • ❤ 31
Post #2655 6.76K
gg
  • ❤ 69
Post #2654 7.25K
Почему трейдеры проигрывают не рынку, а ожиданиям, и как нужно научиться мыслить в вероятностях?

CHEATАЕМ
  • ❤ 94
Post #2650 6.24K
🍻
  • ❤ 101
Post #2647 6.02K
Decipher Burry снова делает то, что умеет лучше всего: выкладывает математику до того, как рынок захочет её читать. Пока толпа спорит, “есть ли ещё ноги” у capex-цикла, Michael Burry массово публикует бухгалтерский кейс под свои путы на Nvidia и Palantir Technologies.…
Рынок начал разгружаться.

Тепловая карта не про мнения. Она про механику. Самые большие квадраты это самые большие веса в индексах. И когда они все одновременно красные, это не коллективное прозрение. Это банальное снижение риска.

Под ударом оказались Microsoft, Amazon, Tesla, Alphabet, Meta Platforms. И что важнее, финансовый блок во главе с JPMorgan Chase и платежными компаниями.

Это ликвидные, переполненные позиции. Когда растёт волатильность, никто не спорит о DCF и темпах роста. Включается система: риск-менеджеры режут экспозицию, кванты сокращают плечо, дилеры хеджируются, маржа ужесточается. Продают не то, что хуже. Продают то, что можно продать быстро. Поэтому падают именно тяжеловесы и самые “заселённые” сделки.

Теперь посмотрите на зелёную сторону. Walmart, защитные потребительские товары, фарма вроде Eli Lilly и Johnson & Johnson, плюс энергетика.

Это не случайность. Это живая ротация в дефенсив. Доходы, которые не требуют идеального потребителя. Денежные потоки, которые выглядят устойчиво при ужесточении условий. Рост Walmart на фоне падения циклики это “trade down” и осторожность. Хелс-кер это структурный спрос. Энергия это кэшфлоу из реальных активов, особенно когда в фоне геополитика.

Даже внутри теха нет одной истории. Apple и Nvidia держатся лучше, чем Microsoft. Рынок разделяет инфраструктурный капекс и “дюрацию”. Одни воспринимаются как системно необходимые. Другие как переполненные ставки на далёкое будущее.

Это классический поздний цикл. Сначала выбрасывают crowded trades. Потом режут всё, что связано с кредитным риском. Деньги перетекают в защиту. И при этом сохраняют минимальную экспозицию в те инфраструктурные имена, которые невозможно полностью отпустить.

Мой базовый сценарий простой: рынок был растянут, плечо стало комфортным, а под поверхностью уже трещало. Когда позиционирование переполнено, не нужен большой новый факт. Достаточно искры, чтобы волатильность проснулась и включился режим сокращения риска.

Подтверждение ищите не в заголовках про AI и торговые войны. Смотрите на кредит и фондинг. Смотрите на банки. Если спрэды продолжают расширяться, а финансовый сектор отстаёт, это не однодневная встряска. Это начало более глубокой разгрузки.

Если же кредит стабилизируется и банки перестанут падать, значит это была перетасовка позиций. Сброс лишнего плеча. Ротация, а не смена режима.

Рынок не всегда меняет мнение. Иногда он просто уменьшает риск. И это две совершенно разные истории.
  • ❤ 20
Post #2646 5.61K
Burry снова делает то, что умеет лучше всего: выкладывает математику до того, как рынок захочет её читать.

Пока толпа спорит, “есть ли ещё ноги” у capex-цикла, Michael Burry массово публикует бухгалтерский кейс под свои путы на Nvidia и Palantir Technologies. Это не твиты ради шума. Это расчёт.

Четыре крупнейших hyperscaler-а на 2026 год дали ориентир $650–700 млрд capex. Для сравнения: в 2025 было $381 млрд. Рост больше чем на 60% за год. Один только Amazon пообещал $200 млрд при консенсусе $146 млрд. Рынок ответил минус $450 млрд капитализации за девять сессий.

Но главный удар у Burry не в capex. Он в амортизации.

Архитектура GPU от Nvidia живёт трёхлетними циклами. Каждое поколение даёт 2–3x больше compute на ватт. H100, которые сейчас заливаются в дата-центры, экономически устаревают к 2027. А списывают их за 5-6 лет. Разница между экономической реальностью и бухгалтерией. По его оценке, это занижает амортизацию на $176 млрд в 2026–2028 и раздувает операционную прибыль на 20%+ у таких игроков, как Oracle Corporation и Meta Platforms.

Вот это и есть те самые accounting tricks. Он просто свёл цифры.

Дальше интереснее. Денежный поток начинает подтверждать историю. У Amazon в 2026 ждут отрицательный FCF, от -$17 до -$28 млрд по разным оценкам. У Alphabet Inc. свободный денежный поток может схлопнуться на 90%: с $73,3 млрд до $8,2 млрд. Пятёрка техногигантов заняла $108 млрд через облигации только за 2025 год. Это больше чем в три раза выше среднего за предыдущие девять лет. Прогноз по выпуску техдолга впереди - $1,5 трлн. Появляются ABS-структуры под дата-центры. История знает, чем иногда заканчиваются инновации в долговых упаковках.

А теперь главное: депрециационный обрыв. Пять hyperscaler-ов планируют добавить $2 трлн AI-активов к 2030 году. При 20% годовой амортизации это $400 млрд в год. Больше их совокупной прибыли за 2025. При этом прямой AI-доход сейчас около $25 млрд на фоне $650 млрд инфраструктурных затрат. Четыре цента выручки на доллар инвестиций.

Картина медвежья. И она логична. Но с Burry всегда есть нюанс.

Он шортил Tesla, Inc. по $180. Бумага улетела к $1 200. Жилищный кризис он увидел правильно, но за два года до взрыва и почти обанкротился, дожидаясь. Поэтому сейчас он покупает путы. Риск ограничен. Даже он понимает, что с таймингом у него проблемы.

Паттерн повторяется: структурный анализ верный, рынок живёт дольше, чем хватает терпения у шорта.

С другой стороны, бычий аргумент тоже не из воздуха. AWS уже бежит с годовой выручкой $142 млрд, рост 24%, бэклог $244 млрд. Google Cloud нарастил бэклог на 55% до $240 млрд. Они действительно монетизируют мощности по мере ввода.

Успеет ли AI-выручка масштабироваться до того, как амортизация и списания ударят по отчётности? Если да, Burry снова будет слишком рано. Если нет, рынок внезапно обнаружит, что прибыль была тоньше, чем казалось.

Burry делает привычный ход: строит медвежий кейс публично, чтобы толпа разнесла его по рынку сама. Он ставит не на то, что цифры неправильные. Он ставит на момент, когда музыка остановится.

А вот с этим моментом у него исторически всегда были сложности.
  • ❤ 54
Post #2645 4.8K
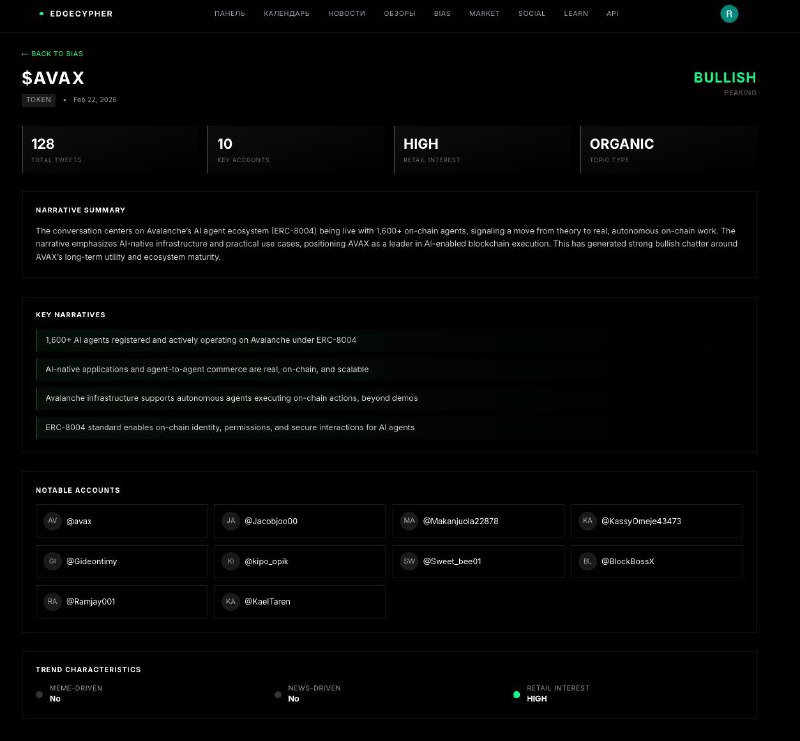
Decipher 🔴Edgecypher - бесплатная платформа по макро календарю, сентименту из Х и макро драйверам
В общем-то уже как пару месяцев крутится аналитика по твитеру на Edgecypher - анализируются разные аккаунты, строится их сентимент и в принципе - отслеживается динамика в социальных сетях. Стало очень лень листать там ленту, потому что формат постов идентичный - "... я расскажу вам 5 фактов о...", "... я дал вам XYZ перед тем, как он запампился, don't miss out on this opportunity". Нейронка + API выдают дайджесты, и из последнего шил про AVAX и как их сеть даёт новый ход путём легкой (их слова, не мои) интеграции с ИИшками. Жаль конечно, что чарт данное на отображает. Еще один признак того, что независимо какие новости подвезут - всё равно альта катится по наклонной.
  • ❤ 31
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →