Burry снова делает то, что умеет лучше всего: выкладывает математику до того, как рынок захочет её читать.
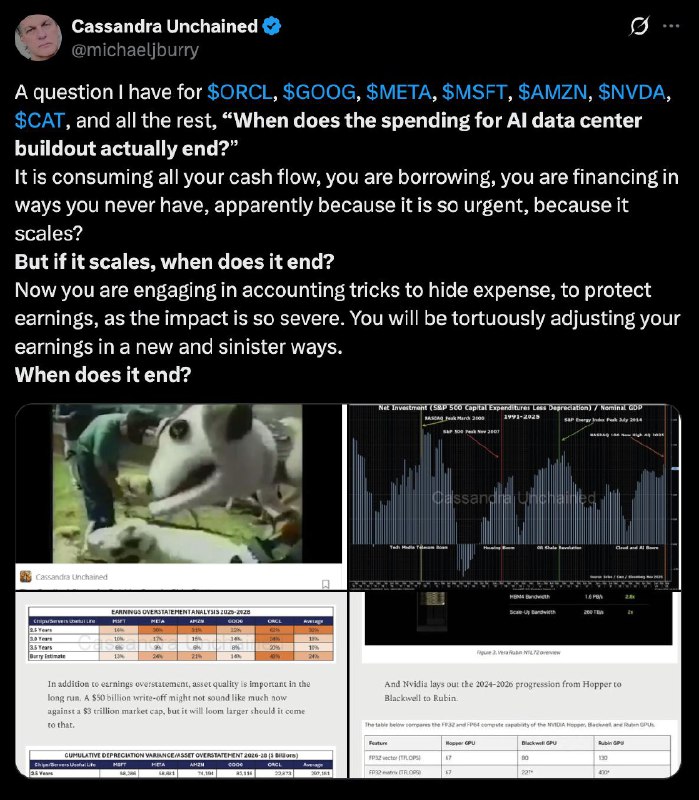
Пока толпа спорит, “есть ли ещё ноги” у capex-цикла, Michael Burry массово публикует бухгалтерский кейс под свои путы на Nvidia и Palantir Technologies. Это не твиты ради шума. Это расчёт.
Четыре крупнейших hyperscaler-а на 2026 год дали ориентир $650–700 млрд capex. Для сравнения: в 2025 было $381 млрд. Рост больше чем на 60% за год. Один только Amazon пообещал $200 млрд при консенсусе $146 млрд. Рынок ответил минус $450 млрд капитализации за девять сессий.
Но главный удар у Burry не в capex. Он в амортизации.
Архитектура GPU от Nvidia живёт трёхлетними циклами. Каждое поколение даёт 2–3x больше compute на ватт. H100, которые сейчас заливаются в дата-центры, экономически устаревают к 2027. А списывают их за 5-6 лет. Разница между экономической реальностью и бухгалтерией. По его оценке, это занижает амортизацию на $176 млрд в 2026–2028 и раздувает операционную прибыль на 20%+ у таких игроков, как Oracle Corporation и Meta Platforms.
Вот это и есть те самые accounting tricks. Он просто свёл цифры.
Дальше интереснее. Денежный поток начинает подтверждать историю. У Amazon в 2026 ждут отрицательный FCF, от -$17 до -$28 млрд по разным оценкам. У Alphabet Inc. свободный денежный поток может схлопнуться на 90%: с $73,3 млрд до $8,2 млрд. Пятёрка техногигантов заняла $108 млрд через облигации только за 2025 год. Это больше чем в три раза выше среднего за предыдущие девять лет. Прогноз по выпуску техдолга впереди - $1,5 трлн. Появляются ABS-структуры под дата-центры. История знает, чем иногда заканчиваются инновации в долговых упаковках.
А теперь главное: депрециационный обрыв. Пять hyperscaler-ов планируют добавить $2 трлн AI-активов к 2030 году. При 20% годовой амортизации это $400 млрд в год. Больше их совокупной прибыли за 2025. При этом прямой AI-доход сейчас около $25 млрд на фоне $650 млрд инфраструктурных затрат. Четыре цента выручки на доллар инвестиций.
Картина медвежья. И она логична. Но с Burry всегда есть нюанс.
Он шортил Tesla, Inc. по $180. Бумага улетела к $1 200. Жилищный кризис он увидел правильно, но за два года до взрыва и почти обанкротился, дожидаясь. Поэтому сейчас он покупает путы. Риск ограничен. Даже он понимает, что с таймингом у него проблемы.
Паттерн повторяется: структурный анализ верный, рынок живёт дольше, чем хватает терпения у шорта.
С другой стороны, бычий аргумент тоже не из воздуха. AWS уже бежит с годовой выручкой $142 млрд, рост 24%, бэклог $244 млрд. Google Cloud нарастил бэклог на 55% до $240 млрд. Они действительно монетизируют мощности по мере ввода.
Успеет ли AI-выручка масштабироваться до того, как амортизация и списания ударят по отчётности? Если да, Burry снова будет слишком рано. Если нет, рынок внезапно обнаружит, что прибыль была тоньше, чем казалось.
Burry делает привычный ход: строит медвежий кейс публично, чтобы толпа разнесла его по рынку сама. Он ставит не на то, что цифры неправильные. Он ставит на момент, когда музыка остановится.
А вот с этим моментом у него исторически всегда были сложности.
Post #2646
5.61K
- ❤ 54