TGViewer
Channel Public Channel
ЗАЩИТА ПРАВ КРЕДИТОРОВ

ЗАЩИТА ПРАВ КРЕДИТОРОВ

@dolg_i

⚖️ КРЕДИТНЫЙ ЮРИСТ | 10 ЛЕТ В БАНКРОТСТВЕ
📌 Паулина Дарья

✔️ Работаю по всей РФ

✔️ Сопровождаю на всех этапах процедуры банкротства


Есть в max https://max.ru/join/SojULexdUMf2uu2OPYO91oULLrnC2u6Tb3VWZDmfHWQ
Subscribers
372
Photos
1.3K
Videos
187
Links
168
Recent Posts 11 shown
Post #3591 50

Forwarded from Прочёл в законе (Александр Малютин)

Суд решил, что телевизор можно заменить газетой, а пылесос — тряпкой и веником

Звучит как совет по экономии, а на деле это цитата из определения арбитражного суда. Рассказываю, как телевизор и пылесос чуть не стали «роскошью» должника.

📂Что случилось?

Гражданин признан банкротом. Суд рассматривал ходатайство о продлении процедуры.Продление оказалось не формальным, как это часто бывает. Судья изучил фотографии жилья банкрота и увидел там спутниковую антенну, телевизор и пылесос.

В описи этого имущества не было, а значит, в конкурсную массу оно не попало. По сути, управляющий исключил его самостоятельно.

🏛Как отреагировал суд

Такой подход суд не оценил. Он напомнил, что имущество исключается из конкурсной массы судом, и только по мотивированному ходатайству. Оснований для применения статьи 446 ГПК РФ суд тоже не нашёл и сделал вывод:
Доказательства, подтверждающие, что использование телевизора является для должника и его членов семьи жизненно необходимым, составляет их повседневный, обычный быт, в материалы дела не представлены.

При этом следует учитывать, что в качестве источника новостей, а также в целях просвещения вполне могут выступать литературные издания, тематические книги, печатные средства массовой информации (газеты).

Аналогичная ситуация складывается и с пылесосом, который в целях ежедневного поддержания порядка в помещении может быть заменён на половую тряпку или хозяйственный веник.

Следовательно, в рассматриваемом случае ювелирные украшения, телевизор, спутниковая антенна, пылесос выступают инструментами создания должником для себя комфортных условий проживания.


В итоге телевизор и пылесос этим определением не изъяли. Суд продлил процедуру и потребовал от управляющего разобраться с имуществом и действовать в соответствии с законом.

🔗Источник: определение АС Красноярского края от 24.03.2024 по делу № А33-29840/2021

💬Комментарий

С одной стороны, я понимаю судью. Думаю, такая реакция — следствие активной деятельности тех, кто «гарантирует списание долгов» и ставит банкротство на поток. Судья требует от управляющего относиться к работе ответственнее, а не подходить формально.

С другой стороны, логика про газеты и веник кажется мне спорной и вот почему.

Постановление Пленума ВС РФ от 17 ноября 2015 г. № 50 устанавливает для ст. 446 ГПК РФ критерий заменимости (п. 60). Это замена на аналогичное имущество меньшей стоимости, то есть дешёвый телевизор и простой пылесос.

Суд же подменил его заменой на вещи с другими функциями: газета вместо телевизора, веник вместо пылесоса. Так можно «заменить» холодильник погребом, а стиральную машину корытом. Это всё же разные истории. К тому же пылесос данной модели стоит меньше 5 000 рублей.

↪️За наводку на судебный акт спасибо Дарье Паулиной. Дарья на своём канале обещала в ближайшее время подробно разобрать это дело.

Так что увидим как минимум ещё один взгляд на такой подход.

🏷Прочёл в законе
  • ❤ 6
  • 🔥 5
  • 👏 3
Post #3590 198
Тбанк набирает массово юристов на сопровождение в процедурах банкротства.
Банкротства стало массовым продуктом. Банки активно работают в сторону того, чтобы суды не освобождали должников от обязательств.
Впереди интересная, нескучная работа.
  • ❤ 8
  • 👍 3
  • 🔥 3
Post #3587 285
Защита должников. Что меня не устраивает в сложившейся судебной практике.
ПС: слушайте на х2
  • 🔥 4
  • 🙏 2
  • ❤ 1
Post #3586 293
ПОЧЕМУ АРГУМЕНТ «НЕДОСТОВЕРНЫЙ ДОХОД В АНКЕТЕ» НЕ ДОЛЖЕН РАБОТАТЬ В СУДЕ

Я продолжаю анализировать судебную практику и собираю свои собственные аргументы, которые использую и буду использовать дальше при защите должников в рамках процедуры банкротства.

Приходится искать материалы в открытых источниках, на официальных сайтах крупных банков, общаться со студентами НИУ-ВШЭ, которые обучаются банковскому делу, брать консультации у актуариев. Актуарий — это профессионал, который занимается оценкой рисков на основе математических моделей. Именно они разрабатывают те самые скоринговые алгоритмы, по которым банки принимают решения.

Для того чтобы не выглядеть голословно в суде, я изучаю и систематизирую материал. Небольшие краткие выводы разберу в этом посте.

Суды всё чаще отказывают в освобождении от долгов, ссылаясь на довод кредитора: «должник указал в анкете ложную информацию о доходах, что является недобросовестным поведением». Этот аргумент кочует из одного определения в другое, и судьи принимают его как данность. Но я считаю этот аргумент несостоятельным. И вот почему.

Решение о выдаче кредита принимает не человек, который «поверил» анкете. Его принимает автоматизированная скоринговая система - математическая модель, которая анализирует сотни параметров из десятков источников. Роль человека в этом процессе минимальна. Система не анализирует «честность» анкеты, она подставляет данные в статистическую модель и получает результат.
Банк - профессиональный участник рынка. У него есть доступ к десяткам источников данных: ФНС (о доходах и налогах), ПФР (о пенсионных отчислениях), БКИ (о кредитной истории), ФССП (о долгах), Росреестр (о недвижимости), данные о платежах за ЖКХ и мобильную связь, транзакции по счетам клиента. Современные скоринговые системы автоматически сопоставляют данные из анкеты с официальными источниками. Банк видит реальный доход заемщика, его долговую нагрузку, налоговые платежи - всё это доступно ещё до того, как он нажмёт кнопку «одобрить».

Кроме того, существует fraud-scoring - скоринг против мошенничества. Это специальный модуль, который ищет противоречия в данных. Если банк не выявил несоответствий, это говорит о неэффективности его собственной скоринговой модели, а не о злом умысле заемщика.

Если банк не заметил несоответствий или не проверил информацию - это его предпринимательский риск. Он обязан проверять. Он имеет на это инструменты. Он получает за это деньги в виде процентов по кредиту. Перекладывать последствия собственной невнимательности или неэффективности своих моделей на заемщика - неправильно. Это противоречит принципам добросовестности и разумности в гражданском обороте.

Кроме того, с 1 января 2026 года банки вообще не вправе принимать во внимание доходы, указанные в анкете. Доход должен быть подтверждён официальными источниками - через «Цифровой профиль» на Госуслугах, справкой 2-НДФЛ или выпиской из СФР. То есть регулятор уже признал, что анкетные данные не могут быть основанием для принятия решений. Банк, выдавший кредит на основании непроверенной анкеты, действовал с повышенным риском и принял его на себя.
Поэтому довод «заемщик завысил доход в анкете» не должен работать в суде. Банк знал или мог знать реальное положение дел. Если он выдал кредит - он принял риск. И не может теперь требовать, чтобы заемщик отвечал за его ошибки.

Если Вам потребуется защита в суде по отстаиванию этой позиции, обращайтесь. У меня есть аргументы, есть материалы, есть желание бороться. Я готова отстаивать эту позицию в судах и доказывать, что профессиональный кредитор не может перекладывать на заемщика последствия собственных бизнес-решений.
  • ❤ 5
  • 🔥 5
  • ✍ 2
Post #3585 185
РЕЗЮМЕ ПО ПРАКТИКЕ НЕСПИСАНИЯ: ОДИН ИЗ ГЛАВНЫХ ДОВОДОВ КРЕДИТОРОВ

В этом году кредиторы активно лоббируют курс на неосвобождение должников от обязательств в рамках банкротства. Я ежедневно отстаиваю свою позицию и защищаю должников в судах.

Я не согласна с постановлениями Верховных судов и с теми аргументами, которые они прописывают в судебных актах. Но судебная практика есть судебная практика. Поэтому важно знать, какие доводы сейчас работают против должников.

Разберём сегодня довод, на который сейчас ссылаются все кредиторы. Должник одновременно подаёт заявки в разные банки и скрывает факт получения кредитов с периодичностью в один день. Суды называют это действие «умышленный обход лимитов кредитования посредством рассредоточения общего долга по разным банкам».

Теперь по фактам.

✔️Нигде в законе о потребительских кредитах не прописан совокупный лимит на выдачу кредитов в разных банках.
✔️Закон не запрещает одновременно обращаться в разные банки для получения нескольких кредитов.
✔️Заемщик при подаче заявки не может диктовать свои условия и вести переговоры с банком, прописывать нюансы, помимо ответов на вопросы, которые задаёт банк в анкете. Большинство ответов уже заполняются автоматически в связи с доступом банка к информации.

В судебных актах кочует одна и та же фраза: «заёмщик обязан был остановиться на наиболее выгодных условиях в рамках одного кредитного учреждения».

Однако такого требования нигде нет — ни в законе о потребительском кредите, ни в других нормативных актах.

Верховный суд ни разу не конкретизировал, что именно считается «наиболее выгодным»: размер кредита, ставка, срок или их комбинация. Более того, в недавнем определении Верховный суд прямо указал, что банк сам должен чётко формулировать вопросы в анкете, если хочет получить от заёмщика полную информацию.

В скором времени я подготовлю пост о том, как банки просчитывают риски при одобрении заявки и какие критерии учитывают. А пока — главный вывод. Кредиторы пользуются тем, что суды копируют формулировки из одних дел в другие, не проверяя их на соответствие закону. Должники и их представители молчат. А нужно говорить. И говорить аргументированно.
  • ❤ 6
  • ✍ 1
  • 🔥 1
  • 👌 1
Post #3575 170

Forwarded from Защита прав кредиторов Chat

Зарисовки лета 2026 ⛵️
  • 🔥 6
  • ❤ 2
  • 🤩 1
Post #3574 178
БАНКРОТСТВО СТАНЕТ НЕДОСТУПНЕЕ: В ГОСДУМЕ ПРОХОДИТ ЗАКОНОПРОЕКТ ОБ ОБЯЗАТЕЛЬНОМ ДОСУДЕБНОМ УРЕГУЛИРОВАНИИ

Мы неоднократно обсуждали здесь, что кредиторы в лице Центрального банка и Сбербанка давно лоббируют добанкротное урегулирование задолженности. Теперь это оформлено в законопроект, который уже прошёл первое чтение.

Законопроект № 1034778-8 вводит обязательный досудебный порядок урегулирования долгов перед банками и МФО.

СУТЬ ИЗМЕНЕНИЙ

Если у вас возникла просрочка по кредиту, банк обязан сначала направить вам уведомление о праве на комплексное урегулирование задолженности. У вас есть 10 дней, чтобы подать заявление. С этого момента один из кредиторов становится организатором процедуры. Он запрашивает в бюро кредитных историй перечень всех ваших кредиторов. Теперь банки, у которых вы брали деньги, узнают о ваших проблемах одновременно.

Каждый кредитор в течение 5 рабочих дней должен принять решение - согласиться на изменение условий или отказаться. Если банк молчит - он автоматически соглашается. Далее вы сами обращаетесь к каждому кредитору для внесения изменений в договоры.

Если процедура нарушена - вы можете пожаловаться финансовому уполномоченному. Он проверит, как прошло урегулирование, и может обязать кредиторов провести его заново.
На время повторной процедуры кредиторы не вправе взыскивать долг, обращаться в суд с заявлением о банкротстве, уступать права требования и выдавать вам новые кредиты.

ГЛАВНОЕ ДЛЯ ДОЛЖНИКОВ

Законопроект меняет три вещи.

Первый. Банкротство через суд станет доступно только после того, как вы пройдёте обязательную досудебную процедуру, если у вас есть долги перед несколькими кредиторами. Это касается и ипотечных кредитов.

Второй. Вся процедура завязана на кредитную историю. Банки узнают о ваших проблемах одновременно через бюро кредитных историй. Отказ от участия в процедуре или её игнорирование будет фиксироваться в кредитной истории.

Третий. Вы не сможете просто взять и подать на банкротство, не попытавшись договориться с банками. Это удлиняет путь к суду и даёт кредиторам рычаги давления. С одной стороны, это может помочь сохранить имущество. С другой - вы теряете возможность быстро списать долги.

ЧТО ЭТО ЗНАЧИТ

Для должников - банкротство перестаёт быть быстрым способом избавиться от долгов. Теперь сначала нужно попытаться договориться с банками в обязательном порядке. Для кредиторов- это инструмент контроля над должником. Они получают время и рычаги, чтобы не допустить списания долгов через суд.
sozd.duma.gov.ru №1034778-8 Законопроект :: Система обеспечения законодательной деятельности Информационный ресурс Государственной Думы. Здесь собрана информация о рассмотрении законопроектов и проектов постановлений Государственной Думы
  • ❤ 6
Post #3573 203
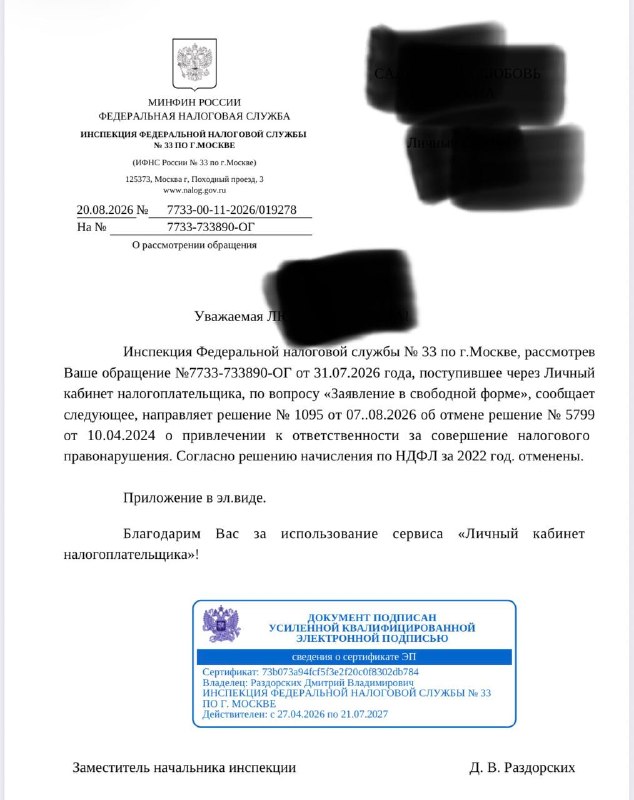
Ко мне обратился клиент. Налоговая подала заявление о признании гражданина банкротом.
Суд заявление удовлетворил. Сразу после, включилась я в дело (меня наняли после решения суда о признании клиента банкротом и введении процедуры реализации имущества и в то же время, налоговая подала обособленный иск об оспаривании сделки, в результате которой и была образована задолженность).
Я пошла по пути отмены. ФНС долг отменила, будем завершать процедуру.
Я довольна результатом. Привлекала прокуратуру.
  • ❤ 12
  • 🔥 6
  • 🎉 5
Post #3572 195
Шаблон заявления.pdf18.8 KB
Неоднократно ко мне обращались люди, у кого ипотека и подключен пакет услуг «ДомКлик Плюс».
Как отключить?
Шаблон заявления прикладываю.
Достаточно его направить в чат Сбера и вам отключат услугу без повышения процентной ставки.
ПС в комментарии ответ Сбера на заявление.
  • ✍ 5
  • 🔥 5
  • 👏 2
Post #3570 189
Делаю личный сайт, собрала все дипломы, грамоты, свидетельства.
Все уже в группе этой есть, а этого свидетельства еще нет. Поэтому выкладываю, пусть будет😄
Как сделаю сайт, ссылку выложу. Пока в процессе. Не могу собраться никак.
  • 🔥 11
Post #3569 173
КОГДА СУД ТОЧНО НЕ ОСВОБОДИТ ОТ ДОЛГОВ

Я неоднократно писала о том, что в 2026 году всё чаще появляются решения судов о неосвобождении должника от всех долгов или от их части. Уже можно говорить о закономерностях и о том, в каких случаях суд точно не освободит от обязательств.

Напомню процедуру. По окончании банкротства финансовый управляющий подаёт ходатайство о завершении процедуры и об освобождении должника от долгов. Это стандартный финал.

Если кредиторы не возражают - суд, как правило, утверждает освобождение.

Но если кредитор подаёт возражение, суд начинает разбираться по существу: изучает, как возникли долги, предоставлял ли должник достоверные сведения, пытался ли платить.

На основе анализа судебной практики я выделяю пять основных причин, по которым суд отказывает в освобождении от долгов.

1. Моментальный набор кредитов в разных банках
Если должник в течение нескольких дней или недель оформляет кредиты в нескольких банках, суд расценивает это как умышленное сокрытие реальной кредитной нагрузки. Банки физически не успевают проверить информацию о заёмщике, потому что данные в бюро кредитных историй обновляются не мгновенно. Должник это знает и пользуется разрывом. Такое поведение признаётся недобросовестным.

2. Завышенный доход в анкете.
Если должник указывает в заявке на кредит доход, который существенно расходится с реальным (например, пишет 60 тысяч, а по справкам 2-НДФЛ у него 26 тысяч), это расценивается как предоставление заведомо ложных сведений. Ссылка на то, что банк мог проверить, не работает. Ответственность за достоверность информации лежит на заёмщике.

3. Сокрытие информации о других кредитах.
Если должник не сообщает банку о том, что одновременно оформляет кредиты в других организациях, это нарушает принцип добросовестного сотрудничества. Добросовестный заёмщик обязан раскрывать свою реальную кредитную нагрузку. Молчание в таких случаях приравнивается к обману.

4. Заведомо неисполнимые обязательства.
Если должник принимает на себя обязательства, которые явно не может обслуживать с учётом реального дохода, суд делает вывод: он изначально не планировал возвращать деньги. Даже если должник платил несколько месяцев, но сумма была символической, а основная задолженность осталась - это работает против него.

5. Быстрое обращение в суд после получения кредитов.
Если должник берёт кредиты и через несколько месяцев подаёт на банкротство, суд рассматривает это как довод в пользу того, что он изначально рассчитывал на списание. Короткий промежуток между получением денег и обращением в суд - один из маркеров недобросовестности.
В большинстве таких дел суд завершает процедуру реализации имущества, но отказывает в освобождении от долгов перед теми кредиторами, в отношениях с которыми была доказана недобросовестность. При этом от других долгов должника могут освободить.

Главный вывод.
Банкротство не освобождает от долгов, если должник набирал их, не планируя возвращать, или вводил кредиторов в заблуждение. Суды это видят и отказывают. Даже если должник вёл себя хорошо во время процедуры, суд смотрит на то, как он брал деньги. И если там был обман - освобождения не будет.
  • ❤ 4
  • 👍 3
Older posts →

About this channel

How can I read @dolg_i without a Telegram account?
TGViewer shows the public web preview Telegram publishes for ЗАЩИТА ПРАВ КРЕДИТОРОВ: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does ЗАЩИТА ПРАВ КРЕДИТОРОВ have?
ЗАЩИТА ПРАВ КРЕДИТОРОВ (@dolg_i) has 372 subscribers on Telegram, refreshed roughly every 30 minutes.
Does ЗАЩИТА ПРАВ КРЕДИТОРОВ know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →