TGViewer
Channel Public Channel
Decipher Macro

Decipher Macro

@deciphermacro

by @ebitdaddy7
Subscribers
2.95K
Photos
267
Videos
1
Links
229

Showing posts older than #347 · Back to latest

Older Posts 15 shown
Post #346 1.64K
Рынок больше не спорит с риторикой. Он спорит с credibility.

После заседания Fed произошел классический bear steepening: front-end rally, long-end selloff. Это один из самых неприятных сценариев для центрального банка. Если бы рынок поверил Warsh, росли бы прежде всего короткие ставки - через ожидания скорого hike. Вместо этого инвесторы потребовали более высокую term premium на длинном конце.

Это означает несколько вещей.
🛑Inflation expectations снова становятся фактором ценообразования. Рост breakevens одновременно с падением доллара — плохая комбинация для любого инфляционного режима.
🛑The bond vigilantes are back. Длинные облигации начинают дисциплинировать политику самостоятельно. Рынок говорит Fed: если вы не ужесточаете финансовые условия через Fed Funds, это сделаем мы через long-end.
🛑Policy credibility под вопросом. Hawkish коммуникация без действий работает ограниченное время. После нескольких заседаний рынок начинает дисконтировать не слова, а вероятность того, что Fed снова окажется behind the curve.

Особенно показателен разрыв между 2Y и 30Y.

➡️2-летние Treasuries снизились, потому что рынок убрал ожидания немедленного hike. Но одновременно ➡️30-летние доходности обновляют многолетние максимумы. Это уже не история про ближайшее заседание. Это репрайсинг долгосрочного инфляционного риска и стоимости капитала.

Есть и второй слой.

Рост long-end сегодня отражает не только инфляцию. В цену входят:
🛑растущая term premium;
🛑увеличение предложения Treasury на фоне дефицита бюджета;
🛑масштабные корпоративные заимствования для финансирования AI capex;
🛑сомнения в независимости Fed после политического давления со стороны Белого дома.

Именно поэтому 30-летняя доходность выглядит гораздо менее чувствительной к ожиданиям по Fed Funds, чем несколько лет назад.

Для других рынков последствия тоже очевидны.

Высокие real yields традиционно становятся встречным ветром для большинства risk assets. Одновременно слабый доллар поддерживает сырьевые активы и золото. Если же long-end продолжит расти быстрее, чем инфляционные ожидания, финансовые условия будут ужесточаться независимо от решений FOMC.

Самая важная деталь - Warsh фактически признал, что рост рыночных ставок выполняет часть работы Fed. Это опасная конструкция. Пока рынок делает работу центрального банка, всё выглядит управляемо. Если инфляция ускорится, а long-end перестанет эффективно охлаждать спрос, пространство для мягких решений быстро исчезнет.

Learn ◽️ Explore ◽️ Channel
  • ❤ 14
Post #345 1.6K
Рынок начал aggressively unwind geopolitical risk premium. Падение Brent на ~16% за три сессии - это не история про физический рынок. Это история про positioning, systematic flows и repricing вероятностей.

Основные драйверы:
🛑De-escalation trade. Любые признаки дипломатии между США, Ираном и Израилем мгновенно сокращают премию за риск. Рынок торгует ожидания, а не текущие баррели.
🛑CTA liquidation. Trend-following фонды резко сократили long exposure в Brent (с 73% до 62% long за сутки). Когда такие участники начинают продавать, движение часто становится self-reinforcing. Цена сама генерирует новые сигналы на продажу.
🛑Technical reset. RSI долго находился в overbought зоне. После столь вертикального роста рынок был перегружен поздними покупателями. Сейчас идёт нормализация positioning.

Но есть нюанс.

Physical market почти не изменился. Ормуз по-прежнему остаётся ключевым риском. Танкерный трафик полностью не восстановился, часть судов проходит с отключёнными транспондерами. Любое нарушение поставок моментально вернёт risk premium обратно в цену.

Дополнительный фактор - OPEC+. Если конфликт действительно затухнет, картелю станет гораздо сложнее оправдывать жёсткие ограничения добычи. Одновременно обсуждается завершение повышения квот уже после сентября. Это смещает баланс в сторону более комфортного предложения.

Интересно и предупреждение Macquarie. Их сценарий предполагает возврат к профициту около 2 млн баррелей в сутки в IV квартале после возможного соглашения с Ираном. Если этот сценарий реализуется, рынок перейдёт от торговли военной премией к торговле избытком предложения.

Пока это выглядит как классический переход от fear premium к macro pricing. Волатильность остаётся высокой, но драйвер меняется: вместо ракет рынок снова начинает смотреть на баланс спроса и предложения, глобальный рост, OPEC+ и ожидания по monetary policy.

Learn ◽️ Explore ◽️ Channel
  • ❤ 18
Post #343 1.76K
Рынок снова продает volatility и покупает carry. Это всегда выглядит комфортно ровно до момента, когда перестает работать.

Carry уже не просто стратегия - это crowded trade. Когда Citi, Goldman, JPMorgan и buy-side синхронно говорят, что “еще есть место”, меня интересует не потенциальный upside, а структура риска.

Что действительно важно:
🛑FX volatility находится на минимальных уровнях цикла. Именно низкая realized и implied volatility делает carry настолько прибыльным. Carry не живет за счет высокой доходности сам по себе - он живет за счет отсутствия больших движений.
🛑Финансирование постепенно смещается из JPY в EUR и частично CHF. Это говорит о том, что рынок пытается диверсифицировать funding risk после шока 2024 года. Но риск не исчезает - он просто меняет адрес.
🛑Победители очевидны: BRL, COP, TRY. Доходность двузначная, и именно поэтому позиции становятся все более переполненными. История показывает: самые прибыльные carry trade редко заканчиваются плавно.

Самый интересный момент - рынок практически проигнорировал войну с Ираном. Это означает, что инвесторы рассматривают нефтяной шок как управляемый и продолжают играть в soft landing. Пока эта история жива, appetite for risk остается высоким.

Но есть несколько потенциальных триггеров для repricing:

🛑Fed communication risk. Если рынок привык к прозрачному forward guidance, любое неожиданное изменение риторики способно резко поднять volatility. Carry ненавидит сюрпризы.
🛑BOJ и JPY. Иена остается одной из крупнейших funding currencies, а спекулятивные short-позиции по ней вновь близки к экстремумам. Не обязательно ждать повышения ставок - достаточно сильного движения JPY, чтобы началось сокращение leverage.
🛑Volatility regime shift. Carry зарабатывает месяцами и может потерять значительную часть накопленной доходности за несколько торговых сессий. Именно поэтому Sharpe выглядит красиво до первого режима risk-off.

Парадокс текущего рынка в том, что чем успешнее становится carry, тем более хрупкой становится вся конструкция. Доходность привлекает новый капитал, новый капитал еще сильнее подавляет volatility, а низкая volatility стимулирует рост leverage. Это классическая положительная обратная связь.

Сейчас это выглядит как late-cycle liquidity trade. Пока DXY стабилен, реальные ставки не преподносят сюрпризов, а глобальная ликвидность не сжимается, модель остается рабочей. Но рынок уже перестал получать премию за риск - он получает премию за предположение, что завтра будет похоже на вчера.

Learn ◽️ Explore ◽️ Channel
  • ❤ 22
Post #342 1.3K
Decipher Macro Рынок получает policy reset, а не просто нового премьер-министра. Для gilts, GBP и UK equities сейчас важнее не фамилия в кабинете, а ответ на вопрос: сохранится ли фискальная дисциплина при более активной промышленной политике. Что рынок уже начинает прайсить:…
Рынок уже перестал обсуждать риторику Burnham. Теперь обсуждают funding. Именно здесь будет определяться судьба gilts и GBP.

Burnham продает рынку идею growth through transformation. Проблема в том, что трансформация стоит дорого.

Список обязательств быстро растет:
🛑реформа social care;
🛑повышение personal allowance;
🛑поддержка домохозяйств через снижение счетов за электроэнергию;
🛑региональные инвестиции и devolution;
🛑государственный контроль над частью инфраструктуры;
🛑ускоренный рост defense spending.

Каждый пункт политически понятен. Вместе - это десятки миллиардов фунтов дополнительных обязательств.

Именно поэтому рынок мгновенно отреагировал ростом gilt yields. Это не паника. Это напоминание, что рынок облигаций остается главным ограничителем любой фискальной политики.

Назначение John Healey усиливает этот риск. Его прежние заявления о необходимости увеличить расходы на оборону означают, что давление на бюджет только возрастает. Идея выпускать defense bonds звучит красиво, но для инвесторов это все равно дополнительный государственный долг.

Ключевое противоречие новой администрации выглядит так:
🛑сохранить fiscal rules;
🛑не повышать основные налоги;
🛑одновременно существенно увеличить государственные расходы.

Такая конструкция требует либо более быстрого экономического роста, либо расширения заимствований, либо поиска новых источников доходов. Пока ни один из этих элементов не выглядит полностью убедительным.

Интересно другое.

Небольшие меры вроде снижения стоимости электроэнергии на £45 в год практически не меняют макрокартину. Это политический сигнал, а не экономический game changer. Рынок будет смотреть не на первые жесты, а на Autumn Budget.

Именно бюджет станет первым настоящим стресс-тестом Burnham.

Если правительство сумеет сохранить доверие долгового рынка, рост расходов можно будет постепенно переварить.

Если инвесторы увидят размывание фискальной дисциплины, risk premium по британским активам начнет расширяться значительно быстрее, чем успеет реализоваться эффект от структурных реформ.

Пока история выглядит как попытка совместить growth agenda и fiscal credibility. Именно рынок облигаций решит, возможно ли это на практике.

Learn ◽️ Explore ◽️ Channel
  • ❤ 17
Post #341 1.21K
Рынок перестал торговать баланс спроса и предложения. Сейчас он торгует tail risk.

Brent закрыл почти полный внутридневной диапазон: +4%, затем -2%, затем обратно к $88. Такая волатильность — признак того, что ликвидность исчезает, а каждый заголовок становится новым прайсингом геополитического риска.

Что действительно важно:

🛑Hormuz снова становится главным активом рынка. Когда под ударом оказываются танкеры, а трафик через пролив практически замирает, рынок начинает закладывать не абстрактную geopolitical premium, а вероятность физического дефицита поставок.
🛑Red Sea и Hormuz одновременно. Заявления хуситов о возможной блокировке морского сообщения с Саудовской Аравией добавляют второй логистический фронт. Даже если часть экспорта идет через восточно-западный pipeline, риск для shipping insurance, freight rates и доступности тоннажа резко растет.
🛑Headline-driven market. Одновременно появляются сообщения о возможной 10-дневной паузе между США и Ираном. Это объясняет резкие развороты внутри дня. Каждый дипломатический заголовок уничтожает часть war premium, каждый новый удар возвращает ее обратно.
🛑Inventory buffer почти отсутствует. Если оценка JPMorgan верна и коммерческие запасы вне Китая находятся на экстремально низких уровнях, рынок входит в фазу, где даже локальный сбой превращается в глобальный repricing. Запаса прочности практически нет.
🛑Supply risk уже не ограничен Ближним Востоком. Приостановка отгрузок через Caspian Pipeline Consortium после атак дронов добавляет еще один источник потенциального сокращения предложения. Рынок получает сразу несколько независимых supply shocks.

Макро-картина становится менее комфортной для центральных банков. Более дорогая нефть означает риск второй волны инфляционного давления, более высокие real yields и меньше пространства для агрессивных rate cuts. Именно поэтому энергетический рынок сегодня влияет не только на нефтяные акции, но и на облигации, валюты и инфляционные ожидания.

Пока это выглядит как классический risk premium market, где фундаментальный баланс временно уступает место оценке вероятности крупных сбоев поставок. Такие режимы обычно сопровождаются высокой realized volatility и резкими внутридневными разворотами.

Learn ◽️ Explore ◽️ Channel
  • ❤ 20
Post #340 1.18K
Рынок получает policy reset, а не просто нового премьер-министра. Для gilts, GBP и UK equities сейчас важнее не фамилия в кабинете, а ответ на вопрос: сохранится ли фискальная дисциплина при более активной промышленной политике.

Что рынок уже начинает прайсить:

🛑Fiscal continuity. Burnham публично сохраняет бюджетные правила Рэйчел Ривз и обязательства манифеста Labour. Это снижает вероятность немедленного повторения мини-бюджета образца 2022 года. Для рынка госдолга это ключевой стабилизатор.
🛑Growth over austerity. Акцент на housing, devolution, инфраструктуре и региональных инвестициях - попытка поднять потенциальный рост, а не просто перераспределить расходы. Если удастся увеличить supply-side capacity, это конструктивно для внутренних британских компаний. Пока это только narrative.
🛑North Sea pivot. Возвращение к расширению добычи нефти и газа - важный сигнал. Это не столько история про объемы добычи сегодня, сколько смена отношения к энергетической безопасности и инвестициям. Энергетический сектор UK получает более благоприятный policy backdrop.
🛑State intervention. Возможный перевод Thames Water под государственный контроль показывает, что Burnham не избегает прямого вмешательства государства там, где считает рынок неработающим. Это повышает regulatory risk для отдельных инфраструктурных активов.
🛑Defense spending. Обязательство выйти на 3.5% ВВП к 2035 году означает долгосрочный рост государственных расходов. Вопрос не в самом обещании, а в источнике финансирования. Именно здесь рынок будет искать противоречия между ростом расходов и сохранением бюджетных правил.

Самый интересный вопрос сейчас - Chancellor.

Если Минфин получает политик с высокой репутацией в части фискальной дисциплины, это позитивно для gilts и снижает risk premium. Если же рынок увидит давление на Казначейство ради более масштабных расходов, доходности могут вновь начать расширяться.

Для GBP картина неоднозначная.

С одной стороны - обещание соблюдать fiscal rules. С другой - потенциально более активная государственная инвестиционная программа и структурные реформы, эффект которых проявляется через годы, а не кварталы. Валютный рынок обычно требует быстрых результатов.

Что действительно важно:

🛑Gilts - реакция длинного конца кривой покажет уровень доверия к новой администрации.
🛑GBP - чувствителен к ожиданиям по дефициту бюджета и траектории ставок.
🛑UK domestic equities - строительный сектор, инфраструктура, региональные проекты и энергетика могут получить улучшение фундаментального фона.
🛑Utilities - regulatory premium остается под давлением на фоне разговоров о национализации отдельных активов.

Пока это выглядит как попытка совместить fiscal credibility с более активной промышленной политикой. История звучит убедительно. Теперь рынку нужны первые бюджетные решения, а не политические заявления.

Слежу за динамикой 10Y gilt yields, GBP, назначением Chancellor и первым полноценным fiscal package.

Learn ◽️ Explore ◽️ Channel
  • ❤ 14
Post #339 1.24K
Рынок начинает repricing Chinese AI. История уже не про “догнать OpenAI”, а про появление полноценного второго технологического полюса с собственным капиталом, моделями и инфраструктурой.

Moonshot готовится к IPO на фоне сильной операционной динамики:

🛑ARR $300 млн за три года существования — это уже не research lab, а коммерческий AI-бизнес.
🛑Новый раунд по оценке >$30 млрд говорит о том, что private markets готовы платить не за обещания, а за масштабируемую выручку.
🛑Выход на биржу через Гонконг создает новый канал привлечения капитала для китайских foundation model компаний.

Самое важное — Kimi K3.

До последней недели консенсус выглядел просто: frontier AI остается американской монополией, Китай способен конкурировать только через более низкую цену.

Теперь этот тезис трещит.

Open-weight модель на 2.8T parameters, которая по ряду benchmark’ов находится рядом с GPT-5.6 и Claude, означает, что технологический gap сокращается быстрее ожиданий. Если подобное качество становится доступным в open ecosystem, давление на pricing крупнейших американских игроков только усиливается.

Макроэффект шире одной компании.

🛑OpenAI, Anthropic, Google получают еще одного серьезного конкурента в enterprise AI.
🛑NVIDIA пока остается бенефициаром общего роста compute demand, но рынок начинает задавать вопрос: сколько действительно будет стоить inference в мире, где появляется все больше сильных open-weight моделей.
🛑Китайские AI-компании получают возможность финансировать экспансию через публичный рынок вместо постоянной зависимости от private capital.

Интересно и то, что Moonshot пытается разместиться именно сейчас. Это классический window of opportunity. После технологического прорыва, сильного роста ARR и высокого интереса инвесторов компания стремится монетизировать момент максимального sentiment. Если окно ликвидности сохранится, за Moonshot могут последовать другие китайские AI-лаборатории.

Для глобального AI-сектора это означает переход от истории про одного лидера к истории про capital-intensive arms race. Больше игроков с десятками миллиардов долларов оценки — больше инвестиций в compute, больше ценовой конкуренции и выше риск сжатия будущих маржин.

Learn ◽️ Explore ◽️ Channel
  • ❤ 16
Post #332 1.76K
15:30. CPI выходит выше прогноза.

Первая реакция выглядит очевидно: доходности растут, доллар укрепляется, risk assets падают. Вы открываете позицию вслед за движением.

Через двадцать минут рынок разворачивается.

Цифра не изменилась. Инфляция не стала ниже. ФРС не выпустила новое заявление. Но сделка, которая казалась логичной, перестала работать почти сразу после входа.

Именно в такие моменты становится понятно, что знать экономический календарь и понимать макро - не одно и то же.

Рынок реагирует не только на данные. Он реагирует на то, что уже находилось в цене до публикации:
🛑какие ожидания сформировал консенсус;
🛑насколько агрессивно участники подготовились к одному сценарию;
🛑где скопились уязвимые позиции;
🛑что происходит с ликвидностью;
🛑подтверждают ли движение rates и USD;
🛑кто после первого импульса вынужден покупать или продавать.

Можно правильно интерпретировать CPI и всё равно неправильно отыграть его.

Потому что макро-тезис отвечает на вопрос, что происходит в экономике. Но сделка требует ответов на другие вопросы: что уже заложено в цену, кто стоит не с той стороны и при каких условиях рынок действительно подтвердит ваш сценарий.

Для этого мы собрали полную программу Macro 1.0 + Macro 2.0.

Macro 1.0 создаёт карту: деньги, центральные банки, инфляция, циклы, политика, потоки капитала и кризисы.

Macro 2.0 учит двигаться по этой карте: ликвидность, позиционирование, dealer flows, CPI, FOMC, рыночные режимы, исполнение и управление риском.

Это 93 модуля и 65+ часов записей не о том, как предсказать следующую цифру.

Они о том, как встретить её с готовым сценарием.

Курсы доступны отдельно или вместе в Macro Bundle.

Macro 1.0 🔴 Macro 2.0 🔴 Задать вопрос
  • ❤ 15
Post #331 1.27K
TSMC повышает сразу два ключевых ориентира: 2026 revenue growth выше 40% и capex до $60–64 млрд. Это не косметическая корректировка. Компания фактически говорит, что спрос на advanced nodes и AI-инфраструктуру остается структурным минимум до 2027 года.

🛑AI buildout продолжается. Когда крупнейший foundry в мире увеличивает инвестиции сильнее ожиданий, это косвенно подтверждает планы Nvidia, hyperscalers и всей цепочки поставок. Рынок снова получает аргумент против тезиса о скором “перегреве” AI.
🛑Second-order winners. История уже давно не только про Nvidia. Повышенный capex TSMC означает устойчивый поток заказов для ASML, Tokyo Electron, производителей HBM-памяти, packaging и оборудования. Деньги продолжают идти по всей semiconductor value chain.
🛑Capital intensity растет. Capex около 36% выручки — очень агрессивный уровень. Это означает давление на margins в ближайшие годы через depreciation и дорогие зарубежные фабрики. Рынок готов мириться с этим, пока сохраняется visibility по спросу.
🛑Arizona — это уже геополитика, а не экономика. Строительство мощностей в США ухудшает эффективность капитала, но снижает geopolitical risk. Инвесторы давно перестали оценивать такие проекты исключительно через ROIC.

Самая интересная реакция — акции TSMC снижаются после сильнейшего отчета.

Это выглядит как классический sell the fact. Когда ожидания становятся экстремальными, даже повышение guidance перестает быть катализатором. Чтобы поддерживать мультипликаторы на текущих уровнях, рынку теперь недостаточно просто сильных результатов — требуется постоянное повышение прогнозов.

Именно здесь проходит граница следующей фазы цикла.

Пока фундаментальный нарратив остается bullish. Но риск постепенно смещается от вопроса «будет ли спрос?» к вопросу «насколько высокую оценку рынок готов платить за этот спрос?»

Следующие кварталы будут определяться уже не объемом AI-инвестиций, а скоростью монетизации этих триллионов долларов. Если hyperscalers продолжат подтверждать рост AI ROI, текущие оценки могут удержаться. Если начнут появляться признаки замедления отдачи на капитал, рынок начнет делать multiple compression, несмотря на сильные отчеты.

Learn ◽️ Explore ◽️ Channel
  • ❤ 11
Post #330 1.16K
Победа над инфляцией в июне выглядит убедительно только на первый взгляд. Заголовочный CPI снизился на 0,4%, базовая инфляция вообще не выросла, но почти весь эффект обеспечило резкое падение цен на энергию. Бензин подешевел на 9,7%, энергетика в целом на 5,7%, без этого инфляция была бы близка к нулю, а не ушла в минус.

Если убрать еще несколько разовых факторов, картина становится менее оптимистичной. Сильное снижение стоимости автострахования, мобильной связи и гостиниц заметно придавило индекс. Реальная базовая инфляция, скорее всего, составила около 0,1-0,2% за месяц. При этом цены продолжают расти именно там, где потребитель не может отказаться от расходов: жилье, больницы, обслуживание автомобилей. Зато товары длительного пользования и технологии либо стоят на месте, либо дешевеют. Это типичная поздняя стадия цикла, когда спрос начинает слабеть.

Еще интереснее ситуация на рынке труда. В июне экономика добавила всего 57 тыс. рабочих мест, участие в рабочей силе снизилось до 61,5%, а предыдущие оценки занятости были существенно пересмотрены вниз. Параллельно растут просрочки по долгам, увеличивается число корпоративных банкротств, а на рынке коммерческой недвижимости в этом году предстоит рефинансировать около $875 млрд кредитов. Давление от высоких ставок становится все заметнее.

На этом фоне эскалация вокруг Ирана может замаскировать внутреннее охлаждение экономики. Более дорогая нефть способна снова разогнать общий CPI через бензин, перевозки и продукты, хотя реальный спрос продолжит слабеть. В результате номинальные продажи будут выглядеть неплохо, но объемы, прибыль компаний и занятость могут продолжить ухудшаться.

Для ФРС такой отчет не дает однозначного сигнала. Повышать ставку после мягкого CPI сложно, снижать тоже рано, особенно если новый рост цен на энергию снова подтолкнет инфляцию вверх. Главный риск в том, что высокая инфляция будет удерживать Федрезерв в жестком режиме именно тогда, когда слабость экономики уже станет системной. Именно за этим сейчас и стоит следить.

Learn ◽️ Explore ◽️ Channel
  • ❤ 22
Post #329 1.11K
IBM недобрала почти $700 млн относительно консенсуса. Еще важнее - менеджмент открыто признает, что крупные сделки не закрылись, а клиенты откладывают расходы. Это уже история не про execution, а про поведение корпоративных бюджетов.

🛑CapEx меняет направление. Деньги уходят в servers, storage и memory. Инфраструктура выигрывает, application software проигрывает. Это типичный ранний этап нового инвестиционного цикла вокруг AI.
🛑Software перестает быть автоматическим победителем. Последние два года рынок оценивал практически любой AI-exposure с премией. Теперь инвесторы начинают разделять поставщиков “кирпичей” и поставщиков приложений.
🛑Execution risk становится дорогим. Когда CEO говорит, что компания “не адаптировалась достаточно быстро” и потеряла крупные сделки, рынок слышит одно: прогнозируемость денежных потоков снижается. Для компаний, торгующихся с премиальными мультипликаторами, это токсично.
🛑AI не отменяет цикличность. IBM долго продвигала тезис, что AI увеличит спрос на ее software stack. Пока факты говорят о другом: корпоративные клиенты сначала покупают железо, а уже потом расширяют программные бюджеты.

Самый интересный вывод лежит шире самой IBM.

Если предприятия перераспределяют бюджеты в пользу инфраструктуры, это поддерживает производителей вычислительных мощностей и компонентов, но одновременно ухудшает фон для части enterprise software. Рынок постепенно переходит от нарратива “AI выигрывают все” к более избирательному распределению капитала.

Реакция в -17% показывает, насколько высокими оставались ожидания. При дорогих мультипликаторах даже небольшое ухудшение темпов продаж превращается в масштабный multiple compression.

Это также хороший индикатор состояния корпоративного спроса. IBM исторически обслуживает крупнейшие предприятия мира. Когда такие клиенты начинают переносить сделки и откладывать расходы, вопрос уже не в одной компании. Это потенциальный сигнал охлаждения всего сегмента enterprise IT.

Слежу за комментариями Microsoft, Oracle, SAP и Accenture в ближайшем сезоне отчетности. Если тезис о смещении расходов из software в AI infrastructure подтвердится у нескольких игроков, рынок начнет переоценивать весь enterprise software сегмент, а не только IBM.

Learn ◽️ Explore ◽️ Channel
  • ❤ 7
Post #328 993
Рынок больше не торгует инфляцию. Рынок торгует Fed reaction function.

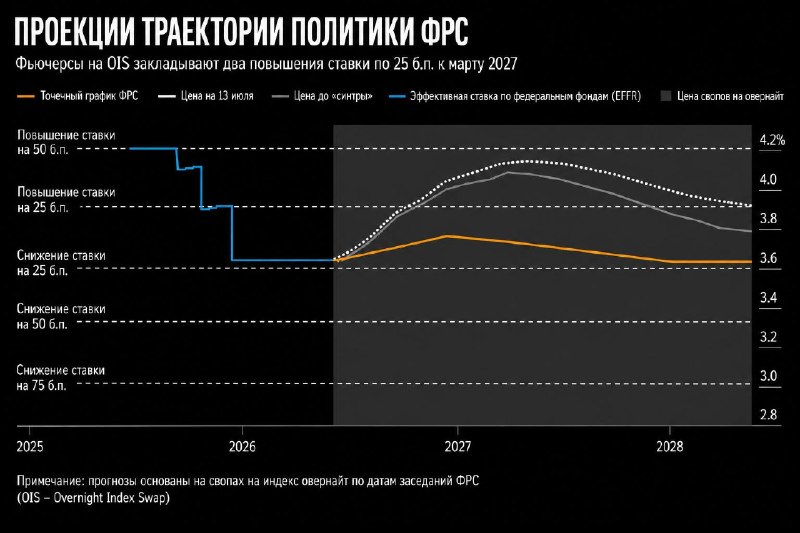
Главный сдвиг — вероятность июльского rate hike выросла с менее чем 10% до около 50%. Это не просто изменение ожиданий. Это репрайсинг всей кривой.

Что действительно важно:
🛑2Y Treasury говорит громче CPI. Доходность двухлеток торгуется выше текущей ставки ФРС. Рынок начинает закладывать, что политика снова становится слишком мягкой относительно инфляционного фона.
🛑Waller меняет режим. Один из наиболее dovish членов FOMC допускает повышение ставки уже “в ближайшее время”. Когда голуби становятся hawkish, рынок вынужден пересматривать весь distribution будущих ставок.
🛑Warsh — источник неопределенности. Новый председатель избегает forward guidance, а значит волатильность вокруг каждого макро-релиза будет выше. Если рынок не получает обещаний, он начинает переоценивать каждый CPI, NFP и PCE.
🛑Energy снова вмешивается в политику ФРС. Рост нефти из-за событий на Ближнем Востоке ухудшает инфляционный фон именно в тот момент, когда рынок надеялся увидеть устойчивую дезинфляцию. Это повышает вероятность того, что последние месяцы окажутся временной передышкой, а не новым трендом.

При этом есть нюанс, который рынок может недооценивать.

Даже soft CPI необязательно станет bullish для Treasuries. Если ФРС опасается второй волны инфляции, единичный хороший отчет мало что меняет. Именно поэтому доходности продолжают расти, несмотря на ожидания снижения годовой инфляции.

Самое интересное происходит не в абсолютном уровне ставки, а в том, что рынок начинает закладывать higher for longer как базовый сценарий. Если ФРС действительно начнет откатывать прошлогодние rate cuts, это означает более высокую стоимость капитала на существенно более длинном горизонте.

Это уже давление на весь risk curve. Дорогие технологические акции, длинная duration и кредит с низкими спредами становятся менее комфортными. Одновременно доллар получает фундаментальную поддержку через дифференциал ставок, а real yields вновь становятся ключевой переменной для золота и других non-yielding assets.

Learn ◽️ Explore ◽️ Channel
  • ❤ 12
Post #327 990
Главное - рынок перестал торговать фундаментал. Сейчас идет geopolitical risk premium и прайсинг хвостовых рисков.

Brent выше $86 - это не история про дефицит нефти сегодня. Это история про стоимость страховки против сценария, в котором Hormuz перестает быть надежной артерией мировой торговли.

Несколько моментов, которые действительно важны:

🛑Supply shock снова в игре. Повторная морская блокада иранского экспорта убирает с рынка один из последних источников дополнительного предложения. Даже если физический дефицит пока ограничен, рынок вынужден закладывать более высокий risk premium.
🛑Shipping risk важнее добычи. Атаки на танкеры означают рост страховых премий, фрахта и стоимости логистики. Даже нефть, которая продолжает добываться, становится дороже в доставке. Это инфляционный фактор сам по себе.
🛑Volatility переходит в natural gas. Газ реагирует не только на потенциальные перебои поставок LNG, но и на рост общей энергетической неопределенности. Energy complex начинает двигаться как единая корзина риска.
🛑Inflation expectations получают второе дыхание. Если нефть закрепится значительно выше текущих уровней, рынок снова начнет пересматривать траекторию rate cuts. Именно поэтому одновременно могут страдать длинные облигации и акции с высокой duration.
🛑Russia risk возвращается. Потенциальное ужесточение санкций против покупателей российской нефти добавляет еще один слой неопределенности к глобальному предложению. Даже если закон не будет реализован в максимальном варианте, сам факт появления такого риска повышает стоимость барреля.

При этом важно понимать структуру движения.

Рост почти на 15% за два дня - это уже частично positioning squeeze. Цена начинает отражать не только физический рынок, но и принудительное закрытие коротких позиций. В подобных эпизодах headline risk способен двигать рынок сильнее баланса спроса и предложения.

Ключевой вопрос теперь один: насколько долго сохранится нарушение потоков через Hormuz. Если блокада окажется краткосрочной, значительная часть текущего risk premium может быстро исчезнуть. Если же ограничения закрепятся, рынок начнет закладывать более устойчивый режим дорогой энергии, что станет негативным фактором для глобального роста и позитивным драйвером для инфляционных ожиданий.

Слежу за динамикой tanker rates, implied volatility по Brent, поведением real yields и реакцией DXY. Именно там станет понятно, остается ли это локальным геополитическим шоком или превращается в полноценный late-cycle inflation trade.

Learn ◽️ Explore ◽️ Channel
  • ❤ 15
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →